给孩子买重疾险,最让人头大的,不是买不买,是「怎么选」。
你去翻任何一款少儿重疾险的产品页,眼前会跳出一堆选项:含不含身故?重疾多次赔?癌症多次赔?疾病关爱金?保定期还是保终身?缴费期选几年?
每一个选项背后都是一句「建议勾选」,勾着勾着,保费就从两千涨到了五千。
然后你开始纠结:是不是越贵越全越好?含身故是不是更「高级」?便宜的会不会是坑?
这篇我把答案给你掰开揉碎。先讲一个最反直觉、也最关键的判断,再给你四把尺子,照着量,自己就能选。
反直觉第一点:含身故,不是「更全面」,是「拖累杠杆」
很多家长给孩子买重疾险,第一反应是「要含身故,万一孩子没了,也能赔一笔」。
这个想法,情有可原,但从账上算,它恰恰是错的方向。
关键在一条几乎没人细看的条款:
孩子的重疾险,18岁前身故,只赔已交保费,不赔保额。也就是说,给孩子加「身故责任」,孩子18岁前万一不幸走了,保险公司退给你的,只是已经交进去的那点保费,一分钱利息都没有。
而你为这个「身故责任」多花的钱,可不是小数目——通常要多出总保费的六成到七成。这笔钱,等于你在保险公司存了一笔无息借款,还得等到孩子18岁以后才有可能「用得着」。
说白了,18岁前的身故保障,对孩子基本是个伪命题。把钱砸在这上面,不如干一件更有用的事:把省下来的保费,加在保额上。
孩子的重疾险,灵魂在额度,不在身故。同样的预算,一个含身故的30万保额,和一个不含身故的50万保额,真到孩子得大病那天,哪个救得了急?答案不言自明。
那大人呢?大人的身故责任要不要?答案一样,用定期寿险、终身寿险去单独解决,别占用重疾的额度。孩子的身故,本来就影响有限(真到了那一步,是情感崩塌,不是财务问题);孩子的重疾,才真正牵动全家。
所以我的建议很直接:
孩子的重疾险,默认不含身故。省下的钱,全砸进保额里。
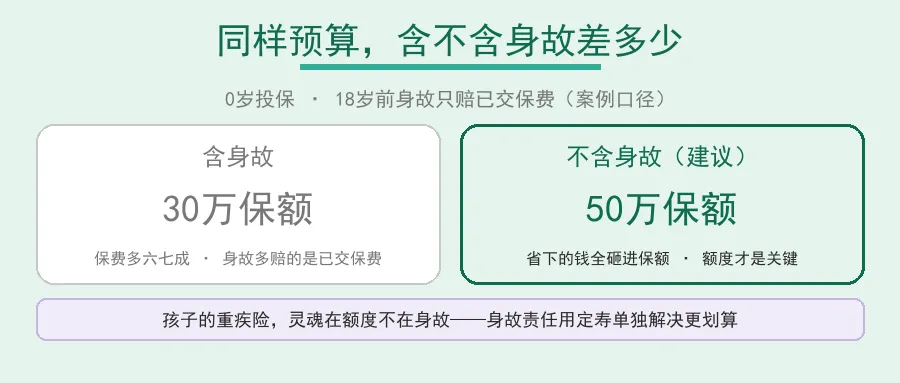 图3:同样预算下含身故与不含身故的保额差异(案例口径)
顺带说一句,这也不是绝对。极少数家长就是想要那份「确定性」,含身故也不是错,只是「选择」,不是「标准答案」。选择权在你,但账要给你算清楚。
有人看到这里会说:那不就是越便宜越好吗?
恰恰相反。孩子的重疾险,从来不是比谁便宜。
便宜有便宜的道理——保障期限短、不含多次赔付、少儿特疾赔付比例低、病种缩水。贵有贵的门道——少儿特疾翻倍赔付拉满、重疾多次赔、癌症多次赔、疾病关爱金都打开。
真正拉开差距的,不是那120种还是137种重疾的数字游戏(监管规定的28种高发重疾,所有产品都覆盖了),而是「少儿特定疾病」的含金量。同样是白血病,有的产品在基础保额上额外赔60%,有的额外赔120%、130%,这一下就是几十万的差距。
所以选品的关键,不是看谁便宜,是看「同样的钱,能不能把赔付开关全都打开」。
这就是我要给你的四把尺子里的前两把。
卖重疾险,我从来不让客户一上来就盯着产品比价。先拿这四把尺子,把需求量清楚,产品自然就浮出来了。
第一把尺子:体况先行。孩子看出生记录和儿保——出生是否顺利、有没有早产、黄疸、卵圆孔未闭;大人看体检报告。体况直接决定「能不能买、能怎么买」。很多家长一旦发现某个体况可能被拒保、被延期、被除外,买重疾的心态会从「可买可不买」瞬间变成「一定得买」。
第二把尺子:适配度定选品。家里有没有遗传病史、先天性疾病史?妈妈是不是高龄产妇?如果有先天性疾病史,要抢在3岁前把「先天性疾病导致重疾也能赔」的产品配上——少数产品对部分先天性疾病,3岁前确诊也能赔,这个窗口期一过,再好的产品也白搭。
第三把尺子:预算框范围。预算直接决定能买多少保额、选定期还是终身、能开几个可选责任。预算紧的,优先保足保额,责任慢慢加;定期重疾也是选项,先花几百块把杠杆立起来,未来再加保。
第四把尺子:医疗兜底,别只盯着重疾。重疾险解决「确诊赔一笔钱」,医疗险解决「住院、手术、外购药的实际开销」。两者是搭档,缺一个,保障就有一个大窟窿。
很多家庭只买了重疾,没配医疗险,结果出事后发现——赔付的钱,被外购药、进口耗材烧得飞快。下面这个案子,就是最典型的教训。
我经手过一个家庭,孩子是女孩,8岁,确诊了白血病。
好在家长早早就给配了重疾险,基础保额50万,确诊当天就启动了理赔,赔了110万(含少儿特疾双倍赔付)。当时一家人还松了口气,觉得钱到位了,能安心治了。
结果,第一年的化疗、感染控制、支持治疗,就花掉了治疗费的大头。更棘手的是,孩子的分型属于复发高危,医生建议做造血干细胞移植,移植加上后续的抗排异药物,又是一大笔。
最要命的是「外购药」——有一些靶向药、抗排异药,医院药房没有,得拿着处方去院外药房买,这些药,医保基本不报,一年下来就是几十万。
那张重疾险的110万,看着多,真用起来,没过两年就见了底。而这家恰恰没给孩子配百万医疗险——如果配了,含外购药责任的百万医疗,能把这些院外药费的大头接过去。
这件事教会我一件事:额度,是重疾险的关键,但额度再高,也扛不住「没医疗险兜底」的窟窿。重疾赔一笔,医疗堵缺口,两个都得有。
这也是为什么,我会建议家长在给孩子配重疾险的时候,把「重疾多次赔、癌症多次赔」这两个开关也打开——孩子一旦得过一次重疾,将来再得第二次的概率,比普通人高得多。第一笔赔完,保障还在,才是真的安心。
最后,把三篇串起来,给你一条可以直接照着做的决策规则:
给孩子选重疾险,顺序是——先定保额(50万起步,一线城市往80到100万看),再定责任(不含身故,少儿特疾赔付拉到120%以上,重疾多次赔、癌症多次赔尽量打开),最后看预算(紧就定期先上车,宽裕就终身一步到位),并且一定别忘了配一份百万医疗险。
记住,孩子的重疾险,贵的未必对,便宜的不一定坑,全的不一定值。真正该较真的,永远是那四个字:额度,和覆盖。
我是丁老师,带你把保险买对,不买贵。
💬 有没有被「外购药」「含身故」这些细节坑过?或者你家孩子的重疾险保额够不够?评论区对一对,别等出事才发现。
本文为科普内容,不构成投保建议。具体保障责任、费率、核保结论以保险合同条款及投保时核保结果为准。文中案例经模糊化处理,数据引自公开资料,仅供参考。
