香港4大中资保司旗舰产品对比测评,国寿/太保/太平/中银分红险怎么选?
- 更新时间 2026-09-29 14:38:11
我是晓林,理工科思维讲保险!
国寿傲珑盛世、太保世代悦享3、太平颐年乐享、中银寰御安心谁更值得买?
想配置香港储蓄港险,追求安全稳健、服务省心,中资国家队港险绝对是优选赛道。
既拥有美元资产配置优势,又有国家级信用背书、两地无缝跨境服务,完美避开外资保司服务滞后、沟通不便的问题。
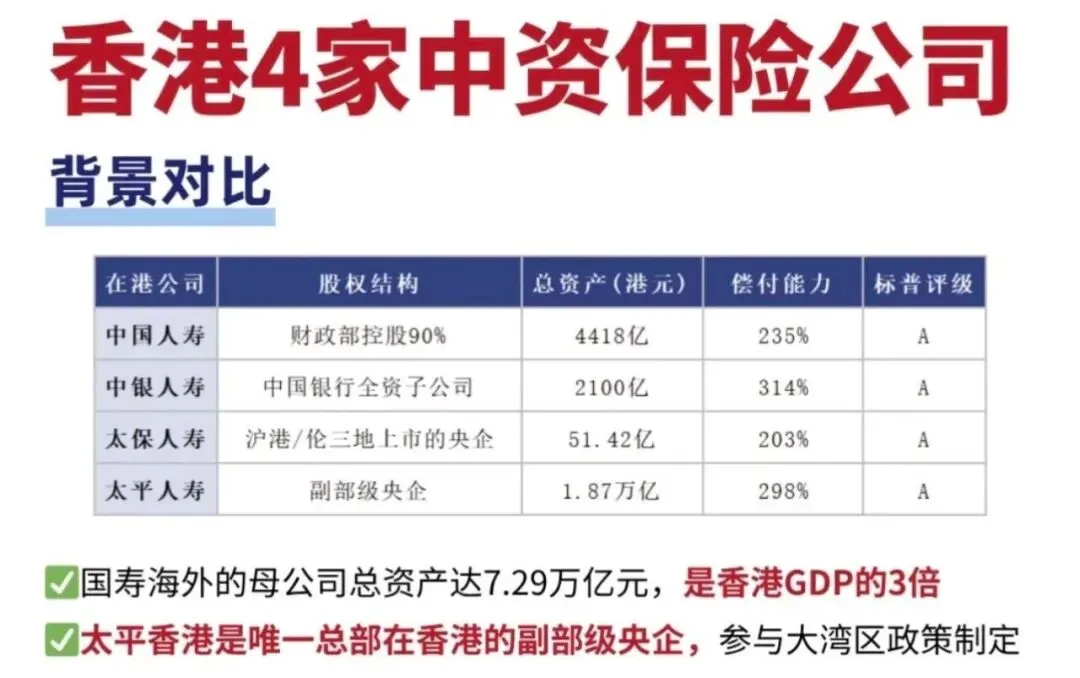
目前合规持牌、可正规经营港险业务的内地国资保司,全香港仅4家:
国寿海外、太保香港、太平香港、中银人寿。
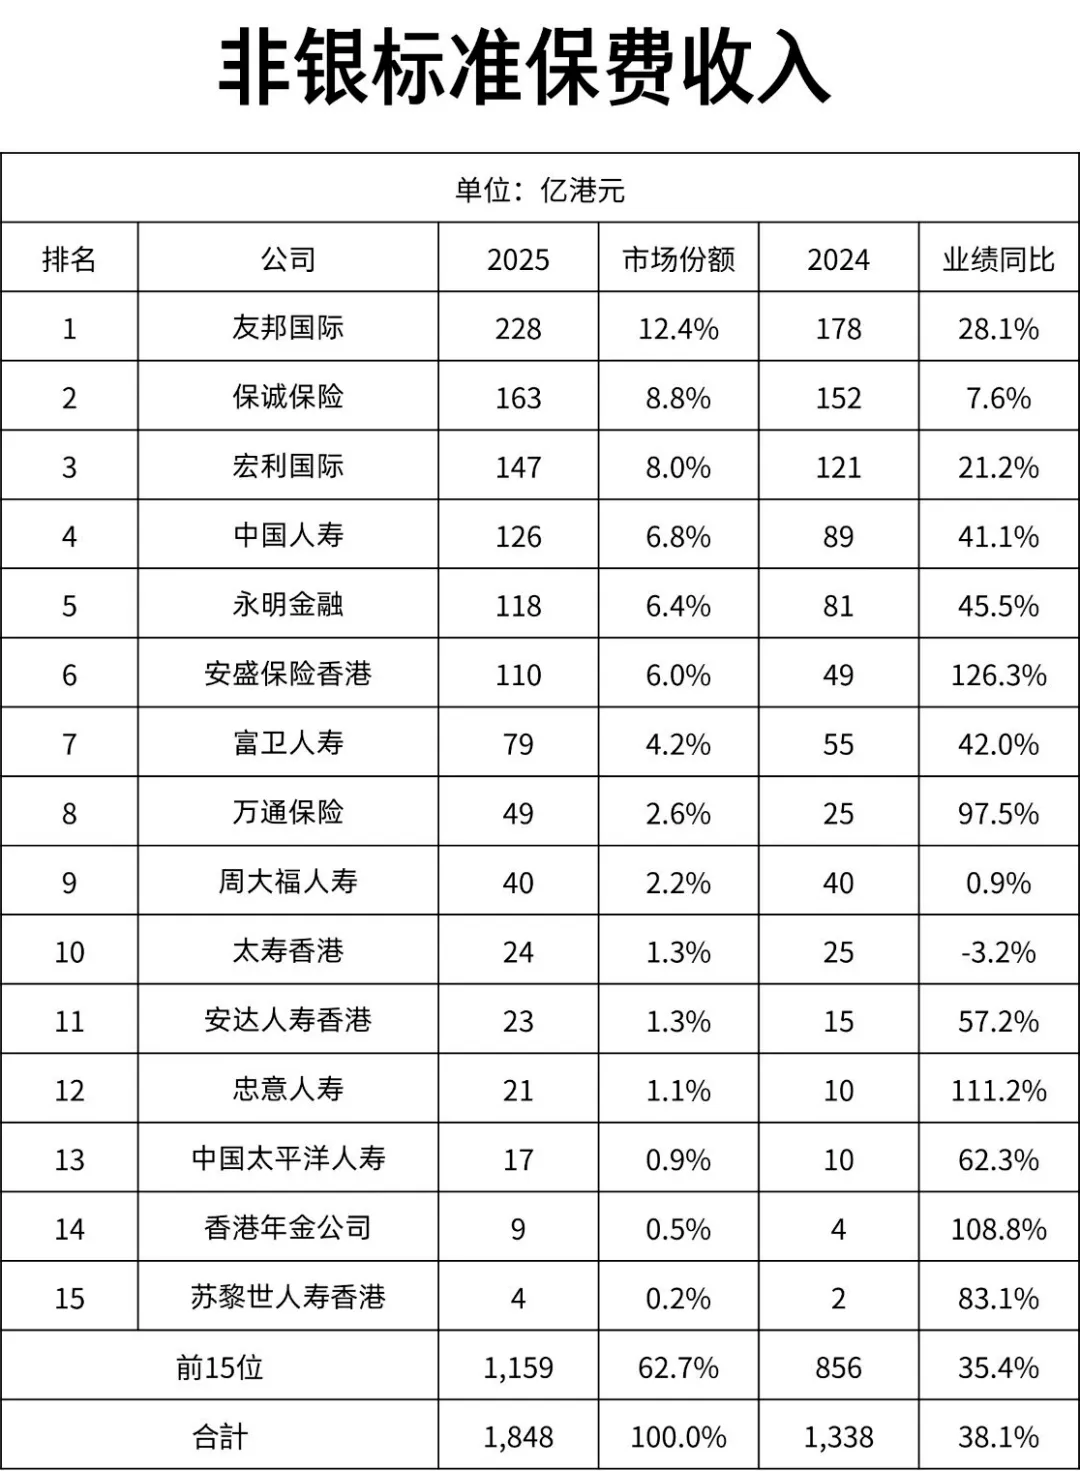
首先映入眼帘的是中国人寿(海外),香港最大的中资寿险,也是最大的中资机构投资者,国家队中的国家队。
去年全年,非银标保收入国寿(海外)排到了第4,高于我们熟知的国际性大保司安盛、永明,以及港资“三小龙”。
太平人寿(香港),排位第10;太平洋人寿(香港),排位第13。
总之,都已是港险市场份额前15的头部了。
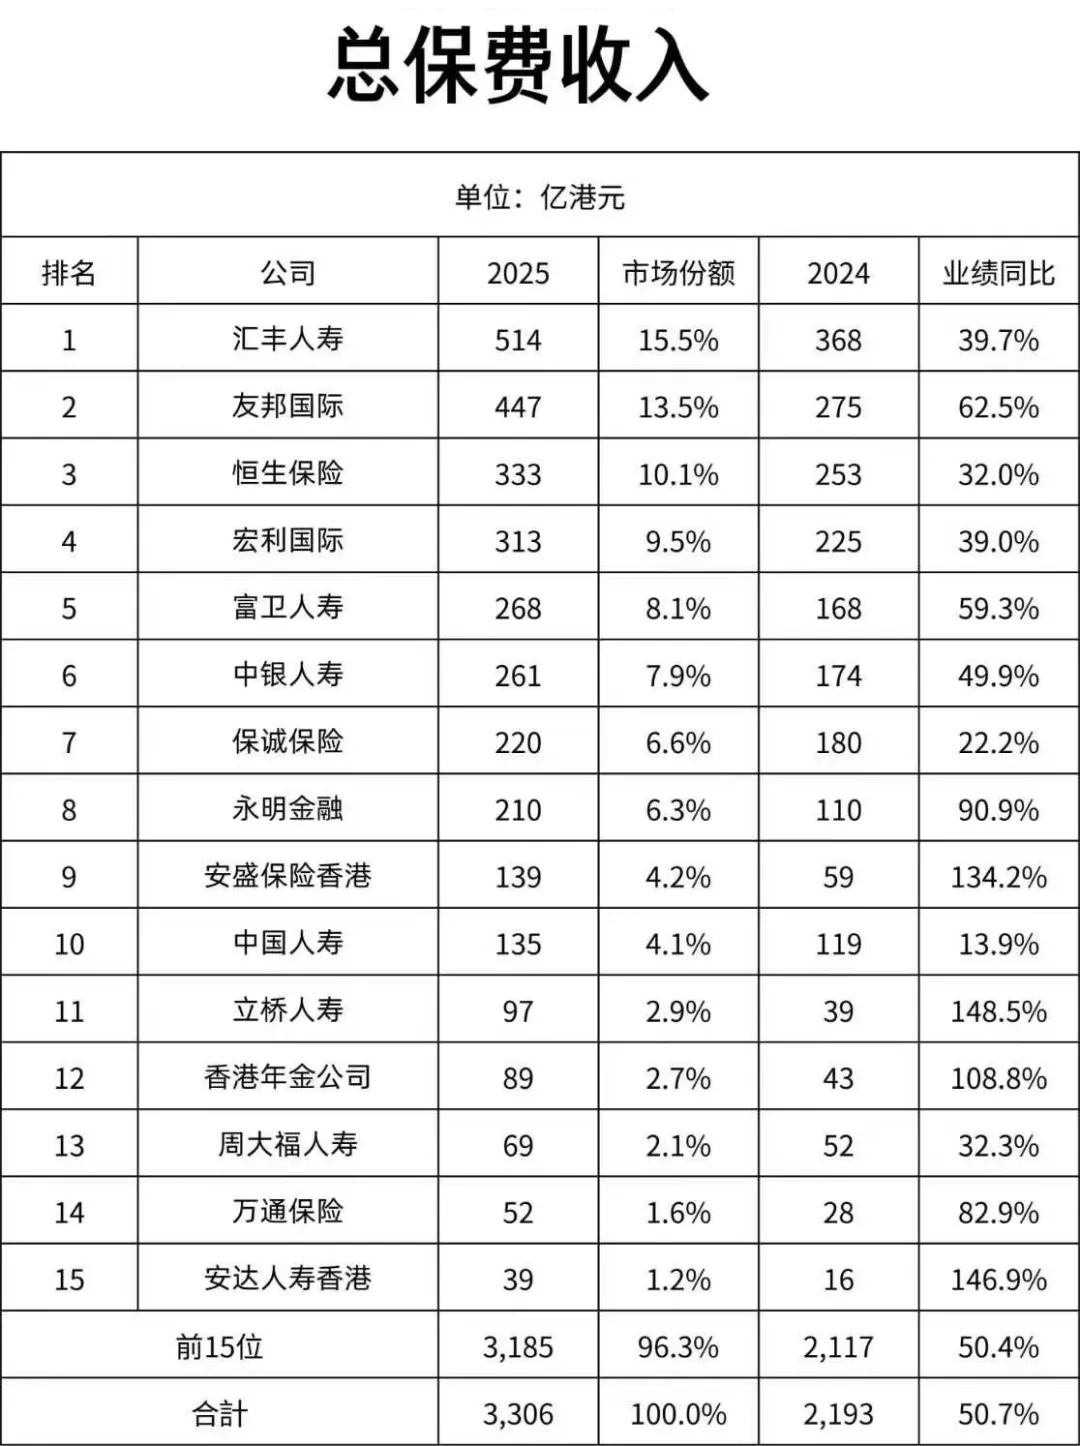
那么中银人寿怎么排不上号?
因为图上统计的是非银行渠道,而中银是银行渠道的绝对龙头,依托于中银(香港)在香港的金融地位,中银人寿(香港)的市场份额和影响力比其他几家还要更强!
如图:
如果你既想布局美元资产,又希望拥有国资背景带来的长期稳健和安全感,这几个国资港司会是不错的选择。
相比外资,它们实实在在的优势是,一是国家级信用背书、二是跨境服务只有中资能真正做到"两边通、无缝接"。
而是这四家国家队产品各有优劣,到底该怎么选?哪款适配自己的需求?
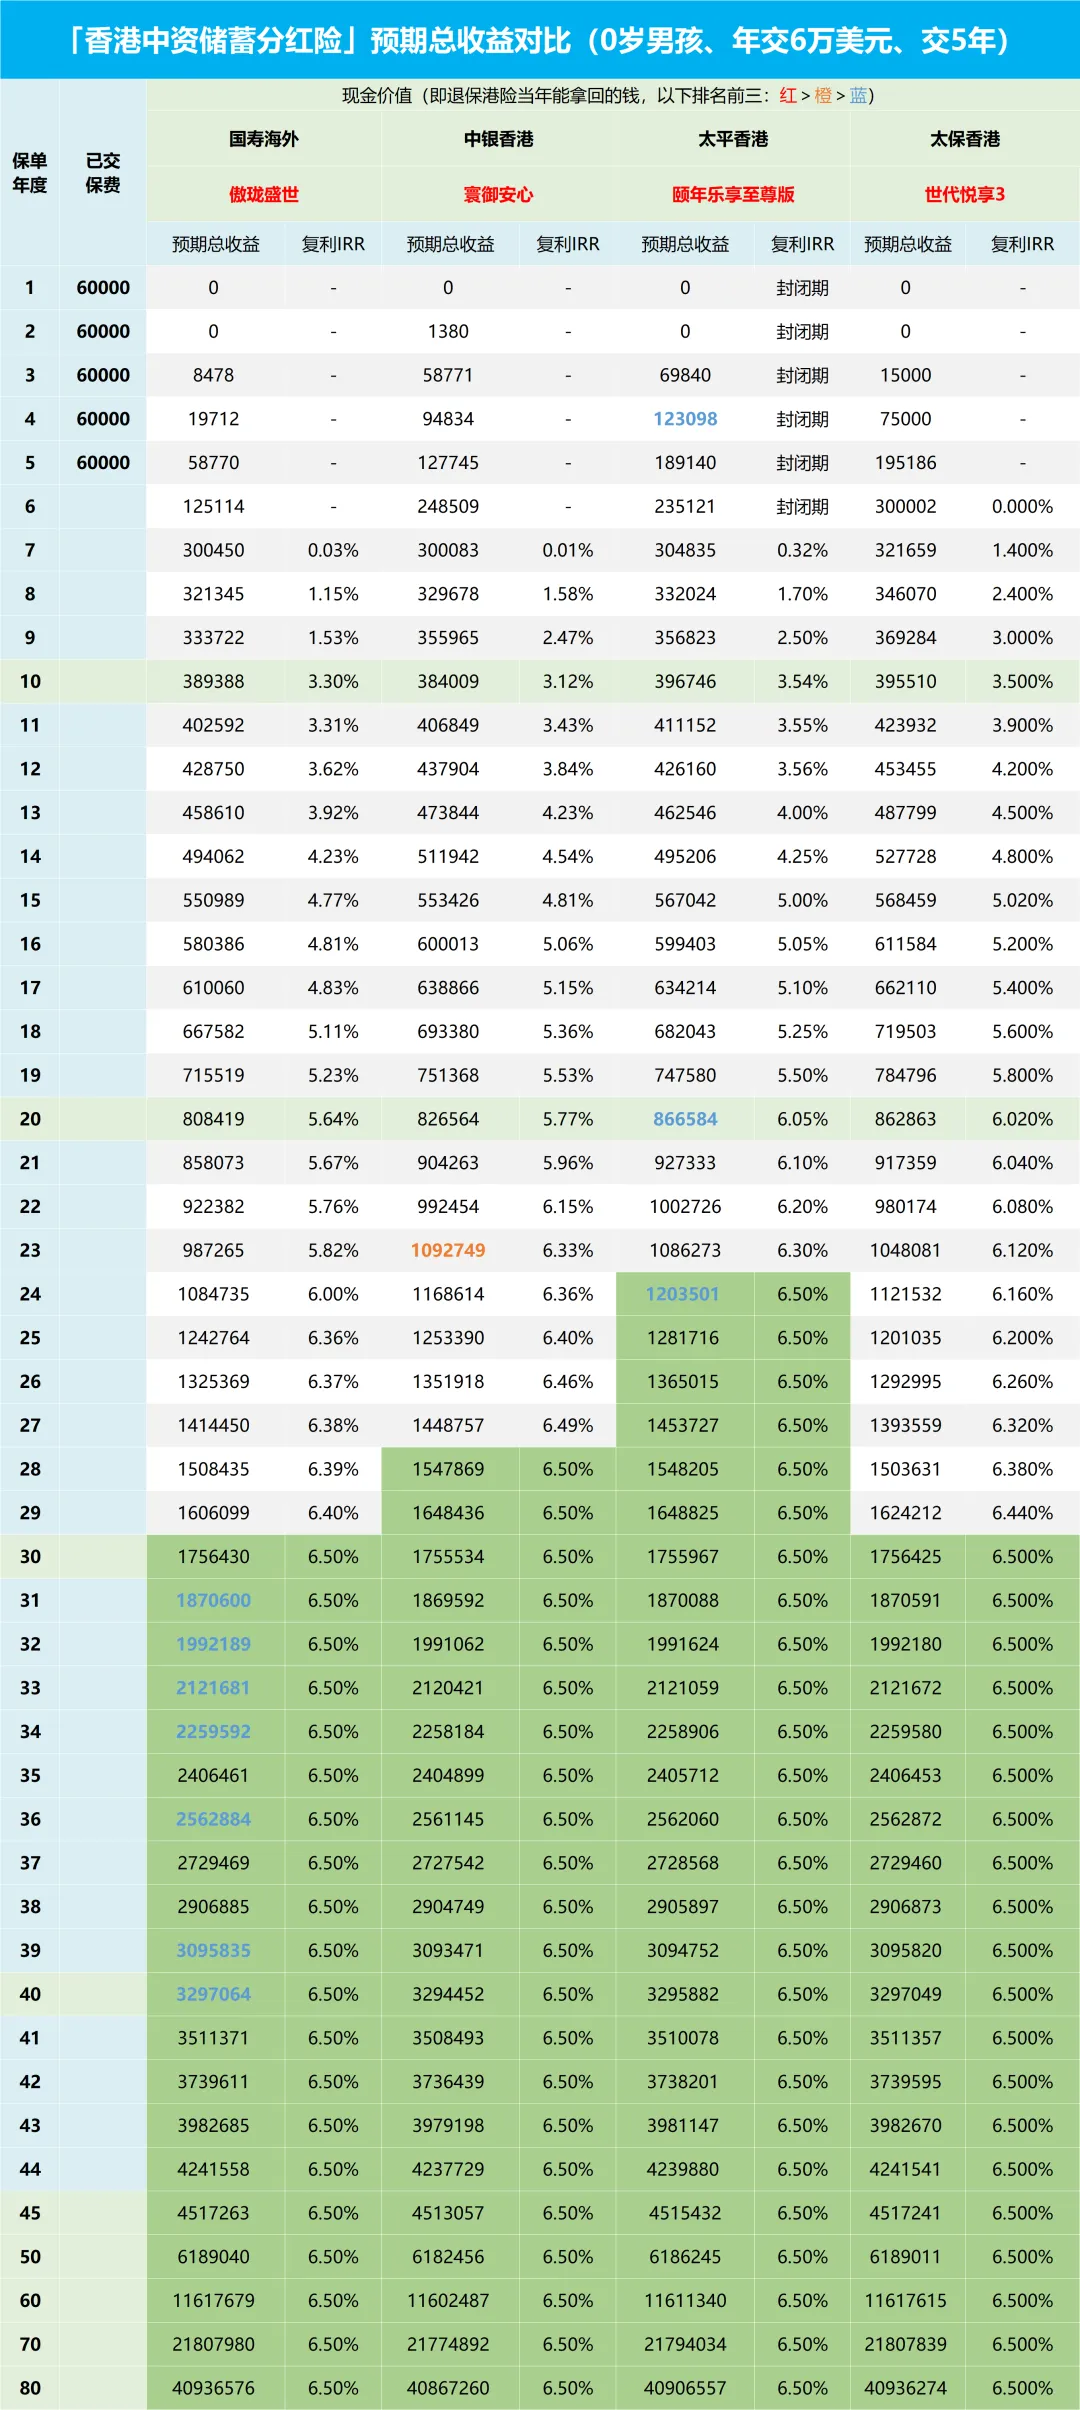
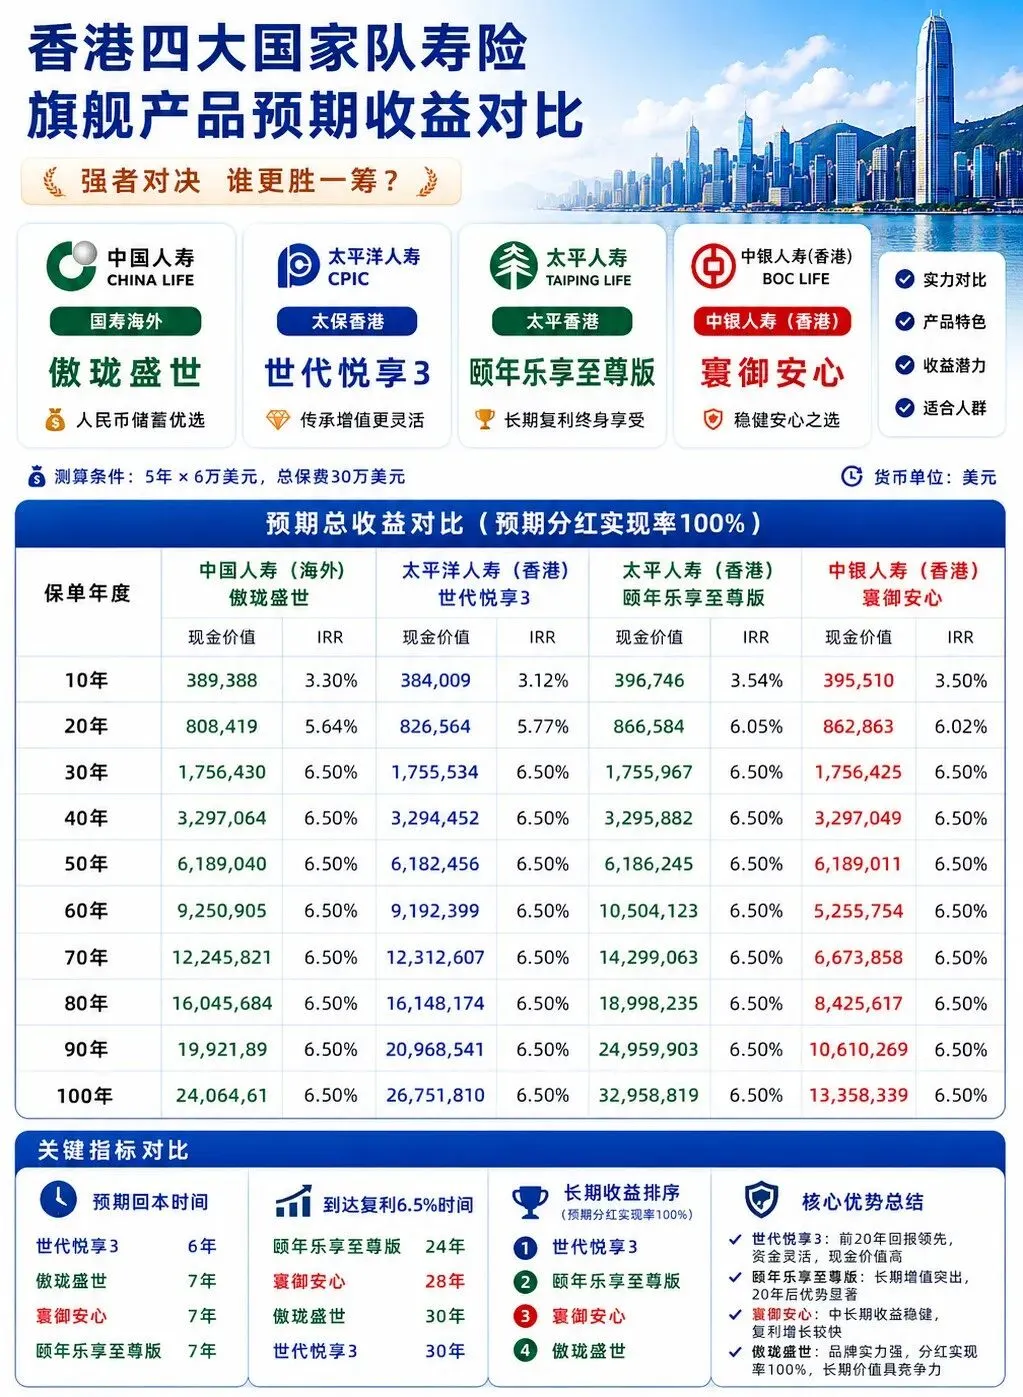
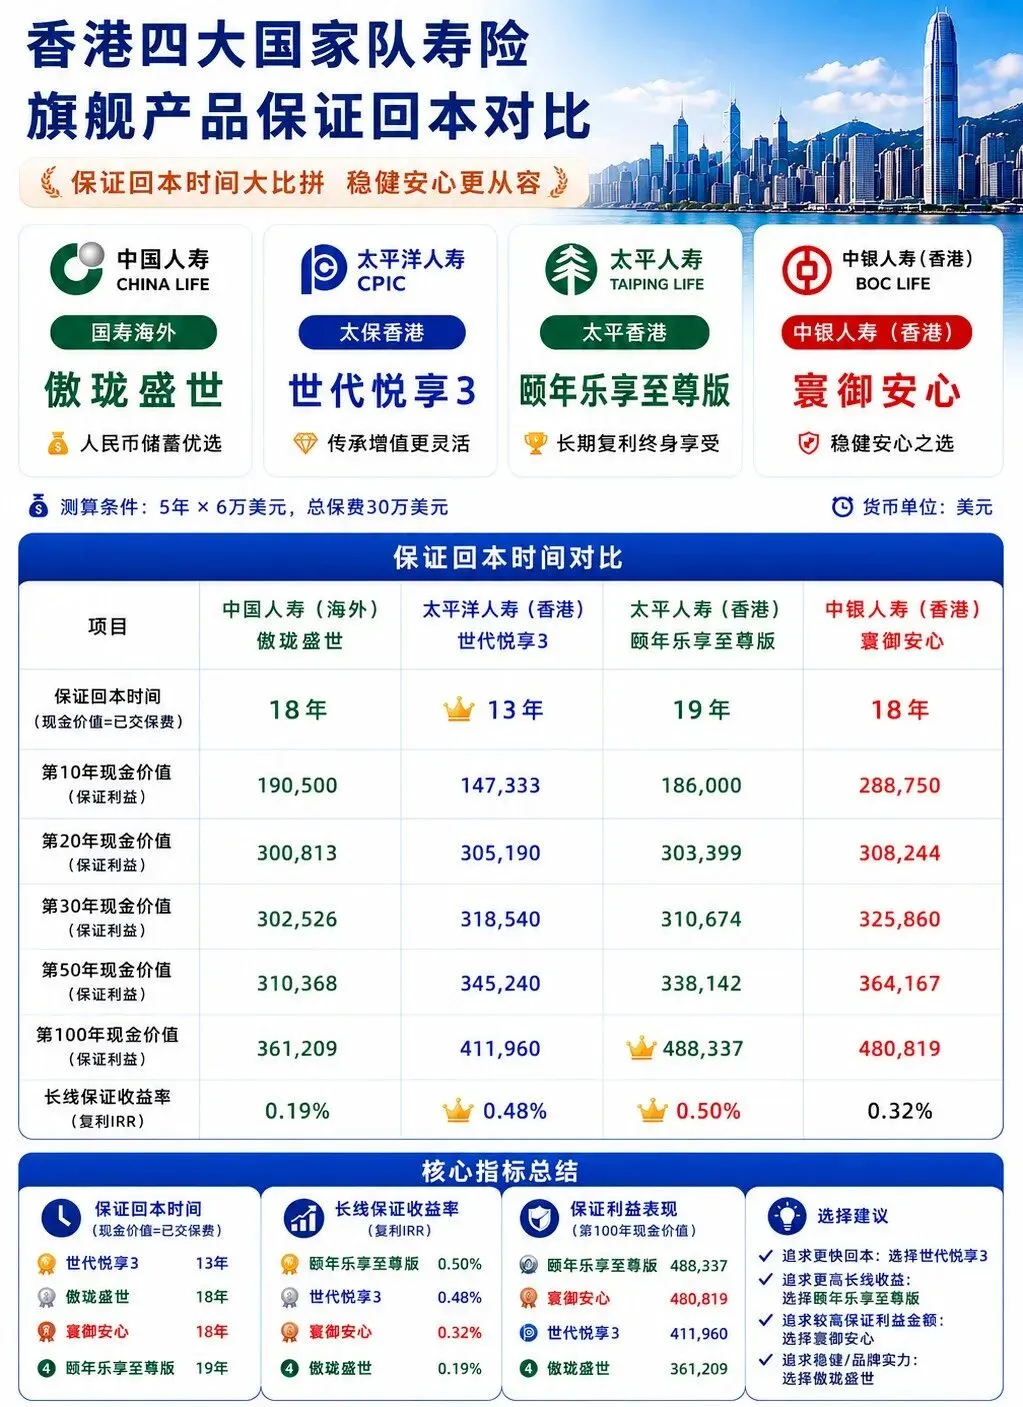
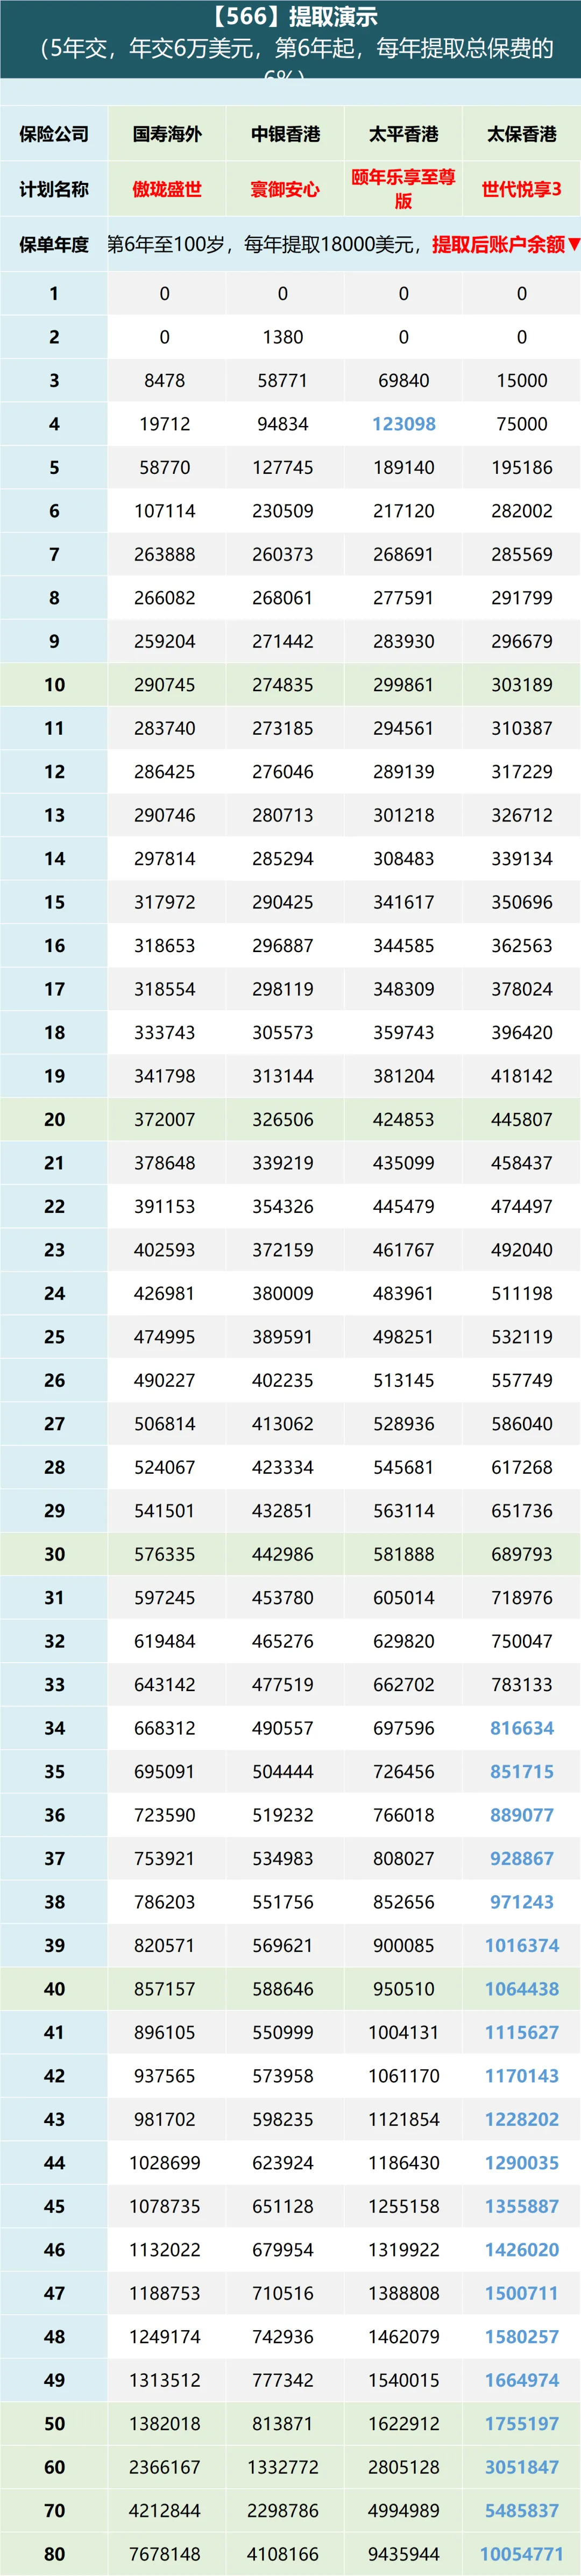
四家保司稳居港险第一梯队,市场表现力拉满,但各自旗舰产品的收益节奏、回本速度、取现适配场景差异极大。
今天,我们就来横向对比一下它们的旗舰储蓄分红产品。
分别是,
国寿海外「傲珑盛世」
太保寿险「世代悦享3」「世代鑫享」「鑫相伴」「鑫安逸」
太平香港「颐年乐享至尊版」
中银人寿「寰御安心」「月悦出息」
其中,有几款产品我得先筛出来。
它们本质都是高保证、高确定性的类型,今天我们讨论的是主流的低保证、高分红产品,无法强行放在一起对比。
比如两款超高保底的:世代鑫享保底2%,鑫安逸保底3.5%;
还有稳健现金流的:派息3.3%的鑫相伴,派息5%的月悦出息。
这些都不在我们今天对比的范围之内
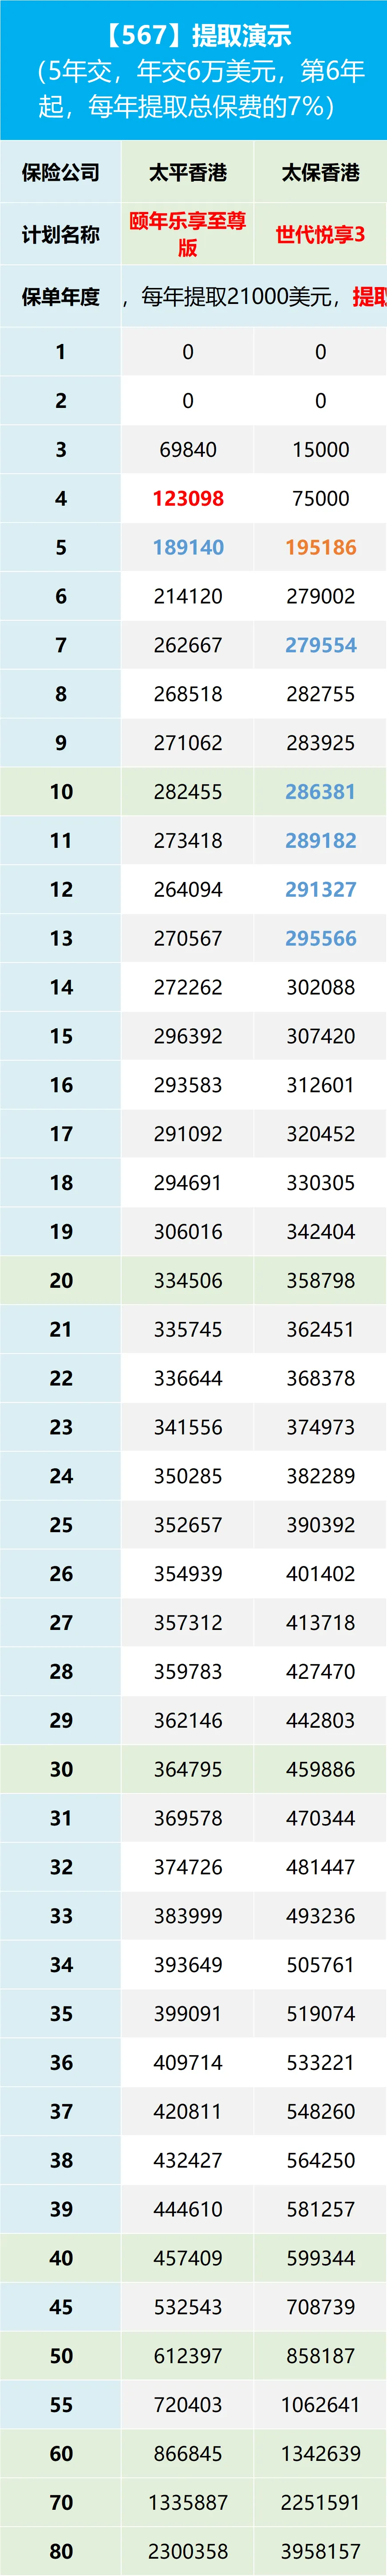
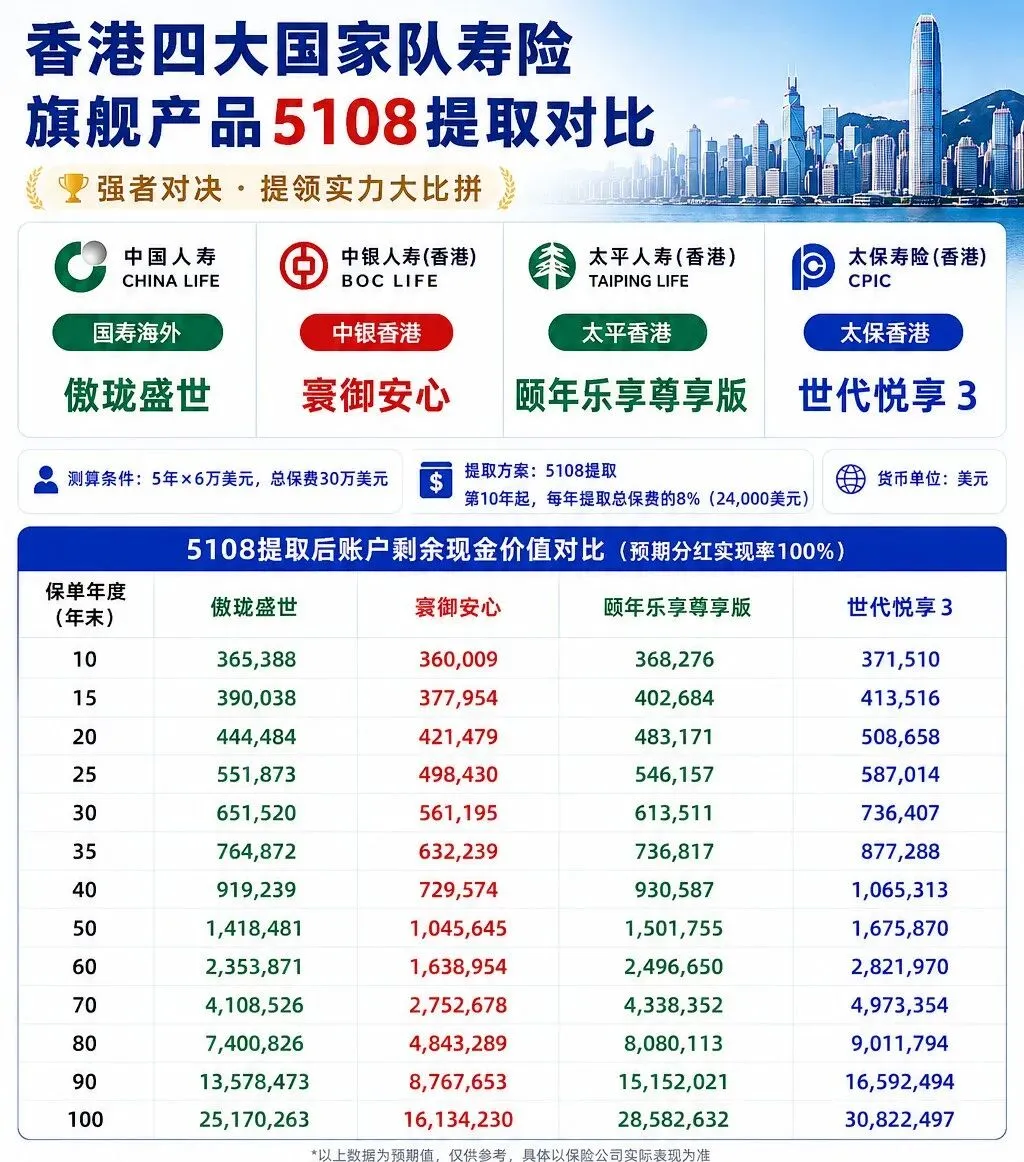
💡 侧重资产增值
▪ 20年内要用钱:优先世代悦享3,短期收益、提领能力双优;
▪ 20-30年中长期配置:首选颐年乐享至尊版,收益爆发力最强;
▪ 30年+家族传承:四款收益趋同,优选国寿傲珑盛世,品牌体量更大,分红实现率更稳。
💡 兼顾传承和现金流提取
选太保世代悦享3,13年保证回本、确定性强、复归红利友好,全提取场景无短板,有明确取钱需求的闭眼入,典型的中资产品天花板选手
💡看重公司品牌属性和长期能力
▪ 世界500强保险公司NO.1:国寿傲珑盛世,国家保险旗舰航母没有比它更放心。
▪ 香港银行系老牌稳健之选:中银寰御安心,深耕香港,市场份额大,且分红实现率数据足够稳。
💡跨境养老需求
选太保世代悦享3,太保家园全周期养老覆盖,国内养老社区规模品质第二(仅次于泰康),锁定内地一线城市高端养老社区的入住权,全提取场景优势,并用保单支付费用,一站式契合跨境养老全产业链场景。
延伸阅读:
免责声明:本微信公众号所载任何文章、音视频、数据及资料并不构成亦不应被诠释为向香港境外之任何人士招揽、要约、出售、提供、建议或游说购买任何保险产品。上述任何资料仅供参考,有关内容只属一般资讯,适用于身处香港人士。不应被视为并且不构成专业意见或任何产品或服务的要约、招揽或建议,亦不可视为任何产品或服务的销售邀请。本微信公众号所载的产品及服务不代表都适合或适用于所有个别人士或任何类别的人士, 就上述任何资料提及的主题作出任何决定前,建议向专业人士寻求独立意见。本微信公众号不就所载文章、音视频、数据及资料的准确性、完整性、可靠性或适合任何特定用途,作出任何明示或暗示的说明、保证或陈述,也恕不负责该等文章、音视频、数据及资料之任何错误、遗漏或过时(如有)。本微信公众号无意于中国内地向任何人士作分发或复制,明确表明概不因他人使用或诠释以上之任何资料而承担任何责任。
