有结节、预算有限,女性重疾险怎么选?聊聊完美人生8号
- 更新时间 2026-09-29 08:47:17
“我有甲状腺结节、子宫肌瘤,会不会被除外?”
“女性特定疾病,有没有额外赔?”
“保费别太贵,我预算有限。”
以前我遇到过不少重疾险咨询,想找一款保障不错的,身体条件不一定能过;能买的,又要看看有没有除外、保费会不会超预算。
最近研究了完美人生8号,我觉得这款可以重点聊聊。
自带女性特定癌症额外赔,一些常见体况有机会正常承保,价格也比较容易接受。前面几位客户关心的问题,它都有值得看的地方。
女性特定癌症,额外多赔10%
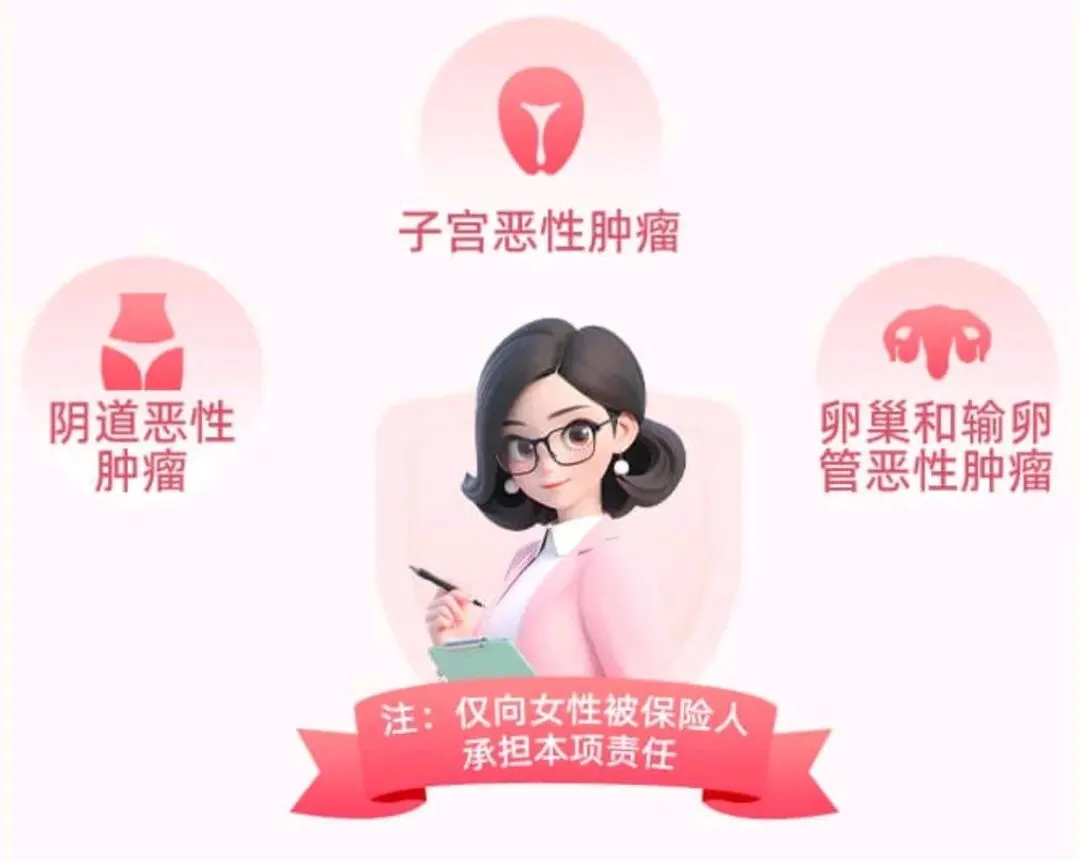
完美人生8号自带女性特定疾病保险金,不用另外加钱选。
卵巢癌、子宫癌、输卵管癌、外阴癌和阴道癌,符合约定的赔付条件,可以额外多赔10%基本保额。
买40万保额,就是额外4万元。
这点我觉得挺实用。生病以后,除了治疗,休息期间的生活费、请人照顾的费用也要考虑。能多一笔钱,安排起来会宽裕一些。
先赔过轻症,后来得了重度癌症,还能多赔一笔
这是另一个我比较喜欢的设计,是恶性肿瘤重度拓展保险金,也是自带的。
先得了符合约定的原位癌或轻度恶性肿瘤,L后面又得了重度恶性肿瘤,满足给付条件,可以额外多赔50%基本保额。
拿40万保额举个例子。
假设前面发生的原位癌或轻度恶性肿瘤符合轻症赔付条件,先赔12万元。后来又得了符合条件的重度恶性肿瘤,重疾赔40万元,癌症拓展金再赔20万元。
如果后一次癌症还在女性特疾的保障范围内,符合额外给付条件,就再多4万元。
前后累计赔付76万,相当于保额的190%
这两项额外赔付都是基础保障里自带的,对预算有限、又希望保障多一些的女性来说,挺有吸引力。
有结节、肌瘤,也有机会正常承保
子宫肌瘤、甲状腺结节、卵巢囊肿这些常见体况,完美人生8号都有机会按标准体承保,不用因为这项体况加费或除外。具体视检查报告确定,不确定可以咨询小林。
🌏 guangshenge
如果之前因为这些问题被除外过,可以再了解一下。能按正常条件保进来,对有体况的朋友来说,还是挺实用的。
完美人生8号支持预核保,有体况可以先做一下,看看能按什么条件承保,尽量避免直接申请后留下拒保、延期等记录。
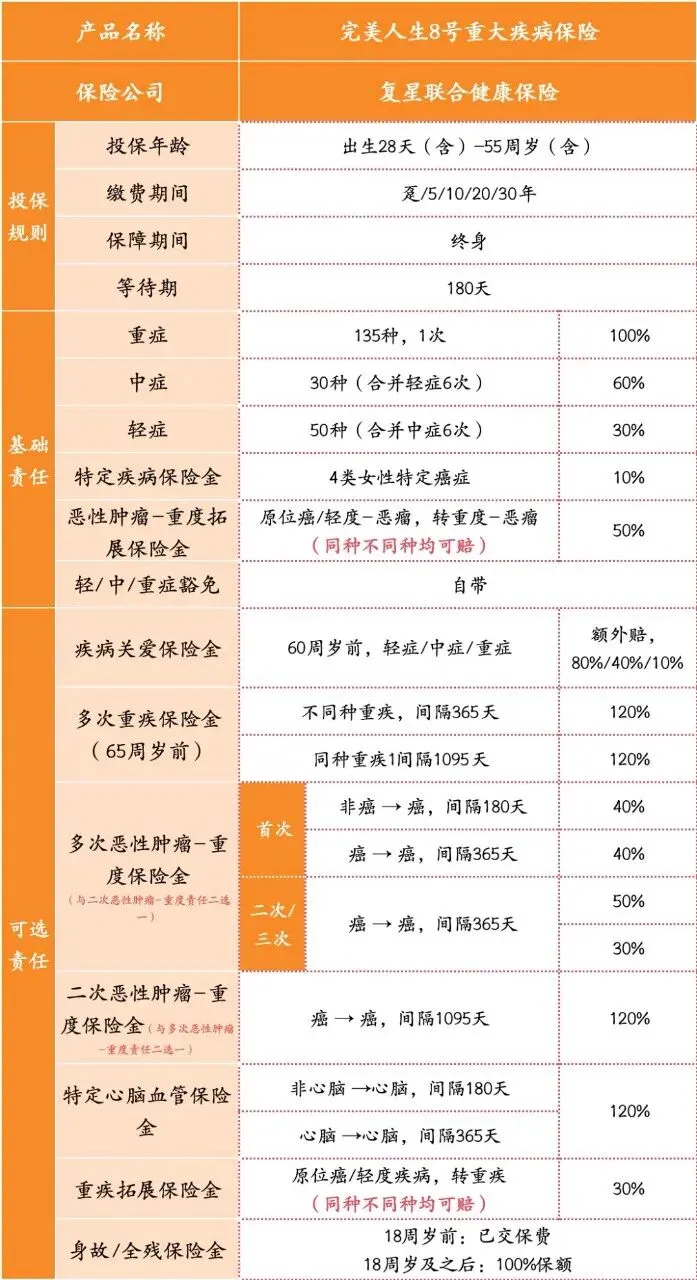
整体责任概况如下👇
一年多少钱?附加责任怎么选?
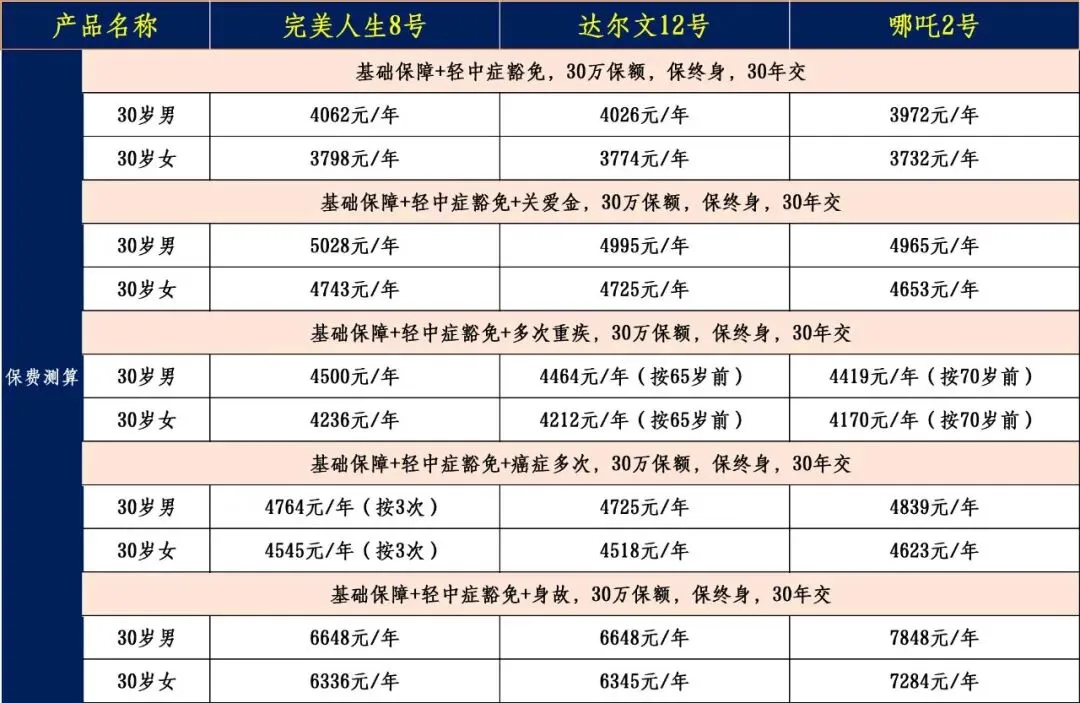
以30岁女性、30万保额、保终身、30年缴费为例,只选基础责任,参考保费是每年3798元。
如果想再加一些保障,几种方案的价格是这样的:
可以结合预算能力和保障需求灵活选择。
是否带身故责任,这里有一组价格,我觉得很值得对比下。
同样30岁女性、保终身、30年缴费:
- 50万保额,只选基础责任:每年6330元。
- 30万保额,加身故责任:每年6336元。
一年只差6元,重疾保额却差了20万。当然,后一个方案多了身故保障。
如果主要想给自己准备生病后的生活费、康复费,重疾保额又还不够,我会更倾向于前一种。
如果还有房贷、孩子需要照顾,身故保障也要安排。可以把重疾险加身故,与重疾险搭配定期寿险放在一起比较,看看哪种方案的保障期限和总保费更合适。
保费差不多,买到的保障却不一样。把具体方案列出来,比单看“哪个便宜”更容易选。
其他几项附加责任值不值得选?
疾病关爱金:想提高60岁前的保障,可以考虑。
符合约定时,60岁前首次重疾、中症、轻症分别额外赔80%、40%、10%基本保额。工作、养孩子的这些年,希望出险时能多拿一些钱,这项就比较实用。
癌症多次给付:比较在意癌症后续保障,预算够可以加。
首次赔付以后,如果又出现符合约定的癌症状态,达到间隔时间,还能继续申请给付。它和前面自带的“先轻后重多赔50%”是两项不同的责任。
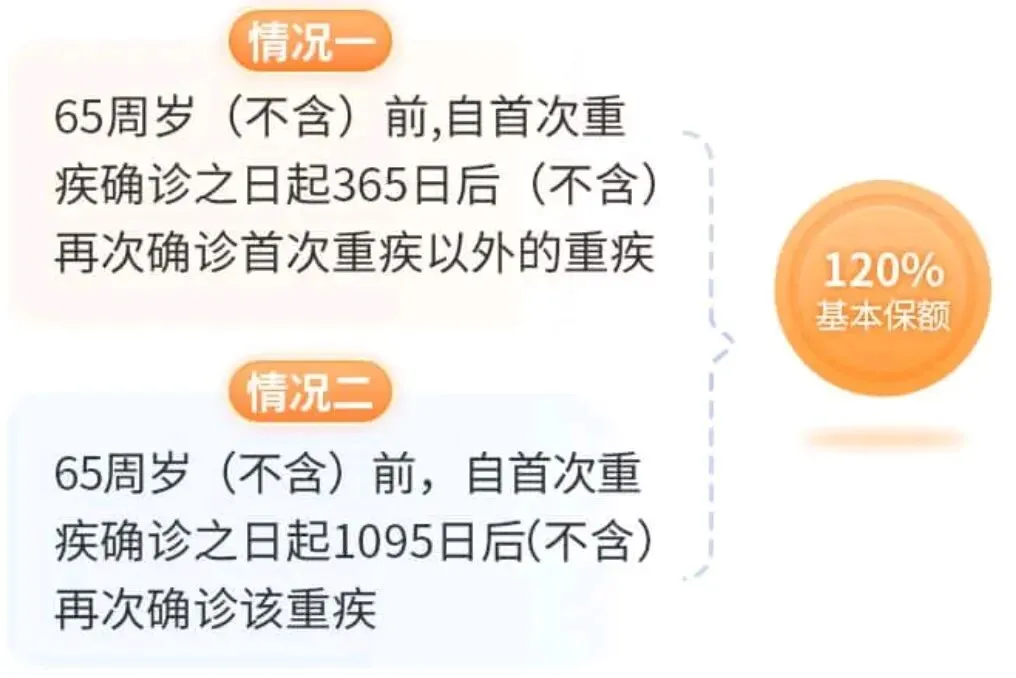
多次重疾:每年多交438元,也值得比较。
不过,这项有首次重疾发生年龄需在65周岁前、再次患病间隔等要求。
预算不多,不用一次把所有责任都加上。对目前重疾保额还不够的朋友,我会优先考虑提高保额;已有一定保障,再根据自己更担心的问题补充附加责任。
一年几千元,对有些人不算多,对有些人也需要认真安排。选30年缴费,就要考虑以后每年都要交的这笔钱,按自己能长期承担的预算来就好。
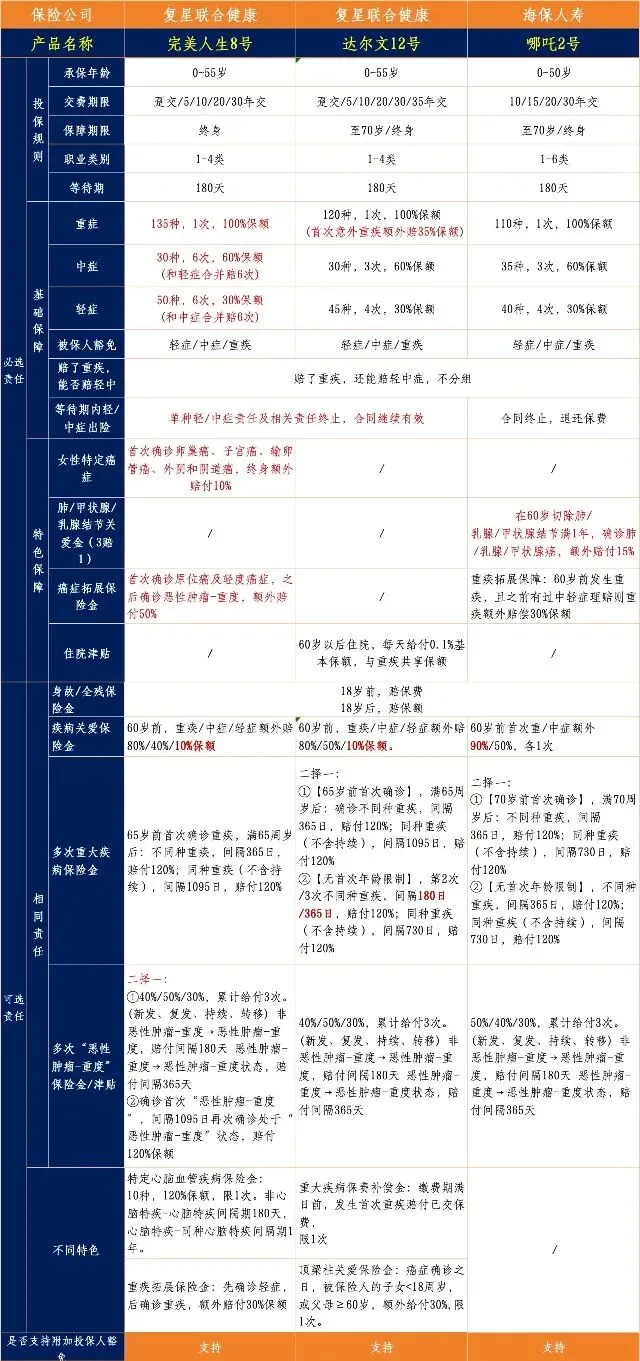
这款产品对比市面上其他热门的性价比高的重疾险产品怎么样?
我做了下对比,整体来说在女性特定疾病,重疾,轻中症上也比较有竞争力。
小林说几句
完美人生8号,我比较看好的是女性特疾额外赔和癌症拓展这两项责任,都是基础保障里自带的,不用再单独加钱。
再加上部分体况有机会标准体承保,有结节、肌瘤,又想给自己补充重疾保障的女性,可以重点了解一下。
对不少女性买重疾险,要求其实挺实在:身体有点小问题,希望还能买;预算有限,也希望保障够用。
我觉得能找到一份买得进、保费负担得起的保障,就已经挺好了。
如果你觉得文章对你有帮助,欢迎点个赞或者在看。
具体情况因人而异,如果想进一步了解这个产品、或者不确当前的健康情况能不能投,适不适合这款产品,也欢迎随时咨询我。
🌍:guangshenge
我是小林,累计给上千人做过保险咨询和规划,坐标广东,服务全国。 关注我,带你科学选保,不踩坑👇🏻👇🏻👇🏻
