56岁有肺结节和乳腺结节,医疗险怎么选?四款产品拆给你看
众民保百万医疗2026、众民保中高端2026、尊享e生百万医疗2026、尊享e生中高端医疗2026。名字只差两个字,能不能买上、买上赔不赔,却是两条完全不同的路。
左边两条线 不看健康 | 右边两条线 看健康但责任更全
四款产品都出自众安保险,却分成两条互不相同的产品线。左边众民保,投保不问健康;右边尊享e生,要过健康告知与智能核保。本篇用一位 56 岁、有肺结节和乳腺结节的女性做样本,把四款的特点、区别、适用人群一次讲清。
① 众民保·百万医疗2026
0 至 105 岁、无健康告知、不限职业;社保内外合并 1.5 万年度免赔;臻选版 250 种特药含 7 款 CAR-T,新增 16 种疾病康复责任,还有「连续投保满 3 年」的相伴权益。适合高龄、体况复杂的人先兜住底。
② 众民保·中高端2026
无健康告知叠加 0 免赔,100 种重疾可去特需、国际、VIP 部;一般既往症含 1 至 3 级结节照样按规则赔付。本篇案例的首选。
③ 尊享e生·百万医疗2026
有健康告知,但责任最完整,2026 版把康复责任写进合同;9 大类约 70 种疾病可智能核保,除外结论 1 至 3 年后有机会转标体。
④ 尊享e生·中高端医疗2026
计划二把癌症及特定疾病医疗扩展到特需、国际、VIP 部;免赔额 0 或 5000 可选,加油包与家庭折扣齐全,适合体况干净又想提升就医体验的人。
本文数据来自 众安保险及其渠道公开产品资料、产品说明书与公开测评(均为 2026 版)。保险责任以保险合同与电子保单为准,核保与理赔结论由保险公司决定。
01
PART
先分清两条产品线,再谈谁更好
POSITIONING
这四款常被放在一张表里比。它们不是同类竞争关系,而是两条互补的产品线,一条解决「买不上」,一条解决「保障不够好」。
众民保这条线
投保时不填健康告知,带病也能投。除 5 类严重既往症外,一般既往症在等待期后按规则赔付。目标人群很明确,就是体检有异常、年纪偏大、被常规医疗险拒过或除外过的人。
尊享e生这条线
有健康告知,要过智能核保。既往症不赔,但保障层级更高,医院范围能到特需、国际、VIP 部,加油包与责任完整度也更足。适合体况基本干净、想要更好就医资源的人。
挑选顺序 先答一道题,我这份体检报告能过健康告知吗?过不了,右边两款就不是选项,直接看左边;过得去,再在两条线里比保障层级。
02
四款逐一拆开看
PRODUCT BY PRODUCT
① 门槛几乎为零
0 条健康告知、不限职业,出生满 30 天至 105 周岁都能首投,重新投保可至 105 周岁。等待期 30 天,意外 0 天。
② 免赔额合并,理赔门槛下降
2026 版把医保内外合并成一个 1.5 万元年度免赔额,不再分开计算,更容易达到理赔标准。臻选版经社保结算后 100% 赔付,经典版 80%。
③ 特药与康复升级
臻选版院外特药从 124 种扩到 250 种,含 7 款 CAR-T;质子重离子取消定点医院限制;新增 16 种特定疾病康复住院医疗,100 万保额、0 免赔。
④ 满 3 年有长期权益
连续不间断投保满 3 年,第 4 年起二选一。一是严重既往症住院可赔,首年 30%,每年递增 10%,最高 70%;二是免赔额每年降 1000 元,最低降到 1 万元。
1 年期产品,不保证续保;5 类严重既往症及其并发症不赔;一般住院仍有 1.5 万元免赔额,几千元的小额住院基本够不上理赔。
适合 高龄、体况复杂、买不到常规百万医疗的人,也适合作为父母的基础兜底;身体条件能过健康告知的人,可以优先考虑责任更全的产品。
① 0 免赔,小额住院也用得上
2 万元以内的费用赔 60%,2 万元以上赔 100%。普通百万医疗 1 万免赔常常打不满,住院花三万只能报两万,这一条差别很实在。
② 100 种重疾能去特需
确诊约定的 100 种重大疾病后,可到二级及以上公立医院特需部、国际部、VIP 部就医,0 免赔、100% 报销,也绕开了普通部的排队与控费限制。
③ 医院范围更宽
公立医院普通部之外,另含 183 家指定民营医疗机构;质子重离子机构扩展到 3 家,就医选择比前代宽。
④ 一般既往症可保可赔
甲状腺结节、乳腺结节 1 至 3 级,肺结节 8mm 及以下且无恶性描述的,属于一般既往症,等待期后相关治疗可按规则赔付。只有 5 类严重既往症及其并发症除外。
⑤ 可选特需加油包
加购后一般疾病也能去特需、国际、VIP 部,300 万保额,年免赔 2 万元,100% 赔付。重疾之外还想住得舒服的人可以加。
1 年期产品,不保证续保;5 类严重既往症及其并发症不赔;特需加油包有 2 万元年免赔额,小病小痛去特需基本用不上,它主要解决的是「万一要住院,能住进优质病房」。
① 责任最完整
住院、特殊门诊、门诊手术、住院前后 30 天门急诊、外购药械、院外特药、质子重离子一应俱全,百万医疗该有的责任基本不缺,还可按需加购门急诊、重疾、住院津贴等加油包。
② 新增康复责任
16 种特定疾病,确诊后 180 天内的康复住院费用,100 万保额、0 免赔;33 家指定康复医院赔付 80%,其他二级公立及扩展民营机构普通部赔付 60%。康复费用在多数百万医疗里属于免责,这条是 2026 版的突破。
③ 核保比过去友好
9 大类约 70 种疾病可智能核保,符合条件先给出「除外 1 至 3 年」的结论,满期未理赔自动转标体。老客户支持核保复议,相同疾病有机会直接免除除外期限。
④ 版本逐年迭代
主险每年升级,责任随版本更新,老客户通常可以跟着升级,不必自己重新挑产品。
有健康告知,且受特殊职业类别表限制;既往症不赔;1 年期需审核续保,产品停售不再接受投保;0 免赔类加油包出险理赔后不可重新投保。
适合 体检基本干净、想用一份责任最全的百万医疗打底的人;也适合体况有轻微异常但能过智能核保的人。
① 两个计划分层
计划一限二级及以上定点医院普通部;计划二把癌症及特定疾病医疗扩展到特需部、国际部、VIP 部,床位费限 3000 元/天。一般医疗两个计划都限普通部。
② 免赔额可选
可选 0 免赔或 5000 免赔,与外购药品及器械共享年免赔额,其余必选责任 0 免赔;经社保结算 100%,未经社保 60%。
③ 加油包与折扣灵活
门急诊、互联网药品、重大疾病、住院津贴等可按需加购;家庭单 2 人 95 折、3 人 9 折、4 人 85 折、5 人及以上 8 折,无理赔续保再享优选体 95 折。
④ 结节有机会过核保
智能核保对甲状腺结节、乳腺结节 1 至 3 级与肺结节小于 6mm 开放,符合条件有机会正常承保或除外承保;健康好转后还能申请核保复议。
不保证续保,停售不再接受投保;既往症首次投保不赔;一般医疗仍限普通部,特需只覆盖癌症及特定疾病责任;附加责任需经审核才能重新投保。
适合 想要特需、国际部就医资源,又愿意走核保流程的中老年人与家庭。
03
六个关键差异,决定你怎么选
SIX DIFFERENCES
把四款放在一起,真正影响选择的只有六件事。
① 投保门槛
左边两款不问健康,右边两款要看报告。56 岁的体检结论上只要有肺结节或乳腺结节,健康告知这一关就是分水岭。
② 既往症怎么处理
这是最大的差别。众民保把一般既往症纳进来,等待期后能赔;尊享e生对既往症一律不赔,只能靠核保结论把它单独摘出去,也就是除外承保。
③ 医院范围
众民保中高端自带 100 种重疾特需,还能加购特需加油包;尊享e生中高端的特需写在计划二的癌症及特定疾病责任里。要「重疾住得好」,前者更直接。
④ 免赔额结构
众民保中高端是 0 免赔结构,2 万以内赔 60%;尊享e生中高端 0 或 5000 可选;两款百万版都有一万元以上的免赔门槛。就医金额不大时,这一条决定你能不能拿到钱。
⑤ 特药与康复
众民保臻选版 250 种特药含 7 款 CAR-T、质子重离子不限机构;尊享e生 2026 把 16 种疾病康复责任写进合同。按家族病史和就医习惯取舍。
⑥ 续保与停售
四款都是 1 年期,到期要重新投保并经审核,产品停售都不再接受投保。众民保多一条满 3 年的相伴权益,尊享e生靠每年版本迭代维持责任不缩水。
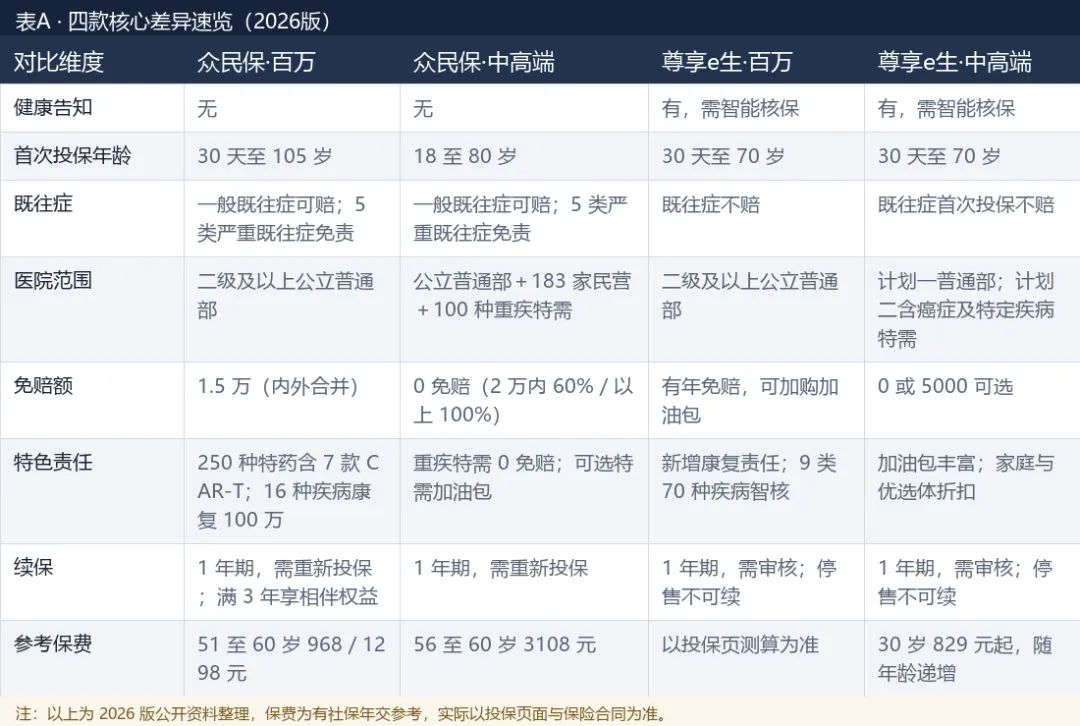
表A · 四款核心差异速览(数据来自 众安保险公开产品资料与渠道公开测评)
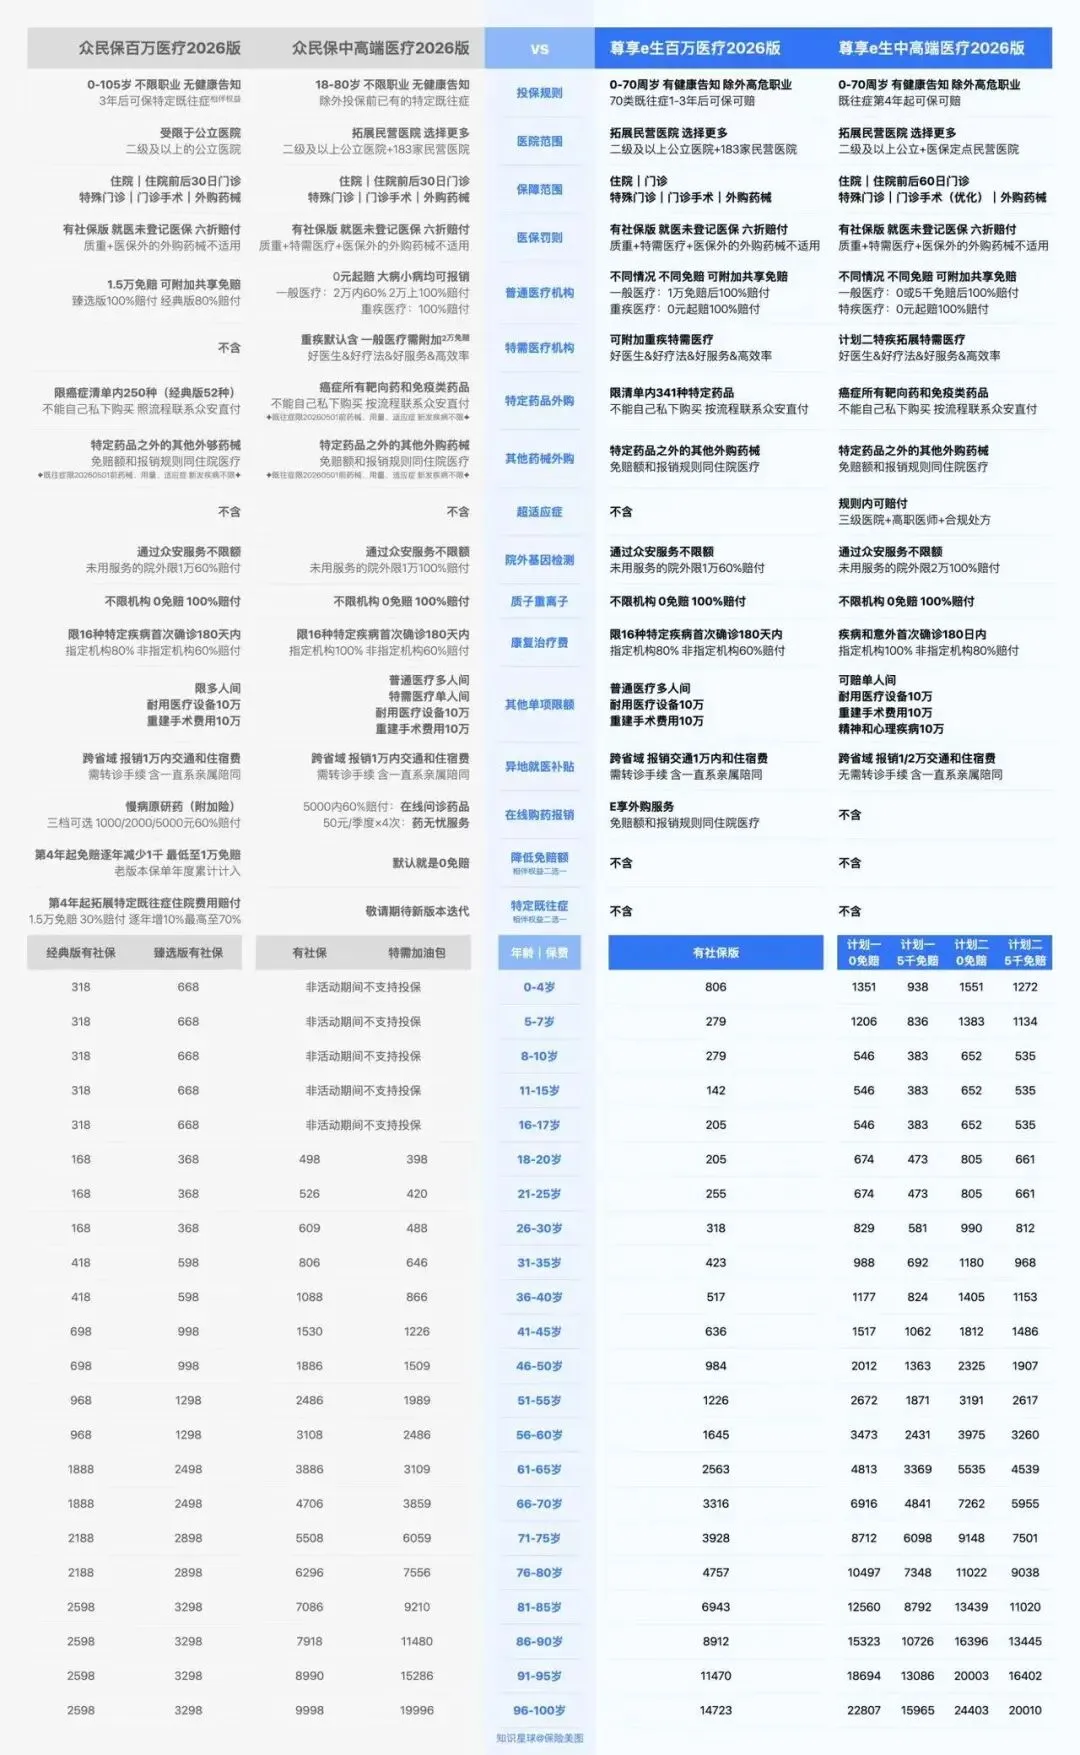
下面这张是官方渠道流出的完整责任与费率对照表,含各年龄段保费,信息量大,建议放大了看。
四款完整责任与费率对照表(素材来自 众安渠道公开资料,仅供对比参考)
04
56岁案例:肺结节+乳腺结节怎么选
CASE STUDY
先把人设说清。女性,56 岁,有社保,体检发现肺结节和乳腺结节,没有恶性肿瘤确诊记录,也没有其他严重既往症。这个体况,在医疗险里属于典型的非标准体。
她真正的问题不是买不买得起,而是两件事,买不买得上,买上之后赔不赔。
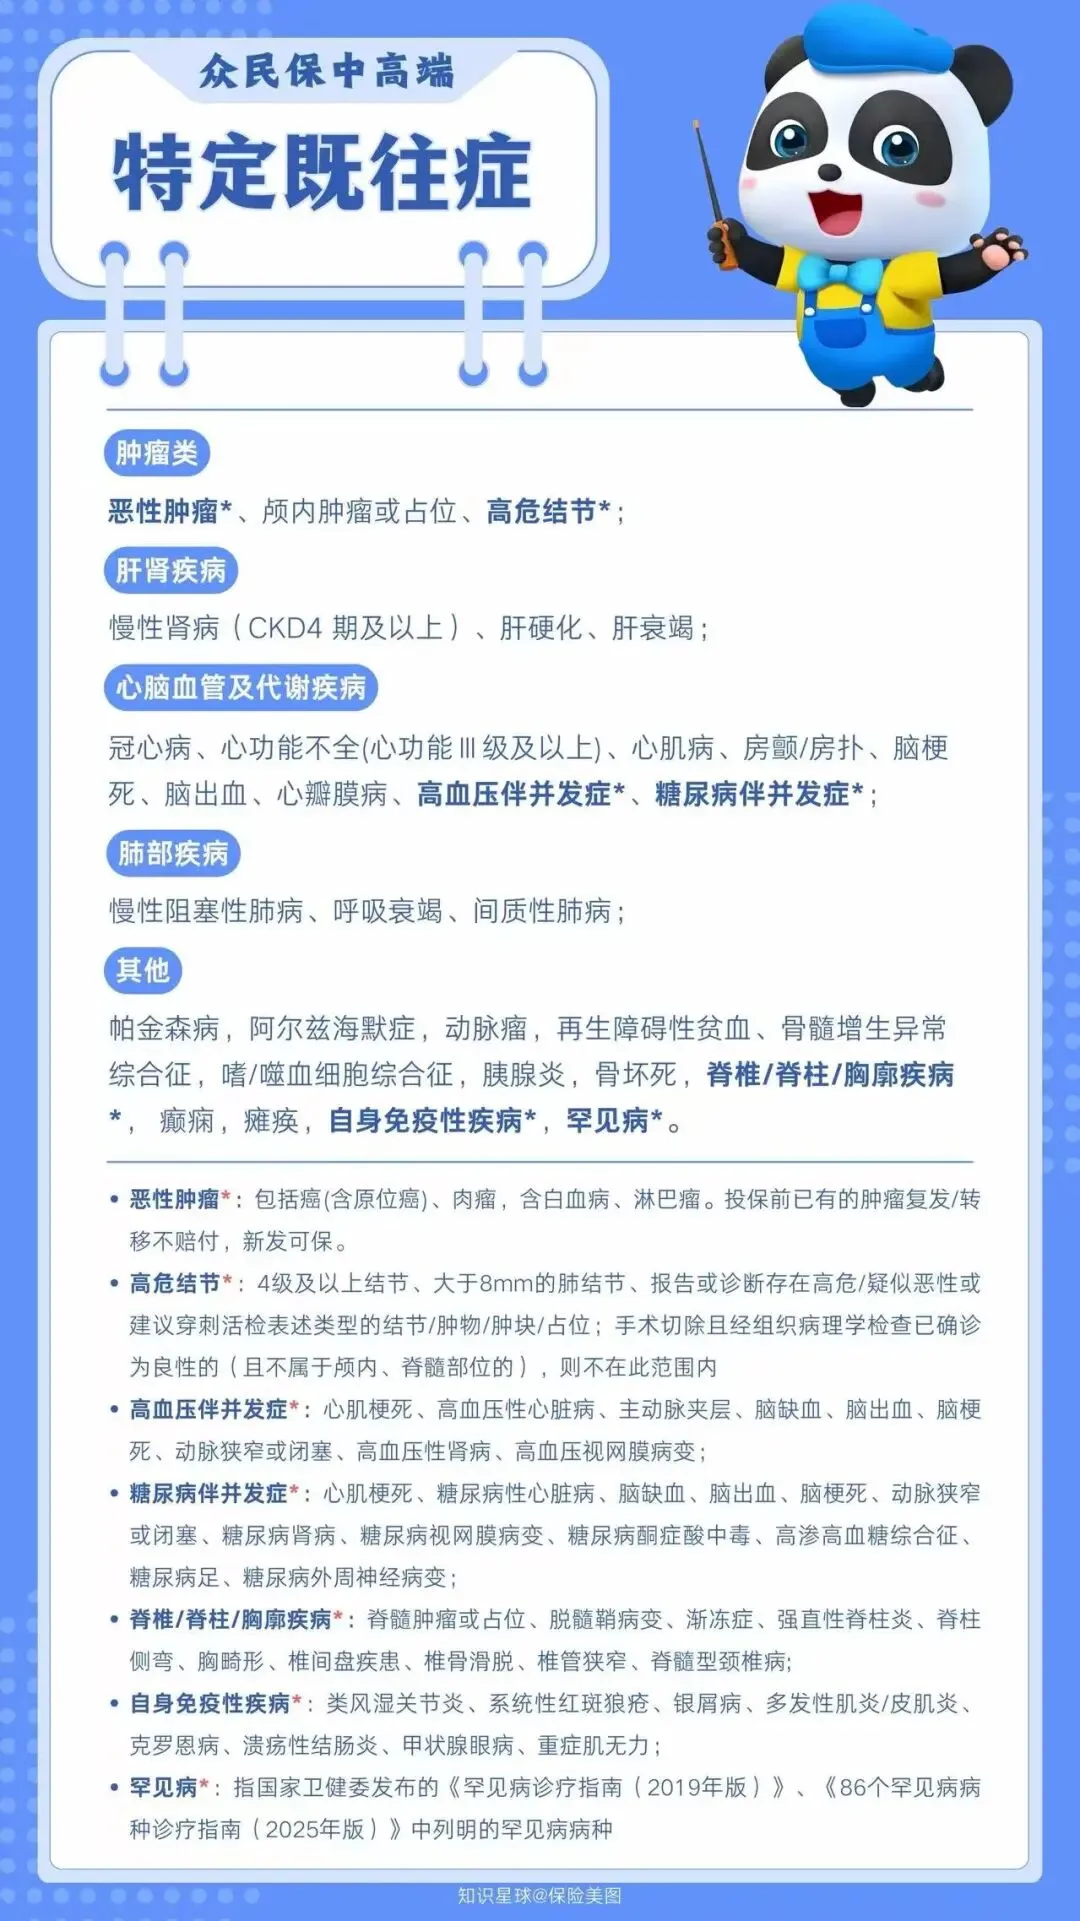
结节不等于重病,但在核保里它有明确的判断参数。众民保中高端把高危结节划定为下面几种情况(见下图)。
众民保·中高端2026 特定既往症清单(素材来自 众安渠道公开资料)
第一条线 · 分级
4 级及以上结节,或报告、诊断写明高危、疑似恶性、建议穿刺活检的,直接归入肿瘤类严重既往症。甲状腺结节与乳腺结节 1 至 3 级属于一般既往症。
第二条线 · 尺寸
肺结节大于 8mm 归入严重既往症;8mm 及以下且没有恶性描述的,属于一般既往症。这里要留意,尊享e生中高端的智能核保只对肺结节小于 6mm 开放,门槛比众民保更紧。
第三条线 · 有没有结论
已经手术切除、且经组织病理学检查确诊为良性的结节,且不在颅内或脊髓部位,不列入严重既往症。也就是说,拿到一份良性结论,往往比模糊的「随访观察」更有价值。
这三条线,决定了同一份体检报告在不同产品里的命运。
比如乳腺结节 2 级、直径 8mm 以下,肺结节 5mm 以下且报告只写随访观察。这种体况下,两款产品的差距一眼可见。
选众民保中高端
无健康告知,直接投保。等待期后因这颗结节住院治疗,符合条件可以正常理赔。这是它和市面上多数医疗险最大的不同,不是把你摘出去,而是把你纳进来。
选尊享e生中高端
有机会通过智能核保,但结论多是除外承保,也就是结节相关治疗不赔,其他疾病照赔。除外期限通常 1 至 3 年,满期未发生理赔后有机会转标体。
如果结节 4 级以上、肺结节大于 8mm,或者报告里出现了高危、疑似恶性、建议穿刺活检这类表述,产品选择会迅速收窄。
众民保中高端 · 仍然可以投
无健康告知意味着没有拒保风险。区别只在于这颗结节被列为特定既往症,结节相关治疗不赔;但其他疾病,比如心梗、脑卒中、糖尿病并发症住院,照样按规则赔付。这份保单的价值,从「保这颗结节」变成了「保她余下所有不确定的疾病风险」。
尊享e生中高端 · 基本买不上
健康告知明确问询乳腺结节 4 级以上、肺结节 6mm 以上以及各种息肉、肿块、占位,这些都超出了智能核保的范围;恶性肿瘤、冠心病等则直接不予承保。核保结论由保司给出,通常没有回旋余地。
所以 对 56 岁、带着结节的她来说,众民保中高端不是退而求其次,而是少数能同时做到「今天买得上」和「除这颗结节之外都赔得到」的方案。
05
另一条路:能接受三年,尊享e生中高端也可以
THE THREE-YEAR PATH
如果她的结节恰好落在智能核保能过的区间,并且愿意承担一段时间的保障缺口,就还有第二条路。
尊享e生中高端的除外规则
智能核保对结节类给出的除外期限通常是 1 至 3 年,这段时间内该结节相关治疗不赔;满期未发生理赔,除外自动失效,保单按标准体继续承保。
不间断续保满 3 次的加成
尊享e生中高端PLUS版2026的规则里,不间断重新投保满 3 次后,既往症也能纳入赔付范围。前三年风险自留,第四年起这份保单的既往症限制会松开。
要付的代价
前 1 至 3 年结节相关责任确实不赔;每年续保需要保司审核通过,产品停售就不再接受投保;56 岁投保尊享e生中高端的保费,通常高于众民保中高端。
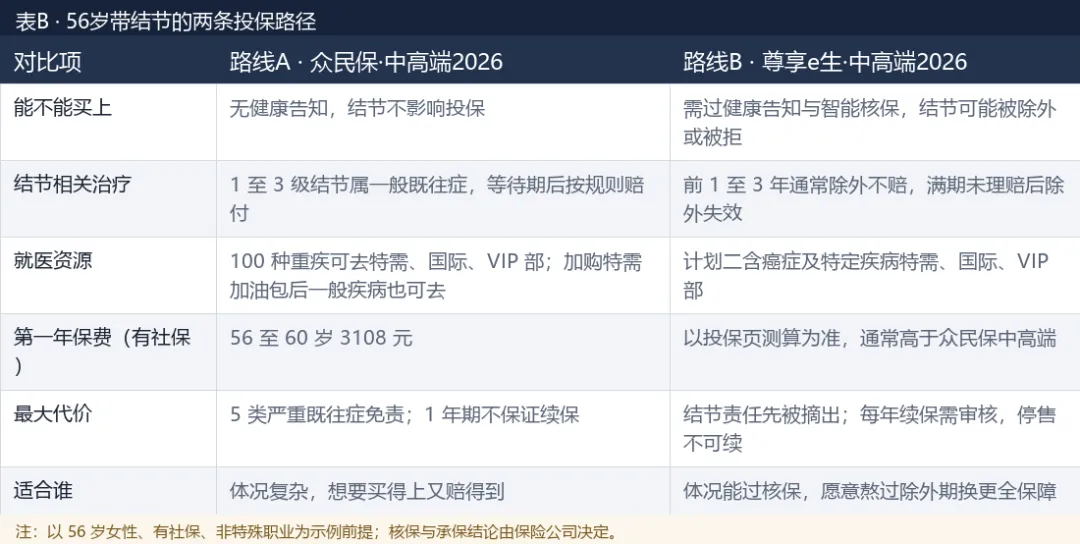
表B · 两条投保路径对比(保费为有社保年交参考,以投保页面为准)
一句话取舍。她最在意结节今天就有人赔,走路线 A;最在意特需、国际部这类就医资源,并且能接受前三年自己扛,走路线 B。两款不是二选一的对立关系,而是先后顺序问题。
06
四款分别适合谁
WHO IT FITS
要买得上、还要赔得到 → 众民保·中高端2026
无健康告知、0 免赔、一般既往症可赔、重疾可去特需。体况复杂的中老年人优先看这一款,本篇 56 岁案例的首选。
高龄、结节多、只想守住大病 → 众民保·百万医疗2026
0 至 105 岁可投,臻选版特药到 250 种,保费更亲民。用最低门槛把大额医疗支出兜住,小额自留。
体检干净、要一份责任最全的打底 → 尊享e生·百万医疗2026
过得去健康告知的话,责任完整度和核保复议的友好度都值得,尤其康复责任和大额特药。
要特需资源、愿意走核保 → 尊享e生·中高端医疗2026
计划二把特需、国际、VIP 部写进癌症及特定疾病责任,免赔额可选 0,加油包和家庭折扣都灵活。
07
一句话总结
BOTTOM LINE
先过核保这一关,再谈保障档次 56 岁带结节的人选医疗险,不是从表格里挑责任最多的那一栏,而是从「能买上、且除这颗结节之外都赔得了」的那一栏开始。众民保中高端解决的是今天的问题,尊享e生中高端解决的是三年后的问题。
医疗险为 1 年期产品,条款上不承诺保证续保,续保需经保司审核,产品停售不再接受投保;既往症、特定既往症的认定以条款与保单约定为准;本文基于公开资料整理,仅作产品信息梳理,不构成投保建议,具体以保险合同、投保页面与保司最新规则为准。
08
常见问题
FAQ
Q1:有结节,买众民保中高端一定过吗?
无健康告知意味着投保环节不会因为结节被拒,但最终承保仍需通过保司风控。高危结节会被列为特定既往症,相关治疗不赔,其他疾病不受影响。
Q2:0 免赔是不是住院花的都报?
不是。众民保中高端是 2 万元以内赔 60%、2 万元以上赔 100%,报销范围仍以条款约定的合理且必要的医疗费用为准,非责任范围的项目不在内。
Q3:5 类严重既往症具体指什么?
分为肿瘤类、肝肾疾病类、心脑血管及糖脂代谢疾病类、肺部疾病类,以及其他一组疾病,如帕金森病、阿尔茨海默症、动脉瘤、自身免疫性疾病、罕见病等。上述既往症及其并发症不赔。
Q4:众民保中高端和普通百万医疗,免赔额差在哪?
普通百万医疗通常 1 万免赔、社保内外分开计算,小额住院常常够不上门槛。众民保中高端是 0 免赔结构,2 万以内按 60% 赔,住院金额不大时更容易拿到钱。
Q5:尊享e生中高端和尊享e生百万医疗差什么?
主要差医院范围与免赔额。中高端版计划二可覆盖特需、国际、VIP 部(限癌症及特定疾病责任),免赔额可选 0 或 5000;百万版限二级及以上公立医院普通部,靠加油包做补充。
Q6:现在买,第二年会不会不让续?
这四款在条款上都不承诺保证续保,每年需要重新投保并经保司审核,产品停售后不再接受投保。众民保的相伴权益是在此基础上给到满 3 年的长期激励,不等于保证续保。
作者|王海涛 · 中央财经大学 · 高端医疗专家 · 保险金信托专家
如果这篇帮你理清了四款医疗险的取舍,点赞 · 在看 · 收藏,顺手转给家里正在为体检报告发愁的人。
THANKS FOR READING