高净值客户养老怎么选产品?趸交养老年金险靠谱吗?
- 更新时间 2026-09-28 20:57:40
养老这件事,越早想清楚越从容。
手里有积蓄的人,面临的往往不是钱够不够的问题,而是钱放在哪里才能在几十年后依然稳定增值、持续产生现金流。
把钱放在银行,利率一直在下行。
放进股市,波动太大,退休后的生活经不起大起大落。
买房子收租,管理成本高,流动性也差。
所以越来越多的人开始关注一种方式:一次性拿出一笔钱,换一份写到合同里、每月按时到账的养老金,活多久领多久,不用操心市场变化,也不用担心人走了钱没花完。
这就是趸交养老年金险的逻辑。
今天咱们就拿新华人寿快享福5号年金险分红型来具体聊聊,
高净值客户做养老规划,到底该怎么选产品,趸交的方式靠不靠谱。
一、高净值客户养老怎么选产品,趸交养老年金险靠谱吗?
高净值客户做养老规划,核心诉求通常集中在几个层面。
第一是确定性,退休后每年能拿到多少钱必须写进合同,不能靠猜。
第二是长期性,养老不是三五年的事,是从60岁一直用到80岁、90岁甚至更久的规划。
第三是灵活性,万一遇到急用钱的情况,保单能不能支持周转。
第四是附加价值,比如养老社区的入住资格、高端医疗服务等配套权益。
带着这几个标准来看,养老年金险确实是高净值人群做养老规划时值得重点考虑的工具。
而趸交方式,也就是一次性交清保费,在这类规划中有其独特的优势。
趸交最大的好处是一次性锁定利率和保障,
后续不需要每年操心交费的问题,尤其适合手头有闲置资金、想一步到位完成养老储备的人。
以新华人寿快享福5号年金险分红型为例,这款产品在设计上对高净值客户有几个值得关注的亮点。
投保方面,
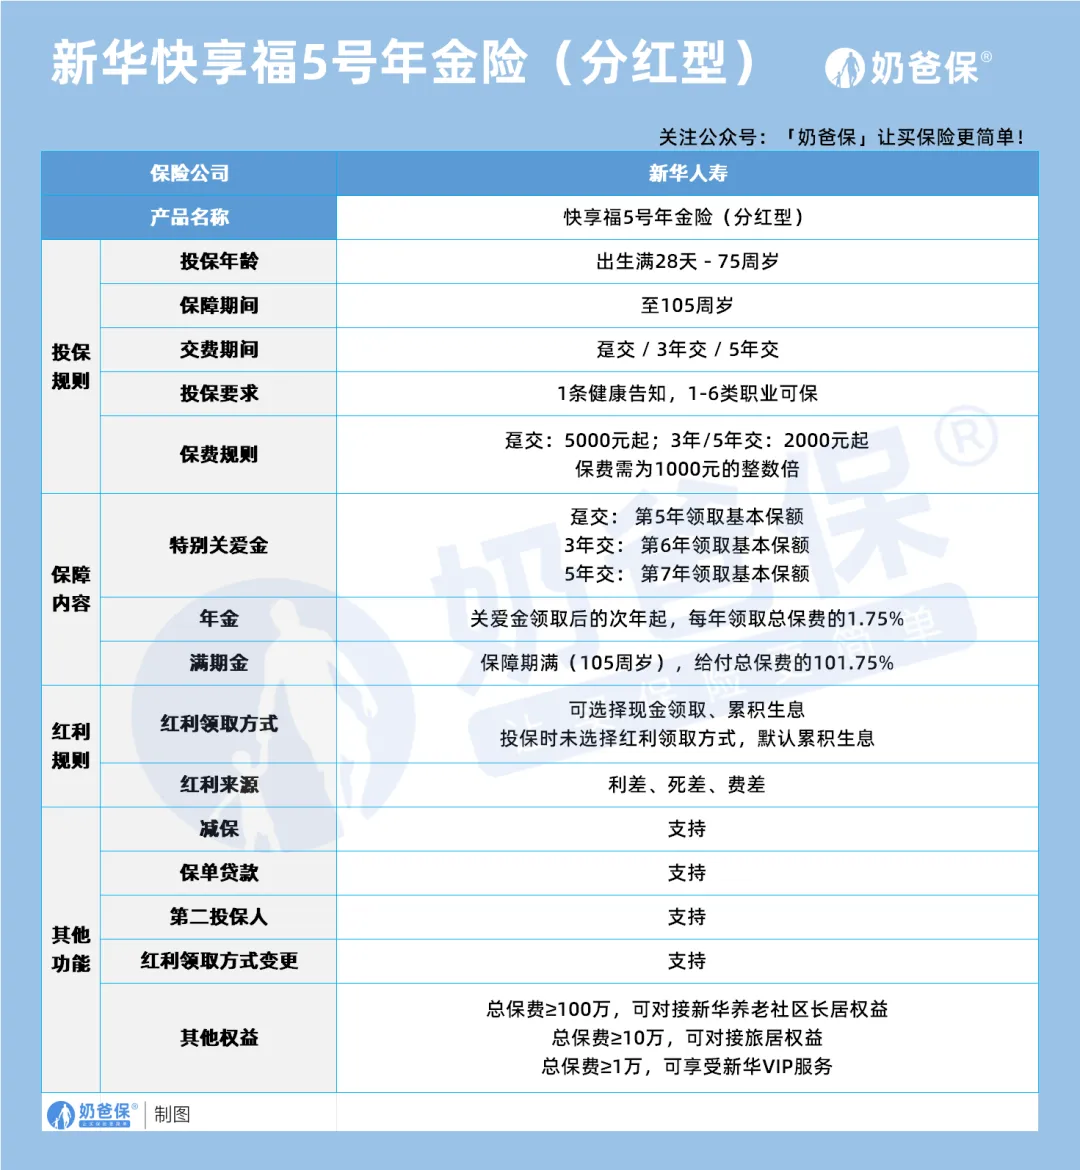
这款产品的投保年龄范围很宽,出生满28天到75周岁都可以投保。
这意味着无论是给自己买,还是给刚出生的孩子做长远规划,或者给自己快70岁的父母补一份养老保障,都在可操作范围内。
健康告知只有1条,职业范围覆盖1到6类,基本上绝大多数人都能顺利承保。
交费方式提供趸交、3年交和5年交三种选择。
趸交的起步保费是5000元,3年交和5年交起步2000元,保费必须是1000元的整数倍。
对于高净值客户来说,趸交的优势在于一次性锁定利率和保障,后续不需要每年操心交费的问题,尤其适合手头有闲置资金、想一步到位完成养老储备的人。
保障方面,
这款产品保障到105周岁,几乎覆盖了人的一生。
趸交的客户在第5年就可以领取特别关爱金,金额是基本保额。
以50岁男性趸交100万为例,第5年55岁时,当年可以领取25000元。
从第6年开始,也就是关爱金领取后的次年起,每年领取总保费的1.75%。
100万总保费对应的就是每年17500元,一直领到104岁。
到105岁满期时,再一次性给付总保费的101.75%,也就是1017500元。
收益演示方面,我们直接看数据。
50岁男性趸交100万的演示数据如下。
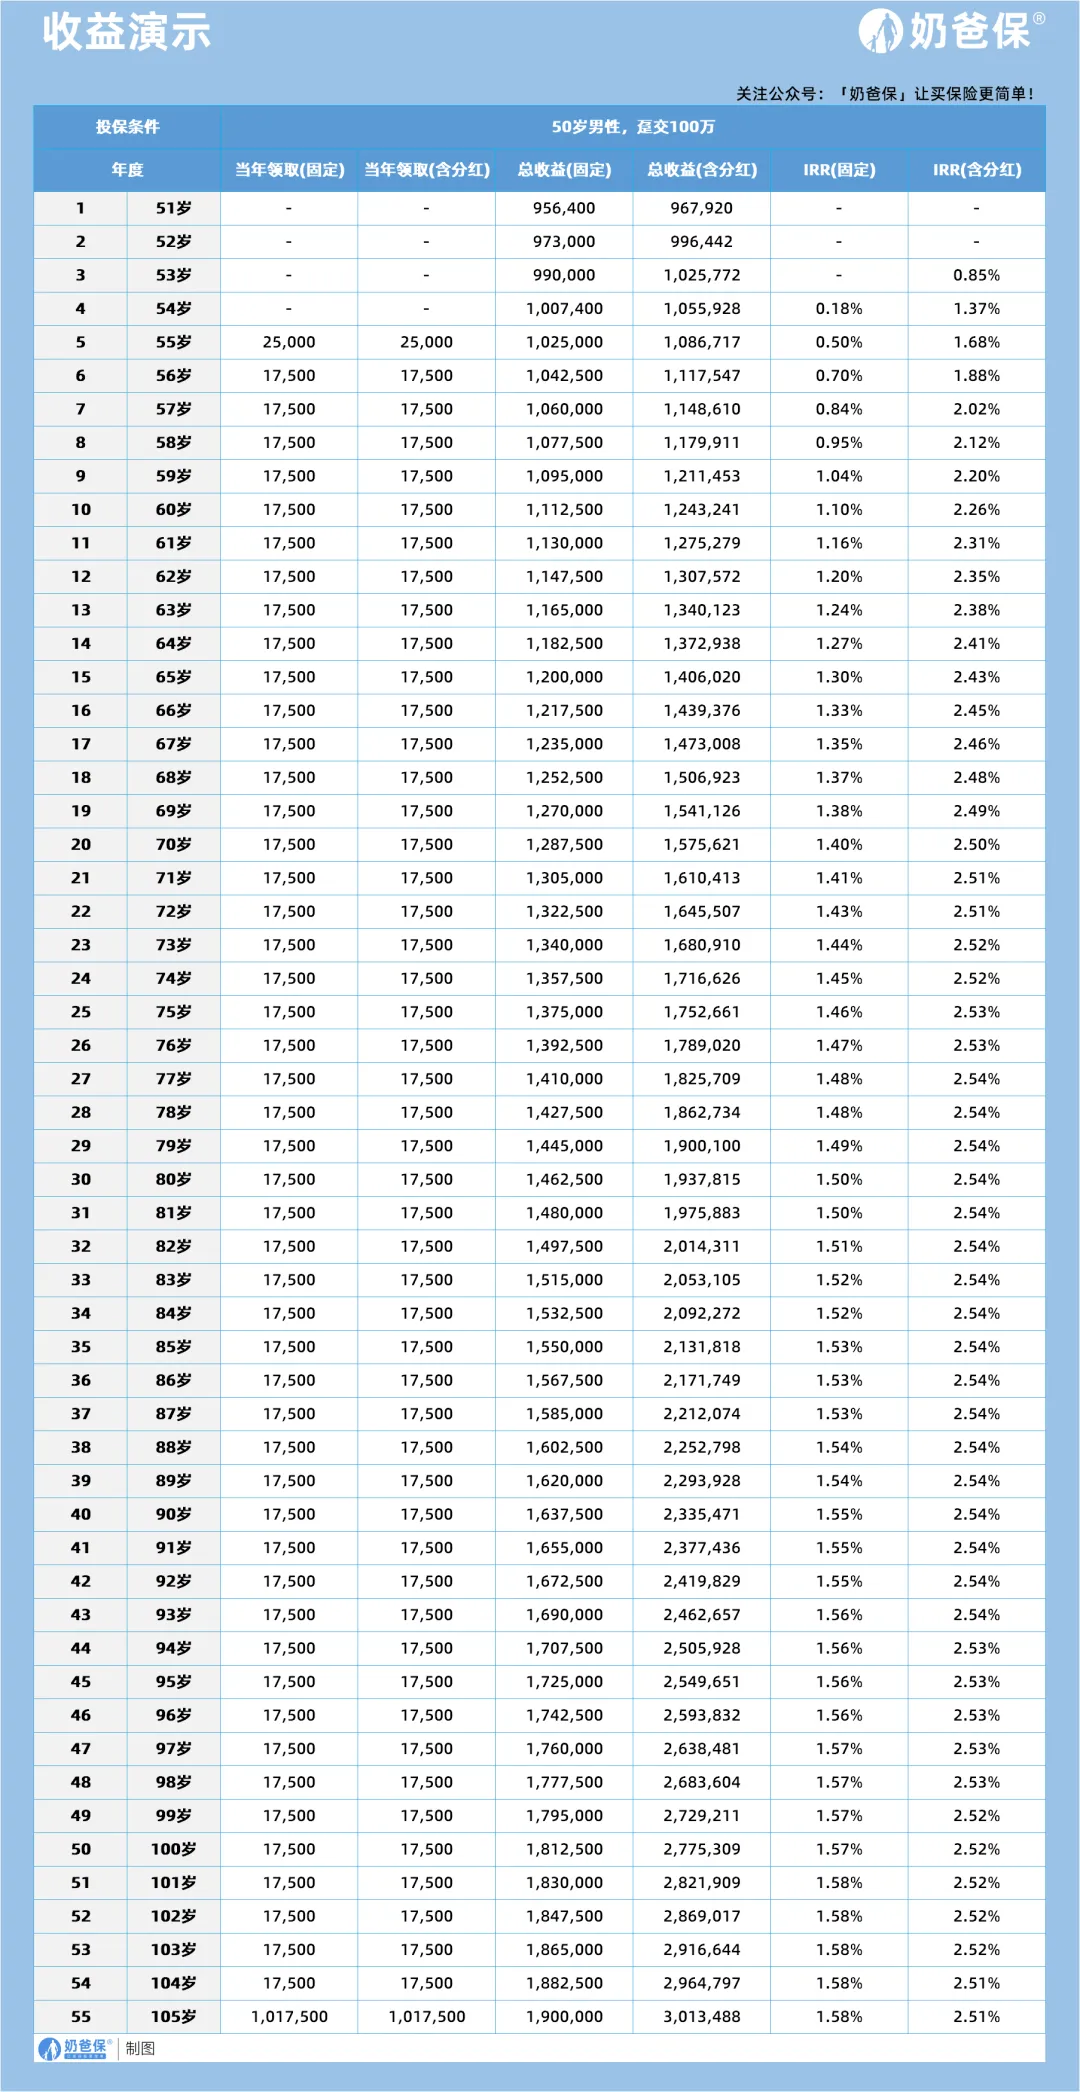
固定收益部分,第4年总收益达到1007400元,已经回本。
第5年开始领取关爱金25000元,此后每年固定领取17500元。
到80岁时,总收益1462500元,IRR为1.50%。
到90岁时,总收益1637500元,IRR为1.55%。
含分红部分,第3年总收益就达到1025772元,IRR为0.85%。
第4年总收益1055928元,IRR为1.37%。
到80岁时,总收益1937815元,IRR为2.54%。
到90岁时,总收益2335471元,IRR为2.54%。

从这个数据可以看出几个特点。
第一,固定收益部分回本速度很快,第4年就回本了,
这对于趸交产品来说效率很高。
第二,含分红部分从第3年开始IRR就为正,
增长速度明显快于固定部分。
第三,长期来看含分红部分的IRR稳定在2.50%到2.54%之间,表现还是不错的。
其他功能方面,这款产品支持减保和保单贷款功能。
减保意味着在持有过程中,如果需要用钱,可以部分退保取出资金,保留剩余部分的保障。
保单贷款则是在不解除保障的前提下,向保险公司借款周转,适合临时资金需求。
第二投保人功能可以让保单在投保人发生意外时继续有效,避免保单成为遗产产生纠纷,对于高净值家庭来说,这是一个很实用的资产传承工具。
此外,总保费达到100万可以对接新华养老社区长居权益,
总保费达到10万可以对接旅居权益,总保费达到1万可以享受新华VIP服务。
对于高净值客户来说,100万门槛对接养老社区,
意味着不仅有一笔稳定的养老金收入,
还提前锁定了未来养老的居住资源,这是一重额外的价值。
回到最初的问题,趸交养老年金险靠谱吗?
从产品机制来看,趸交的核心优势就是确定性。
一次性交费,合同写清楚每年领多少、领到什么时候、满期拿多少,所有数字都是确定的。
分红部分虽然不保证,但从演示数据来看,含分红部分的IRR长期维持在2.50%以上,
在当前利率持续下行的环境下,这个水平是有竞争力的。
对于高净值客户来说,养老规划不是为了追求最高收益,而是为了追求确定性。
趸交100万,每年固定领17500元,加上分红部分,实际到手会更多。
二、奶爸总结
高净值客户做养老规划,核心是确定性、长期性和灵活性。
趸交养老年金险的优势在于一次性锁定收益,后续不用操心,活多久领多久。
新华快享福5号年金险分红型,固定部分第4年回本,
长期IRR稳定在1.58%左右,含分红部分IRR长期维持在2.50%以上。
总保费100万还能对接养老社区长居权益,兼顾了现金流和养老资源。
如果你的资金充足,想给自己留一份确定到老的收入,
趸交养老年金险是一个值得认真考虑的选择。
往期推荐
点击蓝字 方案定制限时免费
