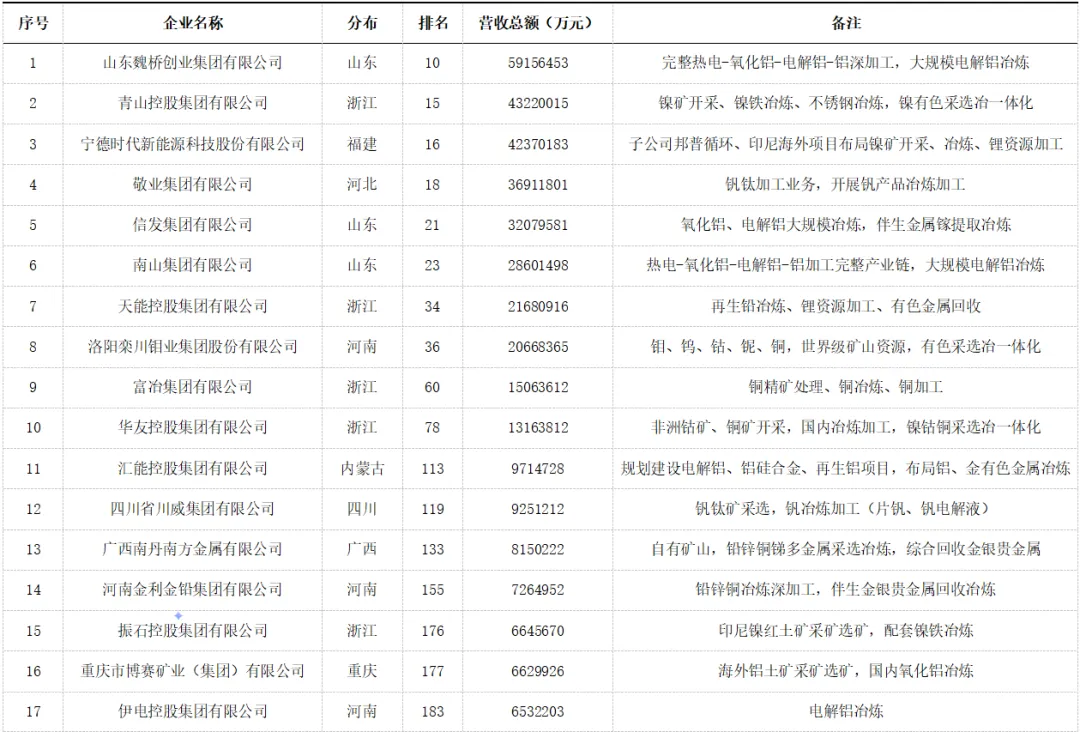
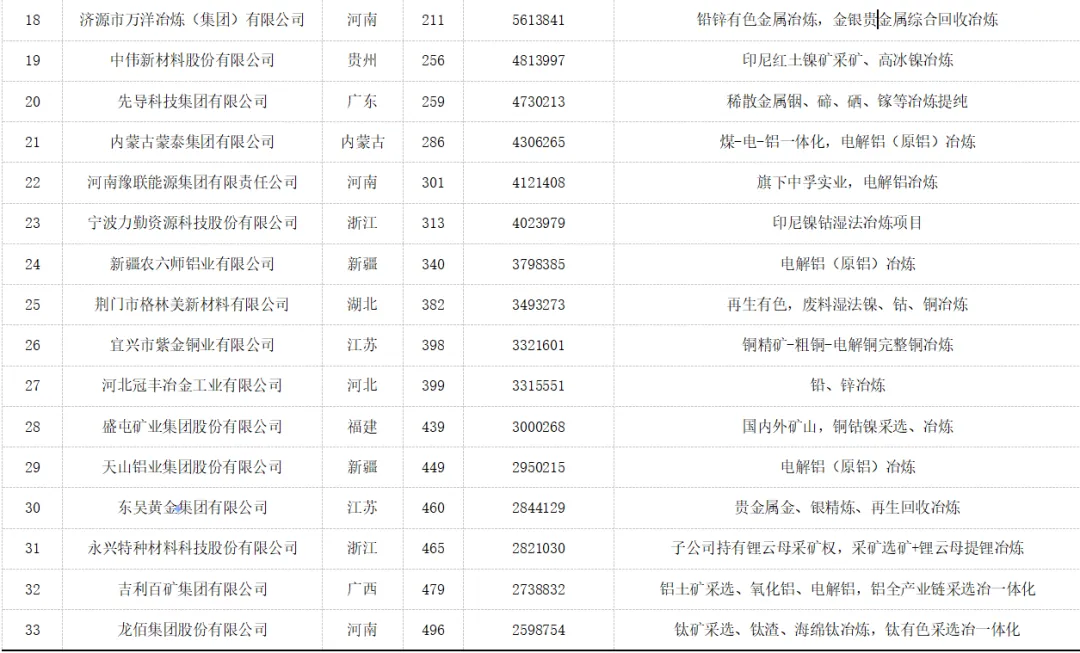
2026年9月22日,全国工商联正式发布“2026中国民营企业500强”榜单,本届入围门槛达到255.99亿元。基于完整榜单数据统计,涉有色金属采选、冶炼33家民营企业上榜,基本勾勒出当前矿业类中国民营企业的整体格局与竞争梯队。从头部近6000亿营收的行业巨头,到刚刚踩线入围的260亿级企业,33家企业横跨两个数量级,看似是营收排名的差异,实则折射出整个有色行业新旧两套完全不同的增长逻辑:铝、铜、铅锌等传统大宗金属依靠能源与重资产维持存量底盘,镍、钴、锂等新能源金属依托海外资源重构增量赛道,两条周期线在同一张榜单上交汇,构成了2026年中国民营有色产业最真实的发展截面。
从头部企业体量来看,行业梯队分化十分清晰。山东魏桥以5915.65亿元营收位列500强总榜第10位,继续坐稳国内有色民企龙头位置;青山控股、宁德时代分别以4322亿元、4237亿元位列第15、16位,形成新能源金属赛道双龙头;信发集团、南山集团凭借稳定的冶炼规模与产业升级,以3207亿元、2860亿元位列第21、23位;龙佰集团以259.88亿元营收卡位第496位。
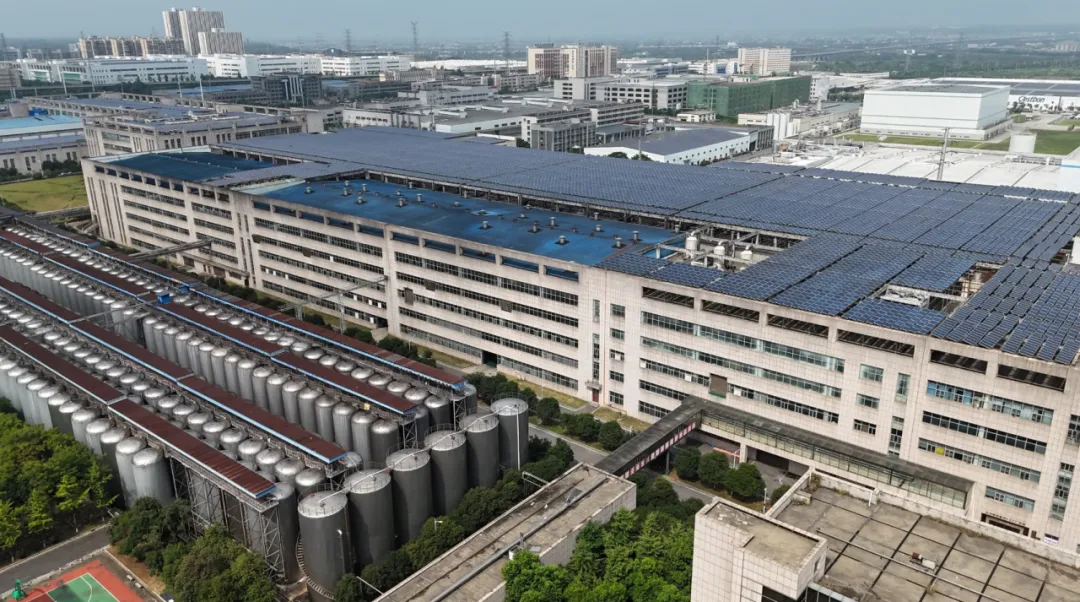
在本次上榜的33家有色企业中,涉铝产业链企业占据近半席位,是榜单中规模最大、底盘最稳的传统赛道,涵盖魏桥、信发、南山、豫联能源、天山铝业等一众行业老牌龙头。长期以来,外界普遍认为铝产业比拼的是铝土矿资源,但国内头部铝企的布局逻辑恰恰相反。国内优质电解铝企业从不扎堆矿区,而是扎堆低成本电力带。 山东铝业集群依靠自备电厂体系形成稳定成本优势,新疆、内蒙古企业依托西部煤电资源打造完整煤电铝一体化链条,西南地区企业凭借水电资源形成季节性成本红利,对于国内电解铝行业而言,能源约束已经超过矿石约束,成为第一竞争力变量。
电解铝本身属于典型的能源密集型产业,行业单吨原铝电耗约13200千瓦时,电力成本占完全成本比重约35%—45%。我国铝土矿全球储量占比约2%—3%,资源禀赋并不占优,但依靠极致的能耗管控与产业集群优势,原铝产量占全球60%以上,稳居全球第一。2025年行业数据显示,国内原铝综合交流电耗降至13202千瓦时/吨,同比下降0.5%,较全球平均水平低约800千瓦时/吨,冶炼工艺与能耗控制能力持续领跑全球。但随着国内双碳政策落地、产能严控收紧,传统电解铝行业已彻底告别扩产增量时代,进入存量优化、结构升级的新阶段。根据中国有色金属工业协会数据,2025年国内原铝产量4501.6万吨,同比增速仅2.4%,单纯依靠冶炼产能扩张实现营收增长的路径已经走到天花板。
南山集团的转型路径,是传统铝企突破增长瓶颈的典型样本。2025年南山集团营收从1826亿元大幅攀升至2860亿元,核心增量并非来自传统铝产业,而是来自裕龙岛炼化一体化项目。这种增长模式的极限在头部企业身上已经显现,国内传统有色龙头已普遍开启跨界融合、多元升级模式,单一冶炼业务的增长空间持续收窄,产业结构升级、上下游延伸、跨产业协同,成为传统铝企维持规模与竞争力的核心路径。
如果说铝产业是成熟存量赛道的稳健比拼,镍钴锂新能源金属就是支撑行业未来增长的核心增量战场。本次上榜的核心新能源金属企业共8家,包括青山控股、宁德时代、华友控股(旗下华友钴业)、中伟股份、力勤资源、格林美、盛屯矿业、永兴材料,几乎包揽了国内民营新能源金属产业链的核心产能与资源,而印尼资源布局,是所有头部企业的共同核心锚点,在一定程度上重塑了国内新能源金属的全球供应链格局。
青山控股是海外镍资源布局最极致的代表,凭借民营制造企业极致的成本穿透能力,早在2009年印尼出台原矿出口禁令前,就提前布局苏拉威西岛,打造从红土镍矿开采、镍铁冶炼到不锈钢深加工的一体化产业园,实现全链条闭环生产。依托当地资源与能源禀赋,据市场测算,青山控股不锈钢生产成本较行业竞品低15%‑20%,镍当量产能约占全球供应量25%以上,在全球镍‑不锈钢产业链中拥有重要话语权。
不同于青山聚焦印尼单一区域的深耕模式,华友控股构建了全球化分层布局体系,形成“非洲拿矿、印尼冶炼、国内深加工”的成熟链路,依托刚果(金)高品位铜钴矿资源锁定上游原料,在印尼布局镍冶炼产能补齐新能源金属短板,最终在国内完成材料深加工,实现多金属、全流程的产业链掌控。
值得注意的是动力电池龙头宁德时代的跨界入局,作为非传统有色企业,其通过子公司邦普循环深度切入印尼镍资源赛道,项目总投资近60亿美元,覆盖镍矿开采、湿法冶炼、正极材料生产、废旧电池回收全环节,建成后设计年产镍14.2万吨、正极材料3万吨,具备2万吨废旧电池处理能力,正式跻身全球核心镍资源玩家行列。
但高速扩张的印尼镍赛道,如今已进入红利消退、风险凸显的博弈阶段。华泰期货2026年9月研报显示,沪镍核心运行区间预计在12.4-13.2万元/吨,而MHP湿法电积镍工艺路线的利润空间受到明显挤压,部分时段处于成本线以下运行。叠加印尼RKAB配额审批节奏、海外矿山复产、极端天气扰动等多重变量,行业供给格局持续波动,过去依托资源红利快速扩张的发展阶段已步入尾声,精细化成本管控与技术路线迭代成为企业生存关键。
梳理33家上榜有色企业的核心竞争力可以清晰发现,自有矿山资源、采选冶一体化布局、再生资源回收体系,是头部企业穿越行业牛熊周期、持续稳居榜单的三大核心壁垒,也是区别于中小冶炼企业的核心优势。在强周期属性极强的有色行业,市场始终遵循“有矿做利润,无矿做规模”的底层逻辑,纯冶炼、纯加工企业只能依靠产能扩张做大规模,利润随金属价格剧烈波动,而掌握上游优质矿权的企业,能够锁定长期低成本原料,在周期下行期抗风险,在周期上行期释放利润弹性。
洛阳钼业、华友控股的海外矿权布局,是资源壁垒的最佳佐证。洛阳钼业持有刚果(金)TFM铜钴矿80%权益和KFM铜钴矿71.25%权益,其中KFM矿钴品位高达0.87%,属于全球顶级高品位铜钴矿。根据洛阳钼业官方披露,2025年刚果(金)板块实现产铜74.11万吨、产钴11.75万吨,营收规模达613亿元,资源禀赋带来的成本优势无可替代。华友控股同样手握核心优质资产,津巴布韦Arcadia锂矿资源量6685万吨、品位1.34%,刚果(金)鲁苏西铜钴矿钴品位0.80%,稳定的优质矿权保障了企业长期经营的稳定性与盈利空间。
除原生矿山资源外,再生资源回收已成为行业第二增长曲线,成为企业对冲海外资源风险、稳定原料供给的关键壁垒。目前民营500强中已有超20家企业布局再生有色金属业务,天能控股深耕铅酸电池回收、格林美布局镍钴铜废料湿法冶炼、东吴黄金专注贵金属再生,再生产业彻底摆脱单纯的环保属性,成为产业链原料供给的重要补充。行业资本流向也印证了这一趋势,根据中国有色金属工业协会发布的数据,2025年国内有色金属矿采选业固定资产投资同比增长41.0%,民间投资同比增长28.7%,资本重心持续从新建冶炼产能,向上游稀缺矿权、资源回收等高壁垒环节迁移,行业竞争逻辑彻底从“拼产能”转向“拼资源、拼壁垒”。
结合2026民企500强榜单格局、行业产能现状、政策导向与海外市场变化,可以对国内有色产业后续发展,形成三大方向性判断。
第一,传统铝产业正式进入存量优化、提质降碳的深度调整阶段。未来行业竞争不再比拼产能规模,而是聚焦能源成本、碳排放管控、再生铝利用率三大核心指标。随着欧盟CBAM碳关税机制推进落地,铝材出口面临的碳成本压力持续上升,缺乏绿电布局、无完善碳数据体系的中小铝企,海外市场通道将持续收窄,行业集中度将进一步提升。
第二,镍钴锂新能源金属赛道彻底告别野蛮扩张,印尼红利逐步消退。成本能力替代规模体量,成为企业核心护城河。当前镍价长期处于部分工艺成本线附近运行,行业洗牌已经开启,未来印尼配额政策变动、火法与湿法技术路线迭代、全链条成本优化,将直接决定企业能否长期存活,单纯依靠产能扩张、资源红利的粗放发展模式已难持续。
第三,优质矿权正成为有色行业穿越周期的核心稀缺资产。纵观33家上榜企业,具备自有矿山、一体化产业链的企业,周期抗风险能力、盈利稳定性远优于纯冶炼、纯加工企业。冶炼产能可快速复制、生产技术可快速迭代,但优质矿权不可再生、不可复制,是行业最核心的长期壁垒。榜单排名只是周期波动的副产品,优质矿权与完整产业链壁垒,才是民营矿冶企业穿越牛熊的真正筹码。
注:本文仅为行业信息深度评述,文中公开数据、机构预测、行业估算产能均来源于企业环评文件、上市公司公告、行业期刊及公开市场资讯,不构成任何投资建议。贵金属、铜市场存在高波动风险,相关项目实际产能、回收率、收益情况以企业官方后续披露信息为准。