步入2026年8月,结合发布的全国百城汽车终端销量统计数据来看,本月国内重点城市汽车销量排名出现显著变动,传统一线城市市场热度有所回落,新一线城市销量表现分化明显。
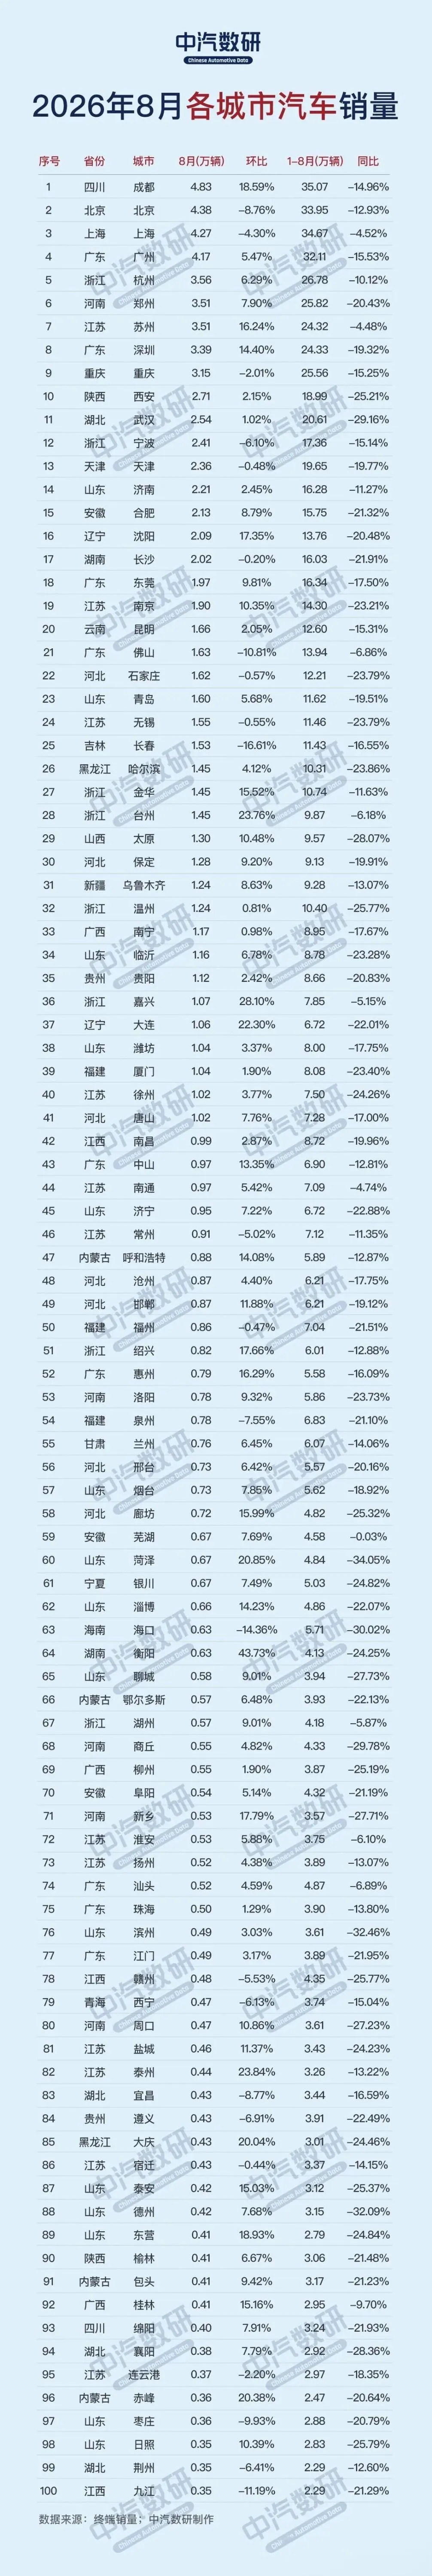
本次统计覆盖100座城市,所有城市1-8月累计销量同比全部下行,直观反映出当前车市的整体调整态势。
从8月单月销量排名来看,国内汽车消费头部城市位次发生变化。成都以4.83万辆的终端销量位列百城首位,是榜单中单月销量最高的城市。北京8月销量4.38万辆,排名第二;上海销量4.27万辆位列第三。广州8月销量4.17万辆。杭州、郑州8月销量分别为3.56万辆、3.51万辆,苏州销量同样为3.51万辆。深圳8月销量3.39万辆。重庆8月销量3.15万辆;天津8月销量2.36万辆。
头部城市数据能够看出,成熟一线城市、新一线与区域中心城市单月销量表现存在差异,不同区域的终端需求释放节奏并不统一。这类千万级人口城市,汽车消费结构也存在共性,置换购车占比持续走高,首购用户占比逐步降低。
用户选车时,除燃油车型之外,纯电、插混车型的选择比例持续提升,城市内充电网络完善度,会直接影响新能源车型的终端成交规模。
从具体车型销售结构来看,头部城市热销榜单呈现明显的本地化特征。成都市场8月热销TOP3车型分别为比亚迪宋PLUS DM-i、特斯拉Model Y、长安CS75 PLUS,三款车型合计贡献当地当月销量的18.2%,其中插混与燃油SUV的组合恰好匹配西南地区多山路的出行需求,家庭用户置换购车时优先选择大空间、高通过性的车型。
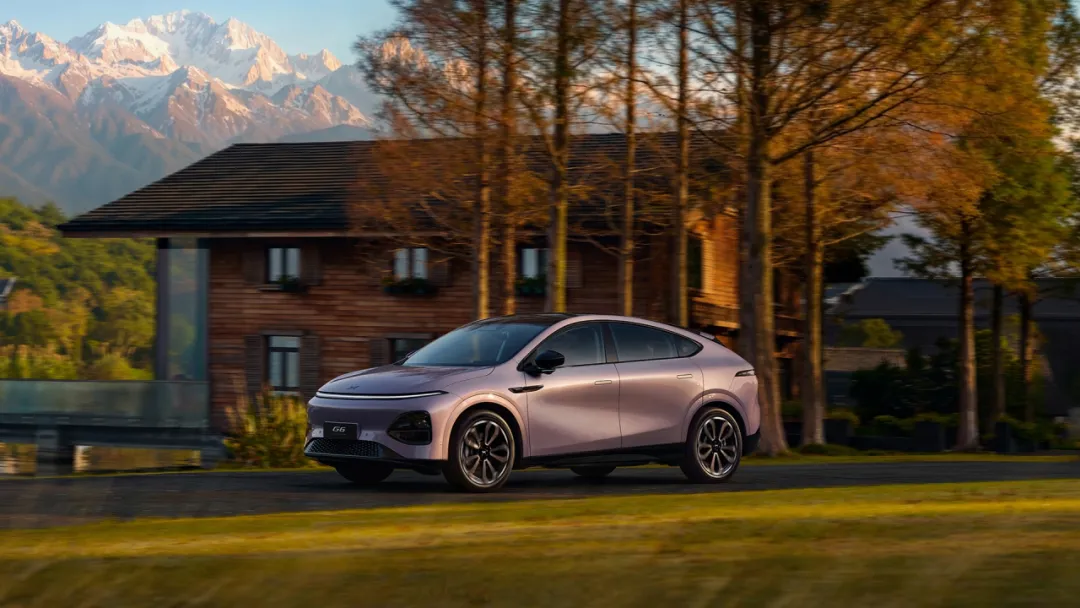
北京市场热销榜单则以新能源车型为主,特斯拉Model 3、理想L7、小鹏G6位列前三,合计占比达到21.7%,当地新能源购车指标政策导向显著,中高端新能源车型更受置换用户青睐。
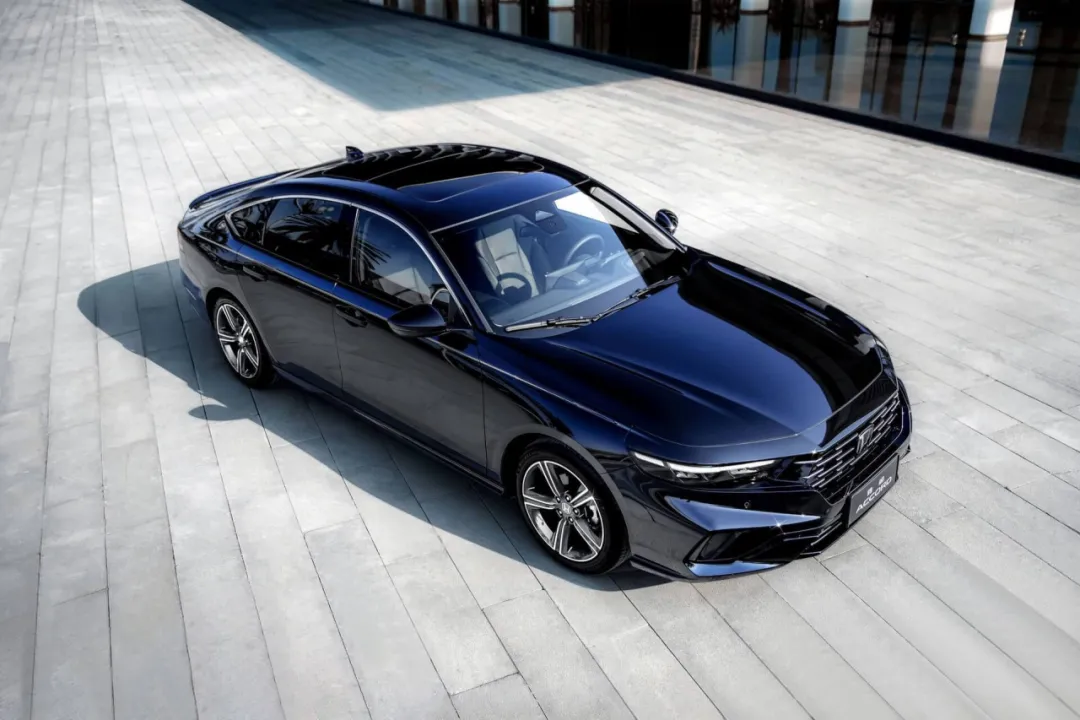
上海市场的热销车型呈现多元化特征,比亚迪海豹DM-i、大众迈腾、蔚来ES6分列销量前三位,传统燃油中型车与新能源车型各占半壁江山,反映出当地购车需求兼顾商务出行与家庭使用的双重属性。广州市场日系车型仍保持较强竞争力,丰田凯美瑞、本田雅阁、比亚迪汉EV占据销量前三,合计市场份额17.9%,兼顾燃油车的长途出行稳定性与新能源车型的短途使用经济性,契合珠三角用户跨城通勤的普遍需求。
\n
本次统计覆盖100座城市,所有城市1-8月累计汽车终端销量同比均为负增长。从同比降幅来看,城市之间差距明显。芜湖1-8月累计销量同比下降0.03%,为榜单内降幅最小的城市;嘉兴1-8月累计销量同比下降5.15%,湖州同比下降5.87%,属于同比降幅偏低的城市。
不同城市单月销量呈现不同表现,部分城市单月销量出现回落,北京、上海、宁波、长春等城市均在此列。月度销量波动,通常受地方阶段性购车活动、经销商季度冲量、用户购车时间安排等因素影响,短期销量变化,并不直接等同于市场长期回暖。
按区域维度拆分统计数据,国内汽车消费市场呈现明显区域分化。西南区域,成都8月销量排名第一,重庆位列榜单第9位,昆明、绵阳也纳入本次百城统计,区域内城市销量表现各有差异。西南地区山地道路较多,用户对于车辆动力、底盘通过性会有对应的偏好,SUV车型在当地市场保有量占比相对更高。
长三角区域,江苏、浙江多数城市纳入本次统计,核心城市与区域地级市同步纳入统计,多数城市同比降幅处于中等区间。长三角城市路网密集,城市通勤距离偏短,新能源车型适配场景更多,用户对新能源车型接受度整体偏高。
珠三角区域,广州、深圳、东莞8月单月销量排名靠前;佛山、珠海、中山等城市销量表现不一,部分城市单月销量出现下滑。珠三角城市群通勤场景多元,跨城出行需求旺盛,插混车型的市场接受度保持稳定。
北方市场整体同比降幅相对更大,华北、东北多数城市1-8月累计销量同比下行幅度较高;沈阳、济南、石家庄等区域中心城市单月销量保持一定规模,地级市销量修复节奏相对平缓。北方冬季气温偏低,气温会对纯电车型续航表现带来影响,当地用户在购车决策时,会更多考量低温环境下的车辆使用表现,燃油与插混车型的选择占比相对更高。
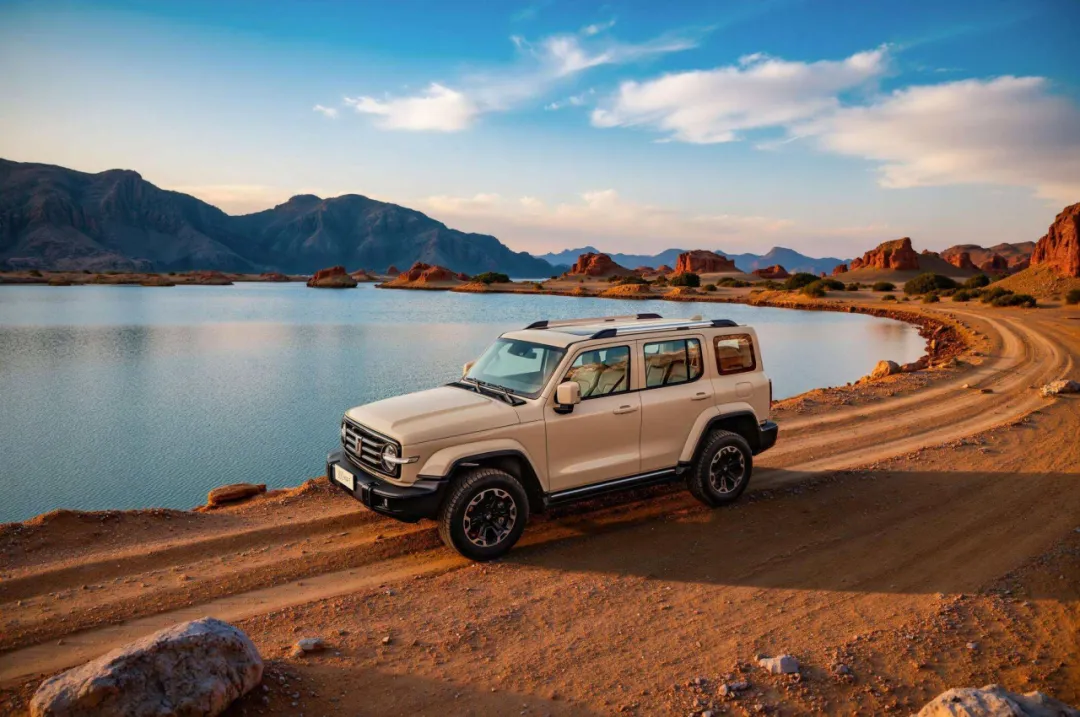
结合各区域终端上牌数据来看,不同城市热销车型结构差异明显:西南区域成都市场,坦克300、哈弗H6等硬派SUV及家用SUV稳居燃油车销量前列,新能源车型中比亚迪宋PLUS DM-i、特斯拉Model Y销量占比分别达到11.2%和8.7%,插混车型在高原山地场景的适配性优势突出。
长三角区域以上海为代表,大众朗逸、丰田凯美瑞等合资燃油车仍占据一定市场份额,纯电车型销量TOP3分别为比亚迪海豹、特斯拉Model 3、小鹏G6,用户对智能化配置的关注度远高于全国平均水平。珠三角区域东莞、佛山等制造业城市,日产轩逸、本田雅阁等省油耐用的合资家轿销量稳定,插混车型中理想L系列、问界M7的中高端车型销量占比持续提升,多孩家庭增换购需求旺盛。
北方区域沈阳、济南等城市,大众迈腾、奥迪A4L等德系燃油车的市场认可度较高,新能源车型中比亚迪元PLUS、吉利银河L7的销量表现突出,具备热泵空调技术的纯电车型在冬季更受用户青睐。
结合行业环境来看,2026年8月百城销量分化,是国内汽车市场结构调整过程中呈现的客观结果。当前国内乘用车市场,燃油车市场份额收缩,新能源车型市场占比持续提升,市场竞争加剧,经销商库存压力普遍存在,终端优惠对销量拉动效果有限。
新一线以及地级市市场销量保持一定体量,主要受地方购车相关政策、新能源车型渠道下沉等因素影响,购车门槛变化带动潜在需求释放。一线城市汽车保有量基数较高,新增购车需求空间有限,月度销量更容易出现波动,市场发展重心转向存量置换。一线城市用户置换购车时,更加看重车辆空间、驾乘体验、使用成本,车型升级置换是主流消费方向。
整体来看,8月百城终端销量数据,反映当前国内汽车市场处于调整阶段,100座城市累计销量同比全部下行,市场机会集中在新一线、地级市等区域。进入9月,叠加国庆购车节点预热,终端优惠、地方促消费政策延续,城市销量同比降幅存在收窄可能性。后续车企与经销商的区域竞争,将围绕区域消费特征、产品结构适配、终端运营能力展开,存量市场下的区域机会,将成为行业参与者重点关注的方向。