前面有分析最新的分红实现率,坦白说,这个数据,只是一方面,今天半夏分析下其他数据。
如果靠单一数字的简单堆砌说明不了全部问题,甚至可能带来误导。
在低利率环境下,大家普通考虑分红险,那买保险该怎么避坑,如何选择优秀的保险公司?
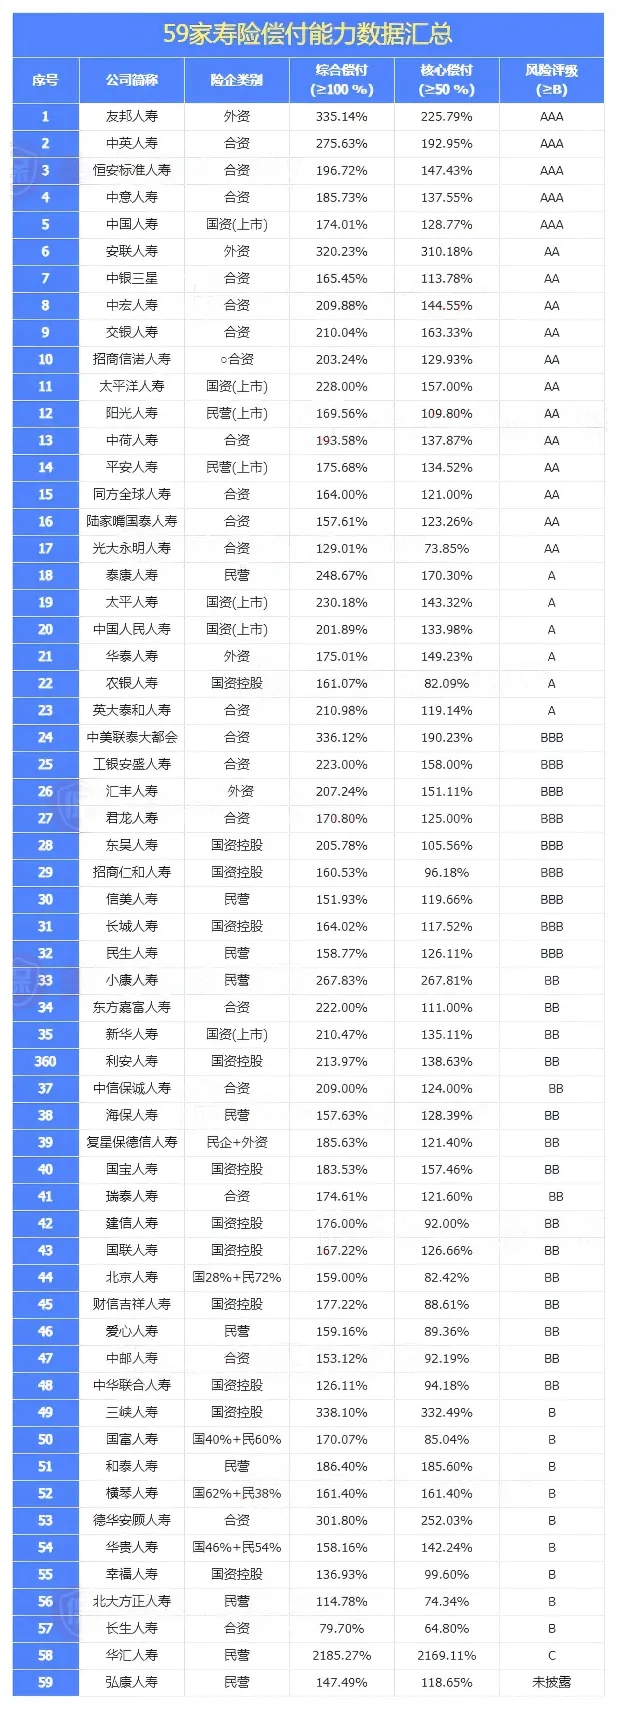
监管部门评估一家保险公司是否稳健,给出了三条明确的及格线:综合风险评级不低于B级,综合偿付能力充足率不低于100%,核心偿付能力充足率不低于50%。
目前市面上已有59家寿险公司按时披露了数据。从这59家的全景图能看出,优质资源呈金字塔分布:
1.金字塔尖的绝对优等生(AAA级):
全场只有5家拿到最高的AAA评级,即友邦人寿、中英人寿、恒安标准人寿、中意人寿和中国人寿。
这几家无论是外资、合资还是国资背景,风控水平和资本实力都属于行业顶尖。
2.中坚力量(AA级与A级):
紧随其后的是安联、太平洋、平安等12家AA级公司,以及泰康、太平等6家A级公司。算上AAA级,A类评级公司共23家,占比接近四成。
可见A类并非遥不可及的稀缺资源,而是行业中上游的基本门槛。
踩线与尾部阵营:B类及以下公司共11家(华汇人寿甚至跌到C级):
虽然B级算及格,但往往意味着公司在某些经营或资本维度上已存在压力。
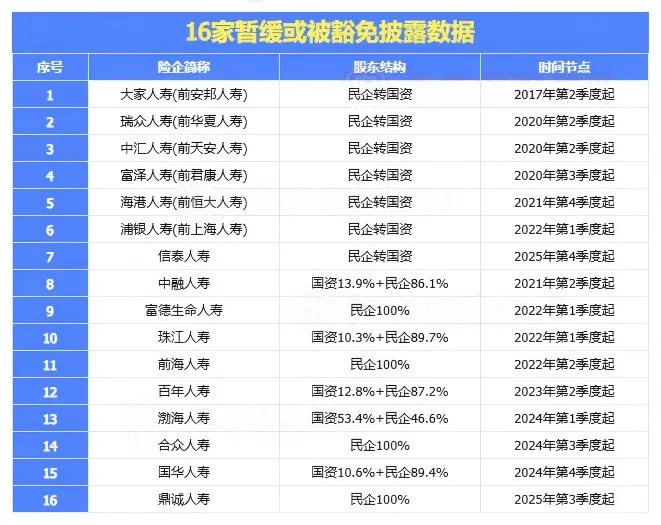
看完这59家,不知道你发现盲点没有:市场上寿险公司总共75家(不含健康险、养老险公司),可表里只排了59家,剩下16家去哪了?
投资与数据领域有条铁律:没上榜的,往往比上榜的更值得关注。
这16家暂缓或豁免披露数据的公司,大致分两类:
1、第一类是正在"换血":
大家、瑞众、中汇、富泽、海港、浦银、信泰这7家正处于"民企转国资"阶段。顺带一提,信泰比较特殊,虽然转为国资但没有更名。
2、第二类是等待"风险处理":
其余9家(中融、富德生命、珠江、前海、百年、渤海、合众、国华、鼎诚),基本处在等待进一步风险处置的状态。
稍微穿透底层数据就能发现,这些公司背后的股东几乎都是民营资本。
看到这里,很多朋友心里可能一紧:手里有这几家的保单是不是踩雷了?新买保险又该如何参考这份成绩单?
针对59家"正常交卷"和16家"缺考"的公司,给你一套【分类匹配法】:
如果买的是纯保障型产品(重疾险、定期寿险、医疗险):
老保单不用慌,新保单看及格线。手里持有那16家的老保单,大可放心。监管"兜底"的态度没变,理赔依据的是合同条款,白纸黑字赖不掉。
如果准备买新保单,在59家里挑,只要风险评级在B及以上、满足监管及格线,就可以放心入手。
如果买的是理财型产品(分红险、增额终身寿等):必须优中选优,避开"盲盒"。
理财险的本质是对未来收益的预期,而这16家公司连当下的底层数据都是"黑盒"。
面对这种无法量化的不确定性,最理性的选择就是规避。
对它们来说,分红实现率大概率难看,甚至可能出现零分红的极端情况,没必要去赌。
在59家正常披露的公司里,门槛也要抬高:优先从A类评级中筛选,退一步也至少要BBB级。
至于踩着B级及格线的公司,未来分红难看的概率相对更高,不建议盲目冲进去。
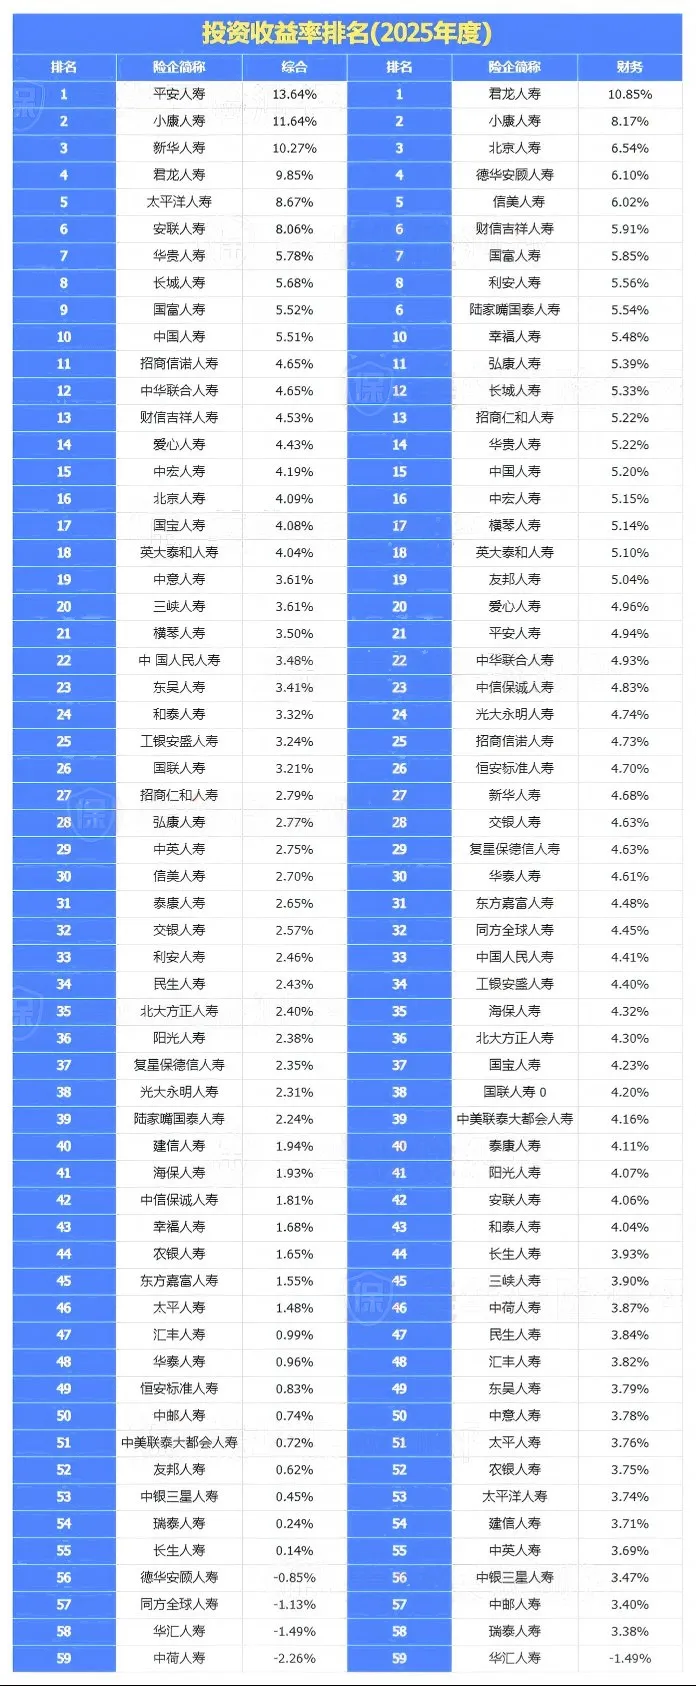
排除偿付能力的雷区后,再用放大镜看这份最具迷惑性的"2025年度投资收益率排名"。
买分红险,未来能不能拿到钱,关键就看这张表。
但很多人拿到手就懵了:为什么有两套排名?
同一家公司,"综合收益"和"财务收益"简直像两个平行宇宙。
比如平安人寿,综合收益13.64%一骑绝尘,财务收益却只有4.94%;
而君龙、小康等中小公司却在财务榜单上领跑。到底该看哪个?
1.财务投资收益率: 计入利润表的真实收益,也就是今年真正赚到手、能拿去分红的钱。
2.综合投资收益率: 不仅算已落袋的收益,还把手里没卖的股票、债券的"未实现浮盈浮亏"也算进去。
在低利率时代,为了让报表好看、保住当期分红,保险公司可以优先卖掉赚钱的老资产,做高财务收益;把亏损的资产捂在手里,藏进综合收益里。
再叠加准则切换时点不同,导致今年的综合收益严重失真、高度分化。
所以结论很清楚:
单看"财务"容易被短期粉饰迷惑,单看"综合"容易被短期波动带偏。
两者必须结合起来看:财务看当期分红的底气,综合看未来分红的潜能。
再看财务榜单前十,清一色是中小新锐公司。不少声音借机鼓吹"船小好调头",暗示理财险要买小公司。但我得泼盆冷水:金融世界,盈亏同源。
投研规模不占优势的小公司,凭什么能逆势做出超高收益?
答案往往指向同一点:更高的风险敞口和更激进的资产配置。中小险企为了抢市场,必须在演示利益上抬高预期。要支撑高利益,就不得不下沉信用资质、多配高波动资产,去博取"风险溢价"。
收益上去了,资产波动率也急剧放大。经济上行期这叫进取,但在低利率周期,无异于走钢丝。买分红险是二三十年的长跑,要的是平滑穿越周期的确定性,而不是一年半载的高光时刻。
那实操中到底怎么挑?
真正的硬核标准,是拉长周期,用大数法则抹平单年度的运气和人为粉饰。
请在心里建起这个漏斗:
1、底线筛查:
风险评级坚决要求B级及以上,优先选A类。
2、均值回归:
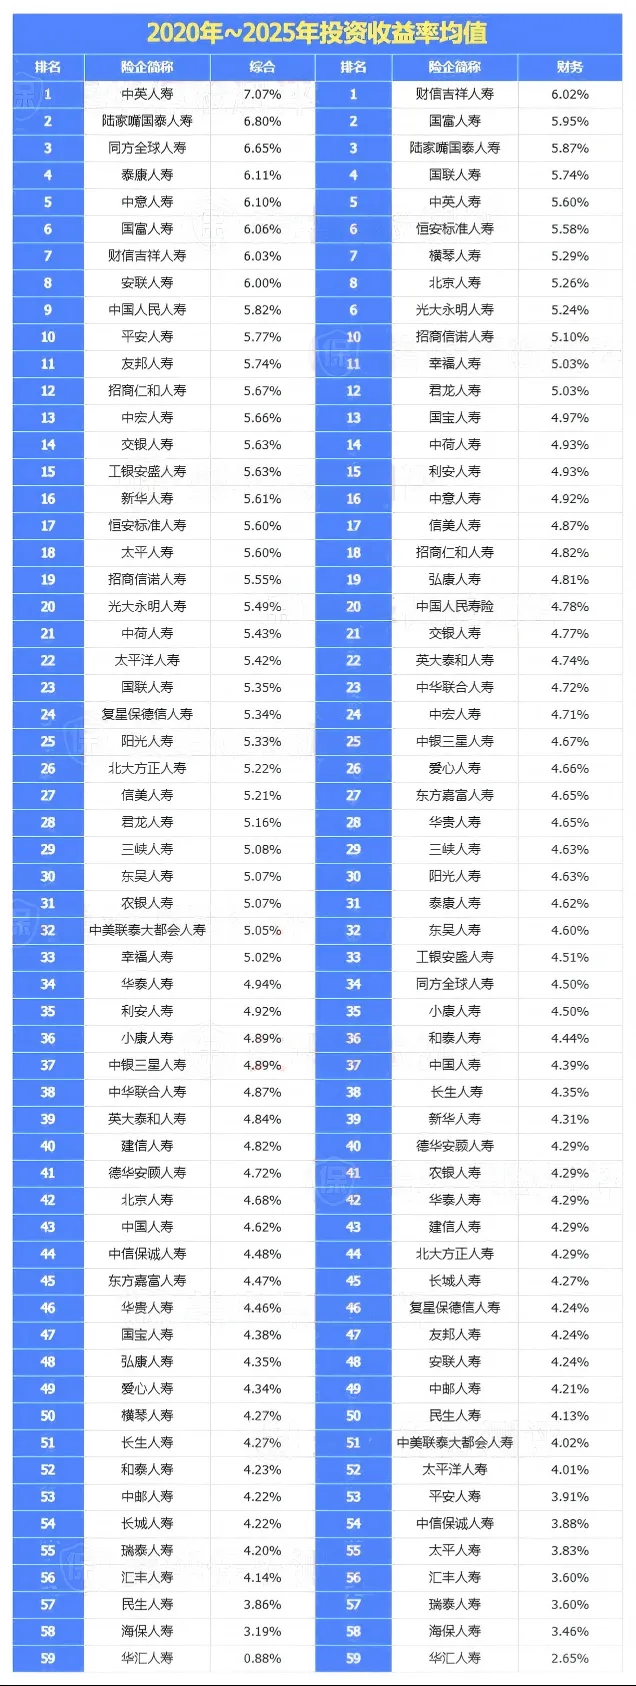
别只盯着2025年单一年度。把各家公司近5到7年的"综合+财务双收益率均值"拉出来看。
只有在长周期里两套收益均值都稳居前十,且风险评级常年A类以上的,才是能让分红稳健落地的"六边形战士"。
其中部分老牌合资险企,凭借稳健的底层逻辑,确实展现出了极高的配置价值。买保险,尤其在当下:少听故事,多看常识,敬畏周期。
盈亏同源,高收益背后往往早已标好高风险的筹码。买理财险最怕的,就是你以为买的是稳健固收,保司却拿着你的钱去走钢丝。
方法论有了,不妨直接把这两把尺子,放进过去6年(2020—2025)的真实历史数据里,看看大浪淘沙之后,谁才是真正的"优等生"。
1.第一轮筛查:
均值"双料前十"的长跑健将
在6个完整自然年度里,单看某一年的榜单,前十名的面孔换了一茬又一茬。
但如果看6年均值,能做到综合收益率和财务收益率同时跻身前十的公司,全场只有4家:
中英人寿: 综合收益率7.07%(第一),财务收益率5.60%(第五)。
陆家嘴国泰: 综合收益率6.80%(第二),财务收益率5.87%(第三)。
国富人寿: 综合收益率6.06%(第六),财务收益率5.95%(第二)。
财信: 综合收益率6.03%(第七),财务收益率6.02%(第一)。
这说明在这轮穿越牛熊的长跑中,这4家公司的投资底盘最稳:既赚到了真金白银的"面子",也夯实了未实现浮盈的"里子"。
2.第二轮筛查:
叠加风险评级的"终极排雷"
投资团队能打,但公司整体家底厚不厚、抗风险能力强不强,还得回头看监管的第一道"综合风险评级"。
把这4家拉回第一道漏斗:
如果你当下正准备配置分红险,追求的是几十年的确定性和红利兑现的踏实感;
经过"高评级底盘+长周期双高收益"这套严苛标准筛选后,中英人寿、中意人寿、陆家嘴国泰等保司,是当前市场环境下可以闭眼入的第一梯队。
数据不会骗人,但单调的数字需要被正确解读。买保险,别看单年度绚烂的烟花,要看长周期里稳健的基本面。
当然,选对公司只是第一步。同样是这两家"六边形战士",旗下的分红险产品在回本速度、分红实现机制、对接的信托权益上也各有侧重。
如果你对分红规划感兴趣,可在评论区留言“分红”,联系➕🦋(banxiaguihua ),结合需求给到专属方案。