深度测评:中英人寿「福满佳C款(卓越版)」终身寿险(分红型)
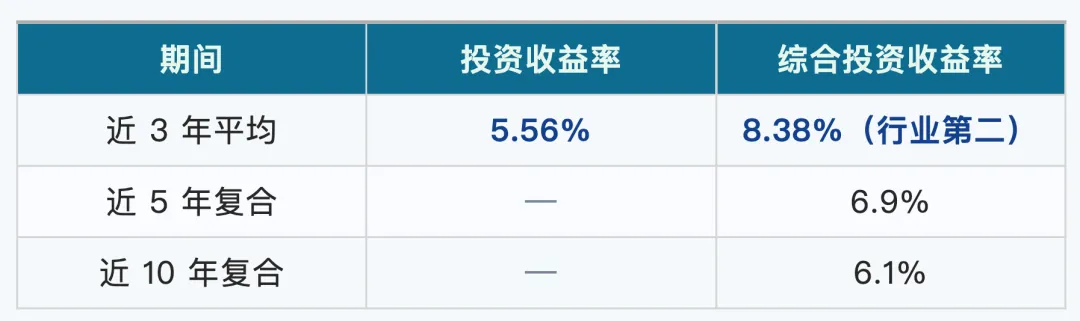
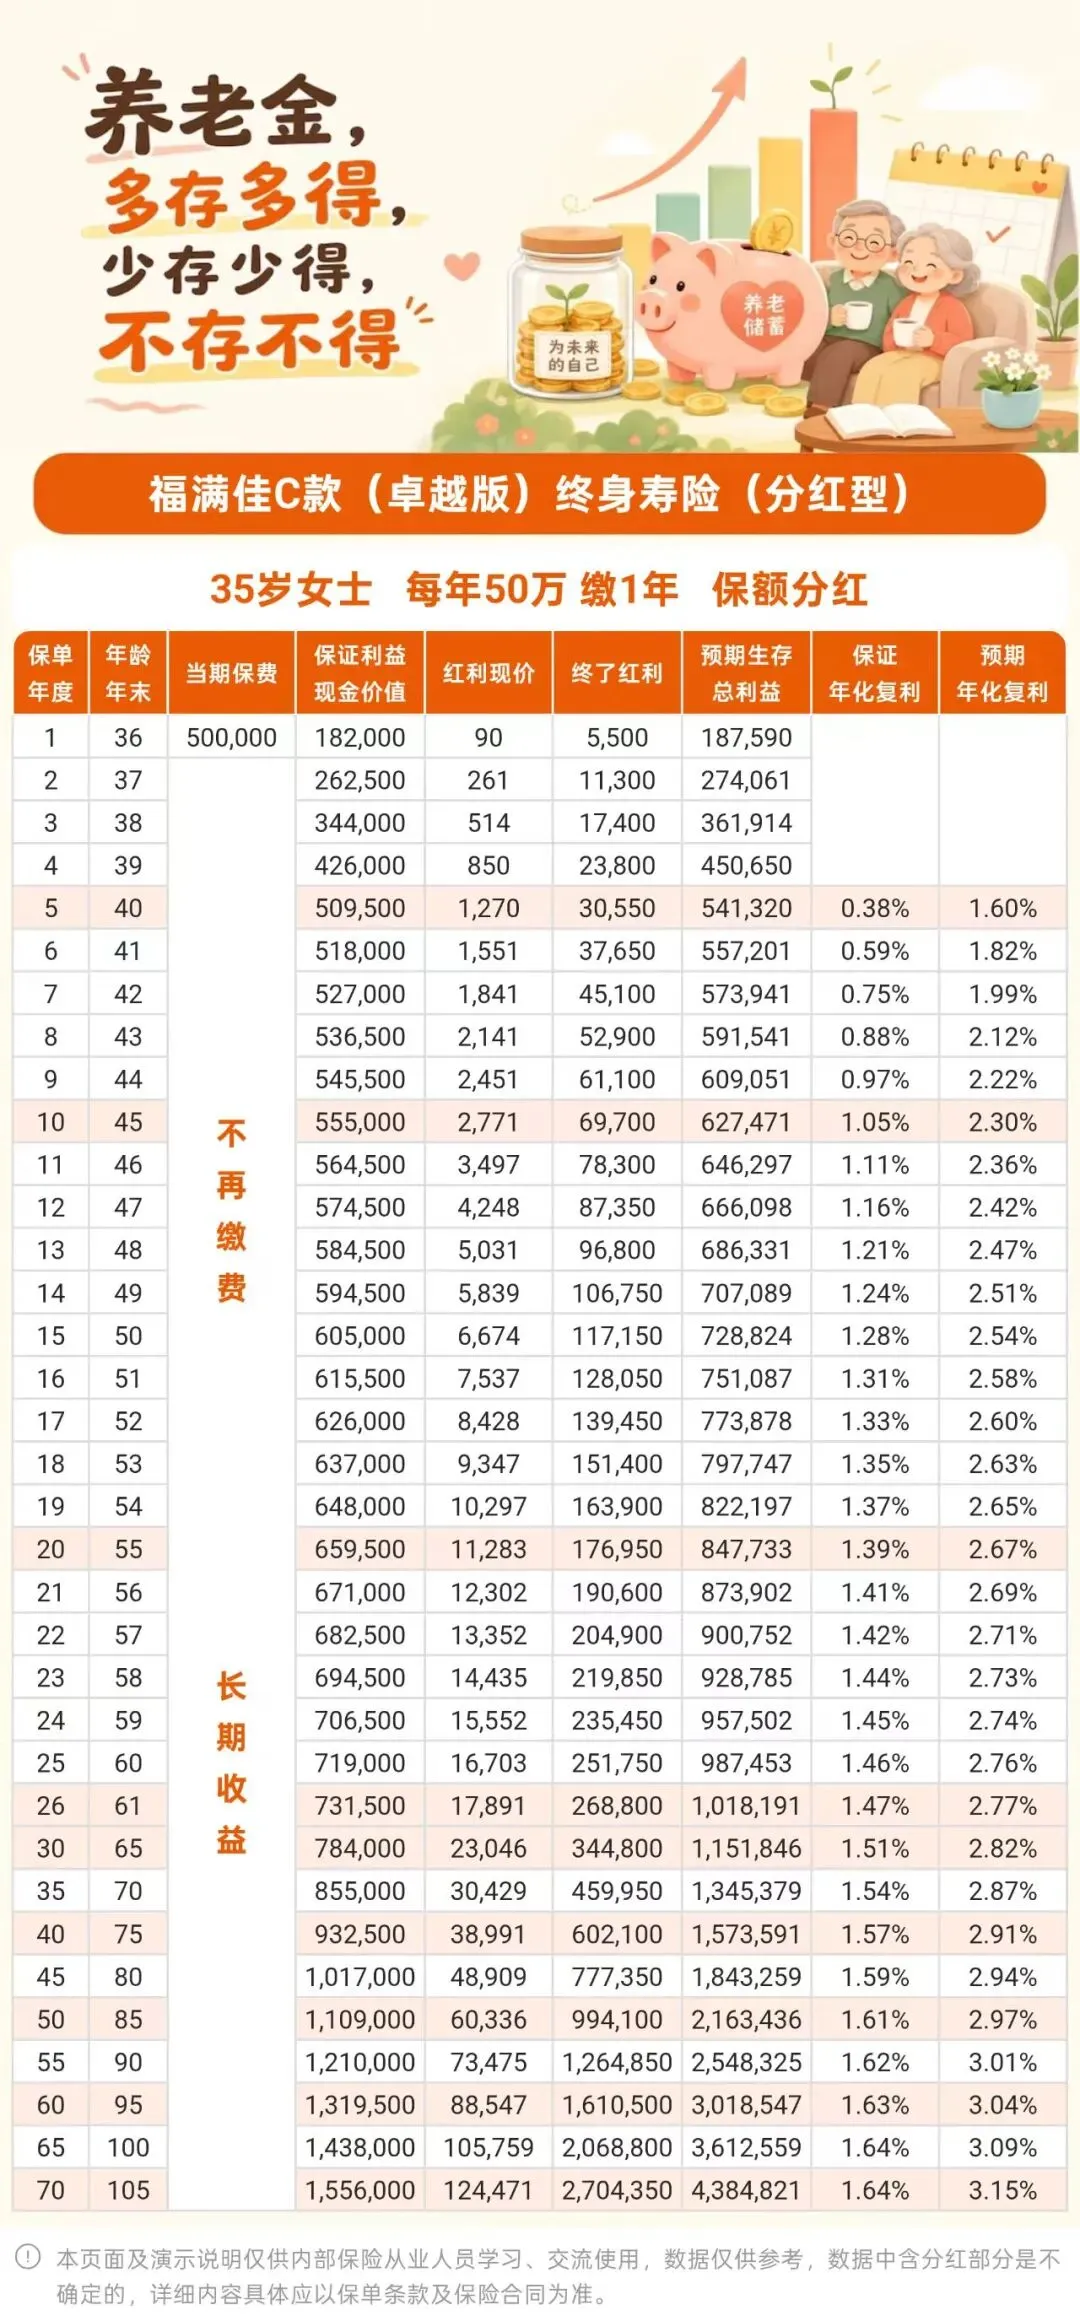
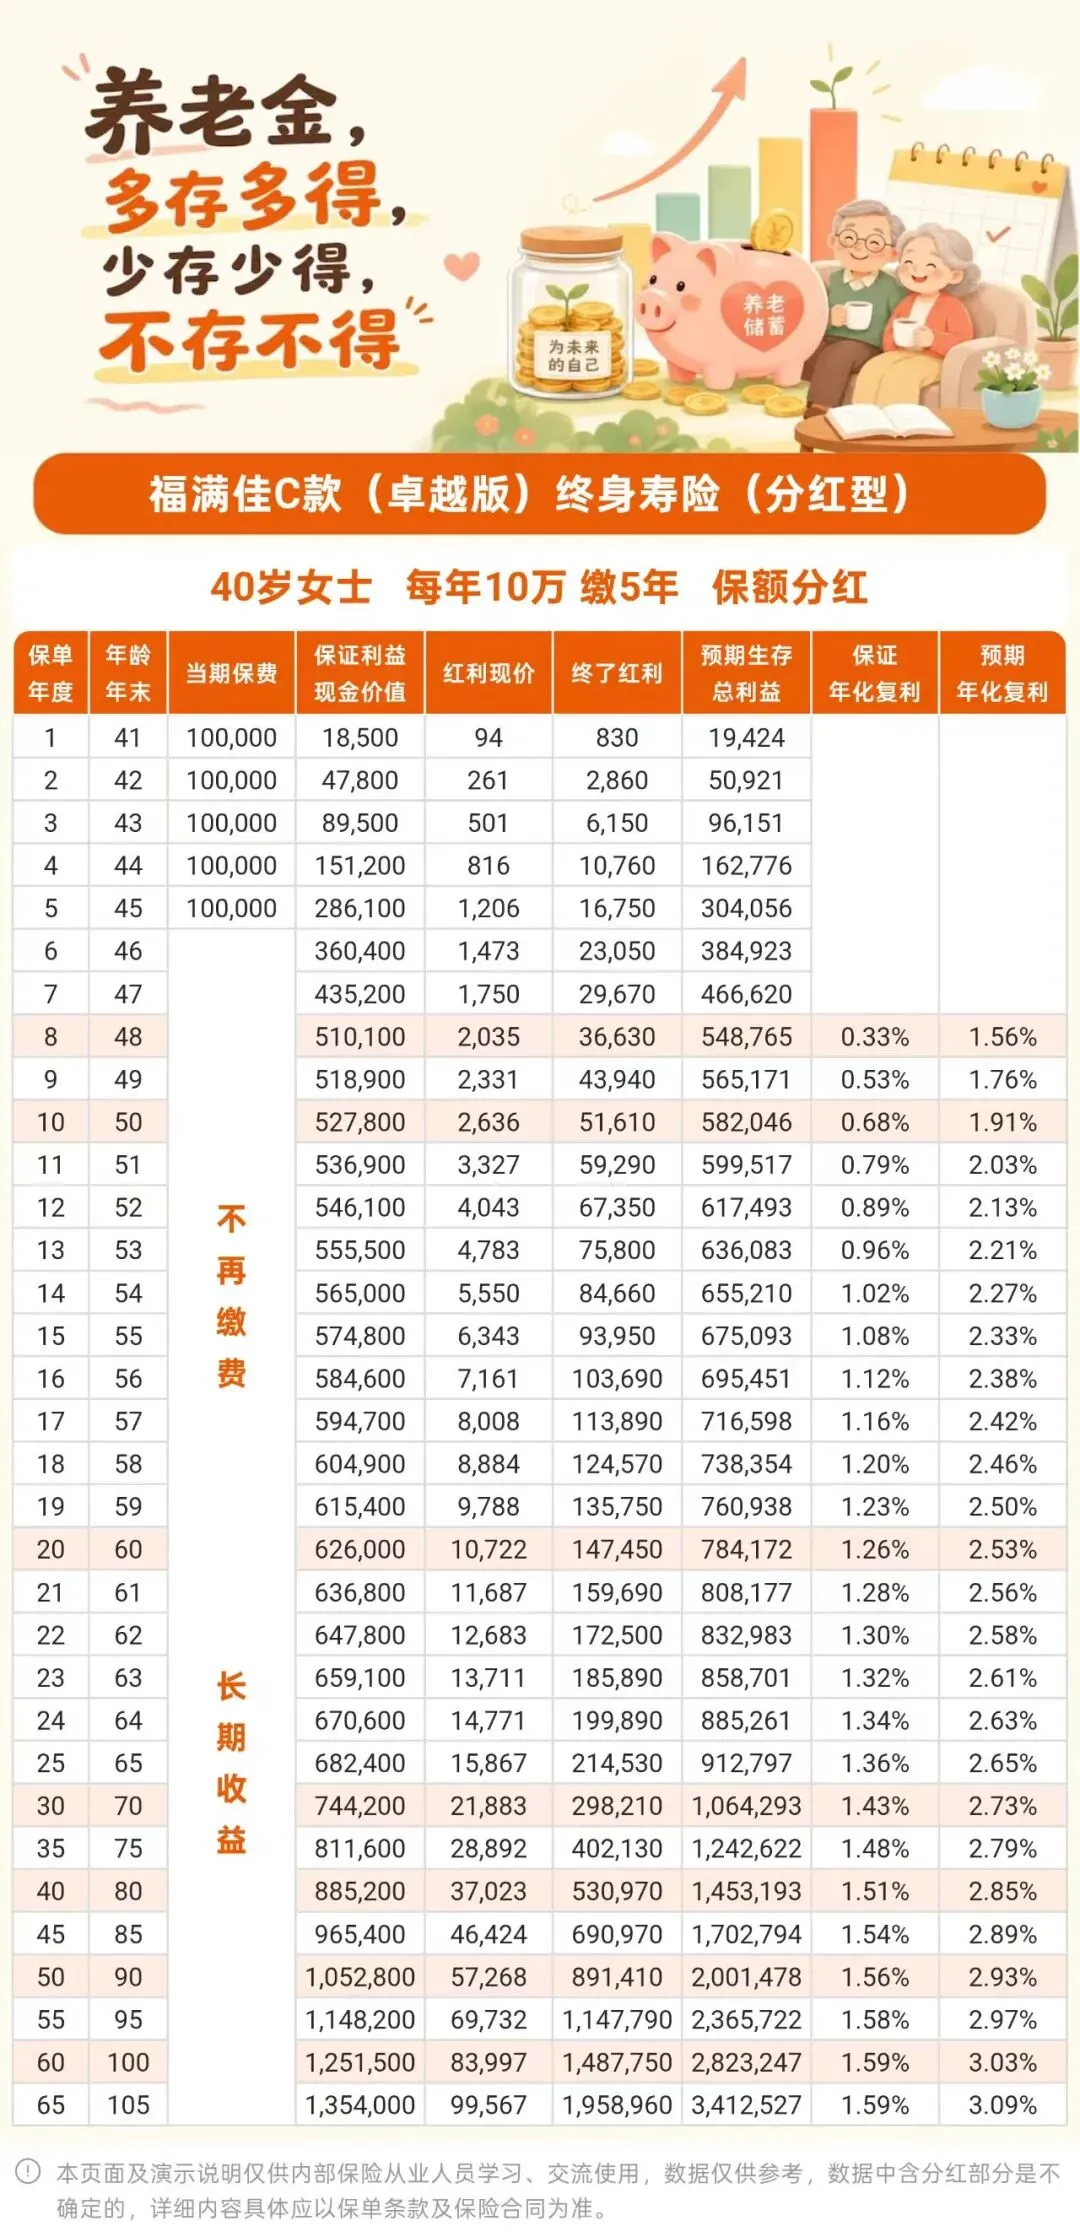
 中英人寿「福满佳C款(卓越版)」终身寿险(分红型),是一款英式分红(保额分红)型增额终身寿险。我们从六个维度来测评,并以两份投保案例,直观了解产品的最终表现。分红险的利益,由"保证"和"分红"两部分构成。保证利益写入合同、保险公司保证兑现,是产品最硬的内核。· 保证利益年化峰值 1.64%(1.75% 预定利率下的实际水平)· 趸交方案第 5 年回正;5 年交方案第 10 年回正结论:1.75% 是当前监管允许的最高预定利率水平,卓越版的保证利益已对标上限,处于行业上游。分红能不能长期稳定兑现,最重要一点取决于保险公司自身的投资收益水平,也就是将保费投资出去的能力,背后是股东家底与长期投资能力。中英人寿成立于 2003 年 1 月 1 日,注册资本29.46亿,由两大世界级集团合资组建,双方各持 50%。· 中粮资本投资有限公司(中方):中粮集团(1949 年成立于北京的中央直属大型国企)旗下运营管理金融业务的专业化公司及投资平台。2019 年初在 A 股上市(股票代码 002423.SZ),业务覆盖寿险(中英人寿)、期货、信托、产业基金、金融科技五大板块。· 英杰华集团 Aviva(外方):1696 年成立于英国伦敦,拥有逾 329 年保险经营历史,是欧洲领先的保险集团,业务覆盖全球 54 个国家。50:50 的股权结构让股东双方相互制衡又优势互补,决定了中英人寿在战略上既具备本土产业资源、又拥有国际化风控经验。结论:中粮集团的国资产业资源叠加英杰华 300 余年的保险经营与风控经验,股东结构在合资寿险公司中属第一梯队。分红不会从天上掉下来,它来源于保险公司把保费投资出去所赚取的收益,超出预定利率的部分才形成可分配盈余。因此,投资能力强不强,是能不能稳定分红的关键。中英人寿一直都是保险行业的“投资优等生”。据首席投资官公开披露:近 3 年平均综合投资收益率约 8.23%,位列 73 家寿险公司第二;近 10 年复合综合投资收益率约 6.1%。判断:近三年两项指标均位列市场第二,长期均值稳定在 6% 以上,投资能力在行业中处于领先位置。这份亮眼的投资业绩,让我们对于中英人寿的红利长期稳定性,保持足够的信心。· 总资产:1250.24 亿元(2025 年四季度末)· 净资产:156.98 亿元(2025 年末,再创历史新高),2017-2024 年复合增长率约 19%· 2025 年原保险保费收入:255.48 亿元,同比增长 21%· 2025 年新单保费:117.11 亿元,同比增长 34.50%结论:资产规模突破 1200 亿,保费与新单双双实现两位数增长,整体经营规模在合资寿险公司中位居前列。· 综合偿付能力充足率:254.67%(2026Q2);核心偿付能力充足率:168.89%· 风险综合评级:连续 39 个季度保持 A 类(截至 2026Q1),其中 12 次获 AAA 评级监管自 2025 年 6 月起将险企分红水平与监管评级直接挂钩,评级越高、可分红的政策空间越大。中英人寿连续 39 个季度 A 类、12 次 AAA,属于评级最优的一档。结论:偿付能力与风险评级处于行业顶级水平,为分红水平的政策空间提供了基础条件。保险公司不能光承诺不兑现,分红实现率衡量的是"实际派发的红利"与"计划书演示的红利"之间的比值。· 2023 分红年度(2024 年公布):34 款产品,实现率区间 48%-101%,大多数产品集中在 70%-90% 区间,平均值约 77%· 2024 分红年度(2025 年 7 月公布):全部产品算术平均实现率 106%;客户收益率层面,利差部分维持在 3.5% 的水平,部分因死差益呈现超 3.5% 的分红水平。第一,跨年度数字不能直接比较。2022-2023 分红年度的红利实现率,以"4.5% 减去产品预定利率"为利益演示基础;2024 分红年度起,改为"以产品销售时使用的演示利率"为计算基础。计算基础变了,106% 与 77% 之间并不构成简单的"涨了 29 个百分点"。第二,2023 分红年度的 77%,是限高政策下的结果,不是能力问题。2024 年 3 月监管对分红险分红水平实施窗口指导,大型险企不超过 3.0%、中小险企不超过 3.2%,中英人寿是少数获准突破 3.2% 的公司之一。在限高背景下,77% 已属行业尖子生水平。结论:连续多年披露、逐年兑现,2024 分红年度平均 106%、客户收益率利差维持 3.5%,兑现能力处于行业中上。但实现率逐年波动、且直接受监管政策影响,历史实现率不构成对未来分红的承诺。· 红利分配:红利以保额形式分配,含"终了红利"机制(保单终止时一次性发放);红利不保证。· 缴费方式:趸交 / 3 / 4 / 5 / 6 / 10 年交· 最低保费:趸交 30 万、3 年交 7 万、5 年交 4 万、10 年交 2 万张女士,35 岁,企业中层;趸交 50 万,作为家庭长期储蓄规划。1、张女士第 5 年保证利益回正,现价 50.95 万;第 10 年(45 岁)保证现价 55.50 万、含分红现价 62.75 万。2、第 30 年(65 岁),保证现价 78.40 万、含分红现价 115.18 万;保证年化为:1.51%,含分红年化达到了:2.82%;具有很高的竞争优势。3、作为家庭长期"蓄水池",用于应对未来大额支出(子女教育、品质退休、家庭应急),求的是 20-30 年后的复利增值,不求短期流动性。4、资金安全性有保障,长期利益具有明显的竞争优势。李女士,40 岁,企业高层;每年缴费 10 万,缴费期 5 年,共 50 万,作为养老补充规划。1、第 5 年缴满 50 万时,保证现价 28.6 万——约为累计保费的 57%,此时并未回正。由此也能看出,5年交的回正速度相对较慢,更适合用于养老的强制储蓄。2、第 10 年(50 岁)保证利益回正,现价 52.78 万;第 20 年(60 岁)保证现价 62.6 万、含分红现价 78.42 万。3、第 30 年(70 岁),保证现价 74.42 万,含分红现价 106.43 万。60 岁后,每年可通过部分减保领取补充退休现金流;如果遇到紧急情况需要一次性用钱,也可以一次退保实现。· 趸交:第 5 年回正,第 30 年预期 115.18 万· 5 年交:第 10 年回正,第 30 年预期 106.43 万同样总保费下,趸交数字略胜。这是因为"本金早 5 年进入复利、累计时间更长"。
提示:
1、分红分配是不确定的,实际分红情况可能低于演示水平,甚至可能为零。
2、演示利率基于公司精算假设,不代表未来实际收益。
3、文章中引用的数据来自于保险公司官方资料。