世界十大运动品牌排名:安踏第三
- 更新时间 2026-09-23 10:21:48
本部分采用全球运动服饰+运动鞋履整体市场口径,综合2026年全球体育用品行业白皮书、海外权威机构统计数据,剔除小众器材、配件品类,统一主流品牌市场占有率,数据为全球全域综合占比,客观反映全球行业竞争格局。
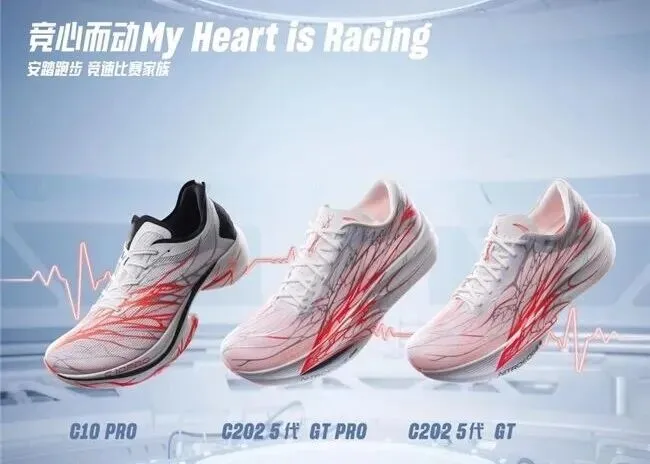
全球排名 | 品牌 | 所属国家 | 2026全球市场份额 | 核心市场格局说明 |
|---|---|---|---|---|
1 | Nike 耐克 | 美国 | 26.5%–27% | 全球绝对龙头,垄断高端球鞋、专业运动、潮流运动市场,北美、欧美市场统治力极强,全品类无短板,份额长期稳居全球第一。 |
2 | Adidas 阿迪达斯 | 德国 | 14.0%–14.5% | 欧洲市场第一,足球赛道全球霸主,复古潮流线持续爆发,亚太市场稳步复苏,稳居全球第二梯队龙头。 |
3 | Anta 安踏集团 | 中国 | 11.5%–12% | 全球第三、亚洲第一运动品牌,依托多品牌矩阵(安踏、FILA、始祖鸟、彪马参股)持续抢占全球份额,是唯一份额持续正向增长的头部集团。 |
4 | Skechers 斯凯奇 | 美国 | 5.0%–5.5% | 大众休闲运动赛道龙头,性价比优势显著,全球下沉市场渠道完善,休闲跑鞋、生活运动品类销量稳居全球前列。 |
5 | Puma 彪马 | 德国 | 4.8%–5.0% | 潮流运动、赛车运动、轻时尚赛道优势突出,大量跨界联名拉动增长,被安踏战略参股后全球化节奏加快。 |
6 | Lululemon 露露乐蒙 | 加拿大 | 3.0%–3.2% | 高端瑜伽、健身运动细分垄断者,高客单价、高毛利,深耕女性运动服饰,高端运动生活方式赛道无对手。 |
7 | New Balance 新百伦 | 美国 | 2.8%–3.0% | 专业跑鞋+复古潮流双赛道并行,高端英美产系列构筑品牌壁垒,全球中老年、潮流圈层受众稳固。 |
8 | ASICS 亚瑟士 | 日本 | 2.2%–2.5% | 全球专业长跑、竞速跑鞋标杆,运动功能性极强,专业运动人群忠诚度极高,亚太市场根基深厚。 |
9 | Under Armour 安德玛 | 美国 | 2.0%–2.2% | 专业训练、紧身功能服饰赛道龙头,北美职业体育资源丰富,功能性运动装备辨识度高。 |
10 | Li-Ning 李宁 | 中国 | 1.8%–2.0% | 国潮运动全球代表,高端运动时尚赛道快速崛起,海外影响力持续提升,稳居全球前十国产第二品牌。 |
全球市场份额核心总结
1、双寡头格局稳固:耐克+阿迪达斯合计占据全球超40%市场份额,长期垄断全球中高端运动服饰市场,行业壁垒极高。
2、中国品牌强势突围:安踏集团稳居全球第三、亚洲第一,是TOP10中份额增速最快的品牌;李宁稳居全球前十,国货双雄彻底改写全球行业格局。
3、细分赛道差异化竞争:头部大众品牌靠渠道与规模取胜,Lululemon、亚瑟士等品牌靠专业细分、高端定位守住份额,行业从全域竞争转向精细化赛道竞争。
 4、长尾市场分散:除前十品牌外,全球其余近30%市场由区域小众品牌、本土杂牌、细分专业品牌瓜分,市场整体呈现“头部集中、尾部分散”格局。
鸿智博 教授;管理顾问,培训师,组织绩效专家。交通运输部公路科学研究院企业智库专家。曾为清华大学,武汉大学,中国海洋大学,中央财经大学MBA总裁班授课。著有《带着工匠精神去工作》《深度工作法》等畅销书。更多精彩可点击上面的蓝字“落单的骑行者”公众微信号。
胖东来为什么这么火?零售业唯一“反内卷、真真诚”的底层商业密码
严控10%红线是中央《深化改革(26-29)》政策对交通国企硬核要求
