2025 年,全港新单保费冲到了 3309 亿港元。
同比涨了 50.6%,是 2001 年有数据以来的最高峰。
而这么大一笔钱,八成以上,都选了同一种货币。
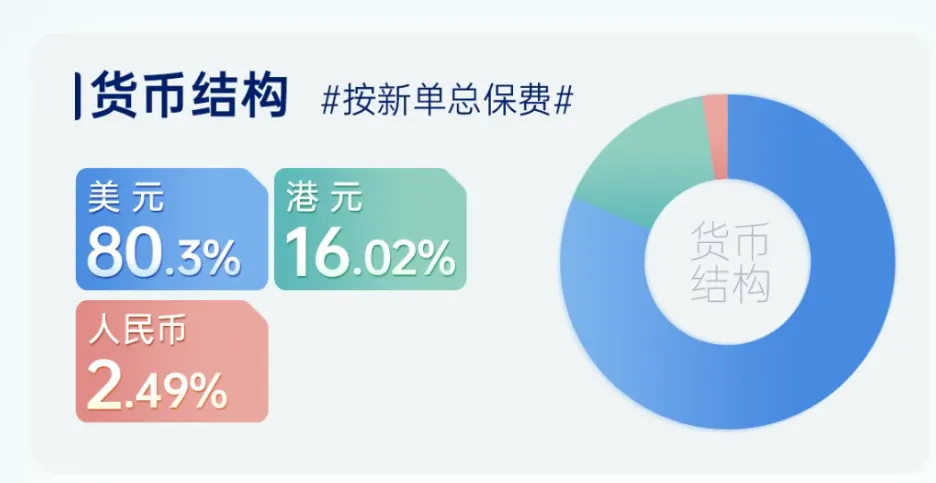
按新单总保费算,美元保单占了 80.3%。
港元保单排第二,占 16.02%。
人民币保单只有 2.49%,差不多是美元的 1/32。
为什么会有这么多人选美元保单?
内地客户不是占比接近3成吗?选人民币的为什么还这么少?
今天ella会把3种货币保单的优缺点,都分析给你看。
美元保单为什么占八成。
USD DOMINANCE · 美元占八成
第一个原因,是美元资产的收益优势。
这两年美元利率处在高位,美元计价产品的预期回报,普遍比另外两种高。
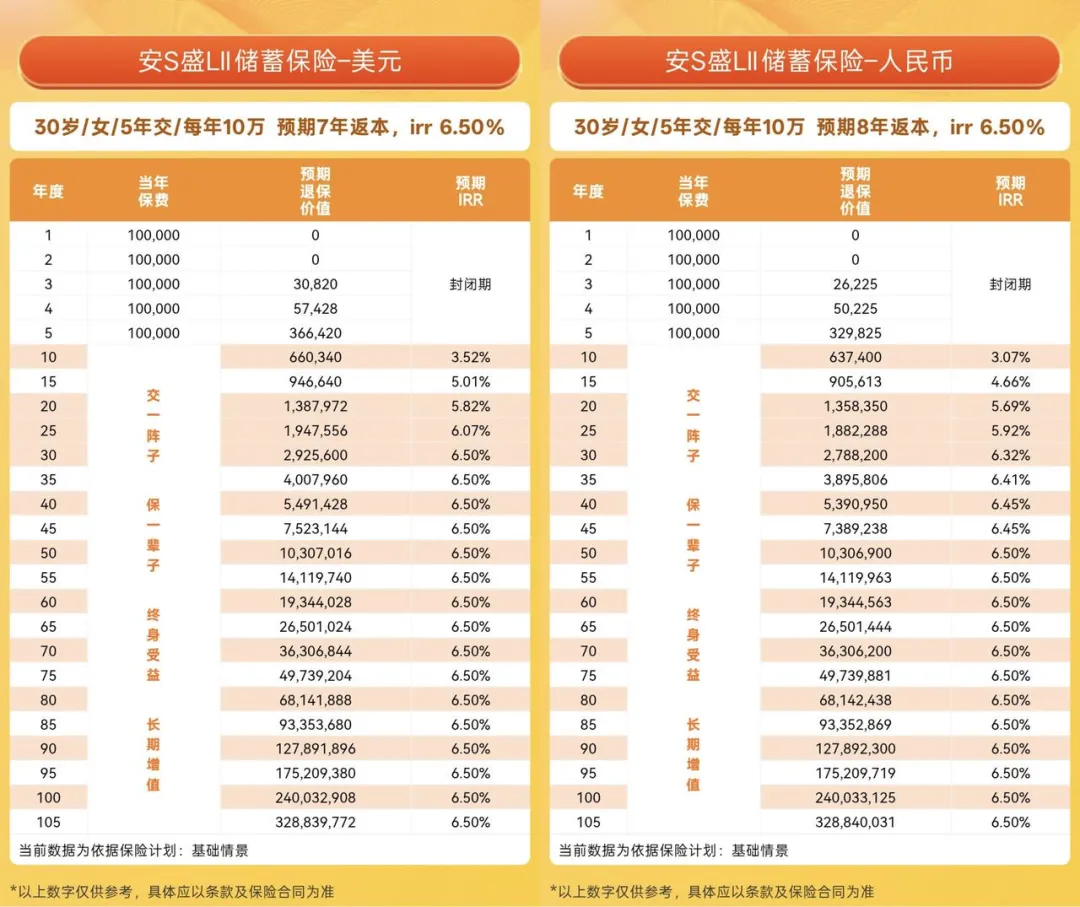
就拿安盛的王牌产品,盛利2来说,
同样是10万交5年,美元保单在30年达到6.5%,人民币保单在50年达到6.5%。
第二个原因,是分散单一货币的风险。
其实,对内地客户来说,手里资产基本全是人民币,
汇率一波动,购买力就跟着晃。
而配一部分美元,等于不把鸡蛋放在一个篮子里。
第三个原因,是美元的国际地位。
它仍是全球最通用的结算和储备货币。
拿着美元,等于握着很多海外资产的入场券。
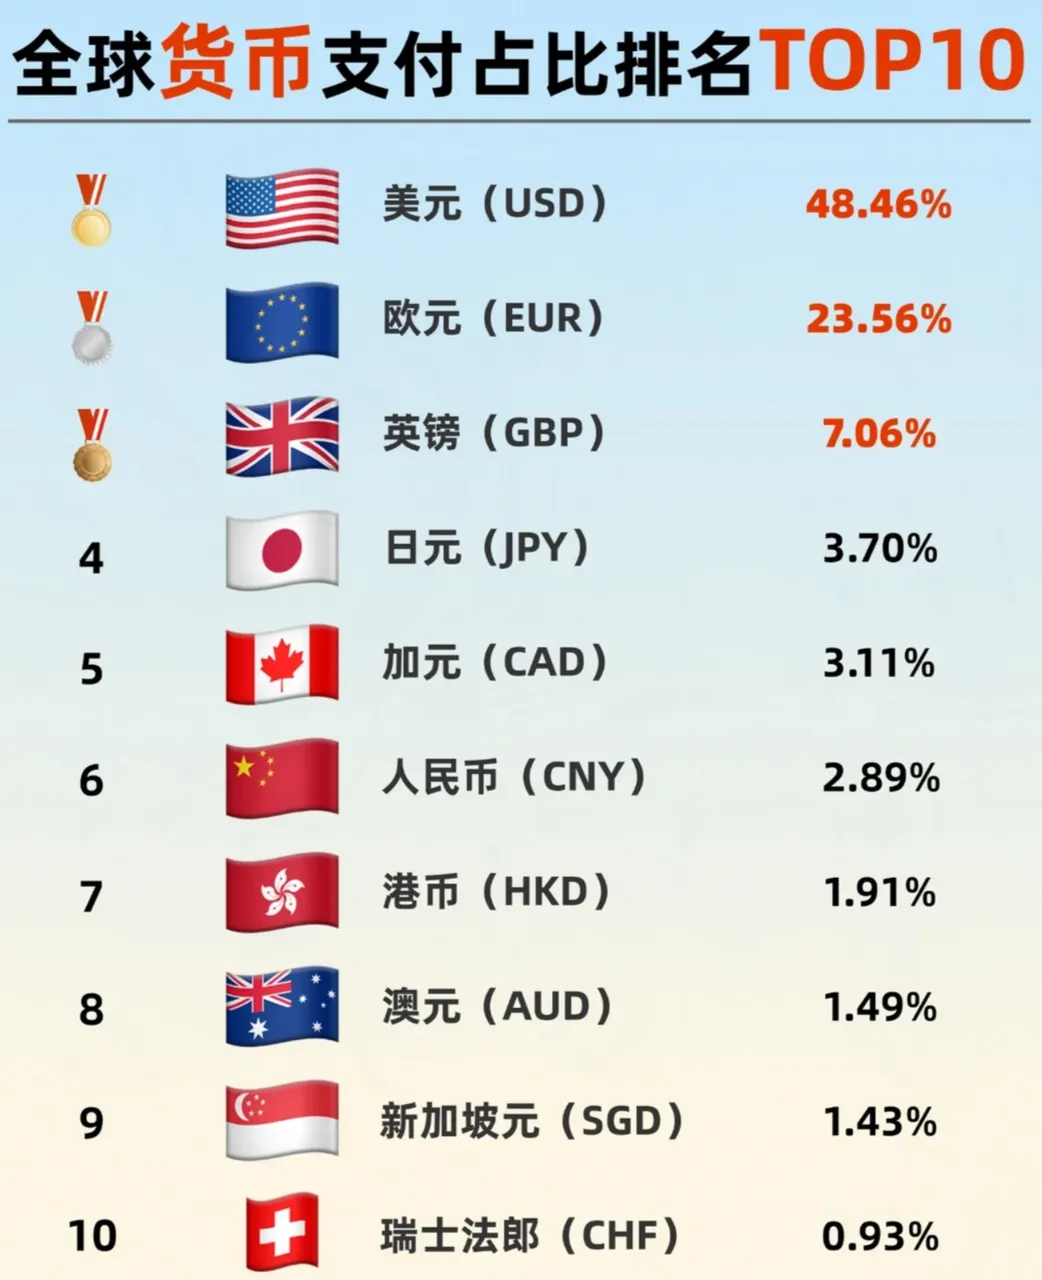
目前美元在全球的国际贸易结算中占比48%左右。
但美元保单不是没代价。
它最大的代价,是汇率波动。
你投的是美元,未来要用人民币时,得换回来。
如果人民币升值,美元保单的账面就会缩水。
人民币保单有什么优缺点?
CNY POLICY · 人民币保单
香港的人民币保单,用的是离岸人民币,也叫 CNH。
它跟你平时在内地用的在岸人民币 CNY,不是一回事。
CNY 受央行管控,波动小,更稳。
CNH 跟着国际市场走,长期和 CNY 走势一致,短期会分叉。
它最大的好处,是几乎没有汇率风险。
因为在岸和离岸人民币之间的波动很小。
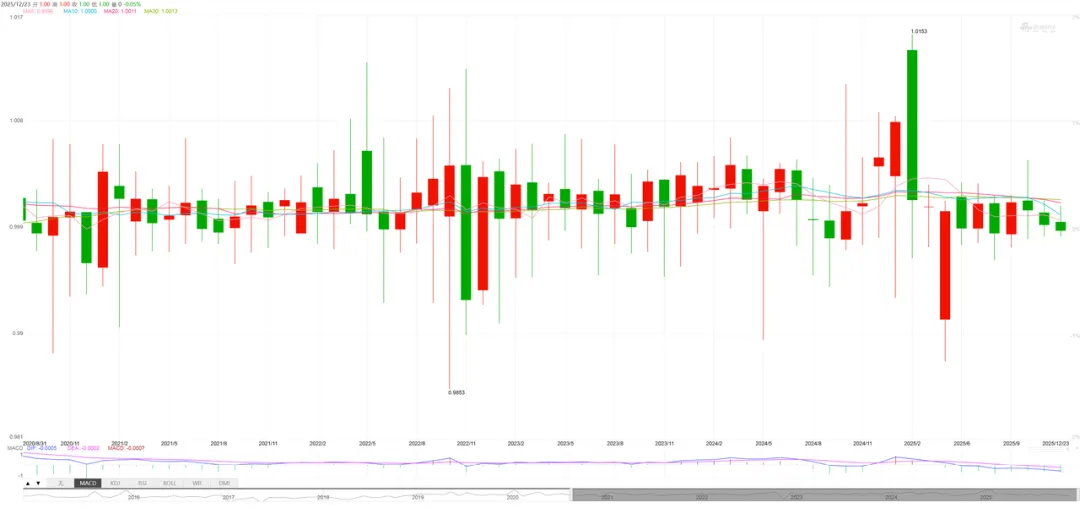
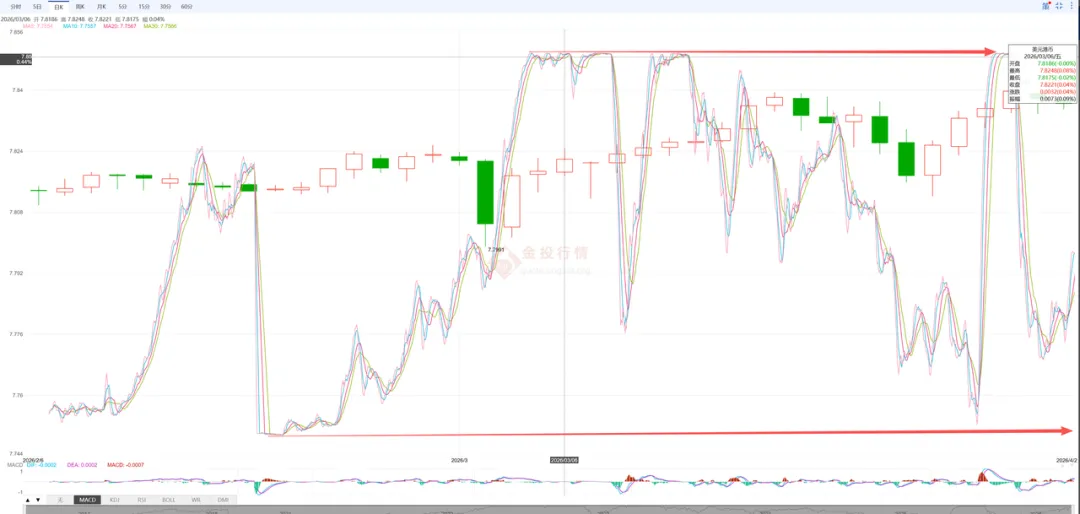
我拉了离岸和在岸人民币汇率K线,发现它两的波动基本就是一条直线。
所以你看,不管离岸人民币汇率波动如何,但如果是换成在岸人民币,它的汇率差几乎可以忽略不计。
对将来钱都花在内地的人,它比美元保单省心得多。
不用担心汇率波动,保单上写了多少,将来就是多少。
但人民币保单,有三个绕不开的短板,我必须说在前头。
第一个短板,产品池太窄。
全市场新单里,人民币保单只占 2.49%。
很大一个原因就是同样一笔预算,美元保单能挑十几家保司。
人民币保单,翻来翻去可能就三五款。
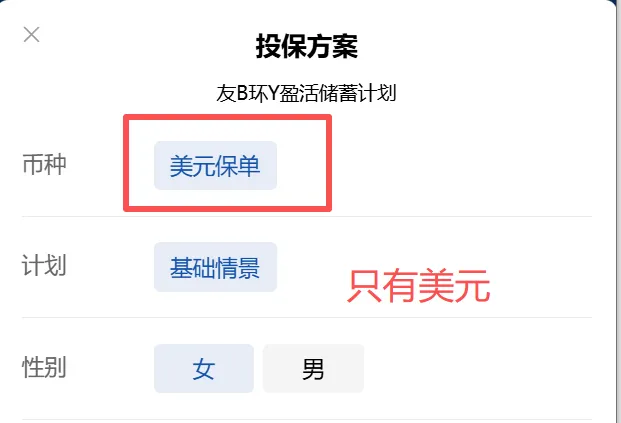
很多保司的王牌产品都只有美元,没有人民币。
比如友邦的环宇盈活,就只有美元。
第二个短板,长期收益多数跑不赢美元。
这一点,跟前面美元保单的优势刚好相反。
美元资产的收益优势摆在那。
除了少数保司,把多货币回报拉平。
大部分人民币保单的预期收益,还是低于同公司的美元版本。
你想完全避开汇率波动,往往就要接受收益低一截。
港元保单有什么优缺点?
HKD POLICY · 港元保单
港元和美元,是联系汇率,区间钉在 7.75 到 7.85。
一美元换多少港元,波动极小。
所以港元保单,本质是美元保单的本地版。
它的好处,是在港有开支的人用着顺手。
学费、房租、日常消费,都是港元计价。
缺点也很直接,可选的产品比美元少。
额度也小,不是主流配置。
到底怎么选?
HOW TO CHOOSE · 怎么选
第一类,海外有支出的人。
子女要留学,或者你打算海外生活。
美元保单最对路,因为它是全球硬通货。
第二类,钱都花在内地的人。
内地养老,子女留内地,没有海外大额开销。
人民币保单反而更省心,没有汇率这道坎。
第三类,在港生活的人。
日常开支都是港元,港元保单就够用。
这3个是硬逻辑,就是根据未来你花钱的需求来确定货币。
当然,抛开这点,本身的货币对冲,海外分散配置也很重要。
没有一种货币,适合所有人。
美元有美元的好,人民币有人民币的省心,港元有港元的顺手。
真正该问的,不是哪种最强。
而是我未来的钱,花在什么地方。
如果你还拿不准,该选哪种货币。
或者想看不同保单货币的收益演示。
可以直接留言【币种】。
Ella会结合你的实际开支和规划。
帮你一对一算清,定制专属方案。
既然看到这里了,如果觉得有用,随手点个赞、在看、转发三连吧。
THANKS FOR READING