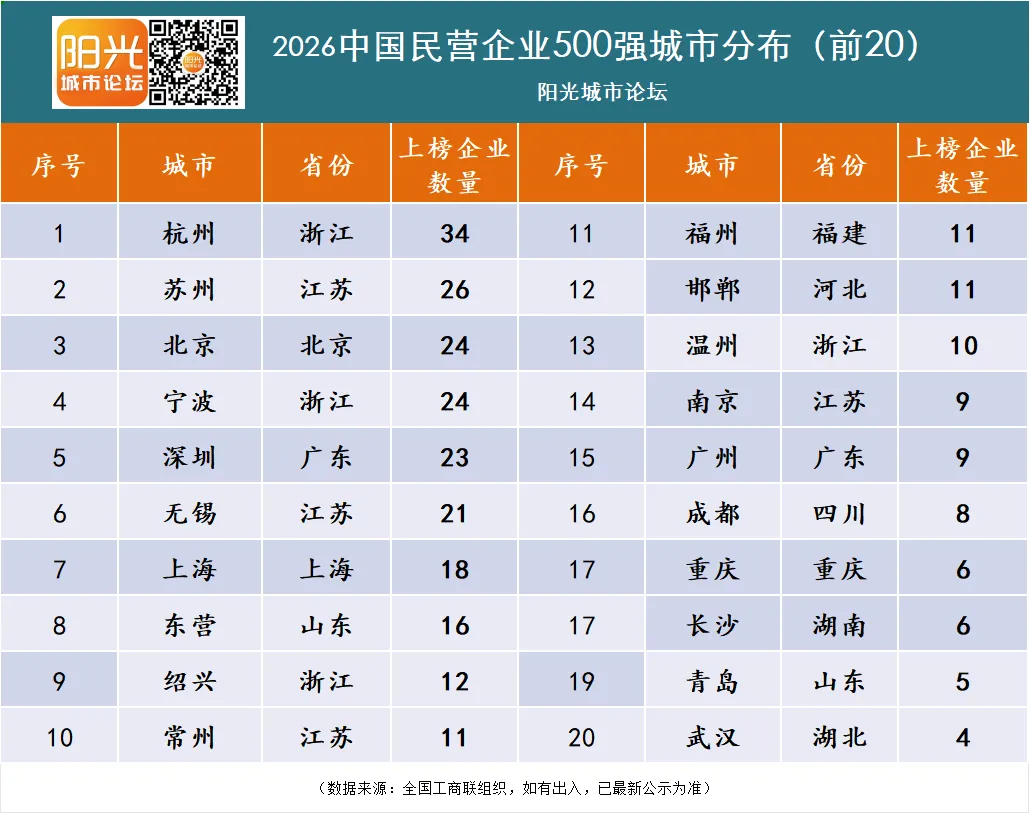
9月22日,全国工商联发布“中国民营企业500强”。把这份按营收排出的名单翻过来,换一个颗粒度更细的视角——按企业总部落到城市——你会发现一幅值得玩味的图景。
500家企业,归属在约122个城市里。
它们并不均布,而是高度扎堆:前5城131家、占26.2%;
前10城209家、占41.8%;
前20城288家、占整整近6成。
一句话,中国民营经济的天花板,是由一小撮“极点城市”撑起来的。
长三角是绝对主场,杭州断层第一
先看城市群。长三角(沪苏浙皖)合计202家、占40.4%,几乎是半壁江山。
京津冀54家、占10.8%,珠三角36家、占7.2%。三大都市圈加起来,吃掉全国榜单近6成。
单城排名上,杭州以34家断层领跑,比第二名苏州多出8家,比第三名北京多出10家。这并非偶然——阿里巴巴、荣盛控股、吉利控股、恒逸、万向、蚂蚁集团、传化、富冶……
在网上甚至被誉为中国的“天堂硅谷”,数字经济与先进制造优势巨大。
杭州民营经济的强,强在既有平台型巨头,又有庞大的制造业底盘,是一家“数量与质量兼得”的城市。
紧随其后是苏州26家、北京24家、宁波24家、深圳23家、无锡21家、上海18家。
前七席里,长三角独占了杭州、苏州、无锡、宁波、上海5席——产业集群的厚度,在这一栏体现得淋漓尽致。
苏锡的“厚”与深京的“尖”
把前几名拆开看,能看到两种截然不同的民营经济性格。
苏州、无锡是“厚”的。
苏州26家,恒力、盛虹、沙钢、亨通、协鑫次第排开,化纤、钢铁、光伏、通信多点开花。
无锡21家,海澜、新长江、远景能源、三房巷,制造业底色厚重。
因此,苏锡的民企靠的不是一两家巨头,而是一整条产业链的咬合——一家龙头带一串配套,一串配套再撑起一座城的工业体系。
这正是“先进制造强市”的体现。
而深圳、北京是“尖”的。
深圳23家,华为、比亚迪、腾讯、顺丰,个个是硬科技与平台经济的巨无霸。北京24家,京东、小米、美团、理想、百度、贝壳,单体体量冠绝全国——北京这些企业平均营收约1973亿元,高居所有城市第一。
深京的优势,不在企业数量多,而在单个体量足够“尖”,一两家就能顶一座城。
一个是密度,一个是高度。
苏锡赢在“铺得开”,深京赢在“立得高”,并无高下,只是不同路径。
资源型城市的另一种赢法
榜单不止属于一二线城市,山东东营16家、河北邯郸11家,也都位于前列,背后的产业逻辑同样清晰。
东营16家几乎全是石化——利华益、万达控股、齐成、富海、华泰,一家家炼化企业沿着黄河入海口的能源带扎堆,叠加滨州7家、潍坊5家,山东石化带合计约30家,是名副其实的“能源化工王国”。
邯郸11家则主要是钢铁——冀南钢铁、普阳、太行、武安裕华、新金,加上唐山5家,这确实是河北老牌钢铁产业带的厚重家底。
这些资源型城市没有大都市的繁华,却用石化与钢铁牢牢占住榜单的中间地带。
城市优势不止一种,资源禀赋本身就是一种壁垒——只是,能否在新一轮产业升级中把“存量规模”转化为“创新动能”,是它们共同的必答题。
藏在城市里的产业新势力
城市名单背后,其实是一张中国产业变迁的暗线。
新能源汽车是一个很大的变局因素,正在改写格局。
深圳有比亚迪,北京有理想,合肥有蔚来,广州有小鹏,杭州有零跑,重庆有赛力斯,常州有中创新航、天合光能、阿特斯,无锡有远景能源,西安有隆基,合肥有阳光电源。
一条从电池到整车、从储能到光伏的产业链,正把一批非传统“强二线”城市送进500强。
数字经济则高度集中,杭州(阿里、网易)、北京(京东、美团、百度、贝壳)、深圳(腾讯)、上海(拼多多、携程、圆通)。
平台经济、互联网流量的头部红利,几乎都沉淀在这4座城市。
因此,一个趋势呼之欲出,当城市比拼从“比谁的企业多”转向“比谁的赛道新”,谁的产业集群踩中新能源、硬科技、数字经济的节拍,谁就能在下一张榜单上向上爬。
今天的座次,未必是明天的座次。
<<<
回到开篇的问题——国内民营企业,哪些地方优势巨大?
这份城市榜单给出了两种答案。
一种是“生态型优势”,以长三角为典型,城市成群、产业链成网,靠厚实的土壤孕育出大量企业,代表是杭州、苏州、无锡、宁波、上海、南京。
一种是“极点型优势”,以深圳、北京为典型。单点爆发、巨头称王,靠最高的海拔吸引并沉淀顶级资源。
但真正拉开未来差距的,或许不是今天谁家多几家、谁家体量大多少,而是谁把更多企业送进了“研发投入”、“发明专利”这些创新榜单。
当民营经济从规模驱动转向创新驱动,城市优势的含金量,终将由创新与生态能力重新标定。