十大品牌
当前位置:
首页
>
排行榜
>分红险、万能险、年金险:高净值怎么选?
分红险、万能险、年金险:高净值怎么选?
更新时间 2026-09-21 09:08:19
分红险、万能险、年金险:高净值怎么选?
三个产品各有定位:分红险适合中长期储蓄+传承、万能险适合灵活资金管理、年金险适合养老规划。选对产品的前提是搞清楚自己要解决什么问题。
一、先搞清楚三个产品的本质
分红险 = 保障 + 储蓄 + 分红
投保一份终身寿险或年金险,保险公司把实际经营成果减去费用和保障成本后,将可分配盈余的至少70%分配给保单持有人。
分红来源于"三差益":死差益(实际死亡率低于预期)、利差益(实际投资收益率高于预期)、费差益(实际费用率低于预期)。
《分红保险精算规定》要求,保险公司每年至少把可分配盈余的70%分配给客户。分红不确定,可能为零,但长期看通常为正。
万能险 = 保障账户 + 投资账户(保底+浮动)
投保后,资金进入万能账户,有两个部分:
保障部分:身故保险金,扣除保障成本后
投资部分:现金价值,按照结算利率增长
万能险的特点:
有保底利率(通常1%-3%,写入合同)
有结算利率(保险公司每月公布,当前约3%-4%)
存取相对灵活(部分领取有手续费,前5年通常5%-1%递减)
年金险 = 确定领取的现金流
约定缴费、约定领取年龄、约定领取金额。从约定年龄开始,每年或每月领取固定金额,活到老领到老。
年金险的核心价值:确定性。把不确定的养老问题,变成确定的现金流。
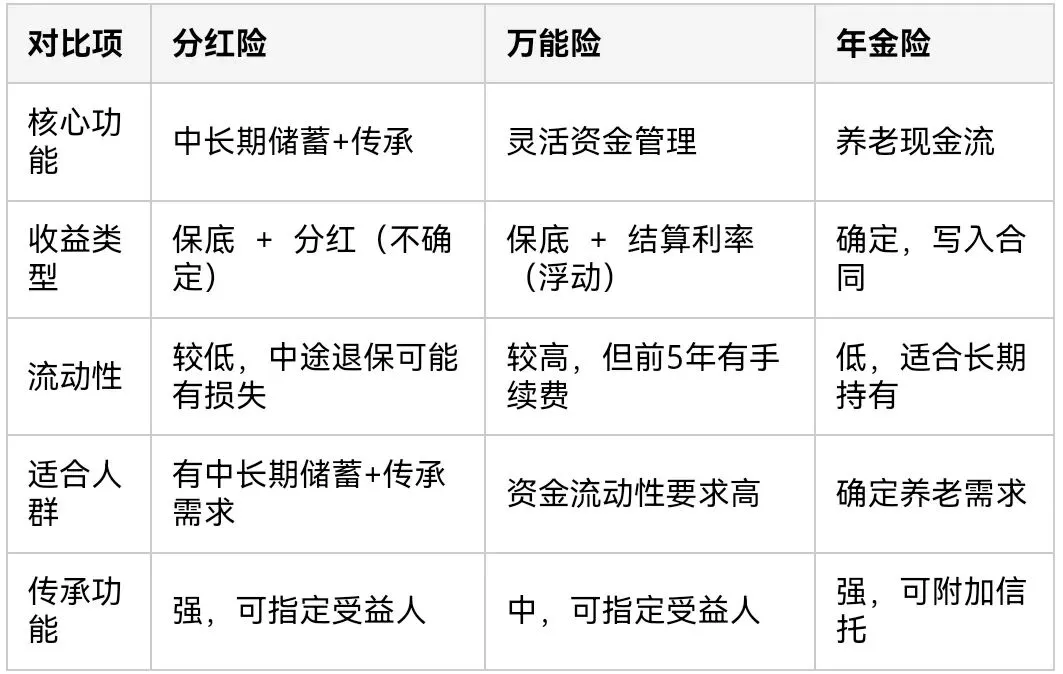
二、三个产品的核心区别
三、高净值家庭的常见选择
场景一:养老规划,55岁企业主
假设陈女士55岁,企业主,手里有800万准备养老。
需求:活到老领到老,有确定的现金流,不能"坐吃山空"。
推荐:养老年金险。800万趸交,从65岁开始每年领取约40万(按3%复利积累估算),活到90岁累计领取超过1000万。
年金险的优势:确定性。什么时候领、领多少,写进合同,不受市场波动影响。
场景二:中长期储蓄+传承,50岁企业主
假设张先生50岁,孩子25岁,计划给儿子留一笔钱,但希望"自己用得上,儿子也用得上"。
需求:资金增值+传承,两代人能用。
推荐:分红型终身寿险。缴费10年,保额1000万。
现金价值持续增长,中途需要用钱可以减保
身故后,1000万直接给儿子,不走遗产继承
分红部分额外增加账户价值
分红险的优势:保障+储蓄+传承三合一,一张保单解决两代人的问题。
场景三:灵活资金管理,45岁企业主
假设李先生45岁,企业经营有季节性资金需求,手里有300万闲钱,但不确定6个月到2年内是否要用。
需求:有一定收益,但不能锁死,流动性要好。
推荐:万能险。300万进入万能账户。
保底利率写进合同(假设2.5%)
当前结算利率约3.8%
需要用钱,部分领取(手续费前5年约5%/4%/3%/2%/1%,第6年无手续费)
万能险的优势:灵活性。进可攻退可守,有保底不担心亏损,用钱随时可取。
四、三个产品的投资逻辑
分红险的投资逻辑
:
适合"不急用"的钱,放10年以上。分红险的现金价值增长需要时间,前5年退保通常有损失。长期持有,分享保险公司经营成果。
分红险的收益来源是保险公司的"三差益",跟保险公司投资能力直接相关。选择股东背景强、投资收益率稳定的保险公司更重要。
万能险的投资逻辑:
适合"随时可能用"的钱,持有5年以上。万能账户的结算利率会随市场变化,保底利率是"安全垫"。
万能险适合做"中转站":有一笔钱不确定用途,先放万能账户,需要用就取,不需要就继续增值。
年金险的投资逻辑:
适合"确定要花"的钱——养老、子女教育。年金险的逻辑是"今天存钱,明天花",越早规划,积累时间越长,领取越多。
60岁准备养老,每年要存的钱比50岁准备多很多。
五、常见误区
误区一:万能险结算利率高,就比银行存款好
万能险的结算利率是浮动的,现在4%,未来可能是3%。而且前5年取钱有手续费。
万能险适合中长期持有(5年以上),不适合短期资金。
误区二:分红险分红越高越好
分红跟保险公司经营成果挂钩,不稳定。看分红演示没有意义,要看保险公司的历史分红实现率。
《人身保险新型产品信息披露管理办法》要求保险公司披露分红险的红利实现率,这是重要的参考指标。
误区三:年金险收益率低,不值得买
年金险的价值不是"收益率",是"确定性"。在利率下行期,把不确定的养老风险变成确定的现金流,这个价值没法用收益率衡量。
六、产品组合配置建议
高净值家庭通常不会只买一种产品,而是组合配置:
组合方案示例:
陈先生50岁,总资产3000万,养老+传承+灵活资金三个需求都有。
年金险:200万,65岁起每年领取约10万,解决基础养老
分红险:500万,缴费10年,兼顾储蓄+传承
万能险:300万,作为企业经营的中转资金账户
剩余资产:股票、基金、房产等
三个产品分工明确:年金险管"必须花的钱",分红险管"传承的钱",万能险管"可能花的钱"。
七、小林说
分红险、万能险、年金险,没有绝对的好坏,只有"适不适合"。
先问自己三个问题:
这笔钱什么时候用?
用这笔钱解决什么问题?
需要流动性吗?
搞清楚这三点,产品选择就清晰了。
高净值家庭的保险配置,通常不会只用一种产品。
年金险打底、分红险传承、万能险灵活——组合起来,才是完整的财务规划。
总结
分红险:保障+储蓄+传承,适合中长期资金
万能险:保底+灵活,适合流动性要求高的资金
年金险:确定现金流,适合养老规划
三个产品各有定位,可以组合配置
万能险流动性好但前5年有手续费
分红险看公司历史分红实现率,不只看演示
年金险价值在于确定性,不是收益率
本文来自网友投稿或网络内容, 如有侵犯您的权益请联系我们删除, 联系邮箱:wyl860211@qq.com 。
「央金·妙音」系列产品如何选择
天津钢结构楼梯制造商哪家好
热门文章
黄三色是哪三色颜色的?解析黄三色的具体颜色及其应用
十大平板拖把品牌排行榜_什么牌子的平板拖把好
第一次做ae视频一般多少秒,制作视频的时长建议
十大免费mp3音乐网站_mp3歌曲下载网站哪个好_MP3音乐网站大全
达泊西汀十大品牌排行榜_达泊西汀品牌排名_达泊西汀品牌排行榜
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
亚洲尺码和欧洲尺码区别是什么
包机和专机的区别是什么?
随机文章
10个月宝宝每天需要喝多少奶粉?是否有一个标准量?
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
宝宝喝奶粉消化不良怎么办?
Is "How do you pronounce 'formula' in English?" a Common Question for New Parents?
米诺地尔十大品牌排行榜_米诺地尔品牌排名_米诺地尔品牌排行榜
wow十大板甲幻化
用120毫升的水放几勺奶粉:你真的知道吗?
MRO工业品十大采购平台-工业品一站式采购平台排行榜
三轮车十大品牌排行榜:三轮车品牌十大排行榜:三轮车什么牌子好:2025