深度测评06.30后,哪些分红险还值得入手?「增额寿篇」
- 更新时间 2026-09-21 08:07:09
大家好,我是6年本硕上财保险专业、10年保险从业的思达,关注我,保险问题不迷路,买保险不踩坑。
最近应该有挺多保子们听说了,根据目前多家保司精算部门报备产品情况看,监管已经不再审批3年内高现金价值、「回本快」的产品,在售产品后续可能也会有影响。 监管对"前期高现价、快返"这套形态的态度,正在从"不鼓励"走向"不通过"。
这件事的连锁反应有两层:
第一层,是产品本身
过去几年买增额寿,行业几乎默认把"第几年回正"当第一卖点:3 年、4 年、5 年,越短越有竞争力。现在这个维度正在被从源头上收窄,新报进来的产品,前期现金价值抬不动已是常态。
第二层,是在售产品
有渠道反馈,已经上架的同类产品后续也可能会被波及——什么时候、以什么方式,现在没人说得准,我也不猜。但方向是明确的:监管不喜欢的形态,活得都不会太安逸。
所以我把结论摆在这儿,不绕弯子:如果你手里本来就有一笔在考虑放进增额寿的钱,那么"再观望三个月"这个选项的成本,正在变高
——但请注意,我说的是"看的动作要往前挪",不是"闭眼去买"。这篇文章后面所有的数据、差异、坑,你还是得看完。紧迫感不能替代判断力。
为什么我会说,现在是买分红险的好时候?一句话总结
银行利率持续走低;分红险好产品还在售
先摆一组9月的公开数据
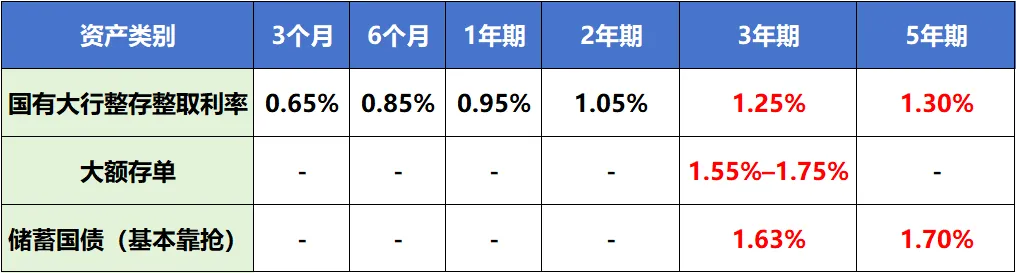
把这些数字排在一起,结论其实很朴素:十年前,一笔三年不动的钱,放在银行是"默认选项";现在,"放银行"这个动作的代价,是接受一个跑不赢很多东西、但仍然安全的收益率。
如果你手里有一笔几年确定不会动的钱,那么现在真正值得花时间研究的,是分红型的财富险。
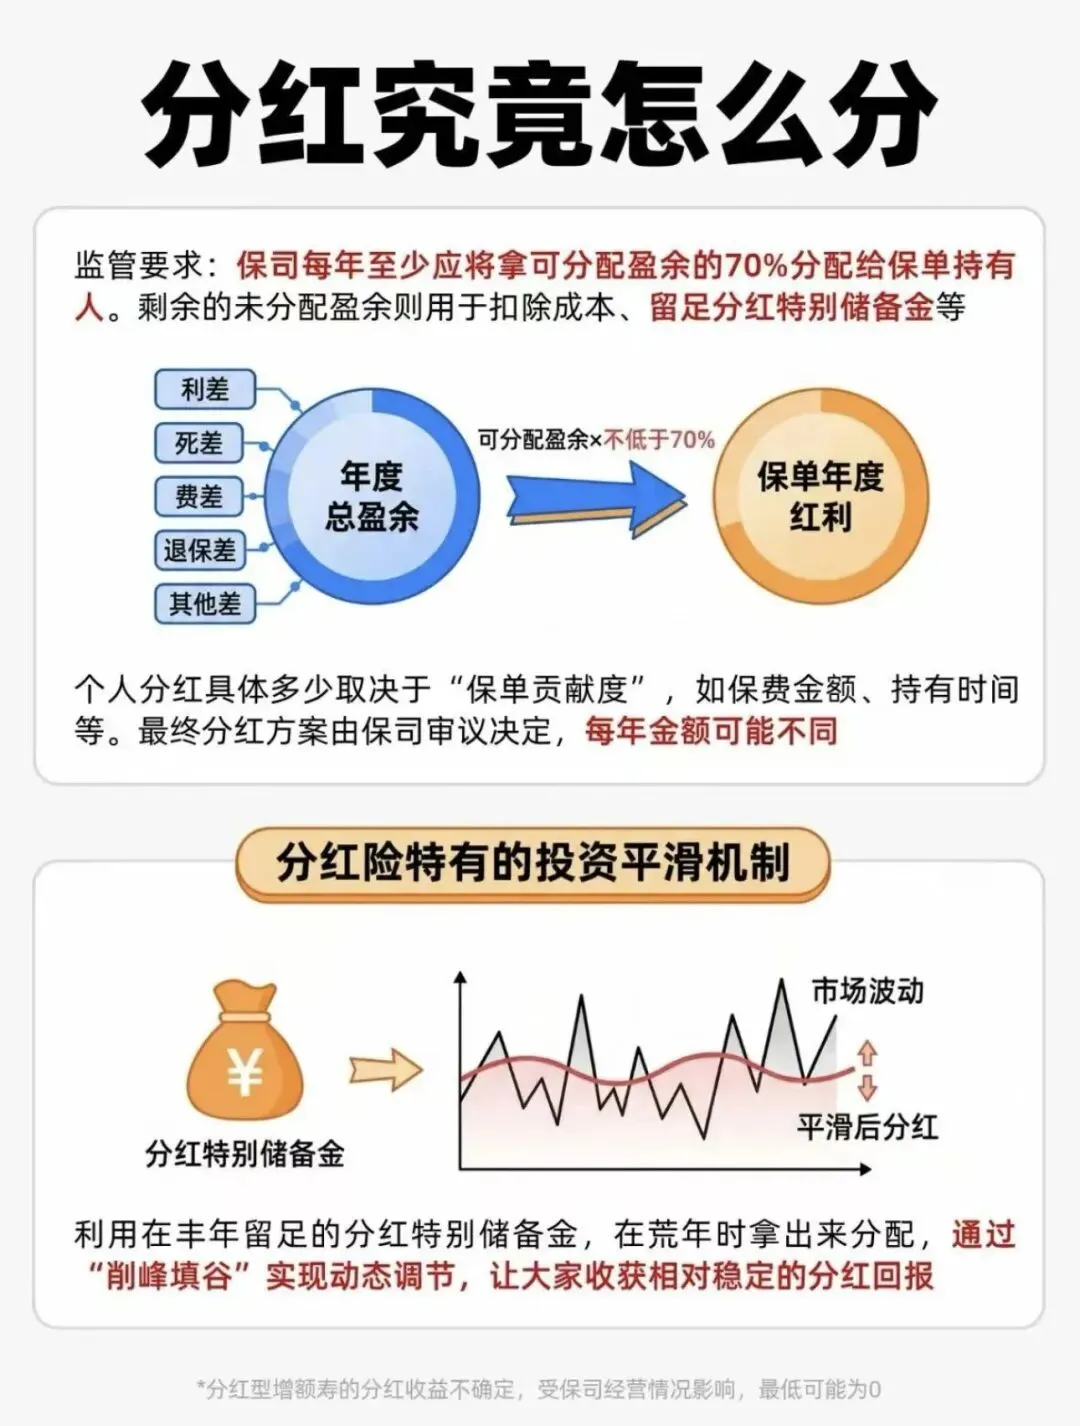
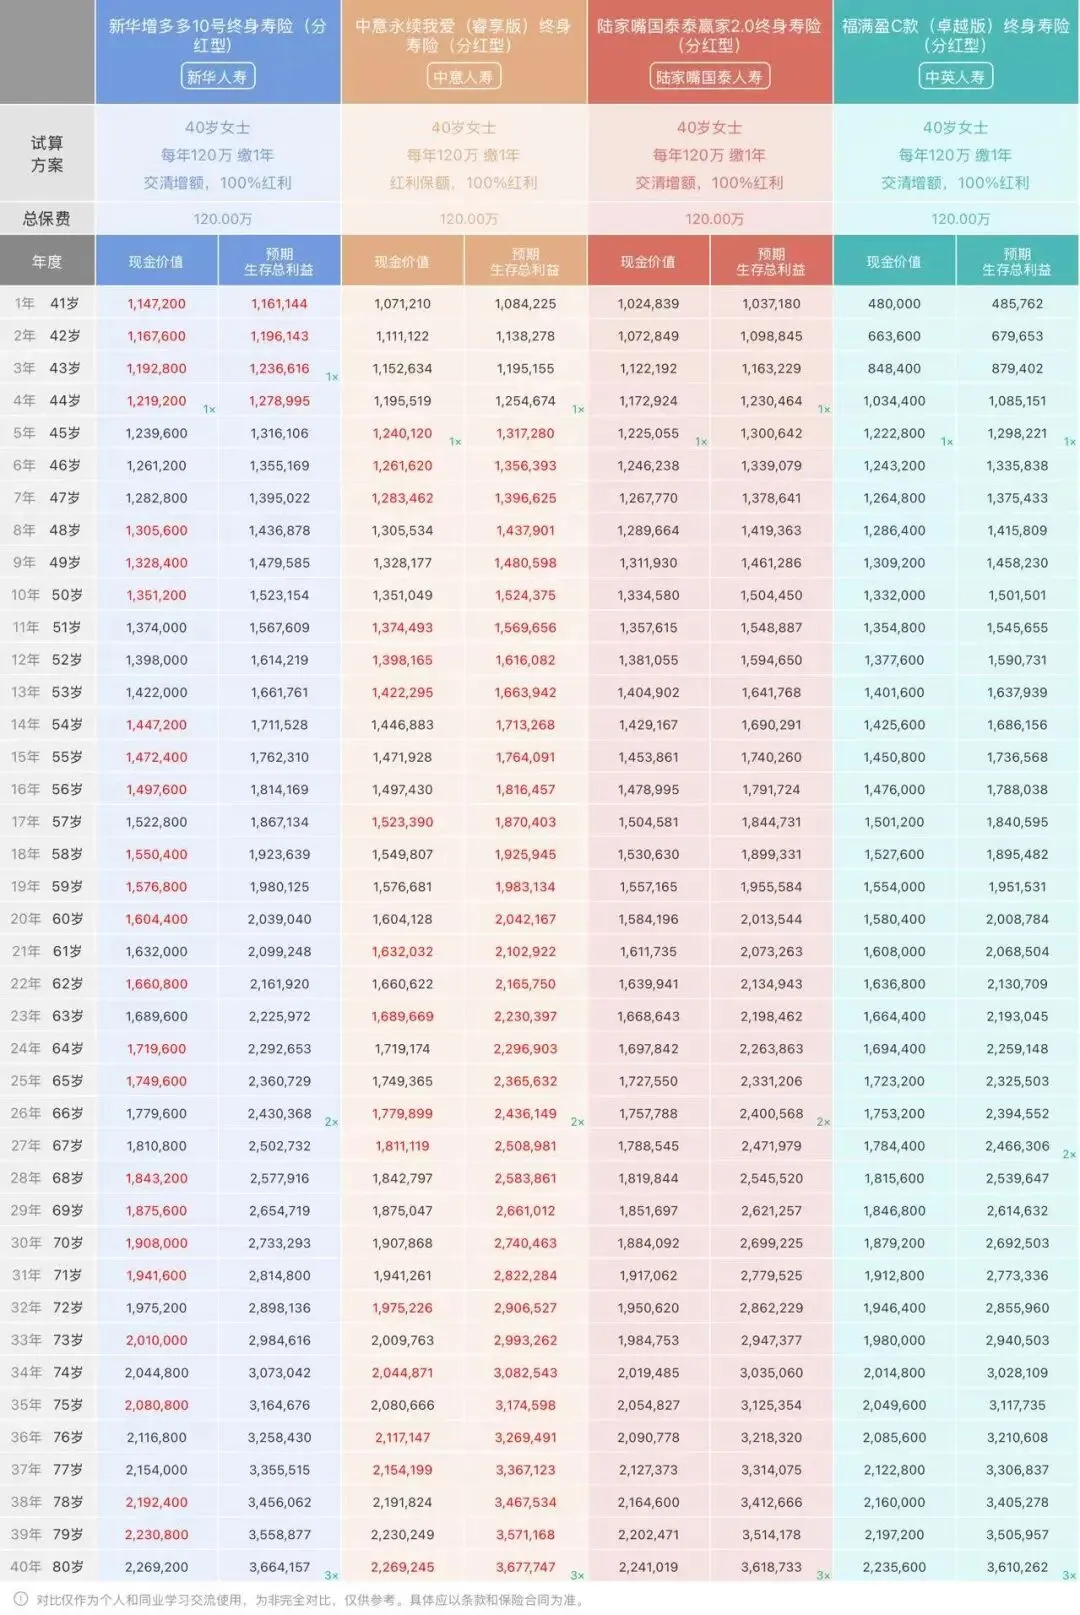
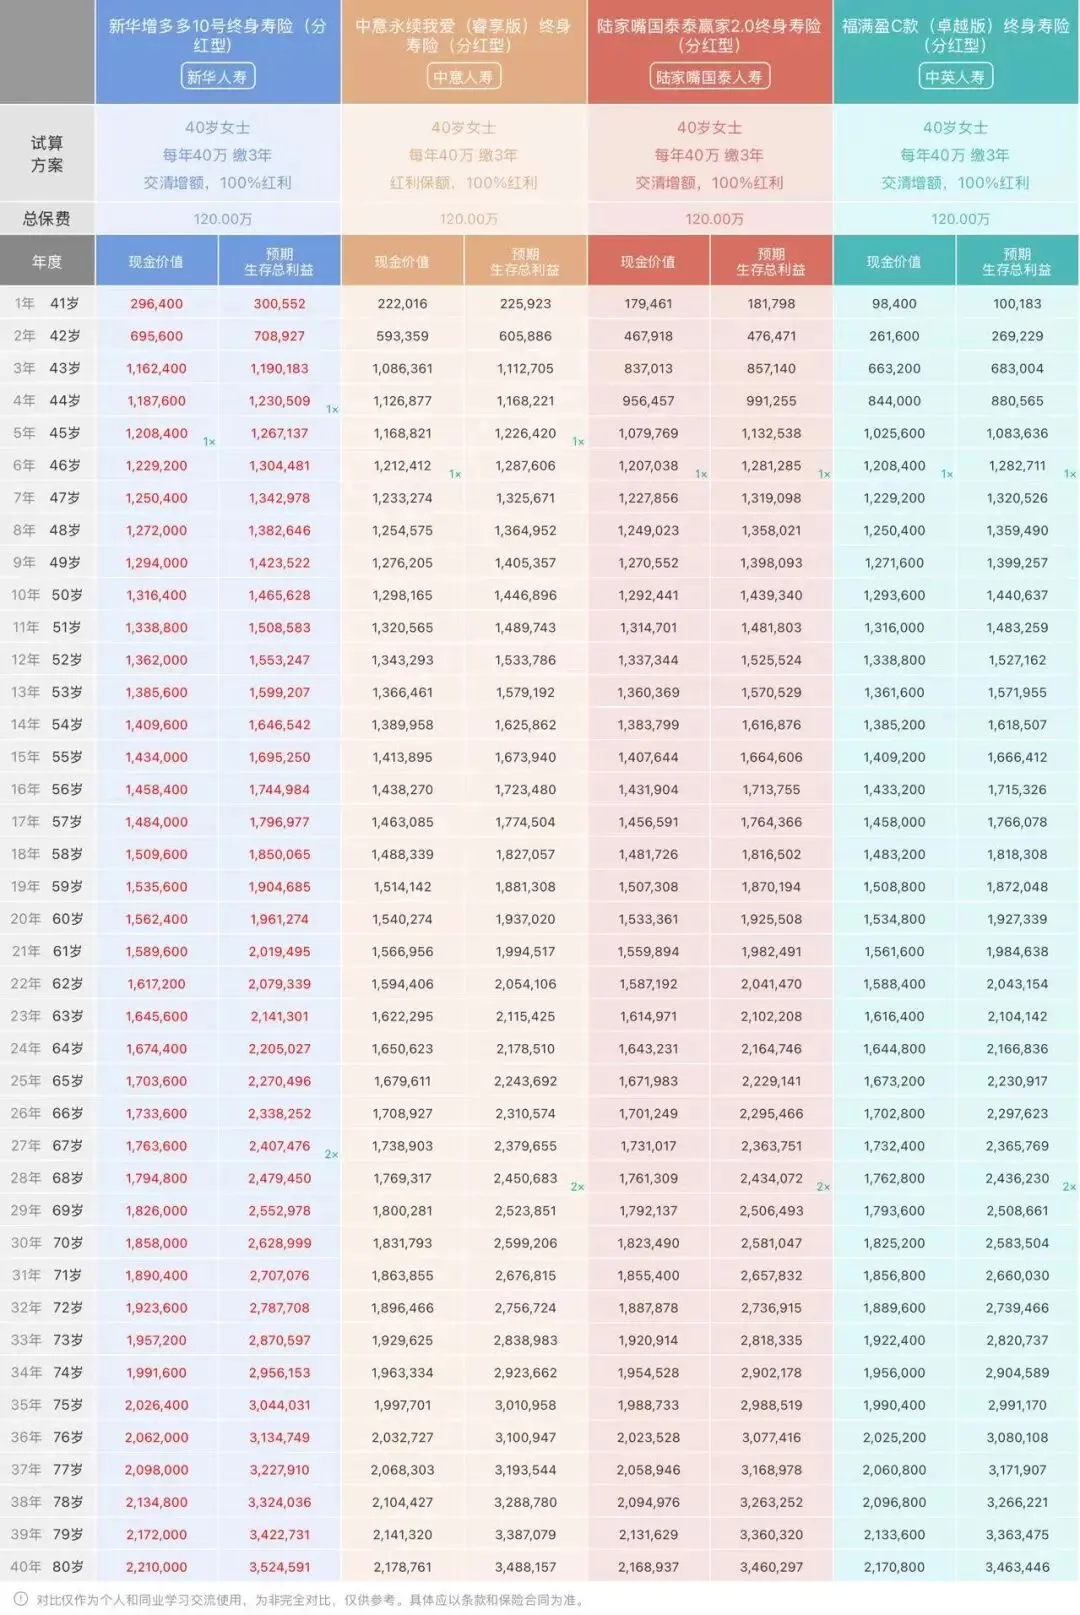
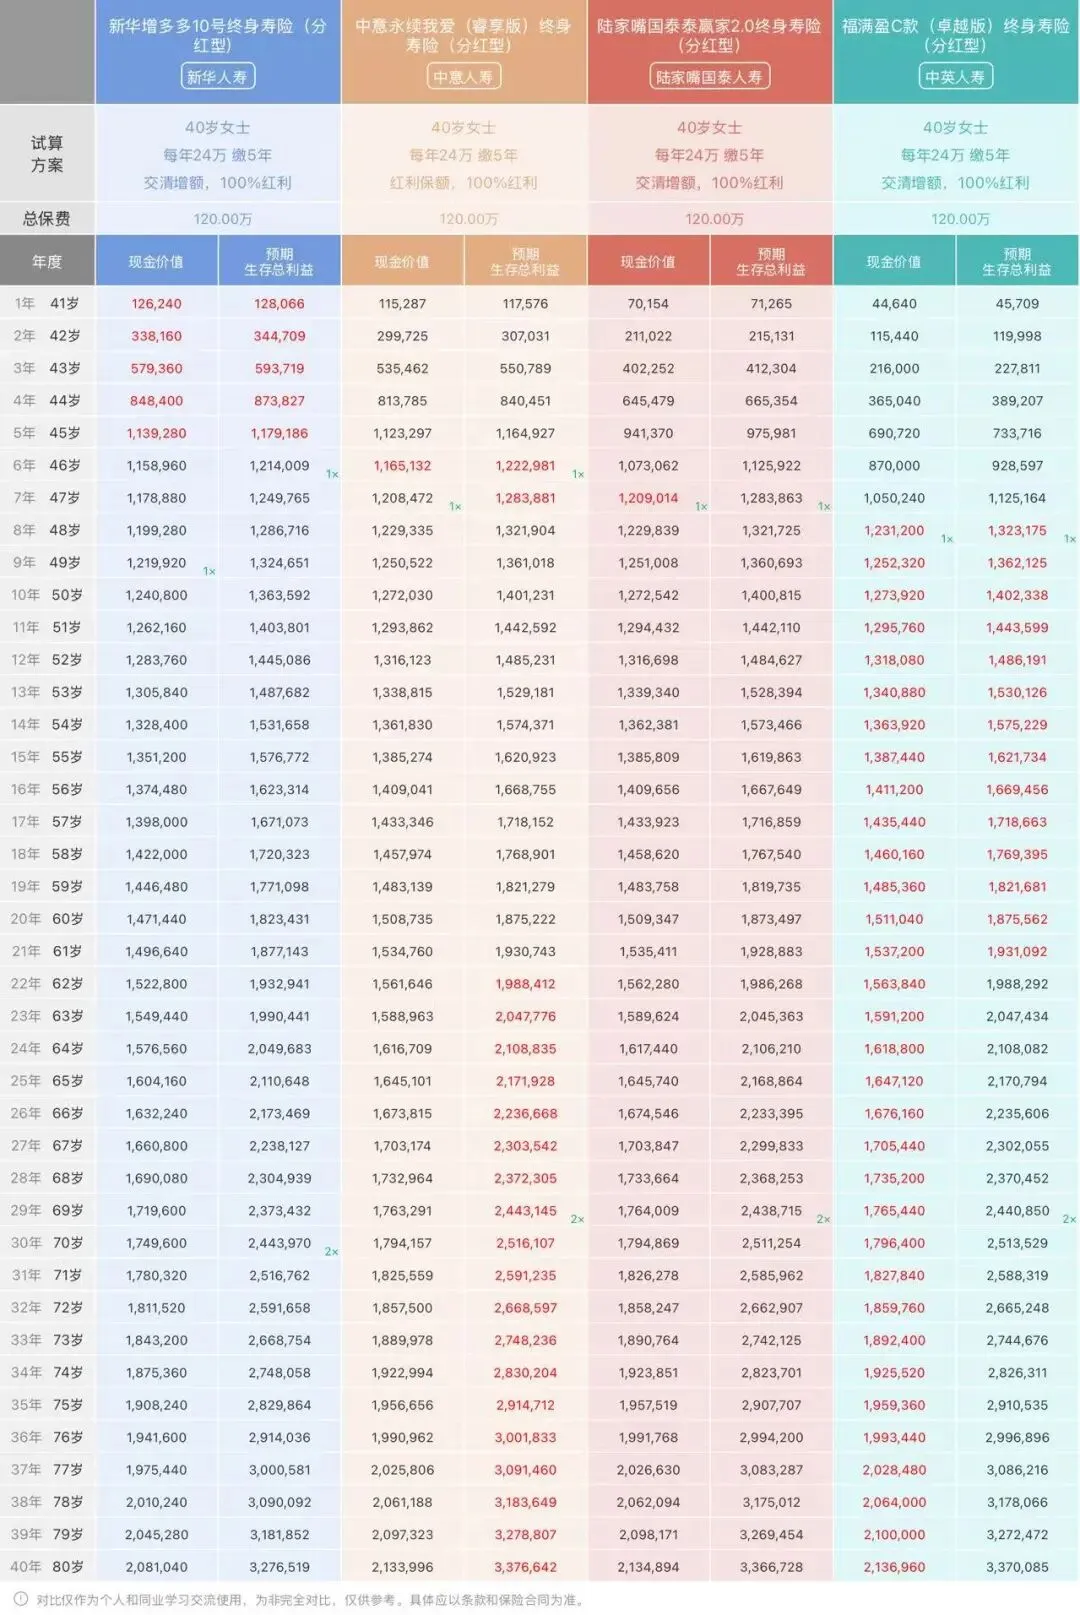
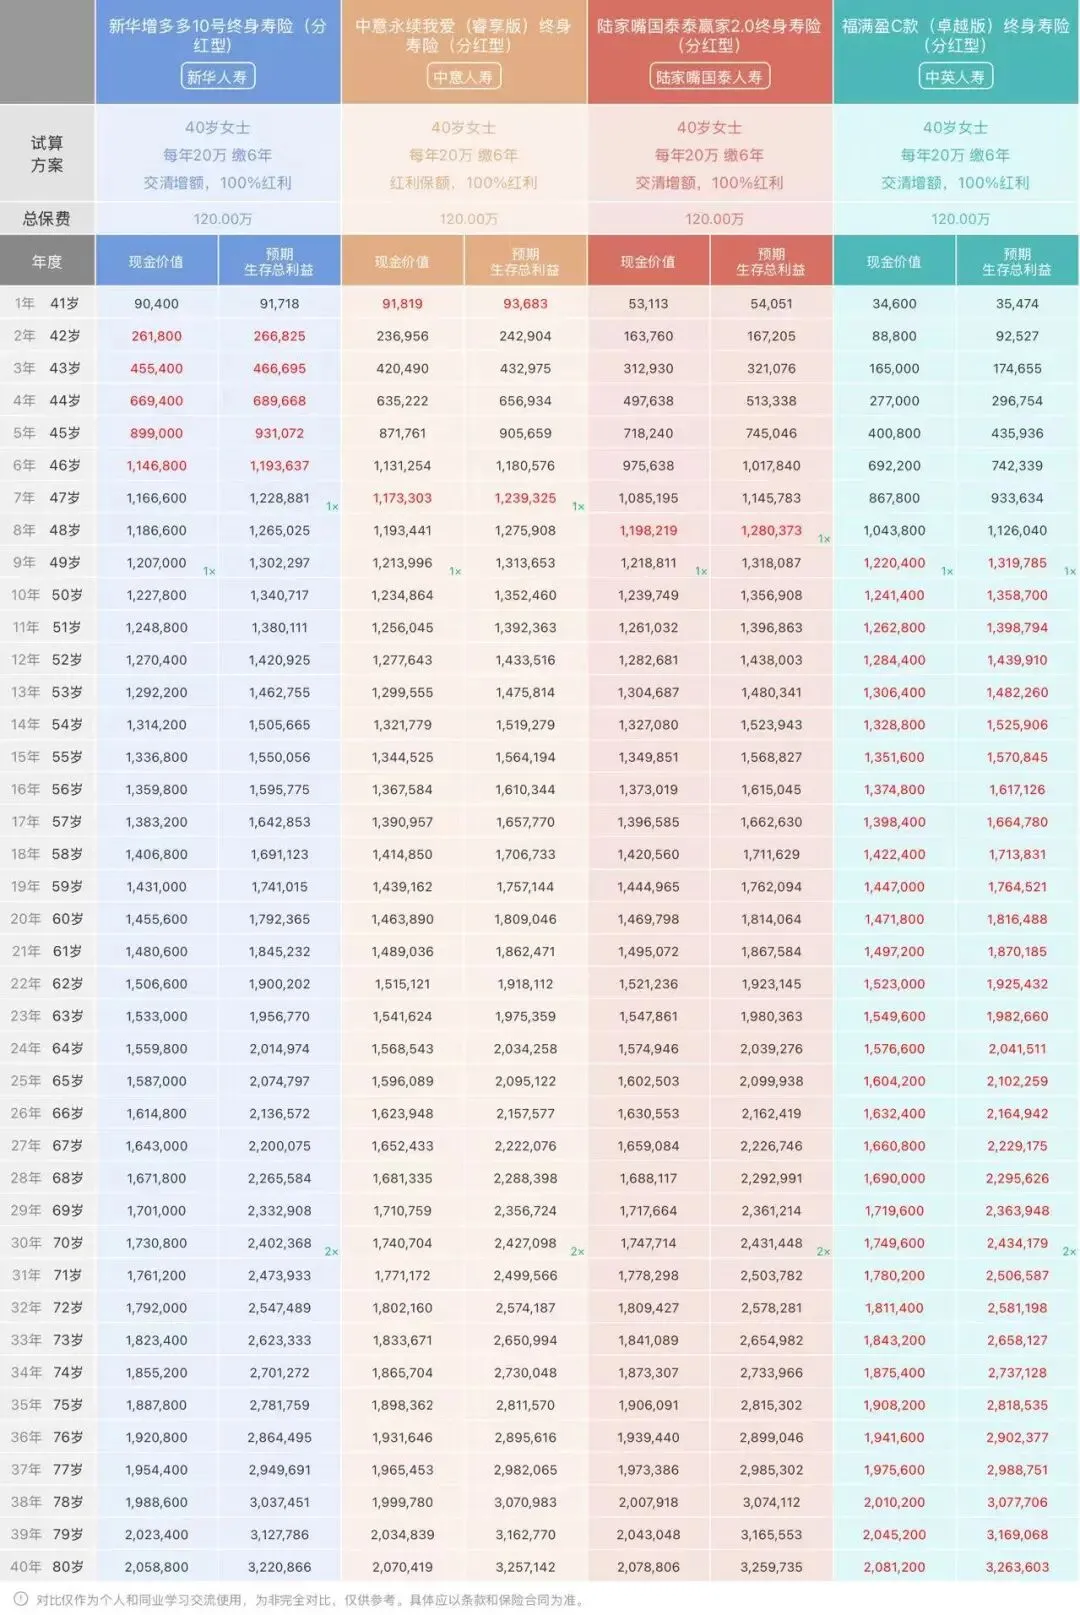
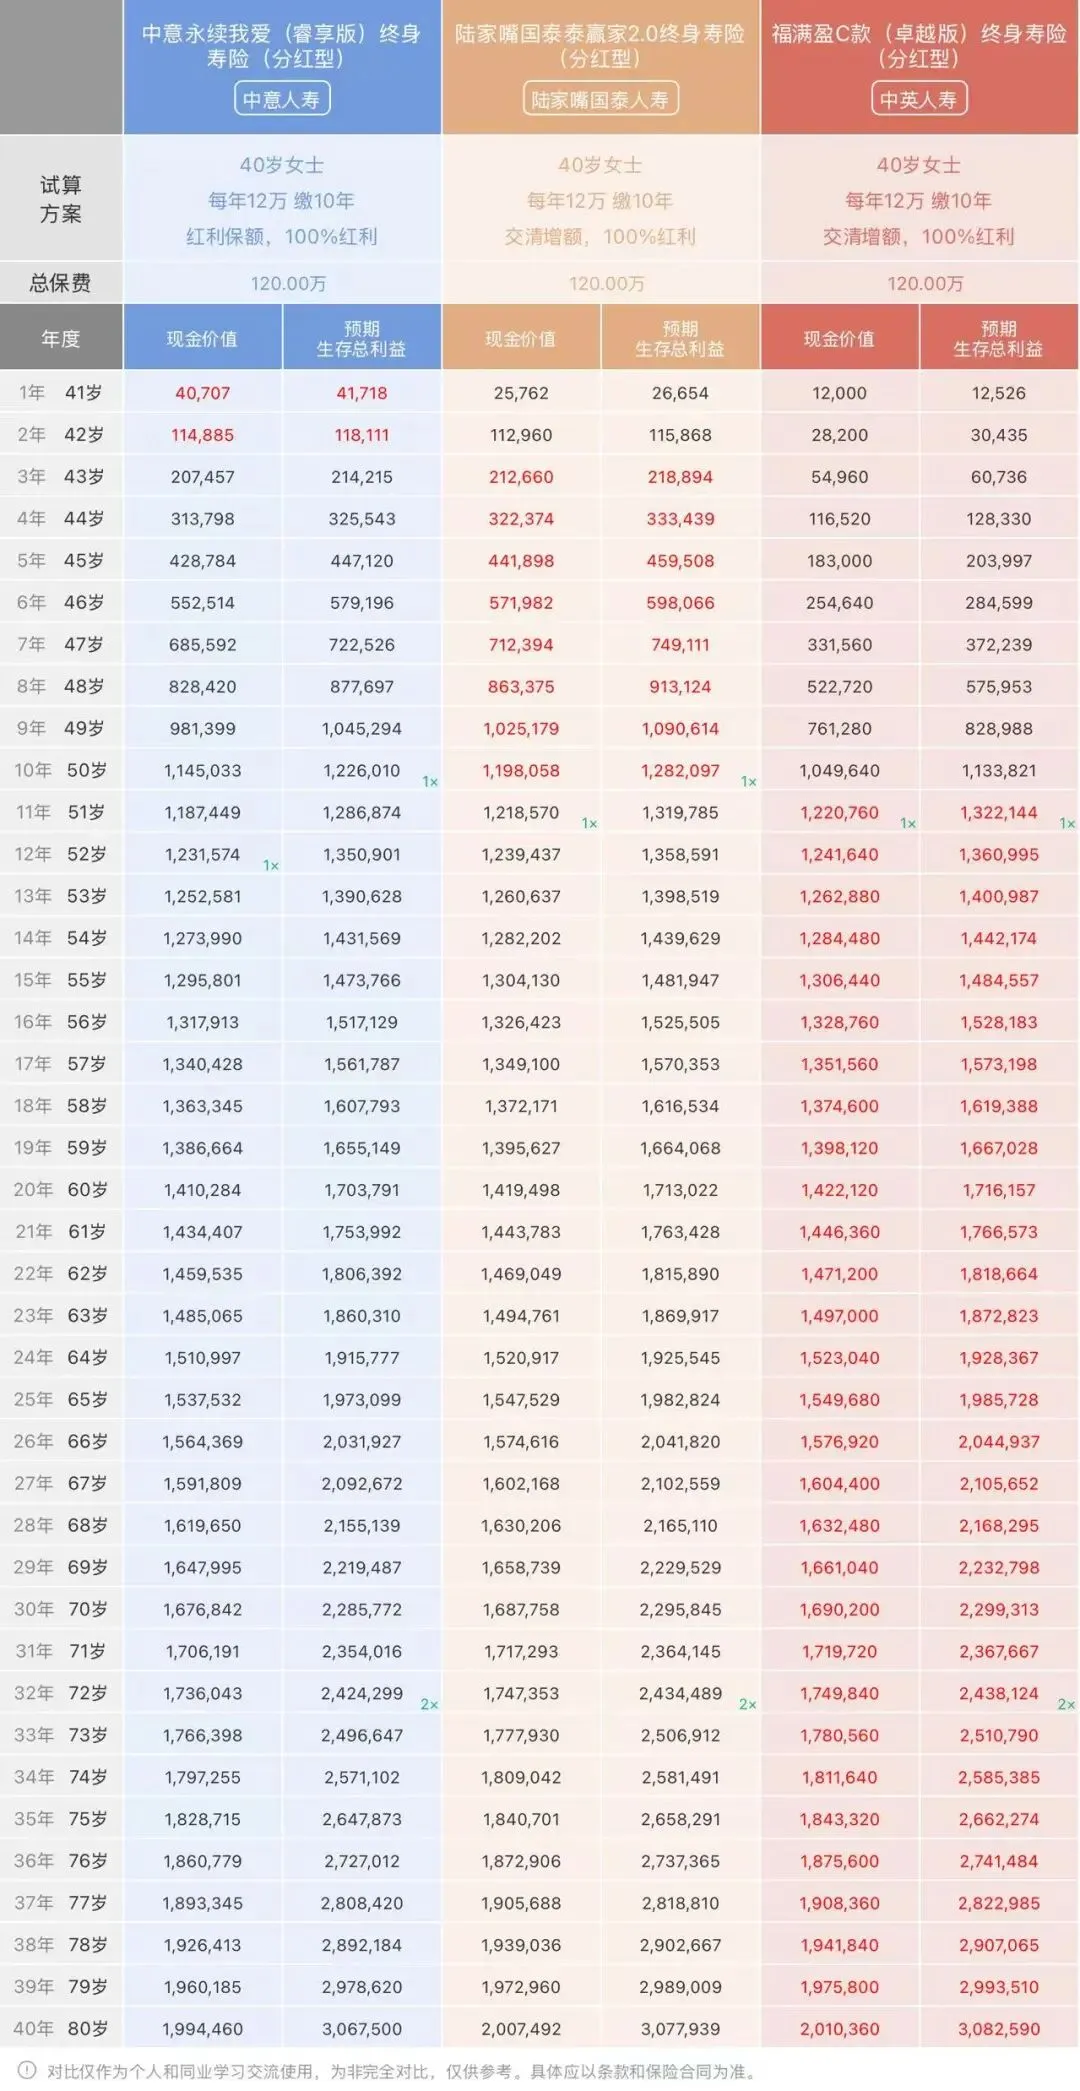
写在最后:三个提醒
第一,别只看演示。630之后各家演示上限被拉到同一水平,这时演示数字几乎不提供增量信息。真正该看的是保证部分——首年现金价值的比例、第几年回正、减保规则怎么写的。
第二,公司是分红的来源,但分红不保证。因此一定要考虑分红实现率靠谱的大保司。
第三,先确定钱的期限,再选交费期。交费期的选择,本质是让你的现金流节奏和保单的现金价值增长节奏对上——趸交适合已经有大笔沉淀资金的,期交适合用未来收入分批投入的或给孩子每年存钱的
好了,增额寿的部分就写到这里,下一篇更新年金。
