大额港险怎么选?非凡远见VS财富盈活,选错直接亏几十万!
- 更新时间 2026-09-20 20:41:57
最近,港险圈两款顶流大额港险热度很高:中国人寿海外非凡远见、友邦财富盈活。
外行看,两款产品一模一样:
都是50万美元起投(约350万人民币),主打美元长期复利、海外资产配置、家族财富传承。
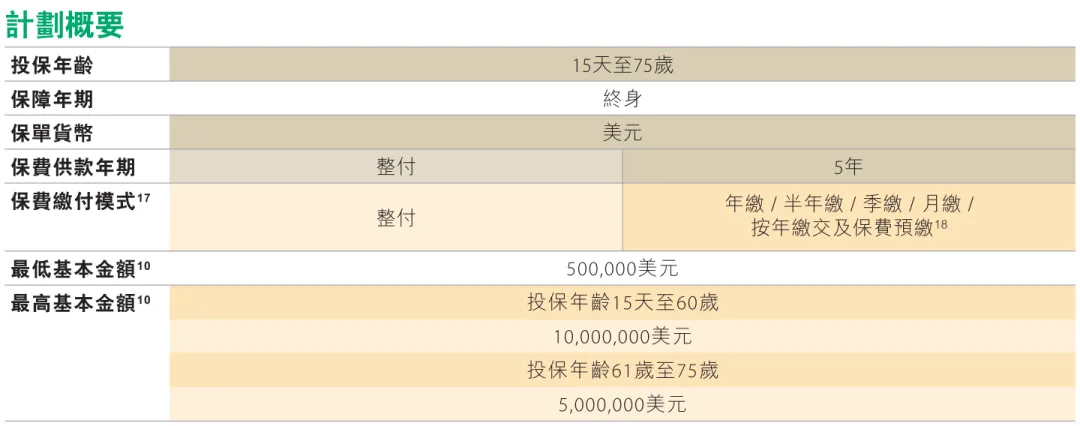
但内行都清楚:这两款产品,根本不是一个赛道!
一款保灵活、容错率拉满,适配大多数家庭资金变动;
一款超长期增值、复利爆发力极强,只适配极致长期闲钱。
同样投入50万美金,选对,躺赢几十年稳健增值;
选错,要么前期资金锁死、要么中途取钱直接断单,白白亏损几十万收益。
今天,用大白话,一次性讲透:到底谁值得买、谁是鸡肋、不同资金周期该怎么选?
很多人被“50万美起投”的门槛迷惑,以为只是两家公司是同款产品。
实则分红结构天差地别,直接决定了前期收益、中期灵活性、长期复利上限三大核心差异。
✅ 友邦·财富盈活:稳中求活,兼顾增长与灵活
收益结构:复归红利+终期红利
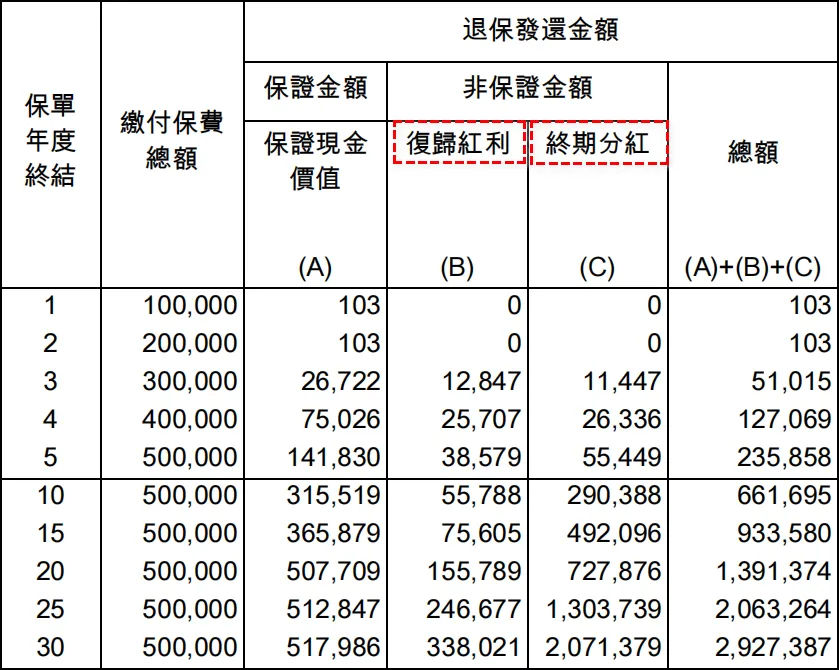
核心优势就是“稳且灵活”每年派发的复归红利,一旦到账就会直接锁定为保单现金价值,稳稳落袋,还能继续复利增值。
简单说:财富盈活是匀速跑,全程节奏平稳,前中后期表现均衡,不出错、容错高;
每年都能锁定一部分确定性收益,不把所有希望赌在远期。
✅ 中国人寿·非凡远见:极致长线,牺牲短期博复利
收益结构:仅终期红利,无任何复归红利
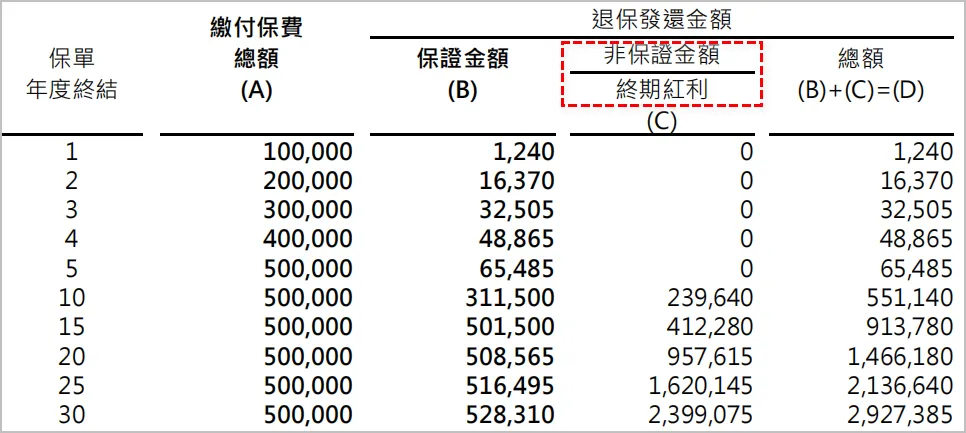
不走短期落袋路线,所有收益全部留存保单内部滚动复利,前期不兑现、不锁定任何收益。
产品逻辑明确:前半程低调蓄力,熬过周期就能实现弯道超车,冲刺中长期收益天花板。
按照市场主流测算方案:5年交、每年10万美金、总保费50万美金为例:
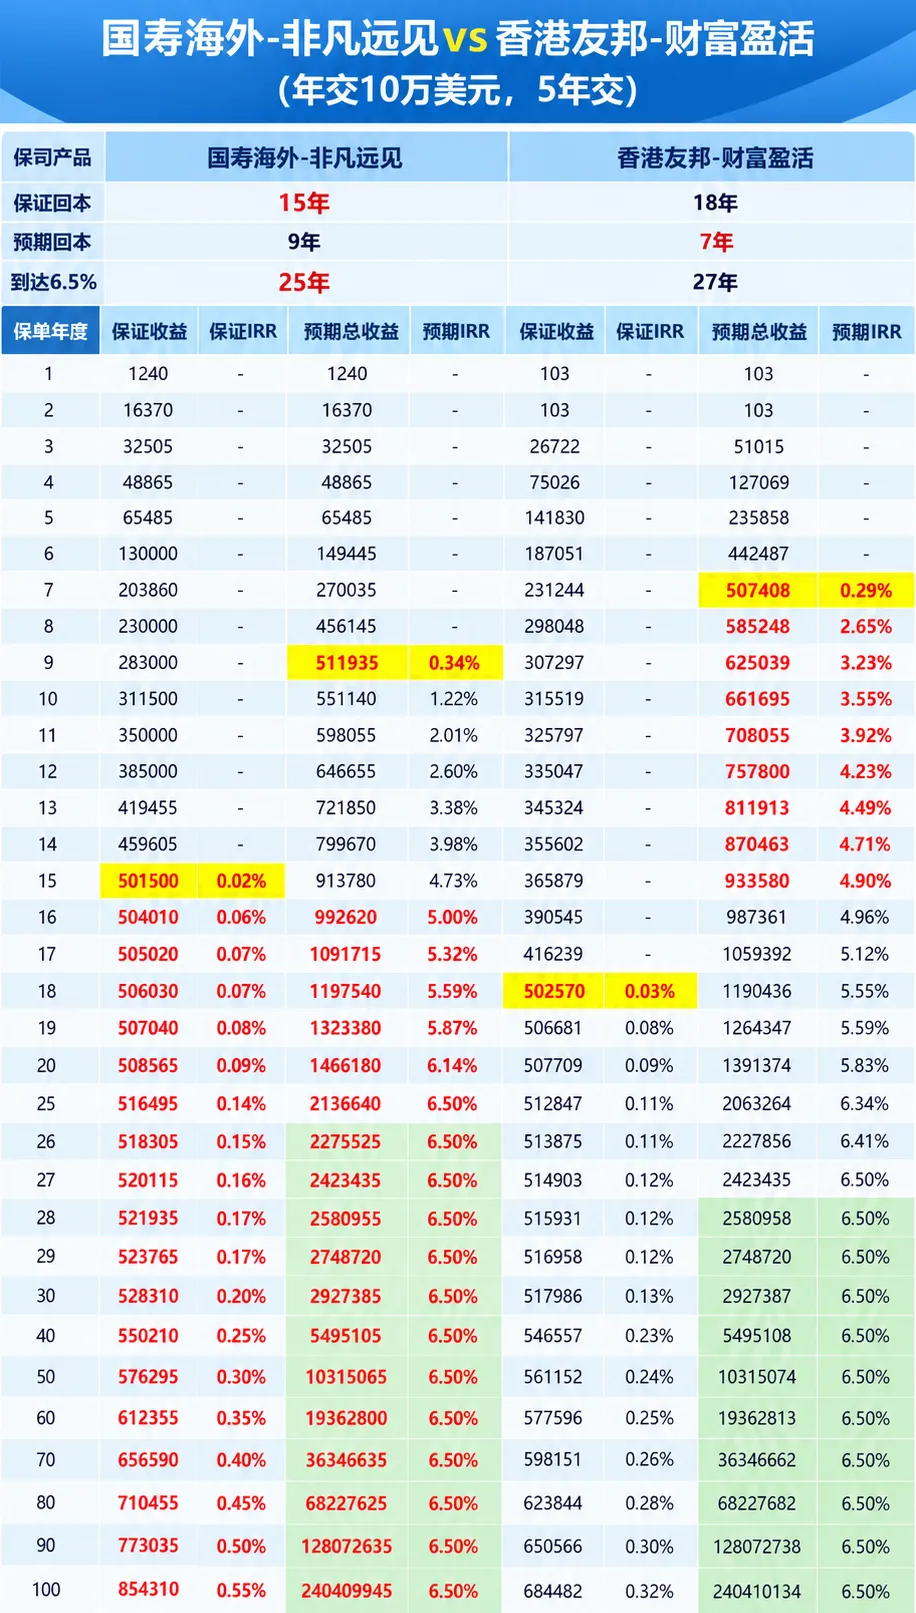
前 15 年:财富盈活全面占优,是非凡远见的弱势期。
如果你的资金规划只有 10-15 年,财富盈活的现金价值、IRR 表现更加亮眼,短期持有体验极佳。
15 年后:非凡远见强势反超,差距越拉越大
第 16 年,非凡远见预期 IRR 突破 5%,财富盈活同期仅 4.96%,正式实现反超;
第 25 年:非凡远见预期 IRR 高达 6.5%,财富盈活需要多熬 2 年才能达到同等收益水平。
买大额储蓄险,最忌讳 “一时笃定长期不用,后期被迫用钱”!
家庭规划永远在变:孩子留学、养老补贴、海外资金周转、家庭应急……
十几年内随时可能需要动用保单资金, 而提领灵活性,是两款产品最致命的差距,没有之一。
以566 提领方案实测:
✅ 财富盈活:可稳定终身提领现金流
哪怕中途频繁取钱、临时周转,保单也不会失效,完美适配人生变数,增值、灵活两手抓。
❌ 非凡远见:不适合中途用钱,频繁提领容易断单
非凡远见不是不能取钱,但只要频繁中途提领,有断单失效风险。
这款产品的定位极其纯粹:只服务 “长期封存、绝不轻易动用” 的闲置资产,舍弃了中途灵活性。
不用死磕 IRR 小数点差距,不用盲目跟风大品牌,你的资金闲置时长,就是唯一标准答案。
👉 15 年内可能动用资金优先选【友邦财富盈活】
未来 10-15 年有留学、养老、置业、周转需求; 想要稳定增值,同时保留资金灵活性; 担心家庭规划变动,需要高容错率保单; 计划退休后,每年提取稳定终身现金流。
一句话总结:想要稳稳增值、从容应对人生变数,选友邦财富盈活准没错。
👉 20-30 年不动资金,适合【中国人寿非凡远见】
50 万美金纯闲置资产,非养老、教育备用金; 核心需求是家族资产保值、跨代传承; 追求超长周期复利,愿意放弃短期灵活和收益。
一句话总结:为时间换收益,为传承做配置,极致长期主义首选。
没有绝对最好的港险产品,只有最适配自己的资产配置方案。
财富盈活,是 “兼顾安稳与灵活” 的现实优选;非凡远见,是 “极致长期复利” 的传承利器。
拿不准适配哪款?可以根据你的资金闲置周期、家庭规划和现金流需求,一对一测算对比、定制专属方案👇👇。
📄 文末回复关键词【香港保险】,立即领取专属资料包!
这份重磅资料包内含:
✅ 《香港保险公司排名+分红实现率》
✅ 《香港储蓄险清单》
✅ 专业资金规划建议
↓ ↓ ↓
【相关推荐】
9 月香港储蓄险榜单|安盛、宏利、友邦、周大福人寿谁更值得买?别被 6.5% 收益误导!
香港保险 9 月优惠加码|预缴最高 7.2%,保费折扣至高 35%,保费回赠拉满,月底截止!
港险高端传承王炸新品|财富恒裕3重磅上线,首创功能+超高杠杆,高净值专属!
别被短期分红数据忽悠!看懂香港分红险 10 年 + 老保单,才是检验兑现能力的真相!
内地人赴港投保必读|100 个香港保险高频问题,看懂再下手,避开绝大多数坑!
安盛、友邦、太保、国寿海外、立桥等8 款主流港险怎么选?收益、保本、杠杆、传承多维对比!
国寿海外「傲珑盛世」限时双重优惠,保费直降,收益大幅提升回本更快,最高省 69% 年缴保费!
