栏目说明:9 月起,「每天一点点」保险干货卡片每天一张在朋友圈更新。每周日,我们把本周的卡片整合成一篇系统讲解——卡片负责"点",这里负责"线"。
本周卡片索引
- 周一|保额两条线——"底线生存不打断,目标生活不打折"
- 周二|重疾险怎么选·三步锁定——顺序对了,选择就不难
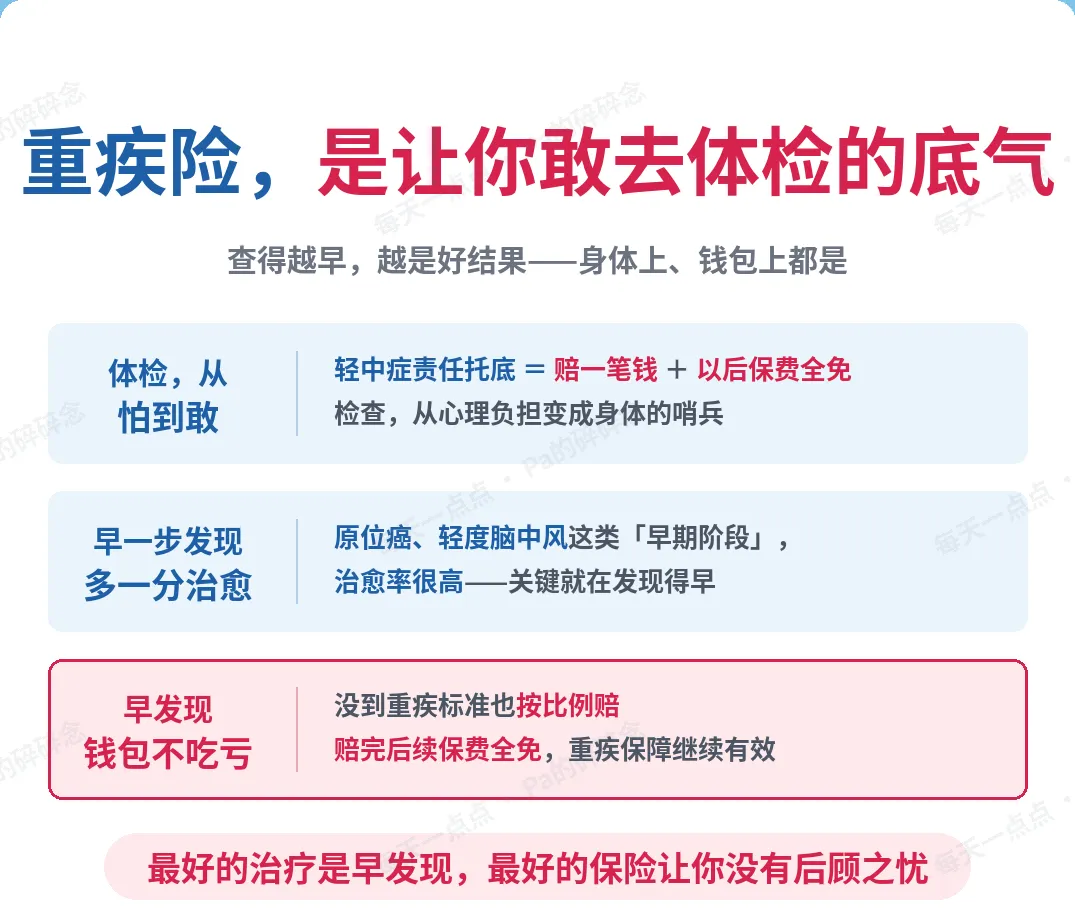
- 周三|轻中症与早诊——"他在用钱,鼓励你尽早正视自己的身体"
- 周四|多次赔付——"为没法再次购票的自己,备好第二程的车票"
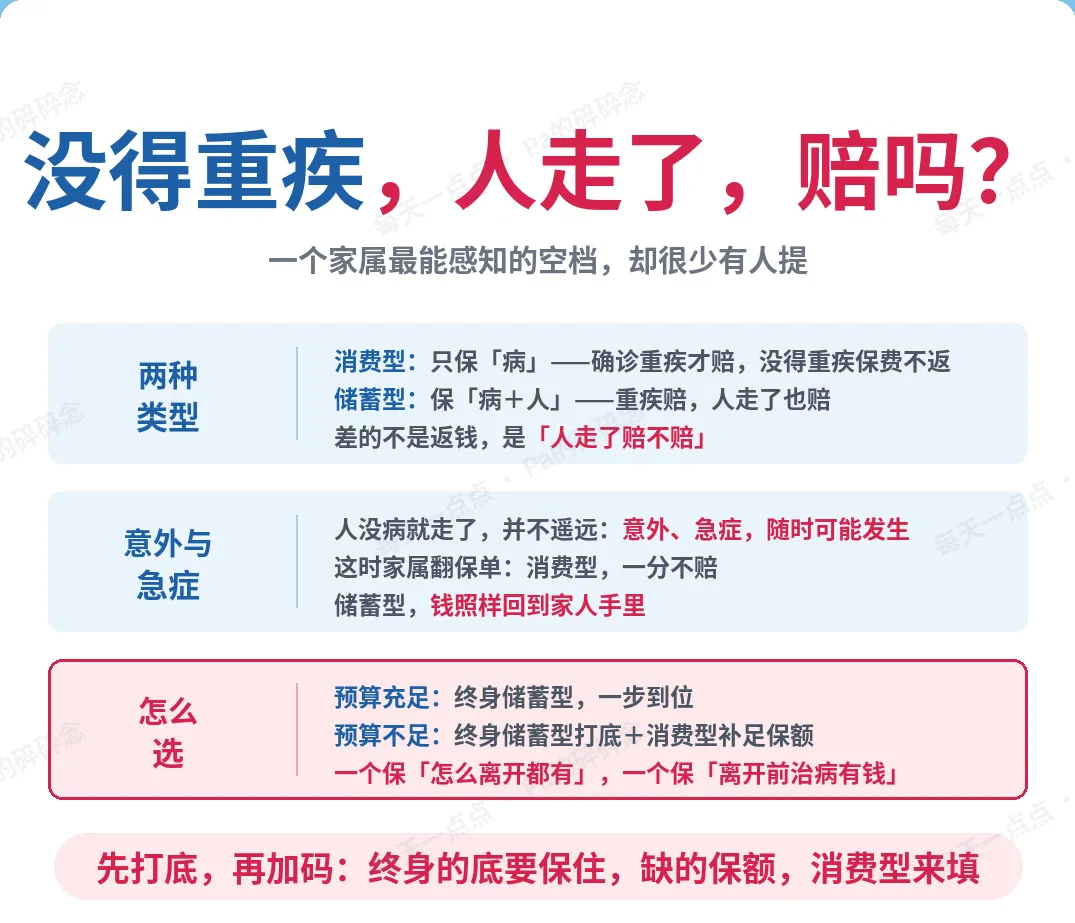
- 周五|消费型 vs 储蓄型——"概率,都在价格里"
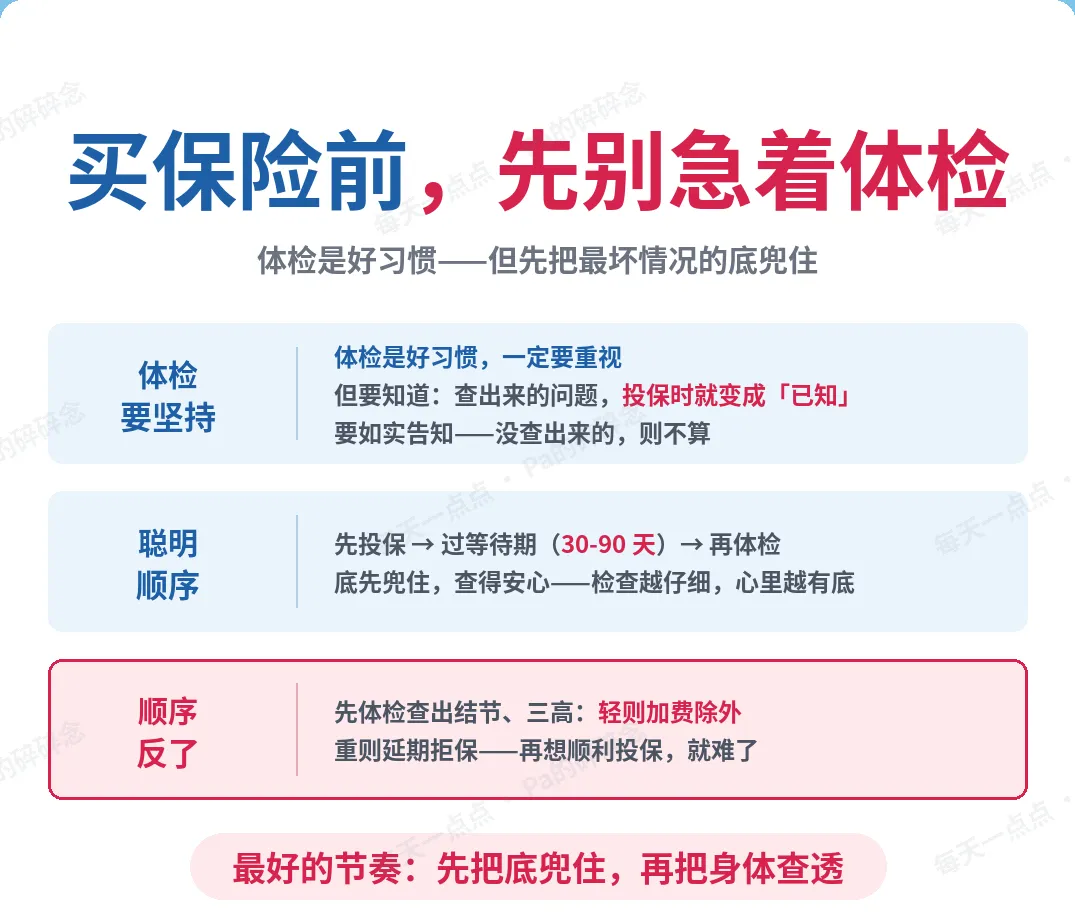
- 周日|先投保,再体检——"体检很重要,但前提是你已为结果做好储备"
七张卡片,同一道题:重疾险怎么选。这一周,我们把这道题解给你看。
一、先定顺序:三步锁定
选重疾险最容易犯的错,是打开产品列表逐款比价。正确顺序只有三步:
第一步,选公司。 这份合同要跟你几十年,别让保险公司本身成为风险。看三个公开可查的指标:偿付能力、理赔时效、经营稳健性。
第二步,定保额。 保额是一切的锚,先算清楚"该买多少",再谈"买哪款"。
第三步,做匹配。 产品之间的差异(责任细节、缴费期、附加责任),在这一步才登场。
顺序为什么重要?因为反过来走的人最多:先被某个产品吸引,再回头凑保额——最后常常是保额不够、责任一堆。记住一句话:顺序错了,买贵了也可能是错。
二、保额:两条线
保额的本质,是"病了之后,家里的钱够花几年"。两条线划定区间:
- 底线 = 年开支 × 2-3——只保基础开支:房贷、吃饭、上学。病了,生存不打断;
- 目标 = 年收入 × 3-5——按现在的收入水平花:生活不打折。
配置原则一句话:先按目标做,预算不足,往下调,但绝不破底线。
举个例子:一个家庭年收入 20 万、年支出 10 万。底线是 20-30 万——赚钱的人倒了,房贷不断供、饭照吃、学照上,能撑两三年;目标是 60-100 万——不将就,安心养病,不急着带病复工。这家人的保额区间就是 20-100 万,落点由预算定。经验值:全家保障支出约占年收入 5%-10%,重疾险占大头。
注意区间跨度大,不是公式不准,而是保额本来就是预算约束下的选择。这比"保额越高越好"的空头建议有用得多。三、匹配:糖霜的选择题
保额定了,再看产品差异。这周的四张卡片,正好是四道糖霜选择题:
轻中症+豁免:早诊的鼓励机制。 没到重疾标准也能按比例赔,赔完后续保费全免。到达"轻症"门槛的概率,远高于到达"重疾"门槛——而且它还解除了"病了还要供保单"的后顾之忧。它的深层意义是:他在用钱鼓励你尽早正视自己的身体,早检查、早介入、早治愈。
多次赔付:第二程的车票。 得过重疾的人,几乎不可能再买新保险;而医学进步意味着带病人群活得更久、二次患病的概率真实存在。挑选要点:癌症能单独二次赔的产品优先——"癌症多次赔"的附加费率普遍高于"分组多次赔",这不是巧合,是概率写在了价格里。
消费型 vs 储蓄型:打底与加码。 终身储蓄型打底(人终有一别,这笔钱确定回到家人手里),消费型把保额做够——一个保"怎么离开都有",一个保"离开前治病有钱"。
投保人豁免:保的是"交钱的能力"。 它是配角:先保顶梁柱的足额保额,再考虑它;兜得住的保单别加,兜不住的(比如孩子的保单)必加。
一个收入悬殊家庭的配置顺序(补充示例):挣钱的一方,重疾保额拉满——他倒下,是家里最大的断供风险;不挣钱的一方,做对方保单的投保人并附加豁免——他倒下,保费全免,保障不断。一个家庭,两种角色,各保各的风险,这就是"匹配"二字的意思。
量级感受:这些附加责任加起来,总保费大约上浮 15%-40%。按上面的优先级逐项加,加到预算线就停——这就是"糖霜论"的操作版。