这个月都在对比产品,终于升级了我和二宝妈的保险配置 | 二宝爸极致钻研报告
- 更新时间 2026-09-17 18:59:07
这个月都在对比产品,终于升级了我和二宝妈的保险配置 | 二宝爸极致钻研报告往期推荐 点击题目即可跳转 二宝爸近期的保险调研报告
你们应该记得,二宝爸在去年做了很久的功课,给自己和二宝妈配置了一份保险方案,也洋洋洒洒写了份超详实的“极致钻研报告”。
(点击阅读旧文《当父母的,如何为自己配置一份全面的保险?| 二宝爸极致钻研报告》)
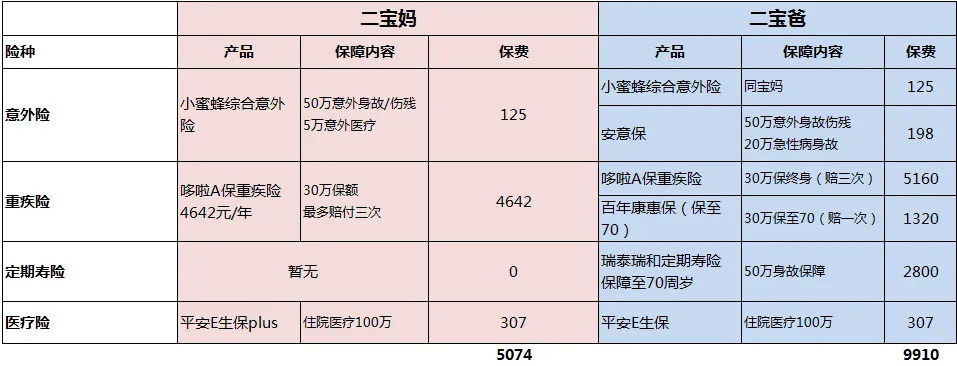
之前买的方案是这样的:
(点击看高清大图)
6月份一到,重疾险、定寿要续缴了。医疗、意外险要重新买了。同时,我也会重新审视手里的保单保障,并且进行完善。所以整个7、8月,除了陪姐弟外,我更是花了很多精力在这个事情上。
我搞定完自己的保险配置,就开始整理手头的资料,想把自己筛选产品的逻辑都呈现给大家,也想把这些产品的优劣点都分析好,让大家都少走点弯路。
1
成年人的保险,这么买就行
1、搞清楚自己保险需求和经济状况
首先,了解自己的身份、角色、责任,确定保险需求。
像二宝爸这样的家庭经济支柱,备好意外险、医疗险、重疾险、寿险。如果你是家庭主妇,优先给老公备好四大险。
其次,仔细梳理自己的财务状况,包括收入和负债。
这个是决定你的保费和保额的。作为家庭经济支柱,你的身故保额≈家庭负债总额。假设你背负着80万的房贷,那么寿险+意外险的身故保额最好不少于80万。
最后,看看你爸妈、你公司、或你老公(老婆)有没有给你买过保险。
这点很容易被忽视,但却很重要。你需要知道已经买过的保险,到底保什么,意外、医疗or重疾?保额多少?保多久?来确定自己还需要什么。
2、根据不同的保障需求,搜罗市面上比较优质的保险产品
比如想重点先买重疾险,把能搜罗到了产品都整理下,花上一两周时间,先搞定这一件事情。记得保险是做加法,别买错了再去退保。
3、对单个险种的几款优质保险进行对比
忘掉“最完美保险”的想法,选择最适合自己的。有时候即便一些保险产品很便宜,但不适合自己,就放弃。如果自身有些小毛病,需要通过免责或者追加钱的方式来投保,这也得接受。
同类型同性质的产品一起对比,尽量做到保额、保障年限、重疾轻症的范畴,赔付次数等情况一致的,统一测算。尽量找到一个适合自己,且性价比高的产品。
1
我自己选产品的整个思维逻辑
1、明确自己的需求——保额升级
长期险方面,二宝爸已有重疾险60万,定期寿险50万,二宝妈有重疾险30万。这次购买保险的需求,是想做高重疾和定寿的保额。给自己和二宝妈再买一份保额30万的重疾和50万的定期寿险。
同时,想要加强癌症方面的保障。
癌症是目前发病率最高的重疾,重疾险理赔占比达60~70%,也是大家最怕的一个病。而且这可怕的癌症,还容易复发。一个医生朋友告诉二宝爸,约有12%的口腔癌患者出现复发。而且二宝爸还了解到一个数据,有位精算师曾经建模计算过,癌症患者在3年后再次患癌的概率达到了20%。
我之前买的单次赔重疾和多次赔重疾,同一个疾病最多赔一次。癌症复发或转移,这点是保障不到的。这块的风险缺口,二宝爸想尽早补上。
本次会从能附加癌症二次赔付的重疾险产品中,选一款性价比高的。这样就能确保,在患癌症触发重疾理赔后,后续万一癌症复发了、转移了,还能拿到理赔金。
短期险方面,之前的意外险、百万医疗险能续保的,就继续续保。已经下架的,找个类似的产品替代就好。短期险很便宜,杠杆高,不用费太多心思。
2、筛选市面上性价比高的产品
同以前一样,二宝爸筛选保险产品的渠道,有各路保险公司的朋友推荐,知乎、微博、微信公众号等,尽量保证自己掌握了足够的信息量。
① 筛选性价比最高的重疾险产品
总共筛选出4款,我自认为是目前市面上性价比最高的产品:光大达尔文超越者、海保芯爱重疾险、昆仑健康保2.0、复星康乐一生2019
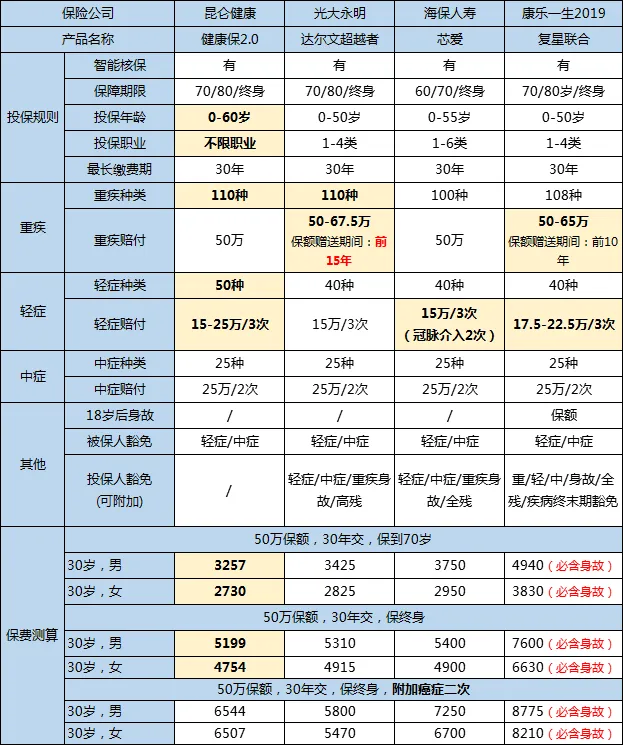
(点击看高清大图)
这4款产品,是我之前买的百年康惠保的升级配置。多了轻症和中症的保障,而且可以附加癌症二次的保障。
轻症、中症,大多是重疾的前期症状,理赔条件没有重疾苛刻,更容易获得理赔。轻症,一般能赔重疾保额的20%-40%,中症能赔50%,非常人性化。而且还附带一个豁免权福利,某人买一份重疾险,分30年交,才交了2年就确诊轻症原位癌,后面28年的保费不用交了,但重疾保障继续生效。
综合保费和保障来看,二宝爸最终选定了光大人寿的达尔文超越者。
买它,理由就是保费低,保得全,赔得多,而且癌症能赔2次,性价比很高。
像28岁的女性买50w保额,保到70岁,分30年缴费,一年的价格是2645元。比起主流大公司的重疾险产品,达尔文超越者差不多是打了4~6折。
保费打折,但保障一点都没差,甚至比很多主流重疾险还升级了。
达尔文超越者的基础保障,保1次重疾+2次中症+3次轻症+第2次癌症赔付。这在主流重疾险中,算是很高级别的保障了。
达尔文超越者还比别的产品赔得多:如果是40岁前购买,前15年额外赠送35%的保额。买了一个保50万,10年后理赔了,能拿到的赔偿是67.5万。多送了10几万,很不赖吧。
关键是,我最看重的恶性肿瘤附加险(也就是癌症二次赔),达尔文超越者是性价比最高的。附加后,保费就上涨个10%左右,但能拿多120%的保额。
“癌症二次赔付”责任对比
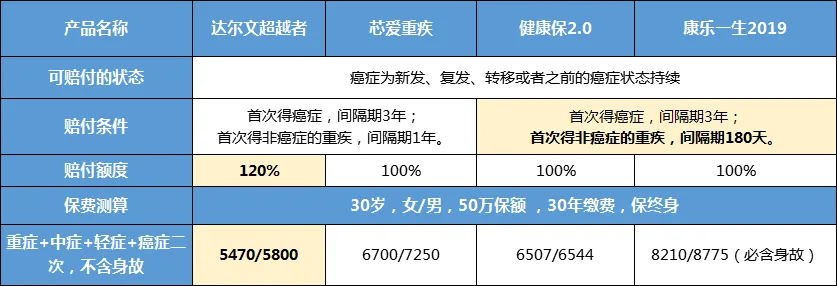
(点击看高清大图)
扫码投保重疾险--达尔文超越者
② 筛选能夫妻一起买的定期寿险
定期寿险的保障责任很简单,保障期内去世或全残,赔保额。听着好像不吉利的感觉,但对上有老、下有小的家庭支柱来说,很重要。万一人生提前谢幕,可以留一笔钱,帮助家人慢慢回归正常生活,而不是坠入无边黑暗。
二宝爸调研了一波发现,今年定寿花样不少,有几款可以两口子绑定投保的定寿,价格便宜不少,而且多了一些人性化的责任。
接着,我又筛选了一波,能夫妻绑定购买,保费低,性价比高的定寿,有两款。一个是大麦甜蜜家,另一个三峡挚爱一生定寿。
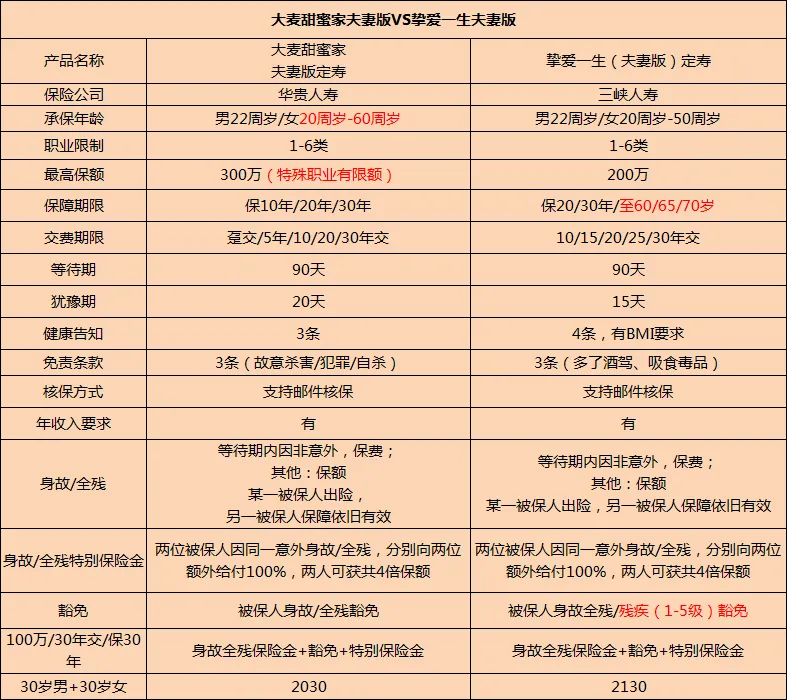
(点击看高清大图)
我把主要责任拎出来,对比了一下,最终选定了大麦的甜蜜家。
大麦的市场口碑更大些,而且保费较便宜,性价比更高。另外健康告知宽松,除外责任也最少。
两口子一起买,比分开买还多了2个好处,一个是豁免权。夫妻双方一方出事,保费不用交了,保障继续。另一个是,如果两人因同一意外事故出现,可以赔4倍保额给受益人(比如孩子),挺好的。
扫描投保定期寿险--大麦甜蜜家
③ 意外险能续保的产品,续保就可以了
意外险,我和二宝妈都接着买了小蜜蜂。有小幅度涨价,10几块钱,不用在意。不过保猝死的安意保下架了,要找一款新的。市场上保猝死的意外险也不多,筛选下来,就一款最合适的——复星联合的爱无忧意外险。
一年保费198元,轻松撬动50万保额,杠杆极高。而且猝死也能赔25万,这是很多意外险不保的。另有1万的意外医疗,社保报完,自费超100元的社保内费用,全报。
扫描投保意外险--爱无忧
④ 百万医疗险,选一个稳定性高,能续保的
去年,二宝爸和二宝妈买的都是平安e生保百万医疗险。今年这款产品升级了,多了个保证6年续保的承诺,各项增值服务也做了升级。
e生保是市面上为数不多的,保障6年续保的百万医疗险。
便宜,附加保障多。每年400多块,万一住院,社保报销后、自费超过1万元的部分,100%报销。最高能报200万,如果得了癌症,最高能报400万,还会一次性给1万块癌症津贴。
有了它,进了医院,可以硬气一点。社保不报的自费药、靶向药、进口药等,统统都敢用。各项服务也不错,有住院绿色通道,看病免排队。住院有垫付服务,看病不用付医药费。
扫描投保百万医疗--e生保
1
最后,分享二宝爸最终的加保方案
入手的几款产品,如下。
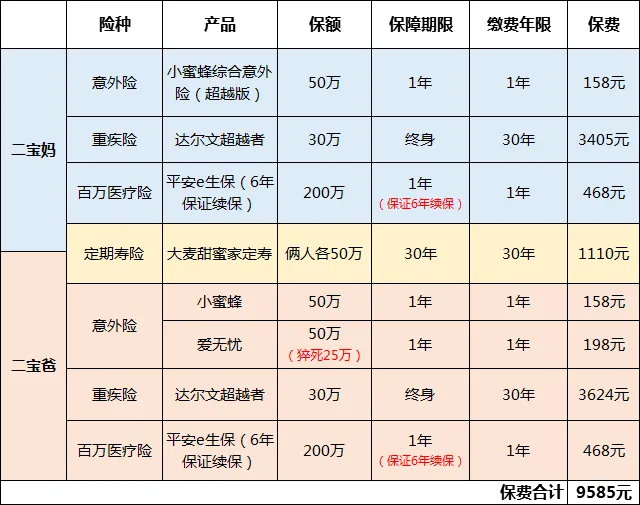
(点击看高清大图)
第一次买保险的爸妈们,也可以照着我这买。但有一点要注意的,二宝爸之前已经有60万重疾保障,所以本次加了30万。对于第一次购买保险的爸妈,重疾险保额最好买到50万,定寿买到100万,没贵多少钱的。
前几次二宝爸的调研文写得有些长,很多麻麻反映读起来有些难以“消化”,所以这次我特地缩短了篇幅,继续努力用最浅显的说法,以及大量的短句和段落,把文章切分到最细的程度。
如果你能耐心看到这里,先为你的耐心鼓个掌,也感谢你的信任。
每次结尾,总是老生常谈那几句话:
1、保险配置需要大方向的指导,也需要自己的思考,没有最好,只有最合适。二宝爸的配置方案,是适合我自身的家庭状况和经济能力设定的,如果你和我情况相仿,可以按照我写的方案来配置;
如果你有自身的需求,也欢迎加我微信号13262556688,我拉你进二宝爸的保险畅聊群,我会给你出主意,也有我的专业人士朋友在群里,接受大家的咨询,比我专业太多了,可以起到一个很好的把关作用。
2、配置保险,不是为了理财,更不是为了发家致富。保险的作用,是希望大家少走些弯路,早一点铠甲加身;若是,我们买保险的这些钱,全部打水漂,一辈子也用不到,其实反而更是好事,阿弥陀佛。

◁今日话题▷
你把全家全方位保护起来了吗?
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
