文/我是江小编
2026年“五一”假期,国内民宿预订量占比首次突破55%,正式超越传统酒店,成为文旅住宿市场的第一增长极。但繁荣的背面是残酷的洗牌:截至2025年底,全国现存民宿相关企业38.3万家,全年新注册8.6万家、注销吊销2.9万家,行业平均入住率仅36%,平均房价同比下降30%,只有约15%的民宿实现稳定盈利。在这样的背景下,中国民宿100强榜单的发布,早已不是简单的品牌排名,而是这个行业从野蛮生长走向结构性升级的清晰注脚。
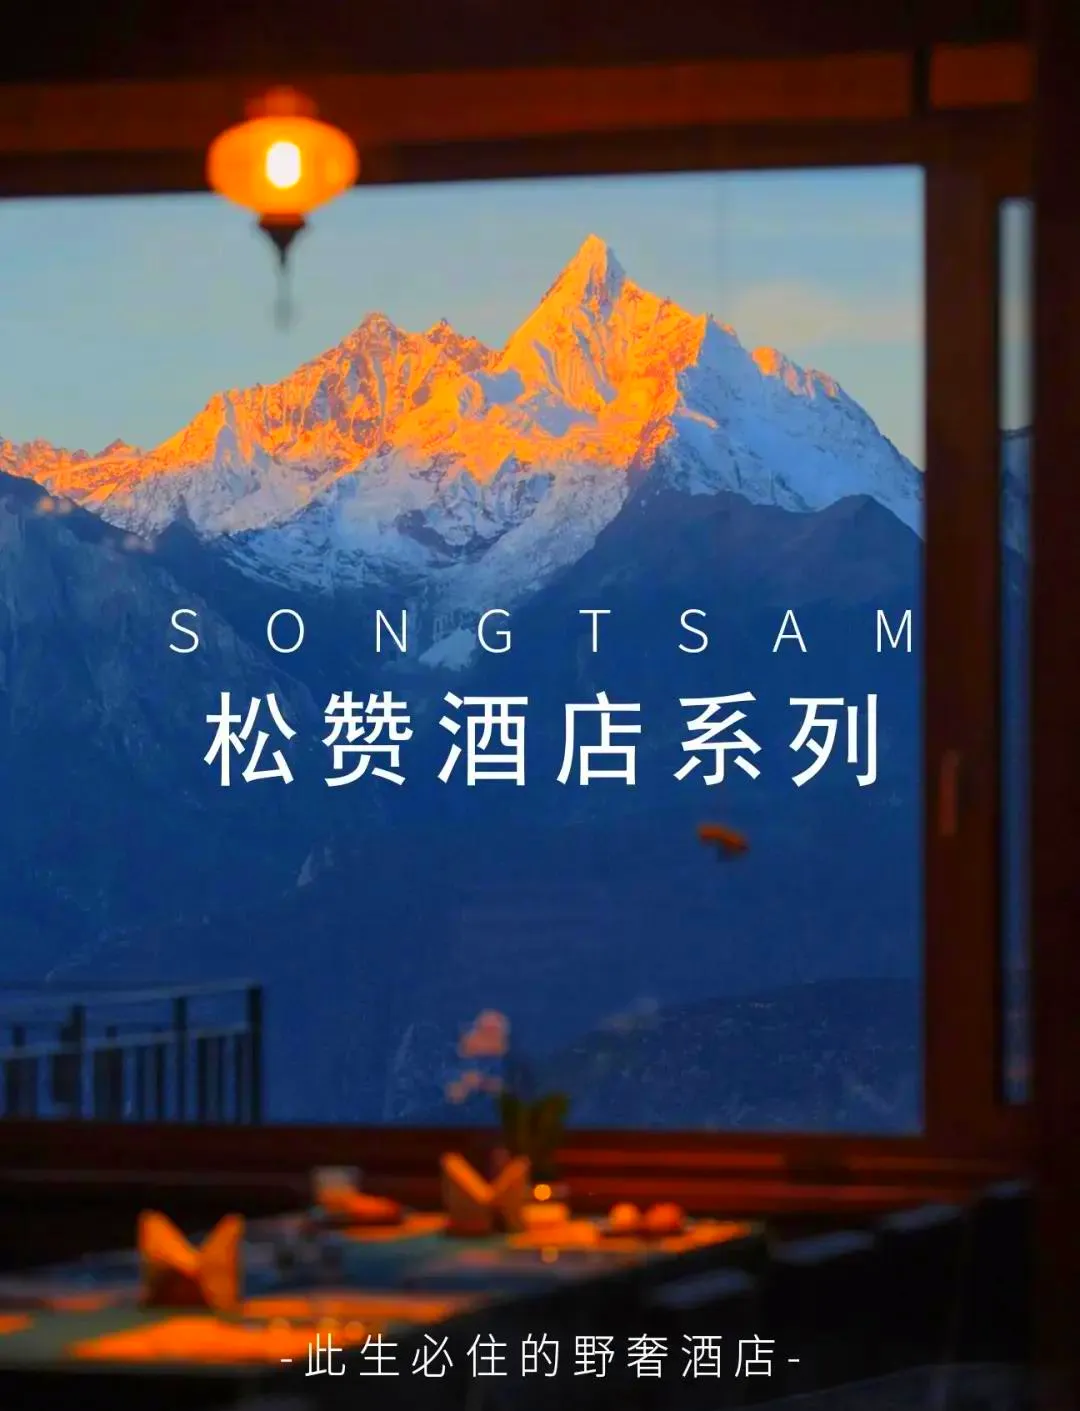
当前百强榜单呈现出清晰的三层分化格局:第一梯队是头部连锁品牌,以花筑、花间堂、松赞、携程度假农庄为代表,凭借流量、供应链和标准化运营构建规模壁垒。其中花筑截至2026年6月签约门店已超1500家,依托携程系流量实现门店曝光率提升50%以上;松赞深耕滇藏文化,单店年营收破8000万元,毛利率超75%,成为高端文化民宿的标杆。第二梯队是区域龙头品牌,比如咸宁“桂乡宁居”、莫干山大乐之野等,通过“公共品牌+供应链平台+集群运营”的模式,整合区域分散的民宿资源,实现降本增效,比如咸宁的民宿供应链平台截至2026年7月已入驻市场主体超2300户,带动当地精品民宿入住率提升超20个百分点。第三梯队则是特色精品单店,以那云、裸心堡等顶奢民宿为代表,靠稀缺资源、定制化服务打造高溢价,客单价最高可达1.6万元/晚,复购率超50%,验证了“小而美”模式的商业可行性。
榜单的变化,本质上是中国民宿产业的三大核心变革。首先是数字化重构运营逻辑,AI动态定价、智能客控、PMS管理系统已经成为行业基础设施,中小民宿借助轻量化的SaaS工具,人力成本平均降低25%,获客成本下降40%,彻底告别了过去“凭经验定价、靠天吃饭”的粗放模式。其次是业态从“卖房间”向“卖体验”转型,百强民宿中超过80%都打造了“民宿+”复合业态,非遗手作、农事体验、森林疗愈等非房收入占比平均达到35%,远超行业15%的平均水平,住宿空间正在变成在地文化的体验入口。最后是市场格局的重构,下沉市场成为新的增量蓝海,2026年“五一”期间县域民宿预订量同比增长近三成,三线及以下城市民宿订单增速达30%,过去集中在核心景区、一线城市的民宿产业,正在向全域、县域渗透,形成“核心城市精品化、下沉市场大众化”的双轨格局。
当然,百强的竞争远未结束。随着连锁酒店品牌加速下沉、文旅巨头持续入局,民宿行业的马太效应还会进一步加剧,同质化的单体民宿会被加速清退,而有文化内核、有运营能力、有差异化特色的品牌,才能在这场3000亿市场的争夺中站稳脚跟。对于整个行业来说,百强不是终点,而是中国民宿从“网红副业”走向“成熟产业”的起点,未来拼的不再是情怀和滤镜,而是运营效率、产品创新和文化价值的综合竞争力。
@THE END