稻盛拆出了世界500强,有些老板拆出了税务风险 | 海辉税法
- 更新时间 2026-08-25 13:49:19
京瓷扩张到两三百人的时候,稻盛和夫第一次感到茫然。
公司在变大,但他不知道怎么管。他没学过组织管理,也没时间学。那时候每天要处理的事情已经堆成山,根本腾不出手去啃一套管理理论。
他苦思冥想,最后想出了一个简单粗暴的办法——
把公司拆掉。
不是解散,是拆分。把一个大组织,切成一个个最小的经营单位。每个单元独立核算,自负盈亏,像街边小店一样运转。每个最小单元设一个负责人,让他像老板一样经营自己那一块。
这就是阿米巴经营的起点。后来,京瓷成了世界500强。
稻盛的逻辑很清晰:大不等于强,规模不等于效率。
一个两三百人的组织,如果没有清晰的责任颗粒度,就会变成一锅粥。每个人都觉得自己在干活,但没人知道哪块在亏、哪块在赚,问题出在哪里,责任落在谁身上。
拆分之后,每个最小单元的盈亏一目了然。你管的这一块,赚了多少、亏了多少,数字直接告诉你答案。
这不是在分权,是在激活。把大问题拆成小问题,把大组织拆成小单元,每一块都能看清楚真实状态。越具体,越逼近真相。
管理学的书,几乎全是这套思路的产物。KPI怎么设、流程怎么走、考核怎么做,本质都是把一个模糊的大目标,一层层拆解成可执行的具体动作。下拆,是所有执行的起点。
2026年2月,国家税务总局政策法规司发布了一份文件。
文件不长,但分量很重。
针对近年来大量企业通过"拆分收入"套享小微企业税收优惠的现象,税务总局首次以正面清单加负面清单的形式,明确了什么叫"合理商业目的",什么叫"恶意拆分"。
很多老板看到这份文件,心里咯噔一下。
因为他们做的那件事,在文件里有名字,叫负面清单。
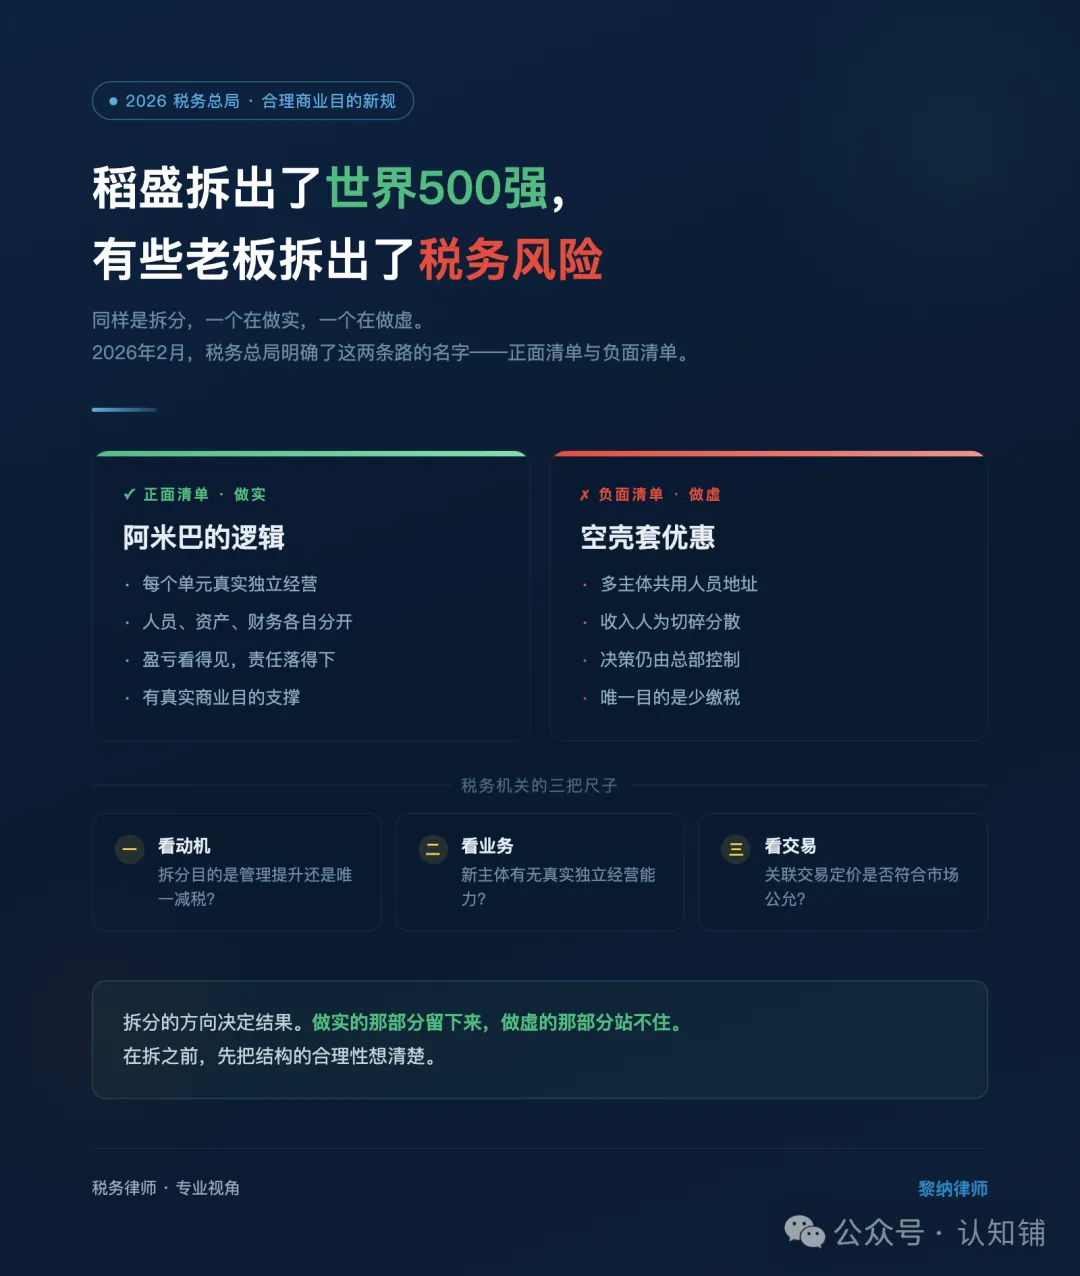
判断一个拆分行为是否合理,税务机关从三个层面来看。
一看动机。拆分是为了提升管理效率、隔离风险、专业化运营?还是唯一目的就是少缴税?如果拆分前后业务结构没有实质变化,只是收入被分散到多个主体,那动机就站不住脚。
二看业务。新设的主体有没有真实的经营能力?有没有独立的人员、资产、财务?还是多个公司挂着不同的营业执照,却注册在同一个地址,共用同一批人,决策全部由总部控制?"一址多证"、人员混同,这两个词在文件里被专门点名。
三看交易。关联主体之间的交易价格,是不是符合市场公允价?还是通过低价销售、无偿服务,把利润从一个主体转移到另一个主体,最终实现整体税负最低化?
三把尺子量下来,合理的拆分和恶意的拆分,泾渭分明。
文件给出了两张清单。
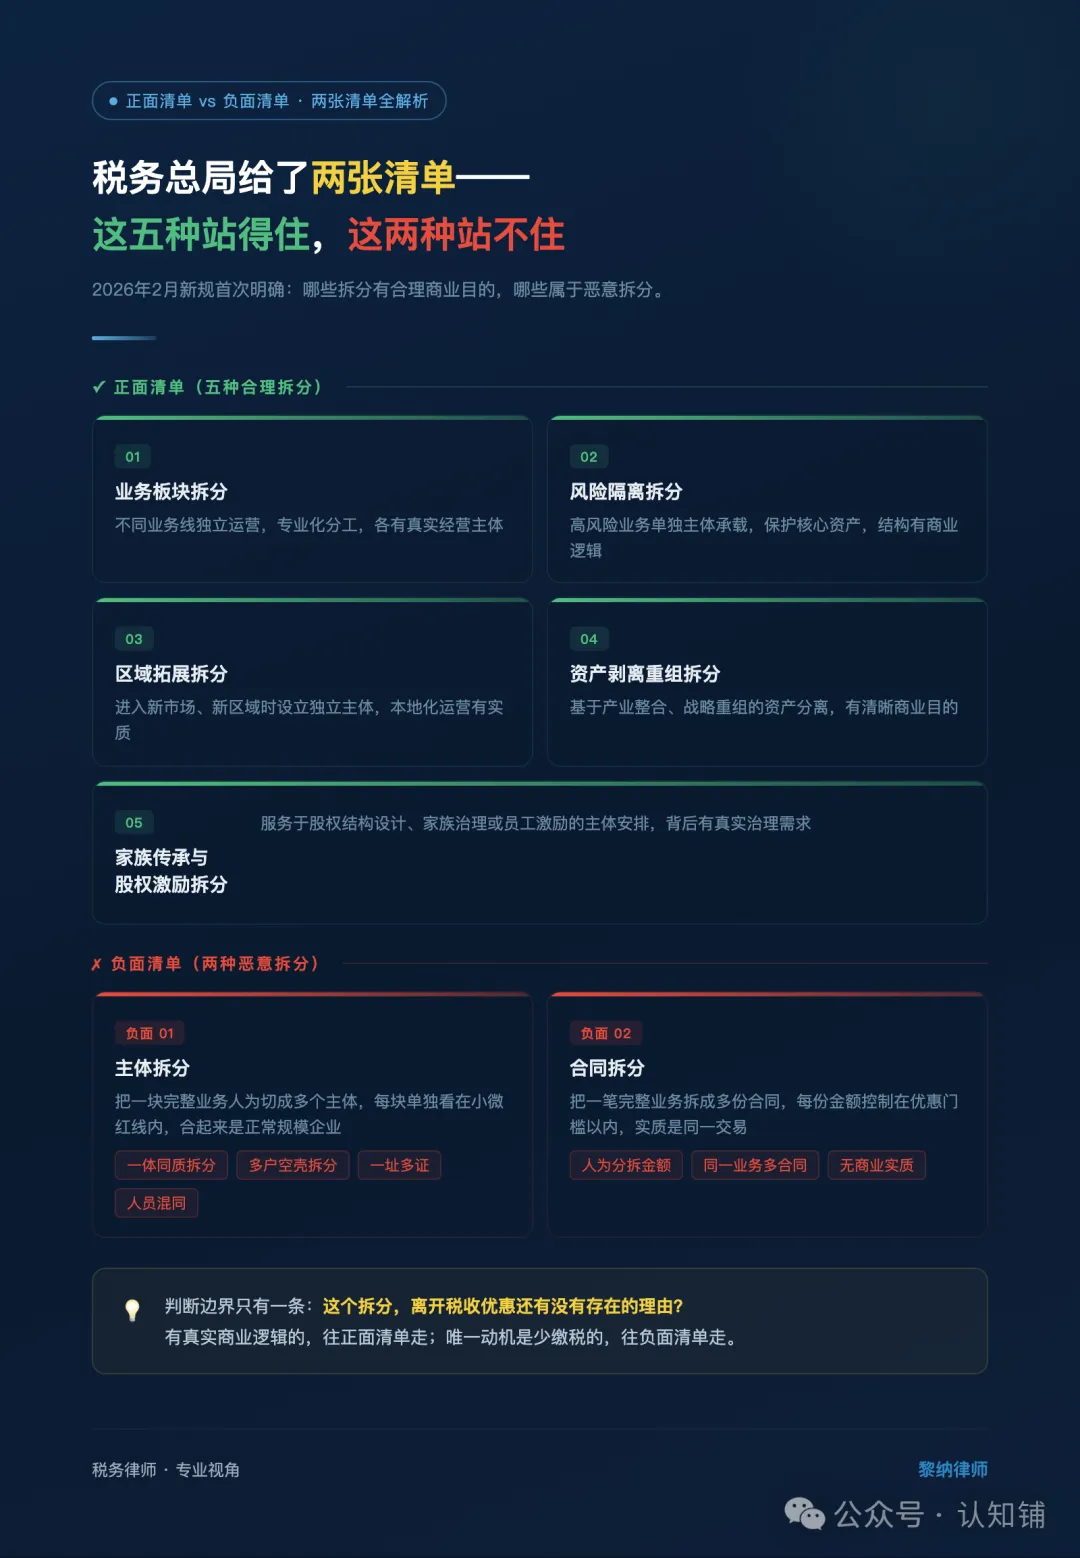
正面清单是这五种:业务板块拆分、风险隔离拆分、区域拓展拆分、资产剥离重组拆分、家族企业传承与股权激励拆分。这五种拆分背后都有真实的商业逻辑,都经得住上面三把尺子的检验。
负面清单是这两种:主体拆分(一体同质拆分、多户空壳拆分)、合同拆分。
说白了就是:把一块完整的业务,人为切碎成多个主体或多份合同,每块单独看都在小微优惠的红线以内,合起来看却是一家正常规模的企业。
这种拆分,税务总局说得很直接——不具有合理商业目的。
这是这篇文章最想说的一件事。
有一批老板,受稻盛和夫的影响,觉得拆分是先进的经营哲学,是做大企业的必经之路。于是注册了一批关联公司,把业务分散下去,每家公司单独核算。
从管理逻辑上看,他们确实在做"独立核算"。
但从税法逻辑上看,如果这些关联公司没有真实独立的经营能力,共用人员、共用地址、共用决策,只是把收入分散开来套享小微优惠——
那就不是阿米巴,那是负面清单。
稻盛拆分京瓷,是要让每个单元都真实地活着,真实地盈亏,真实地经营。
负面清单里的拆分,是要让每个单元看起来独立,实际上是一个空壳。
做实,是正面清单。做虚,是负面清单。
一个字的差别,决定了拆分的方向。
拆分本身不是问题,方向错了才是问题。
很多老板拆的时候,没有人帮他们想清楚这件事——这个拆分结构,能不能经得住三把尺子的检验?每个主体,有没有真实独立存在的能力?关联交易的定价,有没有市场依据?
税务律师能做的,不是出了问题之后帮你善后,而是在拆之前帮你判断方向——这个结构,往正面清单走还是负面清单走?在拆的过程中,帮你把每一块都做实,让独立核算真的独立,让业务分拆真的有业务。
结构设计对了,三把尺子量下来,才经得住。
稻盛把京瓷拆小,是为了让每一块都真实地活着——盈亏看得见,责任落得下,问题藏不住。
税务总局把清单拆开,是为了让每一种行为都有名字——哪些站得住,哪些站不住,三把尺子量下来,一目了然。
拆分思维的本质也是这件事——把模糊的问题拆到最小颗粒度,越具体越接近真相,越笼统越容易自欺欺人。
三件事,同一个逻辑。
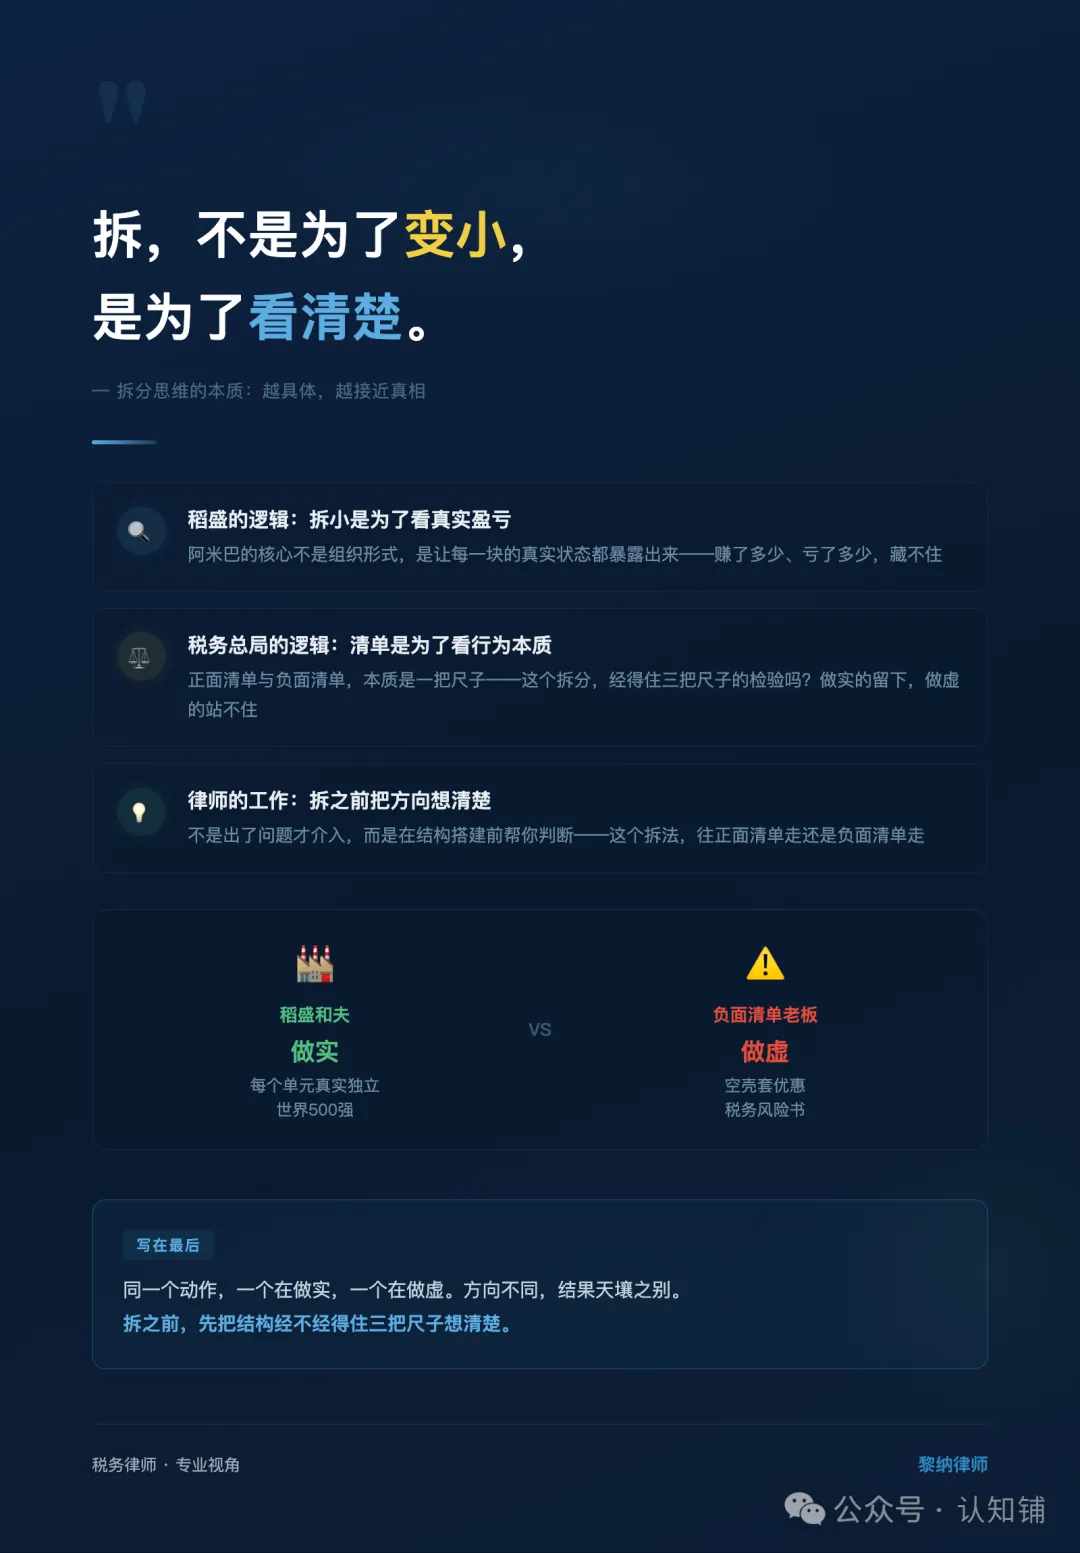
看清楚之后,做实的那部分留下来,做虚的那部分自然站不住。
稻盛拆出了世界500强。有些老板拆出了税务风险书。
同一个动作,一个在做实,一个在做虚。
方向不同,结果天壤之别。
1、为什么觉得自己没有税务问题的老板,往往问题最大?| 海辉税法
编辑: 范梦萍
审核: 辉泽
