作为县域经济的排头兵,全国百强县的楼市走势一直具备参考价值。
2026上半年各地不动产平台、贝壳研究院县域板块发布了最新挂牌与成交统计,苏南、浙闽、山东、中部四大板块的百强县,依托产业能级、通勤区位、人口流向的不同,二手房行情拉开明显差距。
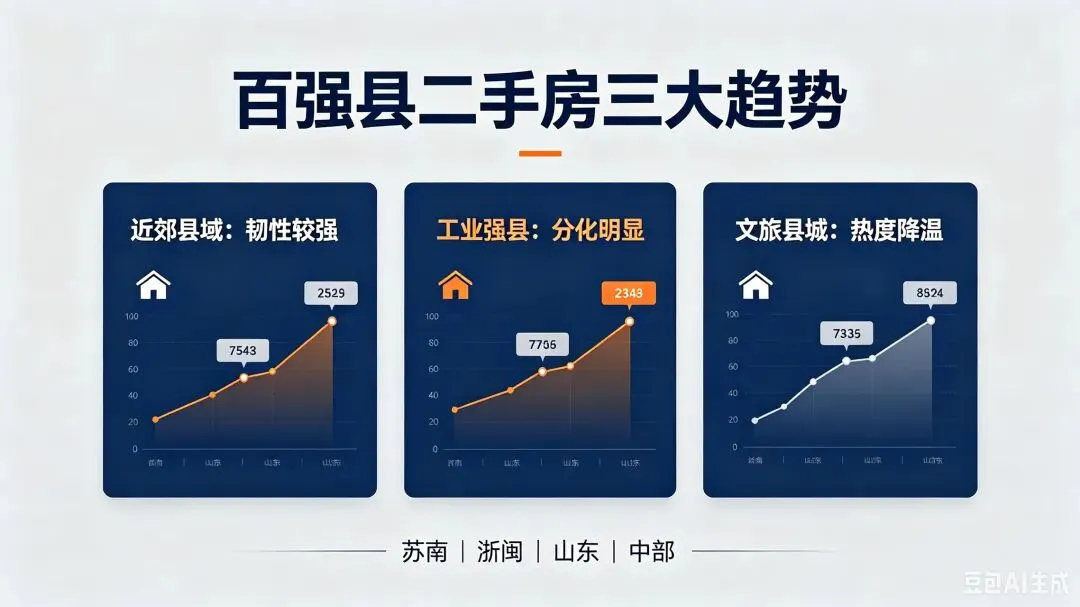
抛开笼统的城市论调,下沉县域维度拆解数据,可以提炼出当下县城楼市三个清晰的发展走向。
第一大趋势:紧邻核心都市的近郊百强县韧性突出,挂牌量稳中有降,成交价保持坚挺。苏南板块的昆山、江阴、张家港表现极具代表性,2026年6月末昆山二手房挂牌总量维持在4.21万套,相较年初回落了7.3%,上半年月度成交均值稳定在2700套上下。
得益于紧贴上海的区位优势,昆山承接大量外溢置业需求,靠近地铁线路、产业园区的次新小区,二手房均价维持在1.7万-2.3万元/㎡;反观远离苏州主城的张家港远郊板块,老旧步梯房挂牌周期拉长至半年以上,单价回落至万元以内。
浙闽一带的慈溪、晋江同理,慈溪毗邻宁波主城,上半年二手房成交同比上浮8.4%,产业园周边三居室户型去化速度最快;晋江承接泉州主城区外溢资源,刚需盘成交活跃度居高不下,近郊板块挂牌均价波动幅度控制在3%以内。这一批近郊百强县凭借通勤红利,库存消化节奏更快,楼市抗跌能力显著优于偏远县域。
第二大趋势:传统工业型百强县内部两极分化,山东县域存量承压明显,中部工业强县缓慢回暖。山东入选百强榜的龙口、荣成、滕州等地,上半年整体二手房挂牌量走高,龙口最新挂牌达到2.87万套,较年初上涨11.2%,老旧海景住宅、县城老破小房源挂牌堆积严重,不少房源议价幅度可达12%-18%,本地刚需偏向选购配套完善的新区楼盘。
中部板块的长沙县、新郑属于逆势回暖的典型,长沙县依托长沙主城区扩张红利,2026上半年二手房月均成交1420套,热门板块挂牌均价稳定在1.1万-1.5万/㎡,经开区周边依托制造业集聚留住青壮年人口,房源换手频率较高;河南新郑依靠郑州航空港的产业加持,刚需房源去化提速,挂牌量环比小幅回落5.6%。二者的反差能够看出,工业县域楼市能否回暖,关键要看本地制造业吸纳常住人口的实力,仅有传统重工业、人口常年外流的县城,二手房库存积压的困境短期很难化解。
第三大趋势:文旅属性百强县热度降温,非自住度假房源挂牌激增,房价回调幅度偏大。
浙闽的部分滨海百强县、山东沿海文旅县城都出现了该特征,比如福建惠安滨海片区度假类二手房,上半年挂牌量同比上涨22%,很多早年投资入手的业主选择抛售,部分海景房源成交价相较峰值下滑两成以上;山东乳山下辖百强县域范围内的度假楼盘,议价空间进一步扩大。
反观依托本土日常刚需的县城内陆片区,房价波动幅度很小,可见文旅带来的楼市红利具备极强的周期性,投资属性偏重的房源后续还要经历较长的库存消化周期。
细看四大板块细节,当下百强县二手房的购房者偏好也发生了转变。从前大家优先看重低价,如今学区配套、物业水平、通勤距离成为决策核心,建成超过十五年、没有电梯的老旧小区,不管身处哪个区域,流转难度都在加大,成交价普遍低于小区均价10%上下。
同时各地优化二手房过户流程、下调交易税费的政策,让优质刚需房源的流通效率小幅提升,但是利好很难传导至缺乏配套的偏远楼盘。
综合来看,百强县楼市早已告别普涨阶段,区位、产业、人口成为划分行情的三把标尺。苏南、浙闽紧靠大城市的县域优势稳固,中部靠近省会的百强县后劲充足;山东分散型县域存量压力偏重;主打文旅度假的县城需要消化过往投资盘。后续县域楼市不会出现统一的涨跌节奏,购房者与房主都需要立足当地常住人口走势以及产业基本面进行判断,这也会成为未来数年县域房地产长期的发展格局。
「数据来源:贝壳研究院2026上半年县域楼市报告、各地住建公开统计」
你的家乡百强县近期二手房是升温还是库存积压?欢迎在评论区分享本地近况。