华泰证券研报:品牌先行,智能戒指还没到放量期
- 更新时间 2026-11-18 07:39:08

但 11月2日华泰证券发布的那份研报,却用一组极度撕裂的数据,给这个狂奔的品类浇了一盆冷水:据市场研究机构FDM CCS Insight预测,2026年出货量约600万枚;但对比该机构预测的 2026 年全球智能手表1.62亿只的出货量,智能戒指只占了可怜的4%。研报给的定调是一句话:品牌与场景有望先行,供应链Beta仍待放量。
量翻了五倍,为什么还没到开足马力备产的时候?
我留意的是这背后的错位。市场习惯用消费电子的“出货量”标尺去丈量新品类,但智能戒指的底层逻辑,恰恰是一门关于“佩戴时长”和“数据厚度”的生意。它不是手表的替代者,而是第二健康设备;它还没迎来供应链的爆发,是因为目前只有 Oura一家,在独自向市场证明这笔账算得通。
凭什么戴得住?做减法换来的时间留存
以前看穿戴设备,总陷入一个死结:功能越加越多,佩戴时间越来越短。智能戒指破局的方式很反直觉——做减法。去屏幕、去复杂交互,整机极轻。
为什么能戴得住?研报从解剖学给出了底层解释:指根两侧微血管密度高,靠近表皮,光学信号极佳;且戒指的环形结构能完全包裹指腹,屏蔽外界光干扰。由于没有屏幕耗电、没有复杂的交互拉扯,据Oura招股书(S-1)披露,2026年第三季度付费用户每日佩戴时长中位数达到了23小时。
在健康数据这条赛道上,戴得住,比测得准更前置。 戒指之所以能成为"第二设备",是因为它用极低的物理存在感,换取了极高的时间留存率。据Oura招股书披露的新会员结构:33%把它当第一台设备,29%是替换旧设备,而高达37%的用户,是同时戴着智能手表的。它不抢手表的饭碗,它补的是夜间睡眠与全天候连续监测的缺口。
不过研报也坦诚了消费级的精度边界:静息心率、HRV已较成熟,但睡眠分期仍有阶段性误差,SpO2的独立临床验证还少——戒指的价值在连续数据厚度,不在单点医疗级精度。
算账方式变了:从卖硬件到拼数据厚度
既然戴得住,为什么上游还没见大动静?
因为如果只看卖硬件,盘子还太小。600万枚的预测销量,连手表的零头都不到。但研报点出了一个更深的逻辑:市场高估了短期硬件销量,低估了一个好用户的长期价值(LTV)。
基础的大模型,谁都能调用;但据Oura招股书披露,其用户攒到 2026年6月底的420 亿小时纵向生物特征数据,别人短期根本抄不走。智能戒指的护城河,不是谁的灯更亮、芯片算力更强,而是“佩戴时长 × 用户规模 × 历史长度”沉淀出的个体化生理基线。
这也是为什么研报敢判断:即使未来智能戒指的硬件规模低于TWS耳机,它依然能靠高客单价、长用户生命周期和持续的服务收入,撑起可观的产业价值。硬件只是入口,订阅和数据厚度才是底座。
巨头的阴影与垂类的护城河
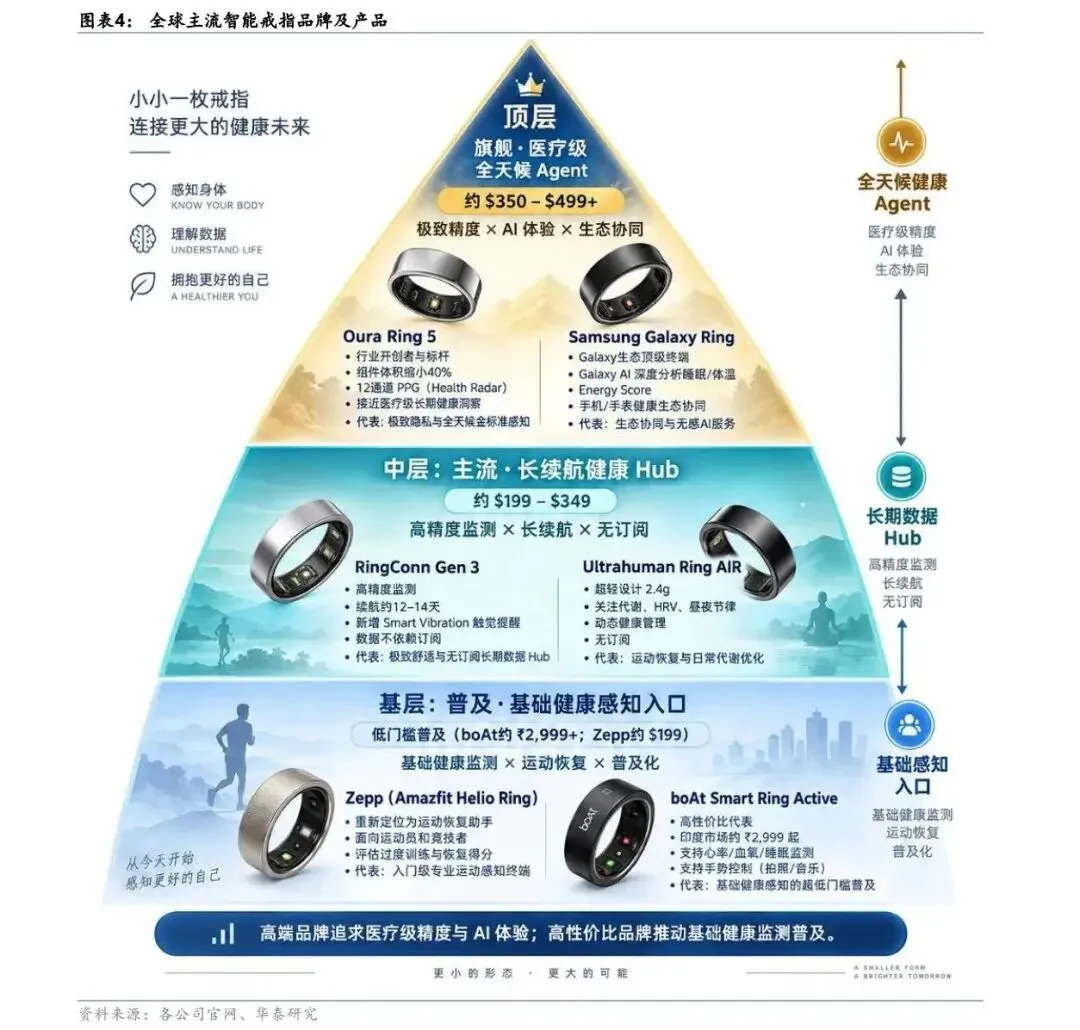
在这个底座之上,竞争格局正在发生分化。在中国市场,玩家被切分成了三条路:科技品牌拼生态(如华为、小米),医疗健康拼注册,珠宝企业拼材质渠道。
生态巨头一旦进场,杀伤力是巨大的。据华为官方披露,截至2024年其穿戴发货量已超1.5亿台,健康App注册用户超5.2亿。如果华为做戒指,可以直接向这几亿用户交叉销售,获客成本近乎为零。
但研报推演了一个终局:大厂入局,不会杀光垂直品牌。 因为综合生态厂商只能占据“大众用户入口”,而Oura这种垂直品牌,守住的是“高健康意识、高服务深度”的用户。大厂推高了品类的标准化,垂直品牌赚走了深度数据带来的订阅费。
研报把专利与合规列为首要风险:2025 年美国ITC对RingConn、Ultrahuman 发出排除令,Oura与RingConn 达成多年期许可——品类越热闹,专利与合规的闸门越要盯紧。
✍️ 作者记
关于供应链为什么迟迟不放量,研报给出的份额结构把原因说透了。
据美国研究机构SAG(Smart Analytics Global)2025年全球出货份额研究,Oura一家占了约79%,苹果华为小米尚未进场。这就解释了下游的焦虑:一条千万级产能的供应链,不可能靠一家品牌客户的订单来喂饱。
目前的智能戒指赛道,仍然停留在“小众精英验证期”。所以,下一阶段的胜负手,不在于Oura还能卖出多少万枚,而在于国内那三类玩家(科技消费、医疗健康、智能珠宝),谁先跑成第二个Oura。
只有当第二张、第三张骨牌倒下,供应链的产线才会真正被踩响。这个拐点,才是我们要盯的下一个坐标。
(质明时分 · 盯早点/产业动态 · 关超)
📝 编者记
华泰这份研报的体量不小,除了在正文中拆解的核心逻辑,报告里还包含了对不同品牌竞争力矩阵的对比、戒指与无屏手环在技术维度上的细致拆解,以及针对中国市场三类玩家的具体投资主线。
如果你对具体的产业细节和数据图表感兴趣——比如那份“智能戒指与无屏手环技术维度对比表”,或者Oura不同代际产品的睡眠分期误差数据——欢迎关注「质明时分」并设为星标,在后台留言回复“华泰研报”,即可免费获取这份研报的完整图文版。
关于“谁会成为第二个Oura”,你怎么看?欢迎在留言区与我们聊聊。
📚 延展阅读 ▶ 荐读|Oura推迟IPO:智能戒指的第一场“信任定价” ▶ 荐读|Oura的337调查案进入终裁:智能戒指的"品类许可权"正在被锁定 ▶ 荐读|Oura遭集体诉讼:当"媲美睡眠实验室"成为一句广告语
▶ 近期发表|兵器集团进场,外骨骼租赁来了个新卖家
▶ 近期发表|泰格豪雅智能表的十年,离退场只差一纸官宣?
▶ 近期发表|互联网之光,照见的神奇和空白:防跌倒这条赛道,我们该追问什么
关注质明时分+ 星标 看懂硬科技,破除产业迷局 声明
本文核心观点与框架均为原创。在研究与成文过程中,我们使用了AI工具辅助处理部分文献整理、信息核实及文稿润色工作,特此说明。
未经本公众号「质明时分」书面授权,请勿转载。如需合作,请通过后台留言联系我们。
质明而始,兢耕于世
声明
本文核心观点与框架均为原创。在研究与成文过程中,我们使用了AI工具辅助处理部分文献整理、信息核实及文稿润色工作,特此说明。
未经本公众号「质明时分」书面授权,请勿转载。如需合作,请通过后台留言联系我们。
质明而始,兢耕于世
