数控系统有多少品牌?先分清这三层
- 更新时间 2026-11-17 08:25:16
"数控系统到底有多少个品牌?"
在搜索引擎里敲下这个问题,你会翻到一堆清单:有的列十几个,有的拉出四五十个,从发那科、西门子一路排到不知名的专用机控制器。越看越糊涂——因为它们根本不是同一种东西。
这篇不给你一份背不完的名单,而是给你一把尺子:把满世界叫"数控系统"的东西分成三层。做选型、看配置单、跟供应商打交道时用得上;只关心某一套系统怎么编程、怎么对刀的,可以跳过。讲清楚三件事:这三层怎么分、每层都是谁、以及为什么数量没那么重要。
一、「品牌」这筐东西,混着三种完全不同的角色
先说答案:这个问题没有权威统一数字,因为大家把三种不同角色的东西装进了同一个筐。
就像"发动机"这个词——有专门卖发动机给各家车厂的,有整车厂自己造自己用的,还有只造农机发动机的。三种都叫发动机,但不是一回事。落到数控系统上,分层只有一条标准:它是否作为独立商品对外供货,并进入通用机床的配套市场。
按这条线一划,清清楚楚:
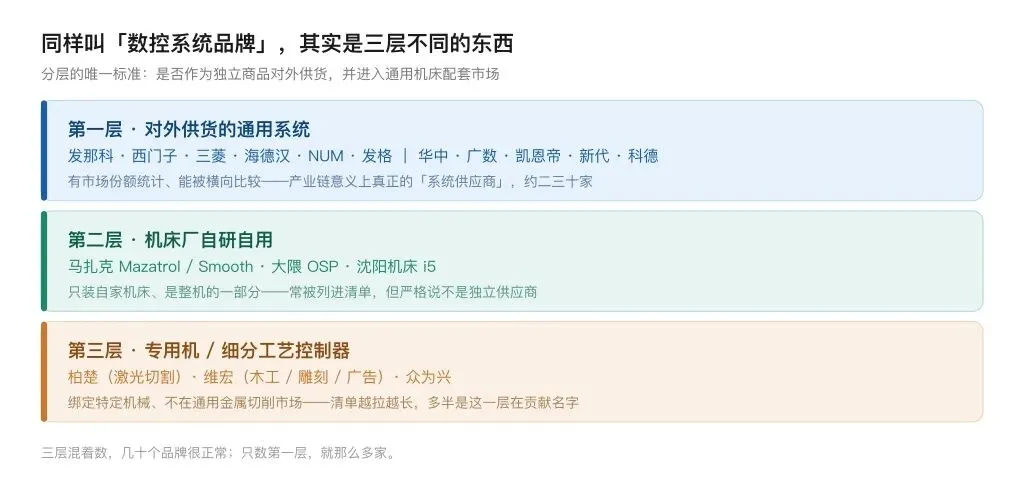
第一层,对外供货的通用系统——这才是产业链意义上真正的"系统供应商",有市场份额统计,能被横向比较。第二层,机床厂自研自用——只装自家机床,是整机的一部分。第三层,专用机控制器——绑定某一类特定机械,不在通用金属切削市场里。
三层混着数,几十个品牌很正常;只数第一层,就那么多家。
二、第一层才是「系统供应商」:能数清楚的也就二三十家
真正值得叫"数控系统品牌"的,是这一层。它们把 CNC 装置、伺服驱动、电机做成商品,卖给一家家机床厂配套。业内常按地域和定位来分组:
国外主流:日本发那科(FANUC)、三菱(Mitsubishi);德国西门子(SINUMERIK)、海德汉(HEIDENHAIN)、博世力士乐(Bosch Rexroth)、倍福(Beckhoff);西班牙发格(FAGOR)、法国纽姆(NUM,总部现设在瑞士)、意大利菲迪亚(Fidia)与赛尔卡(Selca)、美国哈斯(Haas)与赫克(Hurco)。
国产与中国台湾:华中数控(HNC)、广州数控(GSK)、凯恩帝(KND)、科德、北京精雕、铼钠克(Lynuc),以及中国台湾的新代(SYNTEC)、宝元(LNC)、台达。
这批名单在公开资料、机床展展品综述和数据采集厂商的适配清单里反复出现,是行业默认的"主流系统"。数一数,二三十家——这才是问题"有多少个"在一个严谨口径下的答案量级。
三、清单越拉越长,是因为把另外两层也数了进来
第二层是机床厂自研系统。马扎克的 Mazatrol / Smooth、大隈的 OSP、沈阳机床的 i5,都是机床厂给自己整机开发的。它们操作界面自成一派、工艺包深度贴合自家机型,但基本不单独对外供货。把它和发那科并列算"品牌",就像把整车厂的自产发动机和专门卖发动机的厂商混为一谈。
第三层是专用机控制器。柏楚做激光切割,维宏扎在木工、雕刻、广告设备,众为兴也各有绑定领域。它们不在通用加工中心的配套市场上跟第一层的系统供应商正面竞争,却常常出现在各种"数控系统大全"的清单里。
所以再看到一份列了几十个品牌的帖子,先别急着记名字——它多半是把三层揉成了一锅。问"有多少个品牌"之前,得先问"数的是哪一层"。
四、同在第一层,架构还分「总线型」和「驱控一体」
分完层,还有一个更值钱的区分,工程师选型时真正该看的:同样是通用系统,走的架构不一样。
总线型(驱控分离)——发那科、西门子是代表。控制器只发位置指令,各轴驱动器独立完成各自的位置、速度、电流三环闭环,靠总线通信串联。扩展性很强,轴数能堆到三十多轴、多通道;代价是总线通信延迟,以及多轴同步时的微小偏差。
PWM 型(驱控一体)——海德汉的 TNC 系列是典型。三个环都集中在控制器里同步闭合,不经总线往返,没有总线延迟。欧洲高端机床(如瑞士 UMS、德国哈默)偏爱这条路,做复杂曲面、镜面加工时轨迹更干净。据公开报道,国内做 PWM 型系统的主要是海德汉和铼钠克(U 系列)。
这不是"谁更好",而是适配场景不同:大型复杂多通道产线看总线型的扩展能力,单机超精密加工看驱控一体的同步性。清单上两个牌子挨着写,骨子里是两种玩法。
五、数量不是重点,份额才是:三家外资拿走近三分之二
把品牌数量摊开看,会以为这是个百花齐放的市场。看份额,结论反过来。
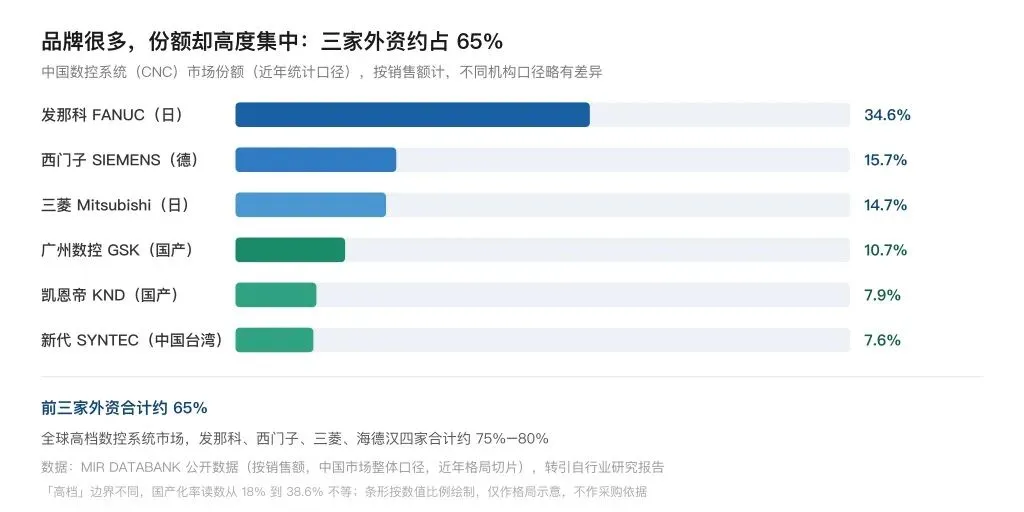
一种公开统计口径下,国内数控系统市场里,发那科约 34.6%、西门子约 15.7%、三菱约 14.7%,三家合计约 65%。放到全球高档数控系统市场,发那科、西门子、三菱、海德汉四家合计约 75%–80%。
国产品牌在数量上不少,但份额分散:广州数控约 10.7%、凯恩帝约 7.9%、新代约 7.6%。中端机型的国产配套率已经很高,真正难啃的是最高端——"国产高档市占率"在不同口径下从 18% 到 38.6% 都有人报,差别的根源就是"高档"这条线怎么划。数字打架不是谁算错,是先得把定义对齐。
这些份额是怎么算出来的
看到百分比,先别急着记住它。份额数字背后是一整套统计口径,不清楚这几点,很容易把不同来源的数字拿来硬比:
- 谁统计的
:这组数出自第三方工业市场研究机构 MIR DATABANK(业内常简称"MIR"),再由券商研报和行业报告层层引用。它不是厂商自己报的,也没有官方统一发布。
- 按什么算
:份额 = 某品牌数控系统销售额 ÷ 市场总销售额,按钱(销售额)算,不是按装机台数。所以一台卖得贵的高端系统,对份额的贡献远大于一台便宜的经济型系统。
- 多宽的筐
:分母"市场总销售额"的边界差异极大。窄口径只算独立的数控系统(CNC 装置)本身,2025 年约 158 亿元;宽口径把伺服驱动、电机等配套一并算进来,能到 208 亿元甚至 470 亿元以上。分母不同,算出来的份额自然不同。
- 哪一年的数
:这组 34.6% / 15.7% / 14.7% 最早见于 MIR 2023 年前后的统计,此后被多份 2025 年的市场报告沿用引用。严格说它是"近年格局的一个切片",而非某一年的精确快照。
- 什么范围
:以上均为中国市场整体口径;全球市场前三大厂商(发那科、三菱、西门子)合计份额约 72%,与国内数字不是一回事。
把这几条对齐再看,"65%"说明的是格局高度集中这个定性结论,不是一个可以拿去对账的精确数字。
数据来源注释:发那科 34.6%、西门子 15.7%、三菱 14.7%、广州数控 10.7%、凯恩帝 7.9%、新代 7.6% 及市场总规模约 158 亿元,均引自 MIR DATABANK 公开数据,转引自三个皮匠报告《国产数控系统品牌排行》《机床电气技术发展现状及趋势》《数控系统行业分析》;全球前三约 72%、全球高档四家 75%–80%、国产高档 18%–38.6% 等口径引自 MIR、中商产业研究院、山西证券、华经产业研究院等公开报告(详见文末来源 8、9、11–13)。各机构统计范围与年份不同,数字仅用于说明竞争格局,不作为采购或投资依据。
六、下次再看到品牌清单,先做三件事
回到开头那个问题——数控系统有多少个品牌?
- 先分层
:它是对外供货的通用系统、机床厂自研自用系统,还是专用机控制器?三者不该放一起比;
- 再看架构
:通用系统里,是总线型还是驱控一体,直接决定它适合多轴产线还是单机超精密;
- 最后看份额和生态
:品牌在不在主流配套体系里、售后和工艺库够不够厚,比名字本身更影响你后面几年的加工稳定性。
品牌数量是个热闹数字,分层和格局才是门道。手里有了一把尺子,再长的清单也能三下理清。
转发到朋友圈吧,你的朋友也在找这篇文章呢!
通过微信查询数控报警、参数、技术资料、手册,简单、方便、快捷,
支持当下主流数控品牌,查询速度比翻书快得多,再也不用带着笨重的纸质手册跑来跑去
