当前位置:首页>排行榜>能源企业500强:宁德时代

能源企业500强:宁德时代

  • 更新时间 2026-11-15 11:28:33
能源企业500强:宁德时代
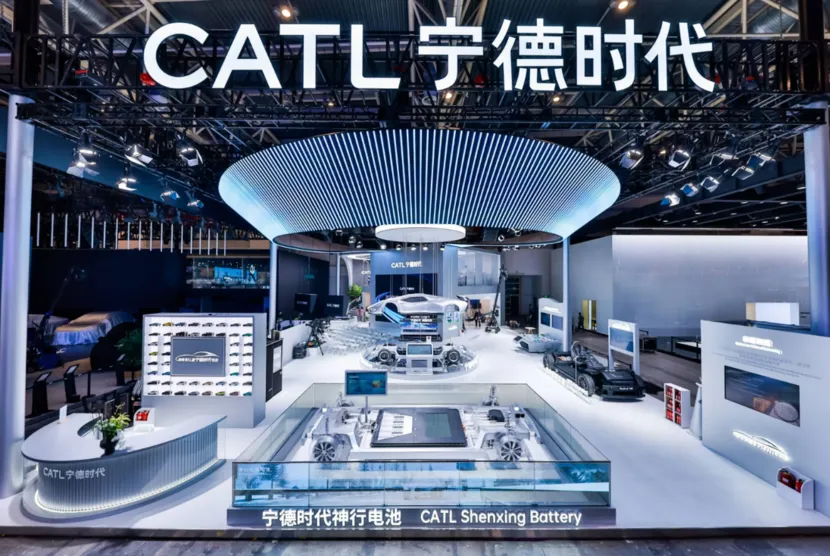
资料图
.
引言introduction

电力行业的人看宁德时代,容易只看成“电池供应商”。但当你把它的矿产、电芯、储能、回收、零碳业务一层层剥开,会发现它早不是卖货的——它是把“发输变配用储”重新写了一遍的能源系统总包商。

01
基本概况
Basic overview

全称:宁德时代新能源科技股份有限公司

简称:宁德时代 / CATL

始创时间:2011年(创始团队从ATL二次创业出来,在福建宁德立旗;2018年A股创业板上市,代码300750.SZ;2025年登陆港股,代码03750.HK,形成A+H资本平台)

单位性质:民营上市新能源科技企业(非央企、非国企,曾毓群通过厦门瑞庭投资为实际控制人)

创始人/掌门人:

曾毓群(董事长、总经理,灵魂人物、实控人)

潘健(联席董事长)

周佳、李平(副董事长)

核心班底脱胎于消费电池时代ATL团队,技术基因重、工程师气质浓。

总部地址:福建省宁德市蕉城区漳湾镇新港路2号(注册地与总部同址;宁德本地为核心研发与制造大本营,另在厦门、上海、宜宾、溧阳、西宁、德国图林根、匈牙利、西班牙等地铺开研发与产能)。

员工规模:约18.58万人(2025年末合并口径)。

全球/全国布局:

国内以宁德为根,向外长出宜宾、溧阳、西宁、厦门、广州、济宁、洛阳、贵阳等制造基地;海外走“欧洲先行+全球跟进”——德国工厂已运营盈利,匈牙利工厂筹建推进,西班牙合资工厂落地,印尼产业链项目同步展开,并在日、美、法、加设研发与子公司。业务覆盖动力电池、储能电池、电池材料与回收、矿产、换电网络、零碳解决方案,客户横跨车企、电网、储能集成商、数据中心与船舶航空。

资产规模:

截至2025年底,合并资产总额约9748亿元,离“万亿资产”就差一层窗户纸;所有者权益约3710亿元,账面现金与理财类资产厚实,经营现金流破1300亿,财务安全垫在制造业里属于“压舱石”级别。

营收规模:

2025年营业总收入4237亿元,归母净利润722亿元(同比+42%);

2026上半年营收2769亿元,继续高增;

2026前三季度营收超4400亿元,盈利仍领跑全行业。

行业排名:

全球动力电池使用量市占率39.2%,连续9年世界第一(2025年);

全球储能电池出货量市占率30.4%,连续5年世界第一;

国内动力电池装机份额超43%;

《财富》世界500强常客、全球零碳科技与动力电池龙头,无悬念的“电池圈一哥”。
02
发展简史
Development History

2011年,曾毓群带着做过消费电池的团队在福建宁德二次创业,成立CATL。那时候没人想到这座闽东小城会走出一家全球电池龙头,大家只想先把车规级动力电池这颗硬骨头啃下来。

2012年,关键一跃来了——牵手宝马,拿下华晨宝马之诺项目。消费电池团队第一次被汽车级标准淬了一遍,质量体系和工程能力直接脱胎换骨。

2015年前后,国内新能源车刚起跑,宁德时代卡位精准,绑定宇通、北汽、吉利,从“备选供应商”变成“主力电芯厂”。

2018年,创业板上市(300750.SZ),募资扩产一路狂奔;同年在德国图林根落子,第一次把工厂建到欧洲门口。

2020年,特斯拉上海工厂放量,宁德时代进入全球主机厂核心供应链,动力电池装机量登顶全球第一,此后连续7年稳居榜首。

2021—2023年,储能业务悄悄长成第二曲线,邦普循环把回收闭环补齐,麒麟、神行、凝聚态电池一代代往外扔。

2024—2025年,匈牙利、西班牙工厂推进,印尼产业链铺开;2025年登陆港股(03750.HK),A+H双平台成型。

从宁德起步到全球零碳能源系统总包商——宁德时代这十几年,不是“赶上了风口”,是每次风口之前,它已经把技术、产能和链主位置先占好了。

03
股权架构与领导团队
Equity Structure and Leadership Team

宁德时代的股权架构,可以用“集中但不独裁、专业但不松散”来概括。

控制权这条线很清晰:控股股东是厦门瑞庭投资有限公司,曾毓群通过直接加间接方式持有厦门瑞庭100%股权,间接掌控上市公司约22%股份,是唯一的实控人。2024年2月,曾毓群与联合创始人李平解除一致行动协议后,实控人由“双核”收归一人,决策链条更短、战略定力更强。其余股份里,北向资金、港股名义持有人、黄世霖与李平个人持股、宁波联创持股平台各占一块,整体股权分散在机构与创始人老班底之间,既保证创始人话语权,也留足资本市场流动性。

高管团队则是“创始人+技术型职业经理人”的组合。曾毓群董事长兼总经理一肩挑,定方向、抓总体战略;潘健任联席董事长,偏资本运作与全球化投资;李平、周佳任副董事长,一个锚定创始团队与产业链资源,一个补强财务与国际化经营;欧阳楚英从研发体系上来,管技术路线与创新实验室;吴映明管区域与零碳生态业务。执行层里,谭立斌盯客户与销售,蒋理管董事会与资本沟通,郑舒守财务底盘。

这套架构的特点是:不是家族企业那套“自家人接班”,也不是互联网公司那种多头制衡。曾毓群握方向,核心高管多是长期共事的技术派、财务派、资本派,工程师气质重、分工边界清。

好处是战略连贯、扩产不瞎卷;挑战也明显——个人决策权重过高,接班梯队还没完全浮出水面。对一家定义全球电池标准的公司来说,下一阶段要看的,不是曾毓群还能干多久,而是这套治理机制能不能长出“第二个曾毓群”。

04
管治架构
Governance structure

宁德时代跑得快,表面看是踩中了电动化风口,底层其实是“管治架构把技术决策效率拉到了极致”。

股权上,厦门瑞庭持股约22%,曾毓群实控,控制权集中但不僵化——创始人同时任董事长兼总经理,战略拍板极快,少了一层“职业经理人等董事会批复”的摩擦。 但A+H双平台下,董事会、独董、审计委员会、风险月报机制仍在,关联交易和担保有硬红线,不是“一言堂式野蛮生长”。

组织上更关键的是“技术权下沉”。它设了STO(特殊技术官)制度,让顶尖工程师在自己领域对“做到世界第一”负责,不是老板拍脑袋定路线。 研发、市场、供应链三大体系联席运转,六大研发中心+约2.3万研发人员+5.4万项专利,把“材料—电芯—系统—回收”串成闭环创新。

再加上两点:一是客户绑定深,从卖电芯变成和车企联合定义产品;二是极限制造+全球产能前置,海外工厂贴近客户建,响应速度压住对手一头。

所以宁德时代的速度,不是靠人海加班,而是“集中决策+技术分权+全球交付+强内控”四件事叠起来:老板定方向不犹豫,工程师对技术结果负责,制造体系把良率和成本卷到极致,合规风控兜住扩张底线。

隐患也在这——曾毓群个人权重过高,接班梯度和董事会纠偏机制,是下一个十年要补的课。

05
核心业务板块
Core business segment

宁德时代看业务,不能只按“卖电池”理解,它其实是“电芯+系统+资源闭环”三层叠起来的结构。

按2025年报口径,动力电池系统是第一基本盘,收入3165亿元、占74.7%,销量541GWh,全球市占率39.2%,连续9年(2017—2025)世界第一。 这块业务拼的不是短期暴利,而是规模、良率、客户结构和产品迭代——神行超充、骁遥增混、钠新电池不断把技术壁垒垒高,让它在降价周期里还能守住23.84%的毛利率。

储能是第二增长曲线,收入624亿元、占14.74%,出货量121GWh,全球市占率30.4%。 关键是它正从“卖电芯”往“储能系统集成+整站方案”转,系统集成出货同比涨超160%。 毛利率26.71%,比动力电池还高一点,未来利润弹性主要在这里。

电池材料及回收是隐藏的利润池,收入218.6亿元、占5.16%,营收虽下滑,但毛利率冲到27.27%。 邦普循环一年回收废旧电池21万吨,再生锂盐2.4万吨, 随着动力电池退役潮到来,这块会从“环保投入”变成“资源自主+碳足迹优势”。

电池矿产资源占比很小(1.41%),但战略意义不小——锂、镍、钴上游布局,用来对冲周期、保供应链安全。

整体看,宁德时代业务不是平行铺开,而是“动力打底、储能拔高、回收闭环、矿产托底”,一步步从电池制造商往零碳能源系统服务商挪。

06
科创实力
Scientific and technological innovation strength
宁德时代的科创实力,不是“某个爆款技术”撑起来的,而是一套从原子到工厂的多层创新体系。

底座是钱和人砸得够狠。2025年研发投入221.47亿元,占营收5.23%,近十年累计超900亿元;全球六大研发中心、约2.3万名研发人员,专利及在申专利超5.4万项,国际专利申请量排中国企业前列。 更关键的是它不押单一路线的“技术分权”——磷酸铁锂、高镍三元、M3P、钠离子、凝聚态、固态,多条线并行,避免被某一次技术迭代反超。

中间层是材料+结构的组合创新。从CTP无模组、麒麟电池,到神行超充、骁遥增混、钠新电池,本质是把电化学体系、热管理、安全边界重新做一遍:麒麟能量密度干到280Wh/kg,三代神行10%到98%充电只要6分多钟,凝聚态把航空级电解质搬进乘用车。 它擅长的是“量产一代、研发一代、预研一代”,不是实验室炫技。

最容易被忽略的是制造与闭环能力。第八代产线全流程嵌AI,超7000个质控点把电芯失效率压到十亿分之一(PPB级);邦普循环把镍钴锰回收率做到99.6%、锂回收96.5%,让技术优势顺着回收网再转一圈。

所以宁德时代的技术壁垒,是“研发密度×工程化速度×极限制造”叠出来的:别人追单项参数,它已经在定义系统标准。

隐患也清楚:电化学路线切换快,固态、钠电、氢电都在抢未来;研发转化慢一步,重投入就会变沉没成本。它的科创实力强,但下一个十年要比的,不是发多少新品,而是谁先把下一代电池稳定、便宜、大规模造出来。

07
旗下代表子公司
subsidiary companies under its umbrella

01)电芯制造基地(生产端核心主体)

国内主要基地基本“一地一主体”:

福建大本营:福鼎时代新能源科技(100%)、宁德蕉城时代、罗源时代(2025新设,100%)、东营时代(2025新设)
江苏:江苏时代新能源科技(溧阳,100%)
四川:四川时代新能源科技(宜宾,约79.2%)、宜宾三江时代
广东:广东瑞庆时代(肇庆,100%)
青海:青海时代新能源科技(西宁)
上海:瑞庭时代(上海)新能源科技(临港,100%)
其他区域:厦门时代、宜春时代(江西)、贵州时代、中州时代(河南)、济宁时代(山东基地主体)

这些是公司“制造底盘”,年报释义里点名的基本都在合并报表内。

02)车企合资电池平台(绑定客户的“联名主体”)

不是全资,但并表或共同控制,是宁德时代绑定主机厂的关键设计:

时代上汽(51%)
时代一汽(51%)
时代广汽(51%,年报并表)
时代吉利(51%)
东风时代(武汉)电池系统(50%合营)
时代长安动力电池(51%)
上汽时代动力电池系统(49%,联营/合营)

这类主体的逻辑是“就近配套+锁产能”,不是单纯卖电芯。

03)储能、换电与零碳业务平台

宁德时代储能科技有限公司(储能系统主体,100%)
时代电服科技有限公司(巧克力换电业务)
时代小桔(与滴滴合资,换电运营)
时代绿色能源有限公司(时代绿能,零碳园区、光伏风电开发,100%)
宁德时代零碳科技(厦门)有限公司
海口润时新能源、各县市“润时/润智”系列项目公司(分布式光伏、充电网络)

储能从“卖电芯”转向“卖整站”,这批公司是承接主体。

04)材料、回收与邦普体系(闭环关键)

核心抓手是广东邦普循环科技(合并报表子公司,间接持股约64%~69%),往下再挂一整套:

湖南邦普循环科技(100%)
宜昌邦普循环科技、宜昌邦普时代新材料(正极材料前驱体)
宁德邦普资源循环、宁德安普环保
宁波邦普时代新能源、宁波邦普循环
佛山三水邦普资源循环
北京中科邦普循环科技创新(研发)
香港邦普时代、香港邦普循环(海外贸易与资源平台)
印尼普青循环科技(70%,印尼镍资源回收)

邦普体系解决的是“退役电池→锂镍钴再生→回到产线”的闭环,是宁德时代碳足迹优势的来源。

05)矿产与上游资源平台

时代新能源矿业系列(香港主体:时代新能源矿业第一/第二/工程公司)
宜春鑫丰时代矿业(锂云母资源)
香港邦普时代下属蓝天金属等镍钴资源主体
洛阳栾川钼业(24.91%联营,不直接并表,但战略协同极深)
小康人寿(参股,金融布局)

矿产端多数通过“香港平台+联营参股”控制,不全并表,但保供逻辑很清楚。

06)投资、研发与数字化平台

宁波梅山保税港区问鼎投资有限公司(100%,对外投资主通道)
时代瑞鼎发展有限公司(投资)
宁德时代润智软件科技(工业软件、AI质检)
宁德时代(上海)智能科技(65.28%,研发与智能底盘)
苏州时代新安能源科技(商用车电动底盘)
厦门新能和科技、时代思康新材料(新材料研发)

07)海外公司(全球化节点)

香港:香港时代新能源科技(CATU,100%,投资与贸易中枢)
欧洲:德国时代新能源科技(图林根制造基地,100%)、德国慕尼黑公司(研发销售)、法国巴黎公司、匈牙利时代新能源科技(在建)
北美:美国时代新能源科技(特拉华/底特律)、加拿大时代
东亚:日本时代新能源科技(横滨)
东南亚:印尼普青、普勤时代系列(CATIB等合资平台)

图林根是首个海外电芯工厂,匈牙利是第二个大型制造基地,印尼是“镍—电池—回收”一体化桥头堡。

08
与你的日常关联
Daily connection with you

在宁德时代上班是一种什么样的体验:钱给得在制造业里靠前,但强度也按“新能源头部标准”给。

薪资分四条线看。研发岗最香,校招硕士月薪普遍2.5万—3.5万,博士起步9级、年薪30万+,核心岗还有限制性股票;工艺/设备/质量工程师本科年包15—22万、硕士22—30万,但要下车间跟产线。职能岗稍低,本科15—19万。一线操作工底薪不高,靠加班费和夜班补贴把综合收入堆到6000—8500元,包吃住,攒钱效率高。

福利是实打实的:六险一金、免费宿舍或房补、餐补、班车、年度体检,2026年还给1—6级基层员工普调底薪150元/月,覆盖超13万一线岗位。

但体感两极。研发端项目冲刺期加班是常态,制造基地“两班倒、做六休一”不稀奇,无尘服、站班、夜班把生活节奏吃得很干净。管理偏军事化,流程严、容错低,竞业协议约束也偏重——适合能扛压、想用两三年换一张硬履历的人。

基地位置也得算账:宁德、宜宾、西宁、济宁这些地方生活成本低、存钱快,但文娱和圈子窄;上海研发岗薪资更高,但生活成本也同步拉满。

所以值不值得去,看你要什么:应届生冲研发和储能线,履历溢价高;能接受倒班、想攒首付的,产线性价比不错;追求朝九晚五和生活平衡的,慎选。

结语epilogue

回头看宁德时代这十几年:从宁德一座小厂,到A+H双资本平台、近万亿资产、全球每三辆电动车就有一辆装着它的电池。它踩中了风口,但风口从来不缺追风的人——真正让它跑出来的,是曾毓群握得住方向、工程师扛得动技术、制造体系把良率卷到十亿分之一的那套治理肌肉。

未来电池行业的仗,会从“谁能量产”打到“谁碳足迹更低、谁闭环更紧、谁定义下一代标准”。宁德时代手里牌不少,但个人决策权重过高、接班梯度未明,也是绕不开的暗线。

它不一定永远是第一,但它已经把“中国电池”四个字,写进了全球能源史的目录里。

下一期想看哪家能源巨头?评论区点名,小编接着拆。

【往/期/推/荐】:

能源企业500强:恒力集团

中国能源企业500强:天能控股集团

中国能源企业500强:新奥集团

南方电网(副部级)组织架构新解【2026版】

广东电网 | 杨松楠:董事长、党委书记

——//END//——

⭐点个星标,茫茫人海也能一眼看到我⭐

关注·EPES数字能源

订阅方式

❶ 回文章顶部,点“EPES数字能源”进行订阅,感谢您“点赞+在看”

文章图片来自网络,如有侵权,请联系删除

随机文章