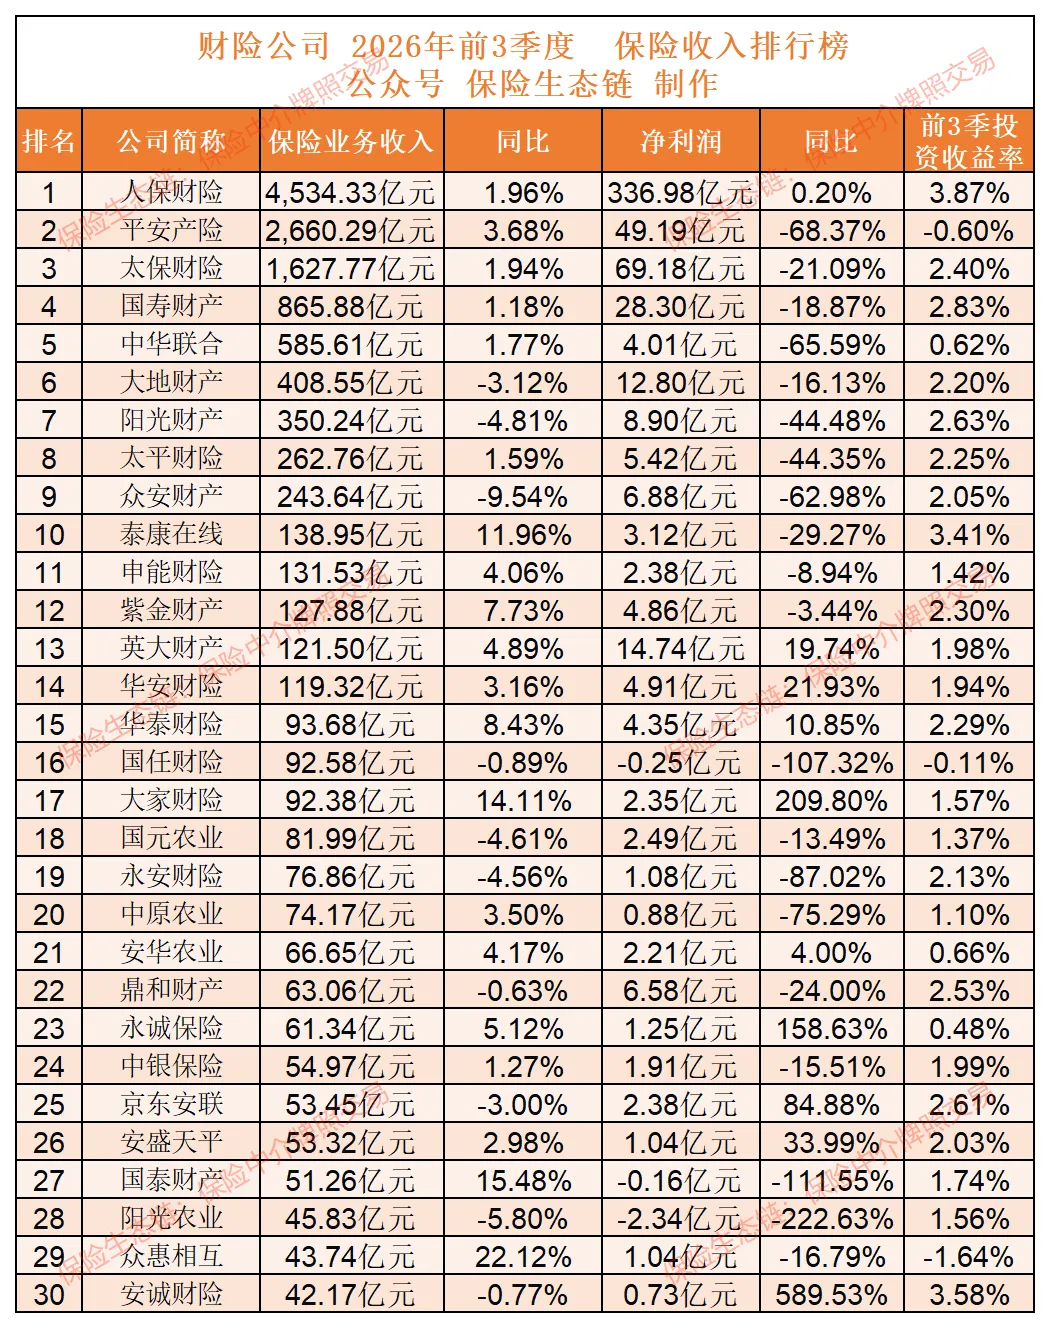
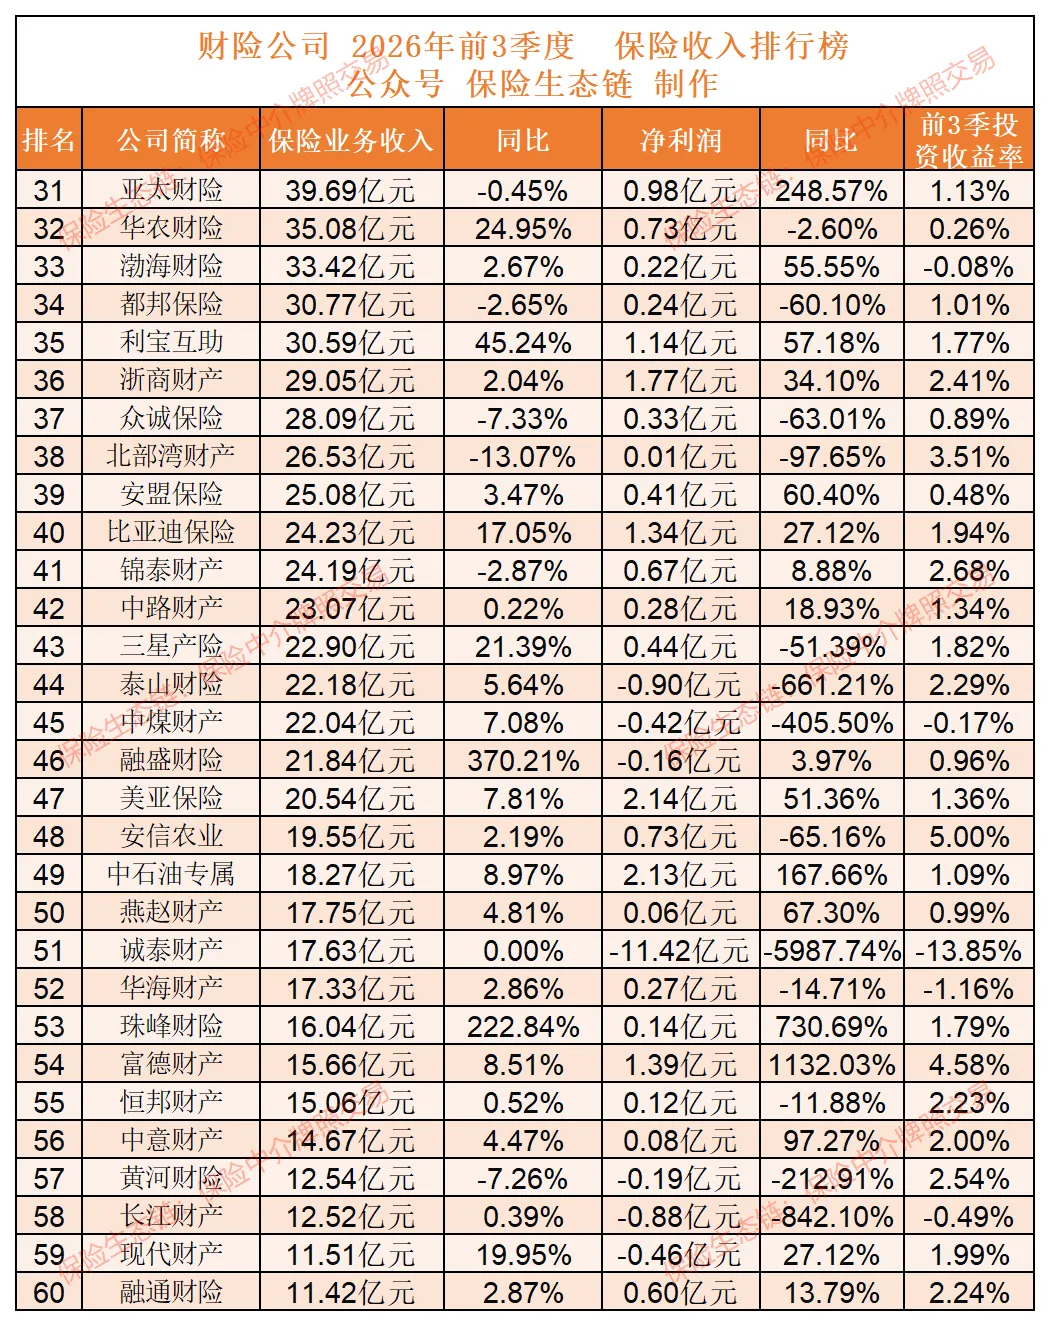
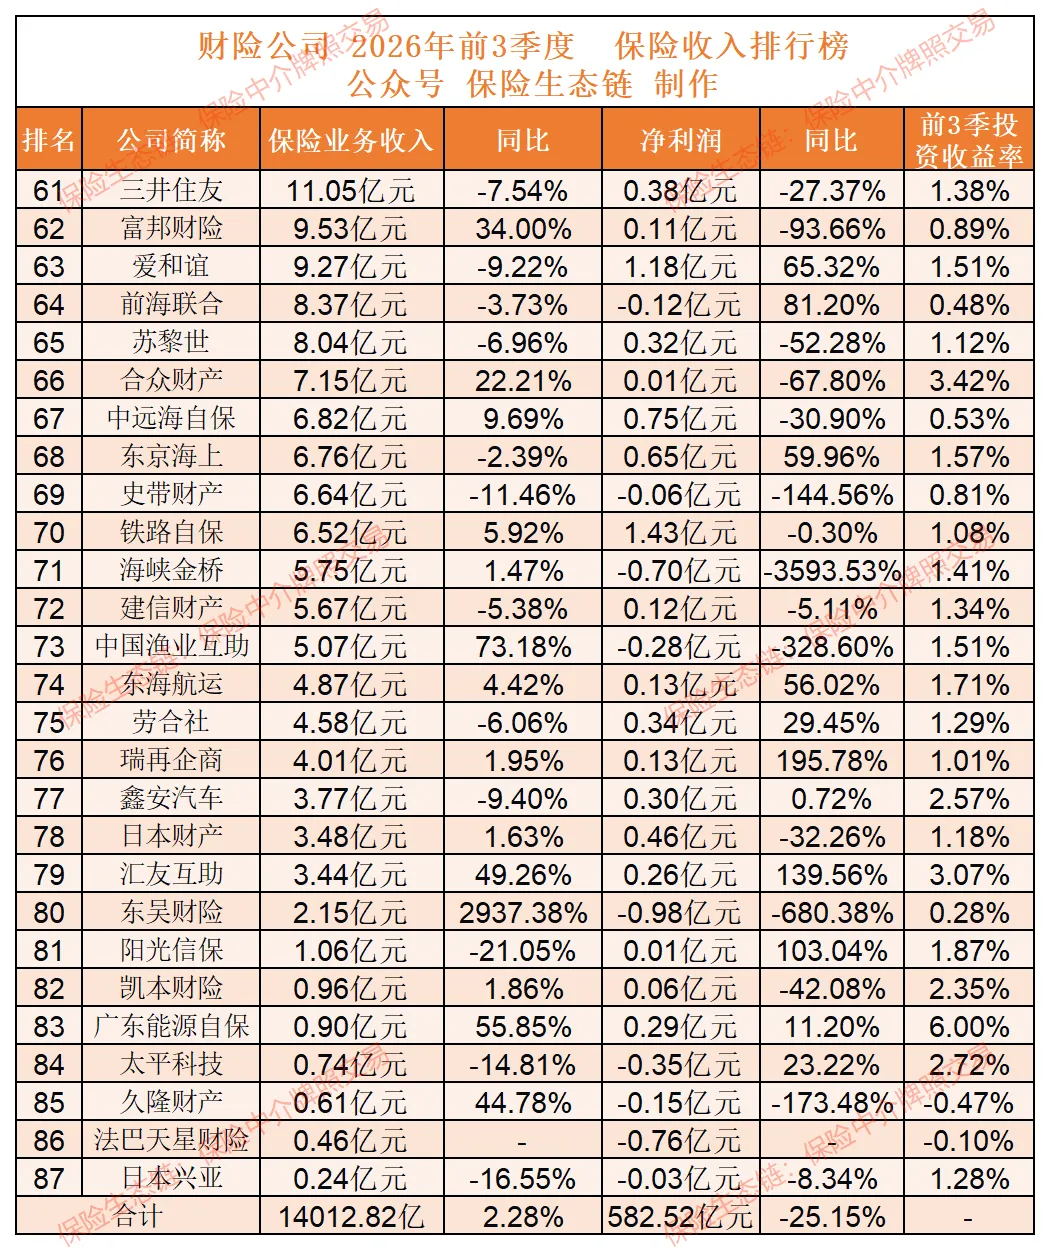
87家财险公司前3季合计保险业务收入14012.82亿元,同比+2.28%,2025年同期90家,13700.25亿元,同比+4.94%。我们来看看具体变化:
一、总体格局:增速腰斩,头部固化
到2026年前三季度,行业收入增速为2.28%,较2025年同期的4.94%明显放缓, 财险市场进入低增长区间。
头部格局相当稳定, 前五名的位次与上年完全一致,分别是人保财险(4534.33亿元)、平安产险(2660.29亿元)、太保财险(1627.77亿元)、国寿财产(865.88亿元)、中华联合(585.61亿元),且同比均为正增长(1%-3.7%),五家合计增速2.32%,和行业水平持平。
人保财险一家占据32.4%的市场份额,马太效应依旧。CR3约63.0%(2025年为62.8%)、CR8约80.6%(2025年为81.0%),说到市场集中度,基本没变化,头部阵营既没进一步聚拢,也没出现松动, 行业已经进入存量博弈的稳态。
二、前十名的关键变化,中部梯队分化很明显
真正的战场其实是第6-10名。前十名里仅有的两家负增长企业是大地财产(第6名,408.55亿元,-3.12%)与阳光财产(第7名,350.24亿元,-4.81%),虽说保住了排名,但它们和第5名中华联合的差距被拉开了, 和身后追赶者的距离却在不断缩小。
收入为262.76亿元涨幅1.59%的太平财险,反超243.64亿元,跌幅9.54%的众安财产,升至第8位。243.64亿元收入、跌幅9.54%的众安财产,退居第9位,前二十名里, 众安财产9.54%的降幅是最深的,互联网保险高增长,但红利消退的信号十分明确,一来一回的变化间,传统央企险企重新抢回了位置。
保险业务收入为138.95亿元、增速11.96%的泰康在线,靠着两位数的增速升到第10位, 反超131.53亿元、增速4.06%的申能财险,申能财险接手天安财险的业务后,还在消化整合的阶段,增长的劲头比同为互联网系的泰康在线弱一些。
三、中游的逆袭者与“掉队者
第11到30名里,不少中型公司的增长势头很猛,大家财险增长1411%,升到第17名,华泰财险增长8.43%,升到第15名,紫金财产增长7.73%,这几家增速排在前面,众惠相互增长22.12%,国泰财产增长15.48%,是这类中等规模公司里增长最快的,另外还要留意大家财险,它2025年同期的增速已经达到16.6%,连续两年保持两位数增长,是安邦系风险处置后重塑得最成功的样本。
换个角度来看,国元农业(-4.61%)、永安财险(-4.56%)、国任财险(-0.89%)这类老牌地方系、中小公司都出现了负增长,排名也跟着往下掉,排名变动最大的是融盛财险(+370%,第74→46名,升28位)和珠峰财险(+223%, 第71→53名,升18位),这两家都是在基数低的情况下恢复增长的,而史带财产(-11.46%,降6位)、北部湾财产(-13.07%,降4位)下滑得很明显。
四、两个结构性观察点
首先, 在现在的市场里,外资险企的存在感越来越淡了,18家主要外资财险公司的总营收约271.5亿元,占市场份额还不到2%, 其中有8家营收出现下滑,三井住友、爱和谊、苏黎世、东京海上、劳合社这些老牌外资险企的排名普遍下降了3到4位,只有三星产险(+21.39%)、利宝互助(+45.24%)等少数几家公司实现了逆势增长, 这么多年来,外资在华财险业务小而散的格局,一直没什么变化。
其二,增长面在收窄,到2026年,正增长的公司有57家, 负增长的公司有28家,2025年时,正增长的公司为60家,负增长的公司为24家,另有4家无数据,负增长的范围在扩大,负增长的公司集中在两类主体身上,一类是缺乏渠道和股东资源支撑的中小公司,另一类是处于收缩状态的外资公司,与此同时,法巴天星财险作为新设主体首次进入榜单,规模为0.46亿元,而天安、安心、安邦、长安责任等出险主体彻底退出榜单,行业的减法已基本做完,竞争主线重新回到存量公司之间的份额争夺。
五、核心结论
2026年前三季度财险收入榜呈现“头部恒强、中部分化、尾部调整”三大特点:
1.头部五强靠着渠道和定价优势守住低个位数增长和市场份额,这并不像是普通的规模效应,这种盈利更像是数据闭环思维的胜利。
人保、平安、太保的盈利, 其核心不是保费收得足,而是它们抢先完成了从大数法则到精准画像的转变——全行业3分之一的车辆数据被人保所把控, 这就是数据主权的体现,握着这样的把控力,人保有了定价的绝对话语权,在国际上,这就叫做信息不对称优势,它通过剔除高风险业务,把风险甩给那些没有数据支撑的中小险企。
头部险企盈利的逻辑是“正义”的,因为这是效率竞争的结果,但这个正义有“排他性”。如果行业无法建立底层数据的共享, 中小险企就会陷入逆向选择的黑洞——只能承保头部大公司挑剩下的高风险、低收益业务。
2.第6-10名是格局变动的主要战场, 传统险企(太平、泰康在线)对互联网系(众安)的反超最有代表性;
3.中小公司则加速两极分化——有股东资源或特色赛道的(大家、紫金、众惠)快速往前冲,缺资源的持续亏损,行业低增速达2.28%, 在现在的背景下,收入排位的变化本质上不再是谁跑得快,而是谁在让出份额。
原文出处请点击最下面的阅读原文。