东营16 家 500 强全本土生长,从乡镇炼厂到全球电解液溶剂的逆袭与坎
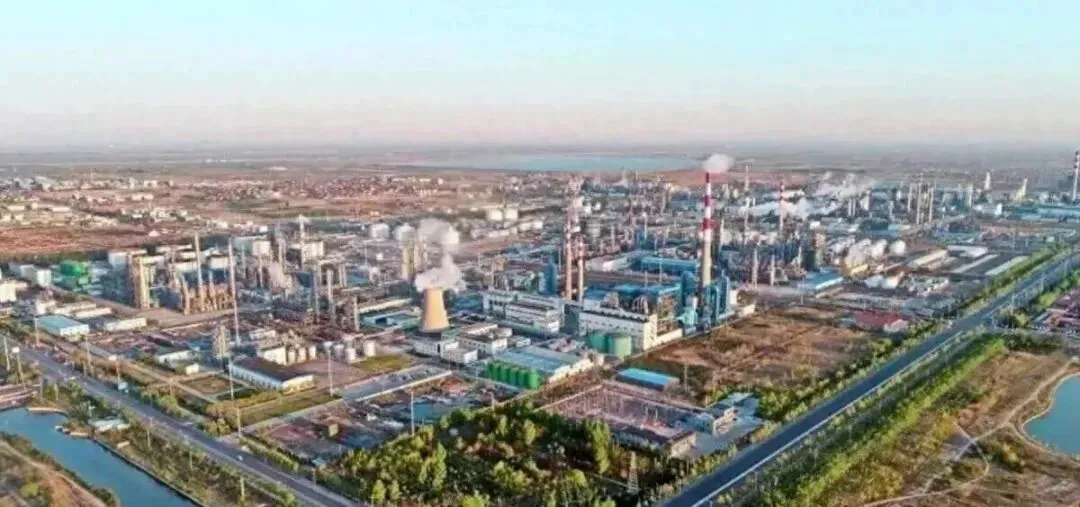
说起山东东营,多数人的第一印象还停留在 “胜利油田”。但 2026 年的产业数据摆出来,这个标签早已装不下这座黄河入海口的城市。 全市 20 家炼化企业、7090 万吨 / 年原油一次加工能力,占山东全省的 37.9%、全国的 7.6%,稳居全国地级市炼油产能第一;305 家规上石化企业,2025 年营收突破 6270 亿元,撑起全市工业的 64%。更特别的是:2026 年中国民营企业 500 强里,东营占了 16 席 —— 利华益、万达、齐成、富海、华泰、海科…… 清一色本土面孔,全部从乡镇小厂、地方炼厂一步步滚雪球成长起来,没有一家是外来巨头空降的招商项目。7090 万吨的炼油规模是硬底牌,但东营真正的价值,从来不是 “能炼多少油”。它用几十年时间,在入海口长出了一套别处很难复制的原生产业链生态:从炼油主干出发,顺着丙烯、芳烃、碳四、盐卤四条线往下啃,把 “按吨卖的燃料”,一步步翻成 “按克算的材料”。它证明了传统地炼不是落后产能的代名词;也留下了一道所有化工集群都要面对的考题:从工业级冲向电子级,到底有多难。一、7090 万吨打底:地级市里的炼油王者,全是市场里滚出来的本土势力
东营的石化底盘,是实打实靠本土企业拼出来的。 不同于很多城市靠国家级大项目、外资巨头、央企空降拉起产业规模,东营的炼化集群是 “原生型” 的:起源于胜利油田的地方配套炼厂,从乡镇小厂、县属企业起步,在市场竞争中并购、升级、延伸链条,一步步长成今天的体量。利华益起家于利津县小型炼厂,富海从河口区地方企业起步,华泰、万达、海科莫不如此。- 20 家炼化主体,7090 万吨 / 年原油一次加工能力,地级市排名全国第一;
- 305 家规上石化企业,2025 年全行业营收 6270 亿元,占全市工业总营收的 64%;
- 16 家企业入选中国民营企业 500 强,全部为本土成长型企业,没有一家是外部巨头投资落地的 “飞来峰”。
这种 “全本土、自生长” 的集群模式,是东营最独特的气质。它没有依赖政策砸出的超级项目,没有靠税收优惠引来的行业龙头,而是在几十年的市场波动里,淘汰落后、迭代升级,自然生长出了全国最密集的民营炼化群落。二、四条原生产业链:把燃料的价值,一层层吃到材料端
如果只停留在炼油规模,东营不过是另一个大宗炼化基地。它真正的跃迁,是沿着炼油副产物一路向下游延伸,长出了四条主干链条,每条都吃到了高附加值环节。1. 丙烯链标杆:利华益,把一条丙烯吃到骨头里
利华益是东营地炼向下游升级的典型样本。这家从县城小炼厂成长起来的企业,没有盲目扩大炼油规模,而是把丙烯这条线做深做透。 依托 60 万吨丙烷脱氢装置产出丙烯,它向下分出两条高附加值路径:- 一条走向工程塑料:丙烯→苯酚丙酮→双酚 A→聚碳酸酯(PC),13 万吨 PC 产能已经稳定运行,产品切入车灯、光学板材、安防玻璃等场景,价值量是成品油的数倍;
- 一条走向高性能树脂:丙烯→苯乙烯→ABS/ASA,40 万吨 ABS 加国内首套 10 万吨 ASA 装置同步投产。ASA 耐候性是普通 ABS 的 10 倍,-30℃仍能保留 75% 常温抗冲击性,是汽车外饰、光伏组件、5G 通信壳体的关键材料,过去长期依赖进口。利华益全产业链装置投产后,国内高端 ASA 树脂被海外卡脖子的局面才被打破。
它的逻辑非常清晰:不跟巨头拼炼油规模,而是把一单位丙烯的附加值吃干榨净,从大宗化工品一路吃到高端工程塑料。2. 芳烃链标杆:富海,山东民企里唯一的 “炼油 - 芳烃 - 聚酯” 全闭环
富海走的是另一条主干:芳烃产业链。 200 万吨 PX、250 万吨 PTA、150 万吨聚酯稳定运行,是山东省内唯一贯通 “炼油→芳烃→聚酯” 全链条的民营企业,从石脑油到最终化纤、包装材料,全部内部闭环。 更重磅的布局还在后面:总投资约 752 亿元的芳烃原料低碳重构与综合利用示范项目,2026 年 9 月已进入环评公示,规划新建 1000 万吨 / 年炼油、100 万吨 / 年乙烯、100 万吨 / 年 PX,建成后年产 PX450 万吨、高端聚烯烃及新材料 142 万吨。这不是简单再建一座炼厂,是把芳烃链条从 PX 一路铺到高端聚酯、特种工程塑料,让每一吨石脑油的价值再上一个台阶。3. 枝繁叶茂的衍生生态:轮胎、电解液、盐化工
主干链条粗壮,分支产业也长成了气候,而且个个做到了全国乃至全球头部:轮胎产业
:依托炼化产出的丁二烯、苯乙烯、炭黑,广饶一县就撑起了全国近五分之一的子午线轮胎产能,1.96 亿条年产能、8 家企业入围全球轮胎 75 强,2025 年轮胎出口 243.7 亿元,占全国的 15.1%;锂电材料
:碳四、环氧乙烷向下延伸,长出了电解液溶剂赛道。海科新源的碳酸酯系列溶剂,全球市占率超过 40%,8 种溶剂全品类覆盖,产品纯度做到 99.999%,客户覆盖宁德时代、比亚迪、天赐材料等头部企业,是全球电解液溶剂的隐形冠军;盐化工 + 造纸
:依托本地盐卤资源,金岭化工 80 万吨烧碱向下延伸甲烷氯化物、有机硅;华泰集团用盐化工配套造纸,国内七成以上省级党报用纸产自这里。油链、芳烃链、碳四锂电链、盐化工链,四条主干各自分叉,最终长成了一片多元抗周期的产业森林。不是单一炼油一条腿走路,而是大宗品、新材料、消费终端多点开花,周期对冲能力远强于单一炼厂集群。三、越过拐点:从 “燃料型” 到 “材料型”,才是真正的升级
一个标志性的信号是:2025 年,东营化工新材料产业增加值已经超过传统炼化板块,成为拉动工业增长的第一动力。 这个拐点的分量,比 7090 万吨的产能数字重得多。它说明东营的产业结构,已经正式从 “靠炼油赚加工费” 的燃料型,转向 “靠材料赚附加值” 的材料型,而且跨过了平衡点。更真实的产业生态,是新旧同时在发生。老牌炼厂华星石化、正和集团 2024 年进入破产清算,退出历史舞台;同一时间,利华益的 ASA 装置在打破进口垄断,富海的 752 亿芳烃新材料项目在往前推进,海科的电解液溶剂在全球扩份额。 有人出局,有人升级,有落后产能出清,有高端产能落地 —— 这才是一个成熟产业集群真实的新陈代谢速度。四、两道硬坎:产能内卷隐忧,和 “工业级到电子级” 的代差
体量已经足够大,但东营的升级远没到终点。两道硬坎横在面前,决定了它能不能从 “地级市第一” 走向世界级化工集群。第一道坎:中高端赛道扎堆,结构性过剩风险显现
大家都看到了新材料的红利,也都往同一个方向挤:PC、ABS、电解液溶剂、普通聚烯烃,多家企业同步扩产,短期内产能集中释放,价格战的压力已经浮现。 很多赛道是 “工业级产能过剩,高端牌号不足”:通用型 PC、普通 ABS、基础电解液溶剂供给充足,但高端光学级 PC、耐候特种 ASA、高压实电池级溶剂,依然供给稀缺。产能大而不强,是当前最突出的结构性问题。第二道坎:工业级到电子级,是一整套能力的代差
这是更核心、也更难跨越的鸿沟。 东营在大宗工业材料领域已经做到了全国顶尖,但在电子级化学品、高端特种聚合物、医药中间体这些 “按克卖” 的领域,和万华、巴斯夫等头部企业还有明显代差。 工业级和电子级之间,差的不只是一张纯度证书:是 ppm 级杂质控制、是批次间的稳定性、是长达数年的下游客户验证、是极端工况下的可靠性,是一整套从研发、生产到品控、服务的体系能力。这道坎跨不过去,产业链条拉得再长,最高附加值的那部分利润,依然攥在别人手里。五、东营的样本价值:地炼不是落后产能,原生集群也能长出高端化
东营最珍贵的地方,从来不是 7090 万吨的规模数字,而是它提供了一个特殊样本: 没有国家级大项目托底,没有外资巨头空降,没有行政命令拼凑的产业,一群从乡镇、县城起步的本土炼厂,靠着沿着产业链一层层往下啃,硬是在一个地级市里,长出了全国最密集的民营炼化集群,还跑出了全球市占率 40% 的电解液溶剂、打破进口垄断的 ASA 树脂、全国领先的轮胎产业。它证明了一件事:传统地炼不等于落后产能,本土生长的产业集群,也能靠产业链延伸完成高端化升级。比起靠招商引进几个大项目,这种自下而上生长出来的产业生态,韧性更强、生命力更旺盛。7090 万吨炼油,是东营拿到产业牌桌的入场券; 从 “工业级” 跨到 “电子级”,才是它从 “地级市第一” 迈向世界级化工集群的毕业证。这道题答好了,东营的故事就不只是 “民营炼化的逆袭”,而是中国化工产业高端化进程里,最接地气的一个原生样本。答不好,7090 万吨也不过是一个更大的炼油基地,链条再长,也长不过别人攥在手里的高端牌号与技术壁垒。