11 月 12 日,英伟达宣布黄仁勋辞去总裁、CEO 及董事职务,即刻生效。
董事会四天前启动独立调查。消息公布当天,英伟达盘中一度跌 14%,收盘跌幅收窄到 4.3%、报 166.19 美元,单日蒸发 1820 亿美元;从 11 月 6 日算起,四个交易日累计蒸发近 5000 亿美元。接任临时 CEO 的是 CFO 科莱特·克雷斯。
同一个月,Anthropic 在纽约启动 IPO 路演,定价区间 70-78 美元,完全稀释后估值约 1.4 万亿美元,11 月 18 日定价、19 日在纳斯达克挂牌。如果成行,这会是史上规模最大的科技 IPO。
而在香港,智谱和 MiniMax 从年内高点回撤了 85% 以上,MiniMax 甚至跌破了发行价。
三件事指向同一个结论:AI 的排名正在重排。重排的标准,不再是"谁的故事大"。
这篇用三层金字塔,把全球 AI 公司按"不可替代性"重新排一遍。
同一批公司,用三种尺子量,会得出三个完全不同的榜单。
按市值 | 英伟达 4.01 万亿美元(11 月 12 日收盘)、微软 3.88 万亿、Alphabet 3.44 万亿、亚马逊 2.60 万亿、台积电 2.11 万亿(后四家为 10 月底收盘) |
按收入 | 字节 2026 上半年约 1200 亿美元、Anthropic 年化 810 亿、OpenAI 9 月年化近 700 亿 |
按能力 | 如果这家公司明天消失,行业会疼多久 |
市值衡量的是预期,收入衡量的是过去。只有第三种,衡量的是明天还在不在。
所以本文的排名规则只有一条:不可替代性。
4.01 万亿 英伟达市值(11月12日收盘,美元) | 1.4 万亿 Anthropic 完全稀释估值(美元) | 810 亿 Anthropic 年化收入(10月底,美元) |
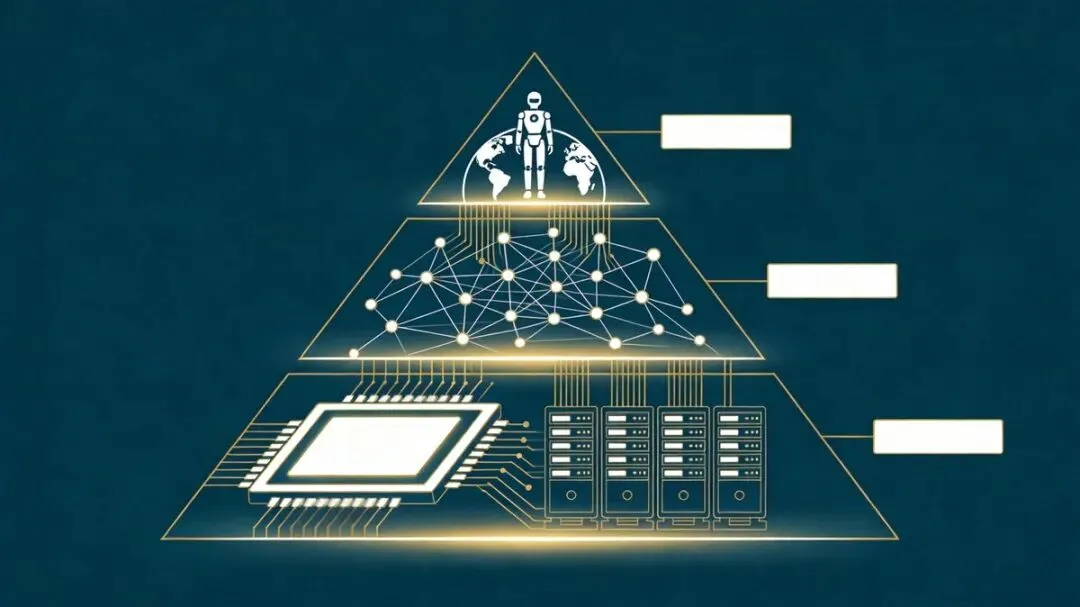
按这个标准,全球 AI 公司分成五层:算力、模型、应用、物理 AI,以及横跨多层的巨头。越往下越硬,越往上越快,也越容易被换掉。
三层金字塔:越往下越不可替代,越往上越快也越容易被替换
这一层只有三家公司值得单独说。
01英伟达算力垄断
2027 财年第二季度营收 962 亿美元、同比 +106%,其中数据中心 890 亿、同比 +117%;公司预计第三季度约 1080 亿美元,11 月 17 日公布黄仁勋离职后的首份财报。真正的护城河不是芯片性能,是 CUDA 生态——全球几百万开发者写的第一行并行代码都在这里,迁移成本比换服务器高得多。但股价已从 10 月的 243.37 美元跌到 166.19 美元,一个月跌超 26%。
02台积电先进制程唯一出口
2.11 万亿美元市值(10 月底)。全球所有先进 AI 芯片——英伟达、AMD、谷歌 TPU、苹果——都要从这里出来。它不参与 AI 叙事,但所有人都在替它打工。
03博通定制 ASIC
1.56 万亿美元(10 月底)。谷歌 TPU、Meta 自研芯片背后的定制供应商。11 月 12 日英伟达换帅当天,它和 AMD 双双涨超 5%。它代表一个趋势:大厂开始认真考虑绕开英伟达。
算力层是唯一"卖水就赚钱"的环节,也是唯一"人一走就晃"的环节。英伟达的问题从来不在技术,在接班。
先看一张第三方评测机构 11 月的能力榜,前四名里有三个是同一家公司的模型。
01 | Claude Opus 5.5(Anthropic)99.3 |
02 | Claude Fable 5.2(Anthropic)98.5 |
03 | Gemini 4 Carbon(Google)97.9 |
04 | Claude Sonnet 5.5(Anthropic)97.5 |
05 | GPT-6 Astra(OpenAI)95.9 |
06 | Muse Wonder Full(Meta)95.2 |
但模型分高不等于生意做得好。这一层的排名,要按"谁把模型变成了收入"来排。
01Anthropic最会做企业生意
前三季度收入 332.4 亿美元、同比约 +1200%;Q3 单季 169.56 亿、同比 +1127%;截至 10 月 31 日年化 810 亿美元,一个月涨了 100 亿。企业级 API 市场份额 32%,超过 OpenAI 的 25%;企业采用率 40% 对 27%;新增 AI 采购里 65% 选了它。年付超 10 万美元的客户 1.19 万家,一年前只有 950 家。Claude Code 半年把职场采用率从 18% 拉到 39%。
配套的私募配售名单几乎就是它的上游供应链:谷歌、英伟达各认购 100 亿美元,AMD 25 亿,博通、美光、微软各 10 亿,台积电 5 亿,合计 260 亿美元。加上公开发行最高 644 亿,总募资最高约 904 亿美元,超过 SpaceX 今年 6 月创下的 862 亿美元纪录。
02OpenAI最会做流量
ChatGPT 全球 AI 助手份额 46.4%,首次跌破 50%。9 月年化收入近 700 亿美元。新一轮融资估值 1.25 万亿,首笔 110 亿美元到账——比最初想要的 1.4 万亿、300 亿美元都缩了水。Codex 职场采用率从 3% 涨到 16%。
03Google最会做全栈
Gemini 份额 27.7%,从个位数一路追上来。Gemini 4 Carbon 榜三。它是唯一"芯片(TPU)-模型-云-应用"四层全自持的公司,也是唯一不依赖英伟达的巨头。
04Meta最会做开源
Muse Wonder Full 榜六,95.2 分。开源换生态、换人才、换行业标准。这条路短期不赚钱,但决定了未来三年别人用谁的底座。
05SpaceX(含 xAI、Cursor)最会做资本
2 月吸收 xAI,6 月纳斯达克上市,市值 1.83 万亿美元;8 月 14 日以 600 亿美元收购 Cursor。一家火箭公司,成了 AI 第三极。
06Mistral欧洲唯一
约 244 亿美元。欧洲主权 AI 的独苗,靠"数据不出境"这一个理由活着,也活得不错。
白圭判断
Anthropic 反超 OpenAI,靠的不是模型更强——虽然确实更强——是商业模式更对:卖 token 给企业,而不是卖订阅给个人。企业付钱看 ROI,个人付钱看新鲜感。
这个差别在数字上极其残酷:Anthropic 的企业客户年付 10 万美元以上的有 1.19 万家,而 ChatGPT 的付费转化,撑起的是一份份 20 美元的月订阅。一份合同对一笔订阅,规模差了两个数量级。
需要知道的风险
Anthropic 不是没有风险。已签订的算力与芯片承诺合计约 9000 亿美元,其中约 700 亿要在截至 2027 年 9 月的一年内付清——这是一笔用确定的成本去押不确定的增长。Q3 总运营支出跳到 175 亿美元、同比 +292%,从 Q2 的 9.74 亿运营利润转为 -5.67 亿运营亏损;前九个月净亏损 1040 亿美元,主要来自可转债与衍生负债的公允价值变动。估值也从市场一度讨论的 2 万亿,落到完全稀释约 1.4 万亿。
中国六家的估值加起来,大概抵不上 Anthropic 一家。但它们走的是完全不同的路——不在"绝对智能"上争第一,各占一个位置。
01字节跳动最会做流量
豆包 9 月月活 4.19 亿、同比 +143.6%,超过千问(1.58 亿)和 DeepSeek(1.23 亿)之和。月人均使用 72 次、132.5 分钟。豆包大模型日均 Token 调用超 180 万亿。2026 上半年营收约 1200 亿美元、同比 +30%,净利约 200 亿;AI 资本开支预算超 2000 亿人民币,其中 850 亿买芯片。
02阿里巴巴最会做全栈
11 月 11 日发布 Qwen4-Max-Preview;8 月开源 Qwen3.8,2.4 万亿参数、100 万 Token 上下文,CodeArena 全球第 4。Qwen4 正在训练,Qwen5 规划 5-10 万亿参数。10 月 31 日与苹果达成合作,12 月 iOS 27.3 起中国用户可在 Siri 里直接调用千问。定下 2032 年全球数据中心超 20GW 的目标。
03DeepSeek最会做效率
二轮融资 1055 亿元、投后 6155 亿元(约 860 亿美元),两轮半年吸金超 1500 亿。年化收入 10 亿美元,三个月翻倍。技术侧的硬指标:单集群日吞吐 155 万亿 Token、输入缓存命中率 96%、按谷电价算单卡每小时收入 38 美元。V4.1-Flash 支持"许愿式"编程,一句话从零生成完整项目;Super-agent 架构里,群里没人 @AI,它自己识别缺陷、后台复现、找修复方案。
04月之暗面最会做开源旗舰
Kimi K3.1 Pro,2.8 万亿参数、100 万 Token 上下文,全球参数规模最大的开源模型。估值约 500 亿美元,计划 2027 年一季度港股上市。年化收入从 3 月 1 亿美元涨到 8 月超 10 亿。7 月 17 日 K3 发布当天,智谱跌 28.49%、单日市值蒸发约 2000 亿港元。
05智谱最会做政企
2026 年 1 月 8 日港股上市,发行价 116.2 港元;6 月 22 日盘中冲到 2980 港元、市值 1.33 万亿港元,成为国内首家市值破万亿的 AI 公司。11 月 13 日收 408 港元、市值 1074 亿港元,较峰值回撤 86%。上半年收入 9.54 亿元、+399.7%,API 收入占比 86.5%,8 月底年化约 16 亿美元。11 月 12 日汇丰把目标价从 1375 港元砍到 500 港元。
06MiniMax最会做出海
1 月 9 日上市,发行价 165 港元,3 月最高 1330 港元、市值站上 4100 亿;11 月 13 日收 152.4 港元、跌破发行价,较 3 月高点回撤约 87%。上半年收入 1.17 亿美元、+283.1%,毛利率 17.9%;海外收入占 60.8%,是六家里最"外向"的一个。8 月年化收入超 8 亿美元。
中国六家没有一家在绝对智能上领先,但各占了一个位置:流量、全栈、效率、开源、政企、出海。这条路不性感,但更接近生意。
这一层离钱最近,也最容易被换掉。判断标准只有一个:开发者用不用你。
01Claude Code39% 职场采用率
JetBrains 调查 1.5 万名开发者,Claude Code 以 39% 居首,半年前是 18%。年化收入 2 月已超 25 亿美元。它是 Anthropic 从模型公司变成"工作方式公司"的那一步。
02GitHub Copilot21%,认知度最高
采用率从 29% 降到 21%,但 79% 的开发者知道它。它的问题不是产品,是被更"agent 化"的对手从正面切走了场景。
03OpenAI Codex16%,涨得最快
从 1 月的 3% 涨到 16%,五倍。它是 OpenAI 在企业侧最像样的一张牌。
04Cursor12%,但最赚钱
采用率从 18% 跌到 12%,年化收入却超 40 亿美元,8 月被 SpaceX 以 600 亿美元收购。用的人少了,付的钱多了——这是"专业用户高客单"的典型样本。
05Harvey155 亿美元,法律
把大模型做成律所的工作流,9 月完成 5.5 亿美元融资。垂直行业的 AI,估值不比通用模型低。
还有一个数字比排名更能说明问题:GitHub 上超过 40% 的 Pull Request 由 AI Agent 发起,而 3 月这个比例是 17%。半年增长 1.35 倍。
这不是工具变强了,是工作方式变了。当 AI 开始提 PR,它就不再是助手,是同事。
PART 06
第五层|物理 AI:中国唯一领先的地方
把模型装进实体,是这一轮最贵的赌注,也是中国唯一在"量"上领先的环节。
01Waymo1260 亿美元,唯一规模化
全球唯一实现规模化商业运营的自动驾驶。它的估值不是靠故事,是靠每天真实的订单。
02Figure AI390 亿美元,最受争议
累计融资约 19 亿美元,与 Nscale 签了 35 亿美元算力承诺、意向扩至 60 亿。但福布斯调查指出:宝马工厂试点实际只有 1 台机器人在干活,另一台轮换充电;宣传视频里的 4 台,只有 1 台真正完成工作。
03Physical Intelligence近 200 亿美元,没有产品
做通用机器人"大脑",2024 年估值 24 亿、2026 年 7 月 110 亿、10 月谈近 200 亿。至今没有正式商业化产品。
04Skild AI140 亿美元,有收入
同样做通用大脑,但坚持边研发边商业化,年度经常性收入已突破 1 亿美元。
05宇树科技3418 亿人民币,出货第一
2025 年人形机器人出货超 5500 台、全球第一;2026 上半年营收 11.52 亿元、净利 2.74 亿元,实现扭亏。8 月 19 日科创板上市,首日市值 3418 亿元。核心零部件自研率超 90%。
06智元机器人9700 台,2026 上半年全球第一
上半年出货约 9700 台、份额超 43%。已启动赴港上市,目标估值 400-500 亿港元。
最关键的一个数字:2026 年上半年全球人形机器人出货 2.2 万台、同比增长近 300%,前五名全部是中国厂商,合计占全球 86%。
这是整份榜单里,中国唯一不靠"性价比"、而是靠"交付量"领先的环节。
把五层压成一张表,看得更清楚。
算力 | 英伟达(生态)· 台积电(制程)· 博通(定制) |
全球模型 | Anthropic(企业)· OpenAI(流量)· Google(全栈)· Meta(开源) |
中国模型 | 字节(流量)· 阿里(全栈)· DeepSeek(效率)· 月之暗面(开源)· 智谱(政企)· MiniMax(出海) |
应用 | Claude Code(份额)· Copilot(认知)· Codex(增速)· Cursor(客单)· Harvey(垂直) |
物理 AI | Waymo(规模)· Figure(争议)· PI(预期)· 宇树(出货)· 智元(份额) |
· 英伟达:卖铲子,但铲子的标准是它定的 | · 台积电:所有人都在替它打工 |
· Anthropic:把模型卖成了企业采购 | · OpenAI:把模型卖成了消费品 |
· Google:唯一四层全自持 | · Meta:用开源换标准 |
· 字节:用流量换调用量 | · 阿里:用云换生态位 |
· DeepSeek:用效率换定价权 | · 月之暗面:用开源换存在感 |
· 智谱:用政企换现金流 | · MiniMax:用出海换毛利 |
· Cursor:用客单换估值 | · 宇树 / 智元:用出货量换话语权 |
判断一
分水岭已经从"模型多强"变成"每美元算力产出多少"
Anthropic 的 9000 亿美元算力承诺,对 810 亿的年化收入——这个账要还好几年。资本市场已经开始追问下一层:这些资本开支,最终谁来买单?
DeepSeek 给的是另一种答案:单卡每小时收入 38 美元,按谷电价算。一个拼规模,一个拼效率,这是两条完全不同的路,也决定了未来两种不同的估值逻辑。
白圭判断
接下来两年,AI 公司的估值会从"收入倍数"转向"资本回报率"。谁先用同样的电、同样的卡,跑出更多收入和利润,谁才是真正的第一。
第一是供应链。人形机器人全球出货前五全是中国厂商,占 86%,这个位置短期没人能替。
第二是性价比。DeepSeek 的 Token 价格大约是海外旗舰的十分之一,在东南亚、中东、拉美这些价格敏感市场,这就是硬通货。
第三是场景。豆包 4.19 亿月活不是技术胜利,是场景胜利——它长在抖音这个 10 亿日活的分发体系里,别人复制不了。
Cursor 采用率从 18% 跌到 12%,估值 600 亿美元;Figure 估值 390 亿美元,宝马工厂实际只有 1 台在干活;Physical Intelligence 估值近 200 亿,还没有商业化产品。
这不是说它们不好。是说这个阶段的价格里,预期的占比太高了。当流动性收紧,先跌的一定是这部分。
2023 年,这份榜单第一是 OpenAI;2025 年是英伟达;2026 年,可能是 Anthropic。
排名一直在变。但有一条没变过:
真正稀缺的从来不是模型,是把模型变成收入的能力。
英伟达的 CUDA 是能力,Anthropic 的企业合同是能力,台积电的 3 纳米是能力,宇树的 5500 台出货也是能力。
而市值,只是市场对能力的一次临时报价。
报价会变。能力不会。
境内投资主体 海南白圭自有资金投资有限公司
境外投资主体 香港白圭创投有限公司 · 中國白圭國際投資有限公司
投后运营主体 郑州白圭投后经济信息咨询有限公司
天使投资 · 门店连锁 RBF · 投后管理 · 股权架构与股权激励