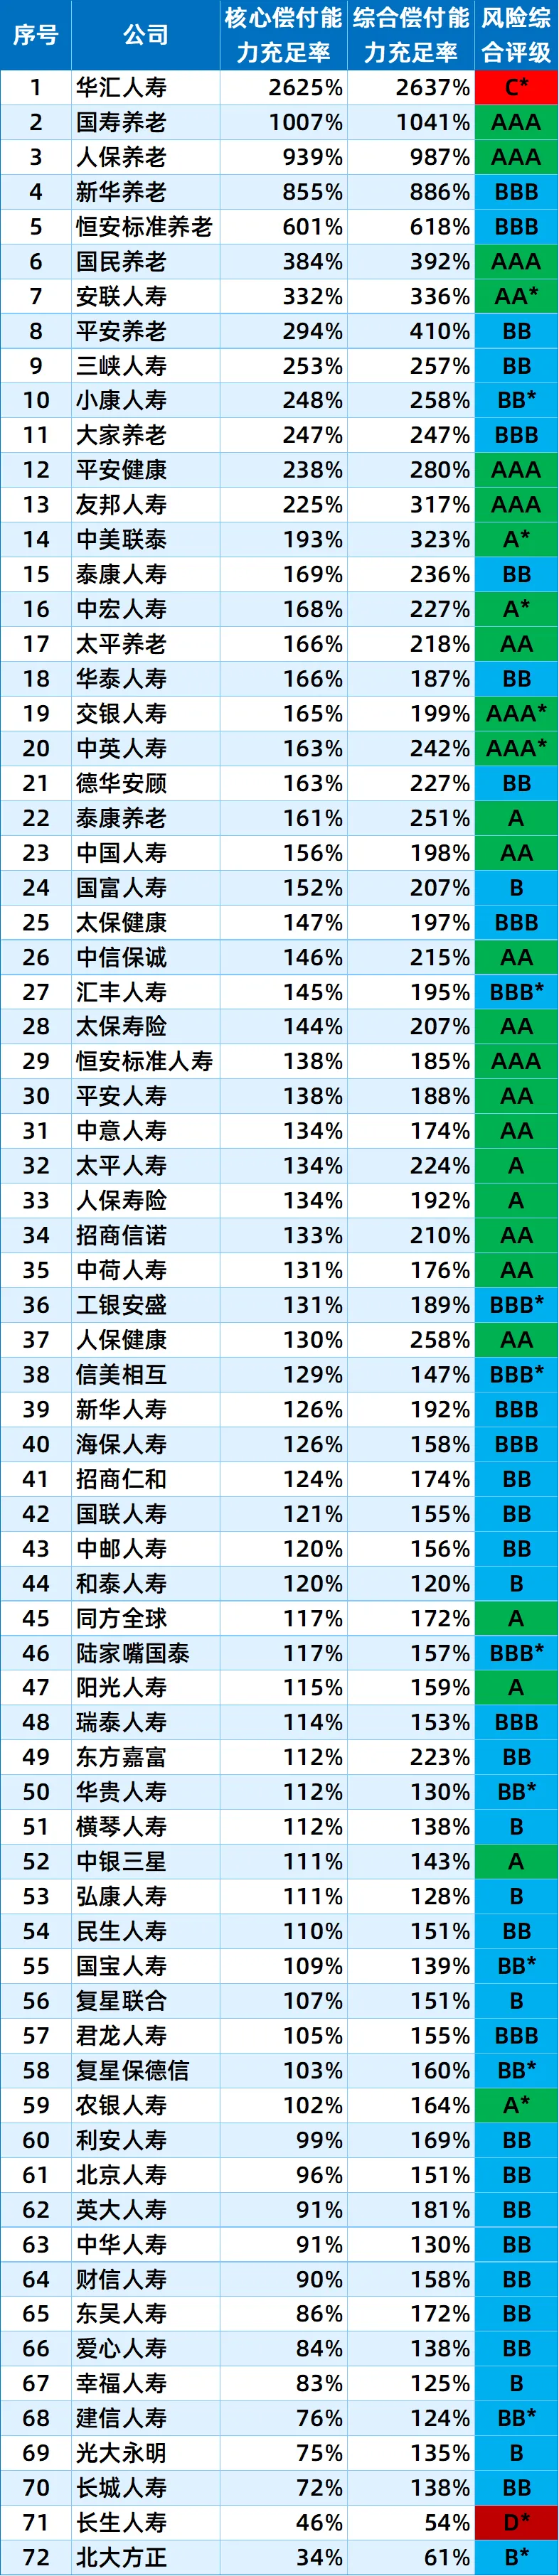
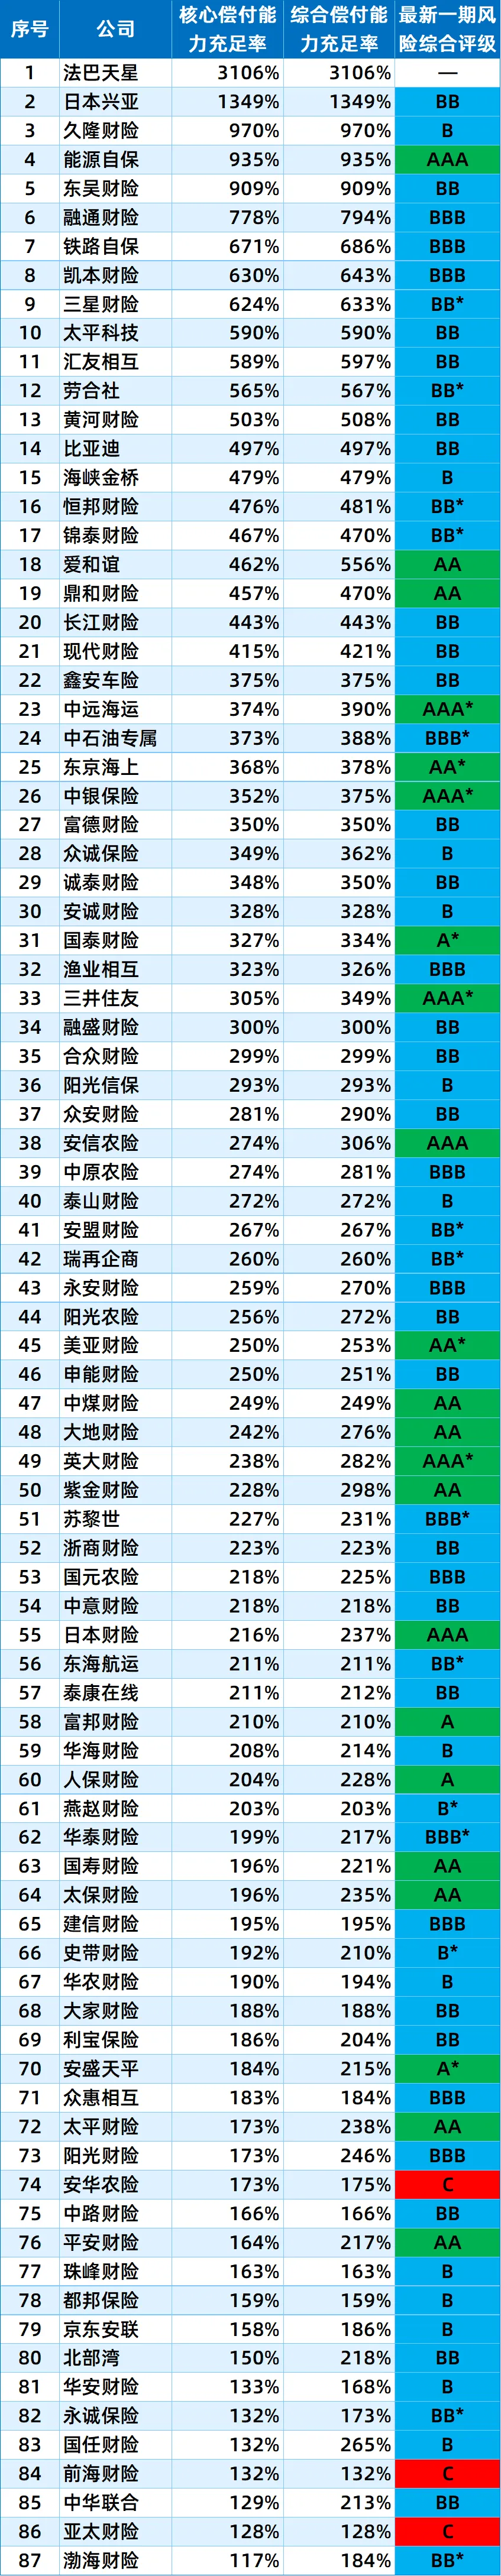
国寿养老、人保养老、国民养老、平安健康、友邦人寿等风险评级为AAA,资本与综合风险表现较好;大型寿险如中国人寿、平安人寿、太保寿险综合偿付能力充足率均在1.8以上,评级AA,整体稳健。但部分中小寿险核心偿付能力偏低,长生人寿核心0.46、综合0.54,评级D;北大方正核心0.34、综合0.61,评级B;华汇人寿核心充足率虽高但评级C*,说明不能只看单一指标。消费者和渠道应关注资本充足性与风险评级是否匹配。87家财险公司中,能源自保、中远海运、中银保险、三井住友等评级AAA,资本充足;人保财险、平安财险、太保财险等头部公司综合充足率在2.1以上,评级A或AA,经营韧性较强。尾部公司中,安华农险、前海财险、亚太财险评级为C,渤海财险核心1.17、综合1.84但评级BB,需关注资本补充和风险改善压力。总结: 行业偿付能力整体分化,寿险中小机构低评级较集中,财险尾部机构B/C级较多。保险机构应强化资本管理和风险评级改善,监管关注低偿付能力、低评级机构。【延伸阅读】
偿付能力是指保险公司履行赔偿或给付责任的能力,是一家保险公司实力的体现。根据《保险公司偿付能力管理规定》:
核心偿付能力充足率衡量保险公司高质量资本的充足状况,不得低于50%;
综合偿付能力充足率衡量保险公司资本的总体充足状况,不得低于100%;
风险综合评级衡量保险公司总体偿付能力风险(包括可资本化风险和难以资本化风险)的大小,不得低于B类。
以上三个指标均符合监管要求的保险公司,为偿付能力达标公司;其中任一指标不符合监管要求的,为偿付能力不达标公司。