条款拆解 · 2026
康复住院责任全拆解:尊享e生中高端2026 / PLUS 2026
所有结论以条款原文为准
一、为什么“康复责任”突然成了焦点?
《南方周末》2023 年报道过一组脊髓损伤儿童的家庭:手术费通常 10-20 万,而康复治疗每月 1-2 万;其中一个女孩,两年治疗康复花了近 200 万。那位妈妈的原话是:「这是一个烧钱的病」。
康复费用是手术费的10倍。
另一位脑梗患者家属公开过自己的账本:区中医院康复 6 个月花费约 9 万多、自付近 4 万,转三级医院再住近 3 个月花费近 5 万、自付 3 万多,护工一天 260 元雇了 9 个月。他写了一句最实在的话——「6 个月后无法报销,我们便办理了出院」。
康复要花多少钱?
通常说法是 20-30 万。
康复最花钱的地方往往不是“贵”,而是长:长到医保的支付周期覆盖不住,长到家里必须有一位成年人停下来陪着。
国家医保局 2026 年 9 月 2 日新闻发布会上说,2025 年,按病种付费(DRG/DIP)的人次,已经占到医保住院总人次的 91.8%。
也就是说,今天我们住院,十次里有九次走的是同一套规则:同一个病,医保给医院一个打包的支付标准。多住一天,医院就多扛一天成本。
国家卫健委《2025 年我国卫生健康事业发展统计公报》也印证了这个方向:
2025 年医院出院患者平均住院日 8.6 日,公立医院 8.0 日,三级医院 7.7 日(2024 年为 7.8 日)。
幅度不大,但趋势在那儿。
可病不会因为出院就结束了。
脑梗之后要重新学走路,关节置换之后要做几个月功能训练,肿瘤手术之后的恢复期更不是一天两天。
比如对于脑梗、骨科大手术、恶性肿瘤术后患者而言,康复往往是漫长治疗周期的重要组成部分,是家庭医疗支出的新负担。
同样是2026 年 9 月 2 日,国家医保局发布 DRG/DIP 3.0 版分组方案,康复学科新增了 4 个分组。
越来越多的信息表明:康复是个独立的、需要单独定价的环节。
DRG/DIP医保支付改革后,医院压缩急性期住院天数成为普遍现象:患者“病情稳定即出院”,而术后/卒中后的康复期医疗需求被挤出急性期住院。
结果:康复期费用成了患者自费的新大头——脑梗后偏瘫康复、骨科术后功能训练、肿瘤术后身体重建,住院康复一天数百到上千元,一个疗程数万元,多数商业医疗险对此空白。
所以,不是“医院变了”,是支付机制变了,压力顺着流程传导下来,最后落在“住院住几天”这个动作上。住院变短了,康复这一段就留给了院外、留给了家里,也留给了自己的钱包。
所以我们买保险,康复责任怎么样,成为一个很重要的考量标准。
二、2026版康复住院责任:条款定义与触发四要素
我们以众安尊享e生中高端2026为例,来看看康复责任长什么样儿。
责任名字叫:康复住院费用医疗保险金
关键词,住院。
保的是住院形式的康复治疗,不是门诊康复,也不是上门理疗。
来看条款正文。
条款正文(第六条·康复住院费用医疗保险金,必选责任):
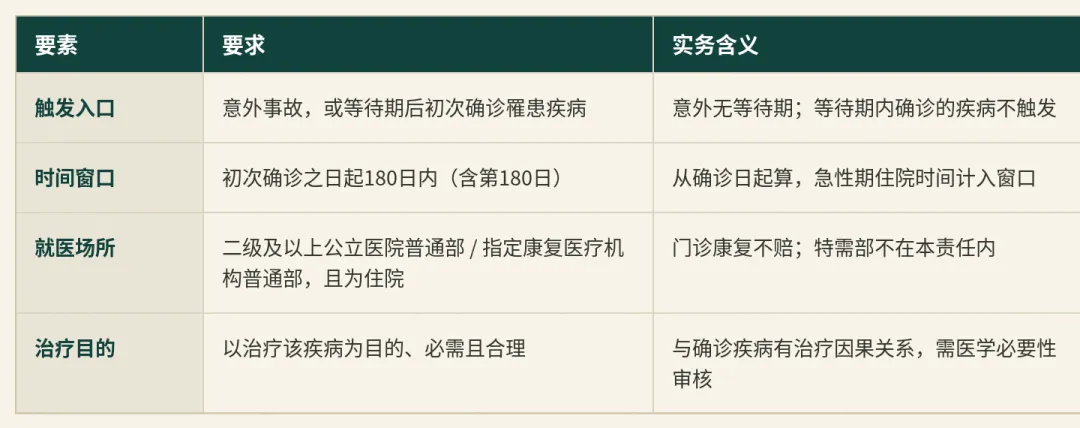
在保险期间内,被保险人因遭受意外伤害事故或在等待期后经医院初次确诊罹患疾病,在因该疾病初次确诊之日起的180日内(含第180日)在医院住院发生的、以治疗该疾病为目的、必需且合理的康复住院治疗费(释义五十二),保险人在扣除已从其他途径获得的医疗费用补偿以及约定的免赔额后,依照约定的给付比例进行赔付。众安尊享e生·中高端医疗保险(2026版)条款第六条
医院范围与给付比例(投保须知责任条款细化):二级及以上公立医院普通部 + 本产品约定的指定康复医疗机构普通部;指定机构100%、公立80%(未走社保按对应比例下调,见第四章)。
触发四要素缺一不可:
费用构成(释义五十二):床位费、加床费、膳食费、护理费、重症监护室床位费、诊疗费、检查检验费、治疗费、物理治疗、中医理疗、药品和医疗器械使用费、手术费、康复住院转运救护车使用费(释义九十三,单次限额1000元,上限可另行约定载明)。
配套释义:
- 释义八十六“康复治疗”:康复治疗是使病、伤、残者康复的重要手段,常与药物治疗、手术疗法等临床治疗综合进行,包括但不限于医疗体操,运动神经、肌肉生理促进疗法,生物反馈,牵引,推拿,针灸,电疗,药物熏蒸,康复工程训练,其他物理治疗等。
- 释义九十三“康复住院转运救护车使用费”:以康复入出院为目的派出的救护车费用及根据医生建议发生的在医院转运过程中以康复入院为目的的医院用车费。
关键点:无需以“先发生住院治疗或住院理赔”为前提——确诊即获得180天资格窗口,这是2026版相对老版最本质的变化。且释义五十二没有2025版那样的四类场景限定(详见第三章),这是两版康复责任的又一个实质差异。
尊享中高端2026分为标准版和plus版,简单区分,一般疾病去特需部能报销,就选plus版。
两个版本的康复责任区别不大,重点在保额和社保罚则上。
需要重点注意的还是这个有效时间上面,是从确诊之日起 180 日。那有可能我们疾病确诊,然后在门诊或者住院治疗是需要花一些时间的,那这一段期间也是包含在 180 天以内的。
尊享e生升级到2026,可是亮点满满,大家可以看我全系列的分析视频。但康复责任也是少有的比较有争议的一点。我们先不做横向对比,先不去看跟其他产品的区别。我们先只跟 2025 版比,康复责任是更好了,还是更差了。
三、2025版康复的真相:三费结构与四类场景限制
2025版(含PLUS 2025)没有独立康复责任,康复费用走“一般医疗费用”第5类“出院后特别关怀费用”;但2025版条款对“康复治疗费”有四类场景限制。
2025版一般医疗费用的五类构成(“以上五类费用”指这五类,该表述是对五类的总结,并非单指出院后特别关怀):
- 出院后特别关怀费用
出院后特别关怀费用(2025版条款原文):
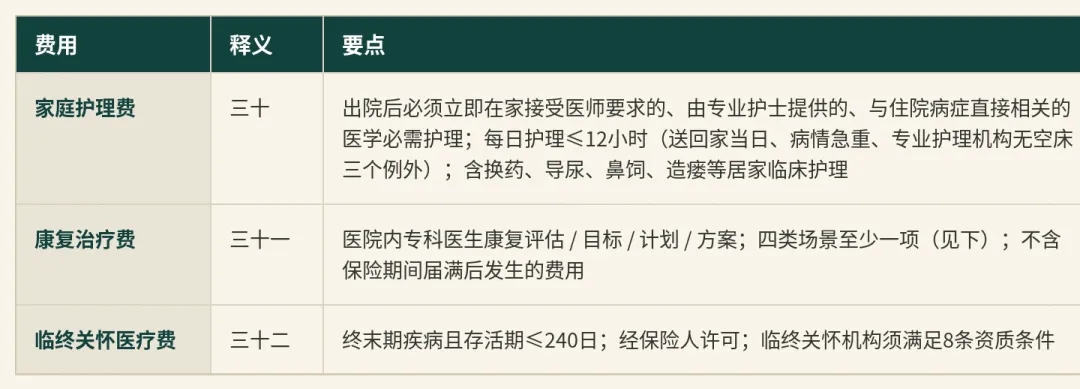
指被保险人经医院诊断必须接受住院治疗,在出院后发生的家庭护理费(释义三十)、康复治疗费(释义三十一)和临终关怀医疗费(释义三十二)。……(1)除另有约定外,在保险期间内,被保险人在本保险责任下累计承担的天数以出院后(含出院当日)30日为限;……扣除已从其他途径获得的医疗费用补偿以及约定的免赔额后,依照约定的给付比例进行赔付;累计给付金额之和以一般医疗保险金额为限。2025版条款 · 出院后特别关怀费用
窗口口径(重要):基础版条款原文是“保险期间内累计承担的天数以出院后(含出院当日)30日为限”——1年内三费合计累计30天封顶,多次出院共享、不逐次重置(此前的“逐次重置”表述无原文依据,已更正)。PLUS版投保须知原文为“以出院后(含出院当日)60日为限,无单独限额”,无“累计/每次”字样。
三费要点:
释义三十一“康复治疗费”(2025版条款第31页,四类限制原文):
指在医院接受由专科医生进行的康复功能评估、确定康复目标、制定康复计划、实施治疗方案以实现最大程度的功能恢复和重建治疗而发生的医疗费用(不包括保险期间届满后发生的康复治疗费用)。治疗范围必须满足下列至少一项条件:(一)手术后的康复治疗;(二)中枢神经损伤后的康复治疗;(三)脑卒中、脑中风或者脑出血后的康复治疗;(四)言语或者吞咽功能障碍的康复治疗(因精神疾病导致的除外)。2025版条款第31页 · 释义三十一
“至少一项”=四类满足其一。
2025版客户做康复,病种得先落到四类里——腰突康复、骨关节炎康复、心肺康复这类不在四类里的,2025版没口子。
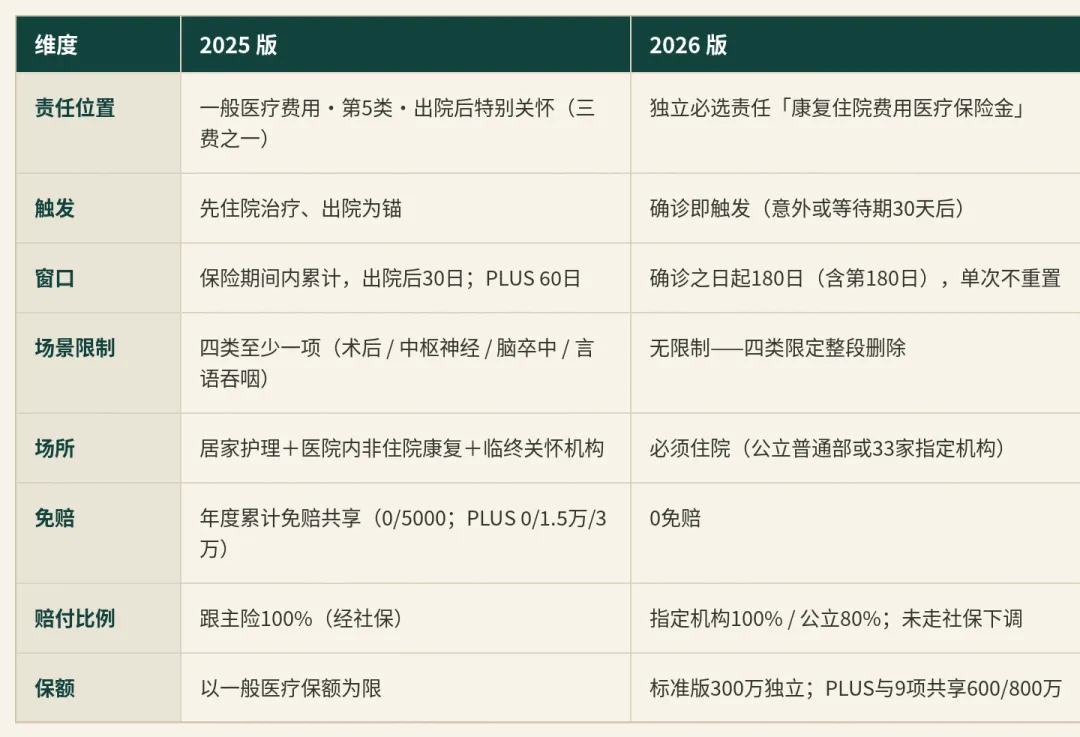
两版核心差异(条款级,八维全对比):
结论:
来看2026版的变化,
赔付比例从“跟主险100%的无差别覆盖”变成“指定机构100%、公立80%”的分档设计;
就医范围收窄为“仅普通部”;
时间限制上,2025版约定出院后30日、60日,但全保单年度可用;2026版约定确诊之日起180日,要把确诊后治疗的时间考虑进来。如果治疗周期长的话,康复责任可能用不上。这也是争议最大的一点。
但是可以使用的时间,2025版出院后(含当日)起算,全年累计:标准版 30 日、PLUS 60 日;2026版没有天数上限;
触发方式更宽泛了,确诊即触发。关节置换后的住院康复,放在2025属于“手术后的康复”,能报;但一位慢阻肺患者急性加重之后要做呼吸功能康复,或者一位骨折保守治疗(没做手术)之后要做功能训练,就得先去对一遍那四类清单看是否在内。
场景限制,没有了四类规定;不少产品的康复责任只报个床位费。这一项在条款“释义五十二”里把费用项目列得很具体:从康复功能评估、定目标、定计划,到床位费、护理费、诊疗费、检查检验费、治疗费、物理治疗、中医理疗、药品和医疗器械使用费、手术费,甚至康复住院转运救护车使用费,基本覆盖了整个康复住院过程;
独立的免赔额,0免赔;2025 版的康复费是放在一般医疗保险金里的,跟住院费、手术费共用同一个免赔额。免赔额本身两个版本不一样——标准版是 0 或 5000 元,PLUS 是 0 / 1.5 万 / 3 万。所以选了 1.5 万或 3 万方案的人,得先把这一年里的医疗费用累计到那条线,康复费才会开始报。
2026 版把它单独拎出来,条款的特别提示里明写「本责任无免赔额」。康复住院这一项,从第一块钱就按比例算,不用先过那道免赔额线;
标准版是独立的保额300万;plus版与其他9项共享保额;
四、赔付规则:两版四档对比
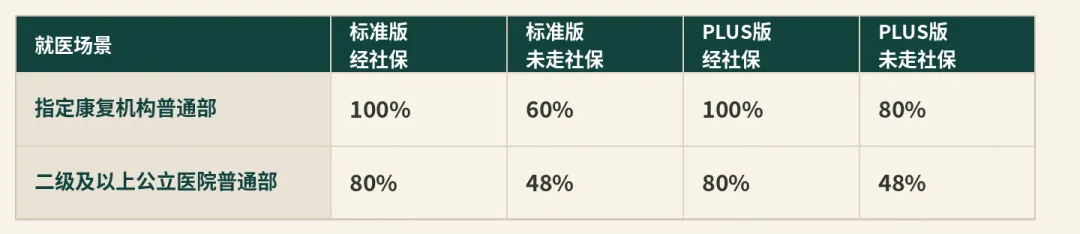
2026标准版和plus版的赔付规则对比:
1. 两版均有社保罚则(以条款原文/投保须知责任条款为准):PLUS版指定机构未走社保仍赔80%(标准版仅60%);公立未走社保两版同为48%。注意虽然plus版其他责任没有社保罚则,康复责任还是有的。
2. 保额机制不同:标准版康复住院为独立300万封顶;PLUS版与一般医疗、癌症及特定疾病医疗、外购药械、特药、恶性肿瘤先进疗法、异地转诊、住院津贴、意外门急诊、全球救援等共享保险金额。
3. 两版均0免赔;康复住院转运救护车使用费单次限额1000元。
4. 康复机构多为民营、社保结算率低,“未经社保结算”在康复场景比住院场景更易触发。
五、免责边界:哪些不赔
条款免责明确(以条款原文为准):
1. 门诊康复、非住院康复不赔——两版措辞一字之差,豁免对象跟着责任形态重构:
- 2025版免责正文:“因预防、康复(但符合本合同约定的康复治疗费不受此限)、休养或疗养……”——豁免的是出院后特别关怀窗口内的非住院康复治疗费(释义三十一,四类限制)。
- 2026版免责第九条:“因预防、康复(但符合本合同约定的康复住院治疗费不受此限)、休养或疗养……”——豁免的是住院康复治疗费(释义52,180天、不限场景)。
- 共同点:两版的门诊康复、非合同约定康复,都仍被“康复”二字免责挡着。另注意:免责摘要(投保提示)为简化版“预防、康复、休养或疗养”,无豁免括号,引用须以条款正文为准。
2. 保健型产康不赔——“怀孕、流产、分娩(含剖腹产)……产前产后检查及由以上原因导致的并发症”+“保健性或非疾病治疗类项目”双重免责。病理性产后康复(如盆底功能障碍、压力性尿失禁等有ICD诊断)存在主张空间,但需达住院标准,病历表述是成败关键。
3. 等待期内确诊的疾病不触发(意外除外)。
4. 既往症不赔。康复住院条款约定“首次确诊”,既往症虽然连续投保3年可保,可以进行正常的理赔,但康复责任的约定是首次确诊,投保前既往症就确诊了。
5. 特需部不保:康复住院责任仅限普通部。
6. 精神和心理障碍走“精神和心理障碍治疗费”(另有限额约定),不属康复住院责任。
医院范围补充:2025版就诊医院(责任免除说明书名词解释)=二级及以上定点医院普通部(不含《扩展承保及除外医疗机构清单》医疗机构);PLUS 2025投保须知明确就诊范围“不包括观察室、联合病房和康复病房”——康复病房不在医院范围内,2025版想住院康复实际没有口子(这也是2026版新增康复住院责任+33家指定机构的意义之一)。
六、33家指定康复医疗机构:分布与品牌
清单版本:2026年9月,中高端标准版与PLUS版共用。
- 品牌:健嘉系16家(健嘉/健源/健华/慈源)、顾连系14家、其他3家(杭州康祥、成都老年康疗院、湘雅博爱康复医院)
- 等级:三级6家(宁波方桥顾连、武汉顾连、成都禾泰、成都锦宸、绵阳顾连、湘雅博爱)、二级26家、一级1家
- 省份:浙江7家最多,其次四川6家、江苏4家、湖南3家、上海/江西/湖北各2家,天津/福建/安徽/陕西/广东/山东各1家
青岛本地洞察:山东省仅济南健源康复医院1家(二级专科康复,济南市张庄路18号),青岛无指定机构。青岛客户本地就医的实际情况是“二级及以上公立医院普通部经社保80%”档,指定机构100%属理论值(需异地赴济南);本地民营康复机构须确认是否在指定民营清单内。
七、理赔实务四件事
1. 预授权:康复住院属住院,主条款要求预定治疗开始日前至少5个工作日提出预授权申请——入院前先走流程,避免事后争议。
2. 病历表述:诊断须以疾病名义出具(如“脑梗后遗症、功能康复”),避免“疗养、保健、产康”等表述落入免责。
3. 社保结算:能走社保尽量走(民营康复机构可能无法社保结算,提前确认;PLUS版指定机构未走社保仍赔80%)。
4. 180天窗口:从确诊日起算(含第180日),急性期住院时间计入窗口;放化疗等长周期治疗可能压缩康复窗口。
八、怎么选:人群、版本与同档竞品
适合关注康复责任的人:
- 脑卒中、骨科大手术、恶性肿瘤术后的高风险人群(中老年为主)
标准版 vs PLUS版怎么选:
- 预算敏感、本地就医为主:标准版(康复独立300万,够用)
- 需要指定机构“不刷社保80%”(PLUS指定未走社保仍80%)+既往症放开含康复+共享大保额:PLUS版
九、风险提示
本文基于产品条款原文、官方产品页及指定康复医疗机构清单整理。产品为1年期不保证续保合同;条款与机构清单可能更新,一切以电子保单及众安官方最新公布为准。本文不构成承保、续保或理赔承诺。
主要资料来源
- 尊享e生·中高端医疗保险2026版/PLUS 2026版条款原文(康复住院费用医疗保险金第六条、责任免除第九条、释义52/86/93)
- 尊享e生·中高端医疗保险2026版/PLUS 2026版投保须知责任条款(医院范围、赔付比例、保额)
- 个人医疗保险条款(互联网2025版B款)条款原文(出院后特别关怀费用、释义30/31/32)
- 2025版《责任免除条款说明书》(责任免除正文、名词解释)
- 尊享e生·中高端医疗保险2026版指定康复医疗机构清单(2026年9月)
咨询或交流,关注公众号或+V kaopudeheqi姓名:马炳勇 公司:明亚保险经纪股份有限公司青岛分公司 执业证号:2605 0037 0200 8006 2022 0010 00