香港保险公司怎么选?12家保司筛完,真正值得考虑的只剩这几家!
- 更新时间 2026-11-13 21:50:04
作者:莎莎姐|ID:Shashajie006
家办合伙人|CFP国际认证
定居深港|36岁提早退休
专注储蓄增值|养老规划|传承规划
全网200万粉丝|累计服务2000+客户
买香港保险,很多人第一步就是上网搜:哪家保险公司最好?结果五花八门。
有人说友B最好,有人说保C最牛,还有人告诉你安S、永M才值得选。
每家都有自己的理由,每家都有漂亮的数据。看了一圈,反而更拿不准主意。
莎莎姐选保司,只看四个维度:分红实现率、投资策略稳定性、分红平滑能力,以及投资风格。
今天就拿12家主流保司,一轮一轮筛给你看。
分红实现率
先看最重要的,保险公司过去到底有没有把分红兑现出来。
尤其不要只看短期保单,10年以上的老保单更有参考价值。
因为保单前期红利比较少,实现起来相对容易;到了后期,预期分红越滚越大,才真正考验保司的兑现能力。
莎莎姐把12家主流保司的数据整理出来,分成了几个梯队。
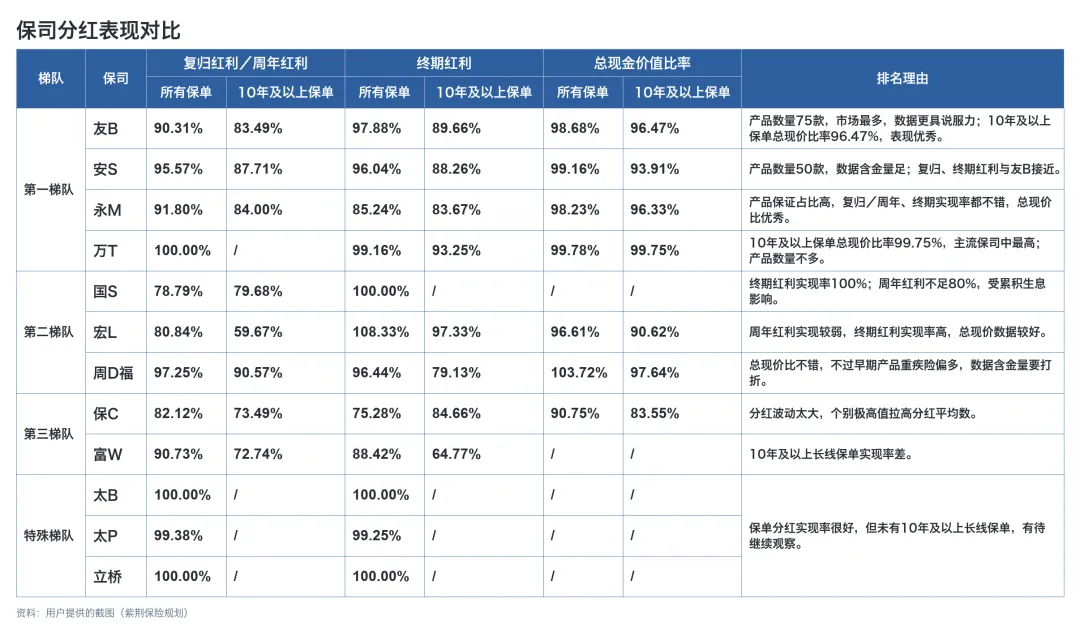
第一梯队,老保单表现非常好,总现价比率在90%以上,整体兑现水平比较出色。
第二梯队,整体表现不错,但部分红利数据存在短板,比如复归红利实现率一般,或者10年以上老保单的终期红利实现率不到80%。
第三梯队,整体表现相对逊色。
还有一类特殊保司,短期数据很好看,但缺少10年以上的老保单数据,长期表现还需要观察。
这一轮,莎莎姐建议优先考虑第一、第二梯队。
投资策略稳定性
分红实现率高,就代表这家保司一定厉害吗?
还不一定。
有些保司可能刚好赶上投资行情好,分红实现率自然也不错。真正的实力,要看市场环境不好的时候,还能不能把分红兑现出来。
这里重点看债券投资。
因为债券是保险公司投资组合里的重要组成部分,也是复归红利、周年红利的重要收益来源。
如果保单刚好在债券利率比较低的时候生效,未来还能不能维持分红水平,就很考验保司的投资能力。
所以,我专门选了2015年生效的保单进行比较。
2015年处于近十几年来美债利率的相对低位,看这些保单最新的复归、周年红利实现情况,更能检验保司的长期固收投资能力。
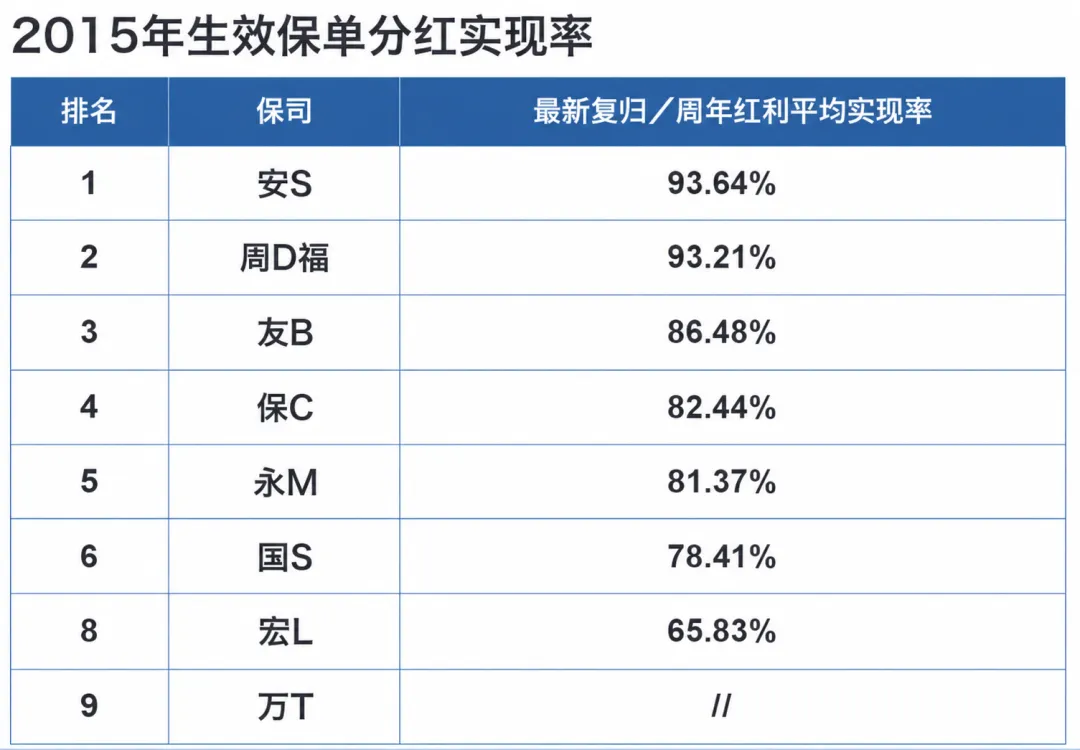
从数据来看,安S、周D福、友B、保C、永M稳居前五。
国S受到累积生息因素影响,表面数据不够突出,但实际水平也值得关注。
宏L则相对靠后,短板主要在固收投资这一块。
这一轮其实能看出一个问题:短期分红做得好不难,难的是在低利率环境下,长期依然能保持稳定兑现。
分红平滑能力
前两轮筛下来,剩下的保司其实都不差。
但还有一个问题:如果未来市场行情不好,保司有没有足够的缓冲能力,尽量避免分红大起大落?
这就涉及分红平滑能力。
港险有分红平滑机制,市场好的时候保留部分收益,市场不好的时候,再通过积累的储备缓冲波动。
这里可以参考一个指标:偿付能力。
简单来说,偿付能力反映保险公司履行未来保单责任的能力。在监管口径可比的情况下,超额资本越充足,保司应对风险的缓冲空间也越大。
我把前两轮筛掉的保司剔除后,对剩下的保司做了比较。
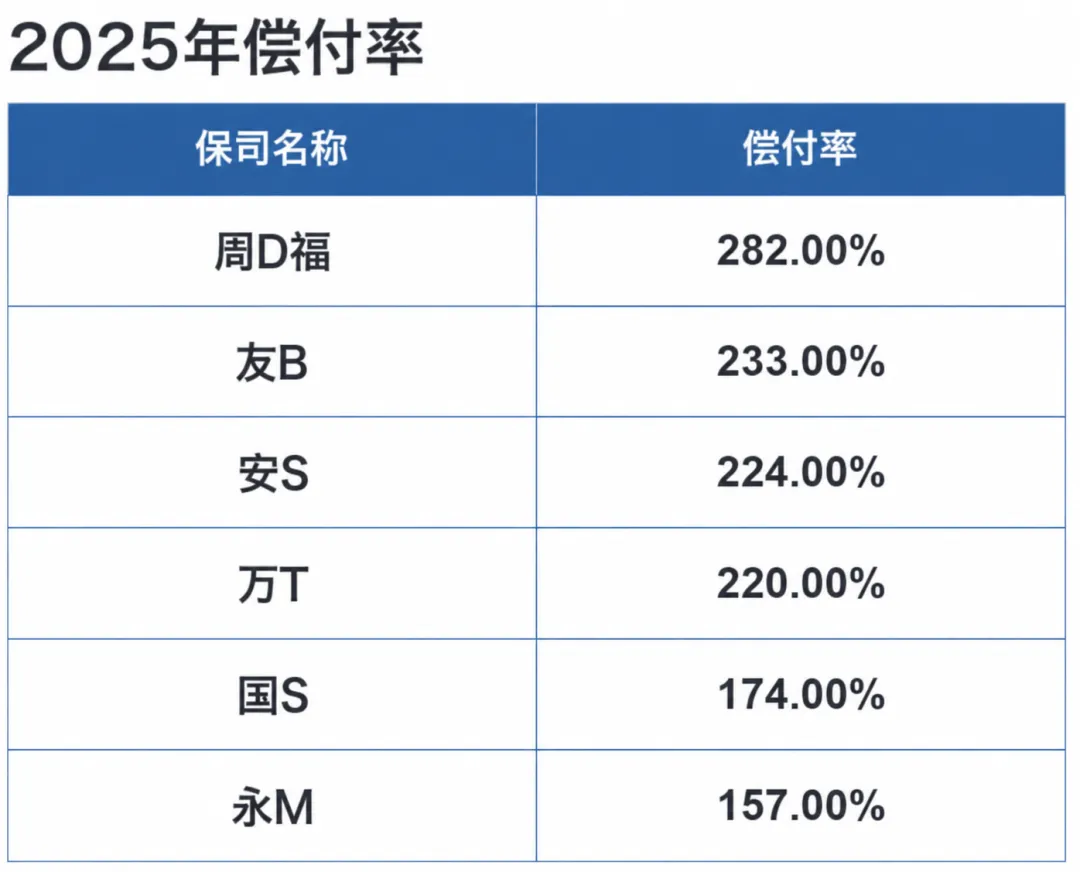
整体来看,大部分保司的偿付能力都不错,没有特别明显的短板。
永M的偿付率看起来不算突出,但加拿大和香港的监管规则不同,不能直接拿数字横向比较。加拿大有自己的资本充足监管标准,不能简单用其他市场的标准去衡量。
这一轮下来,入围保司的整体资本实力都比较不错。
投资风格
到了最后一轮,真正要考虑的已经不是谁排名更高,而是谁的投资风格更适合你的资金安排。
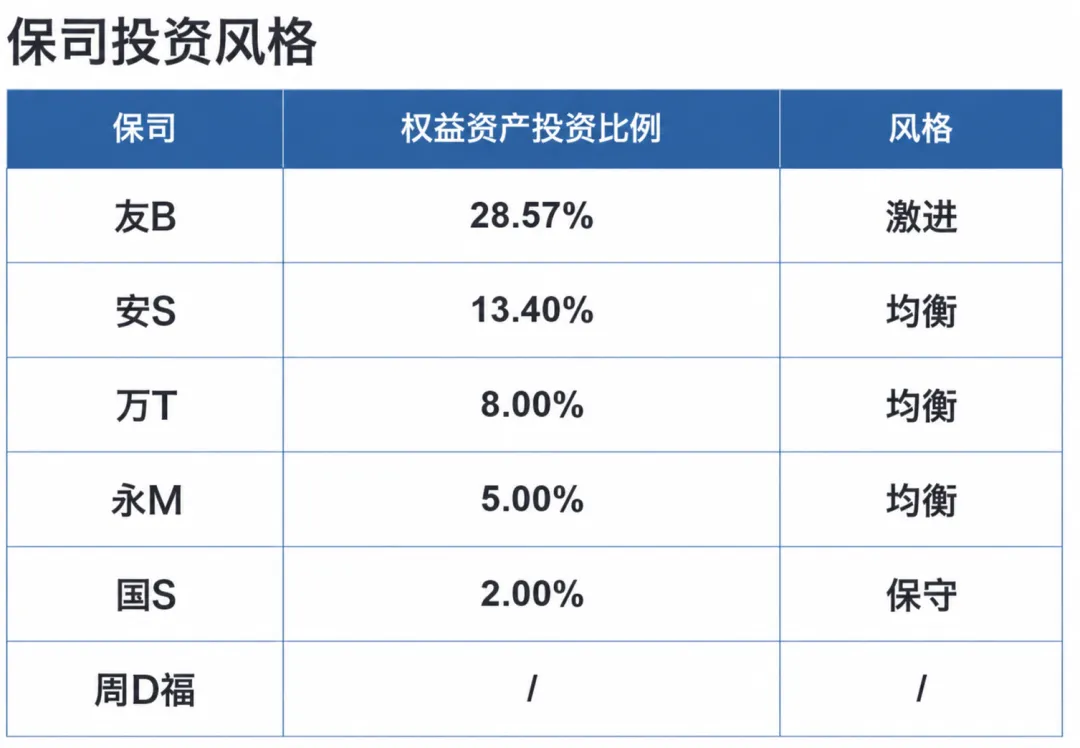
我按照权益资产配置比例,把保司分成三种类型。
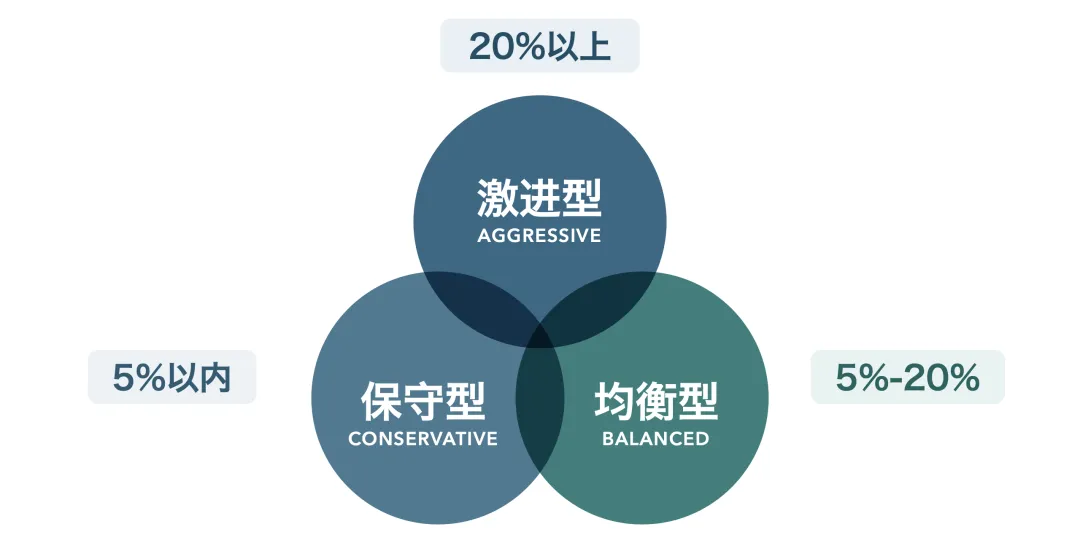
1.激进型:权益投资比例超过20%。
代表是友B,权益投资比例约28.57%。
这类保司权益投资配置更高,更注重长期投资增长,适合看重长期复利、资金不急着提取的人。
2.均衡型:权益投资比例在5%—20%之间。
比如安S、万T。
既有一定的权益投资弹性,也兼顾固收资产,适合希望平衡长期收益和资金灵活性的家庭。
3.保守型:权益投资比例在5%以内。
比如国S海外,目前能查到的2023年权益投资比例约2%,暂时归入这一类。后续还要以官方最新披露为准。
永M则介于均衡型和保守型之间。周D福缺少相关数据,暂时不做明确划分。
所以,选择逻辑就很清楚了。
追求长期增长,可以重点看激进型;
希望兼顾收益和未来提取,可以重点看均衡型;
更看重投资组合的稳健性,可以关注保守型。
最后的话
四轮筛选下来,十几家保司最后真正值得重点考虑的,大概只剩下一半。
如果你的需求很明确,直接选择投资风格最匹配的保司就可以。
如果你既想要长期增长,又希望分红相对稳定,预算充足的情况下,也可以考虑两家不同风格的保司搭配,一家偏稳健,一家偏进取。
莎莎姐最后想说,买香港储蓄险,真的没必要执着于哪家保司排名第一。
分红实现率看过去,投资策略看实力,偿付能力看底气,投资风格看适不适合自己。
把这四件事搞清楚,比盯着网上那些排行榜有用得多。
不过,选对保司只是第一步。
很多人买港险,前期花了大量时间研究产品,最后却在提取环节吃了亏。提早领、领太多,或者提取方式不合理,都可能影响保单后面的现金价值和长期收益。
如果还不清楚自己适合哪家保司,或者想知道自己的保单怎么提取更合理、现有的提取方案有没有隐藏的坑,可以在评论区留言【保单规划】,莎莎姐帮你一起看看。
我是想让你少踩坑、多赚钱、早自由的莎莎姐。我们下期再见~
-推荐阅读 -
关于「莎莎港险圈」
关于「为什么要选择香港保险」
全球暴跌!从关税“黑天鹅”,看懂香港储蓄险的防御逻辑
关于「投资理念」
关于「投资理念」
2025年,别再被港险的分红实现率给骗了!
港险的保证部分,最好别看!
没搞懂红利结构,别轻易碰香港保险
6.5%分红险“画饼”真相:10家主流保司成绩单全曝光
关于「产品测评」
