1-10月卡车十强格局大变:重汽称王、福田上位、东风承压、长安退守
- 更新时间 2026-11-13 21:47:44
1-10月卡车十强格局大变:重汽称王、福田上位、东风承压、长安退守2026年1—10月,中国卡车市场走出一条“总量温和、结构剧烈分化”的曲线:重卡(含非完整车辆、半挂牵引车)累计销售101.87万辆,同比增长9.65%;中卡销售11.23万辆,同比增长11.48%;轻卡销售170.94万辆,同比增长3.96%。 三个细分市场增速“中卡快于重卡、重卡快于轻卡”,但真正决定企业盈利成色和估值修复空间的,不是总量增速,而是十强榜内部的份额迁移与增量来源。 财富卡车认为,2026年1—10月的卡车十强榜已经给出一个清晰信号:销量排名正在从“规模排位赛”转向“出口能力+新能源渗透+场景效率”的复合竞争力排位赛。 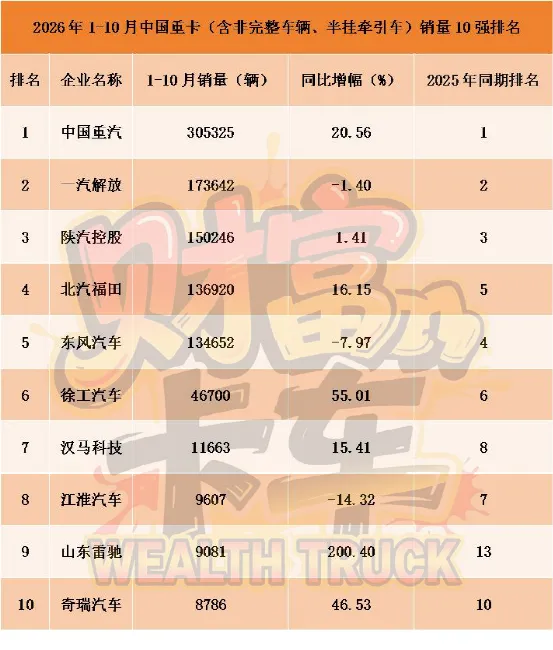
重卡是卡车市场最具规模效应和盈利弹性的细分领域。1—10月重卡累计销售101.87万辆,同比增长9.65%;十强企业合计销售98.66万辆,集中度96.85%;前五名合计销售90.08万辆,集中度88.42%。这意味着重卡竞争已进入“头部通吃”阶段,十强之外的35家企业只能在不足3.2%的份额中争夺生存空间。 中国重汽以305,325辆稳居第一,同比增长20.56%,市场份额29.97%,较第二名一汽解放领先13.17万辆。更值得注意的是增长质量:在重卡行业10月单月同比下滑15.83%的背景下,重汽10月单月仍实现0.36%的正增长,累计增速高出行业平均10.9个百分点。财富卡车认为,重汽的核心优势在于出口体系、新能源上量和大马力牵引车的产品壁垒,出口占比持续提升使其在国内运价低迷、终端需求波动的环境中保持了较强的抗周期能力。 一汽解放以173,642辆位居第二,但累计同比下降1.40%,是重卡前五中唯一负增长的龙头企业;10月单月销售15,430辆,同比下降35.49%,旺季成色明显不足。陕汽控股以150,246辆排名第三,同比增长1.41%,增速较上半年明显收窄。北汽福田以136,920辆升至第四,同比增长16.15%,取代东风进入前四;东风汽车以134,652辆退居第五,同比下降7.97%,10月单月同比降幅达38.11%,是前五中压力最大的企业。 财富卡车判断,重卡前五的位次变化不是简单的月度波动,而是出口能力和产品结构差异的集中体现。 福田凭借欧曼中重卡和出口增量完成对东风的超越;东风若不能在出口和新能源重卡上加快补课,全年第五的位置仍可能继续承压。 第二梯队中,徐工汽车以46,700辆排名第六,同比增长55.01%,是重卡十强中增速最高的传统重卡企业;汉马科技11,663辆,同比增长15.41%;江淮汽车9,607辆,同比下降14.32%;山东雷驰以9,081辆冲至第九,同比增长200.40%;奇瑞汽车8,786辆,同比增长46.53%。雷驰和奇瑞的上位说明,新能源重卡和出口型重卡正在成为十强榜的新变量。雷驰产品全部为半挂牵引车,在新能源牵引车场景化运营中快速放量,绝对规模虽小,但增速和场景渗透能力值得持续跟踪。 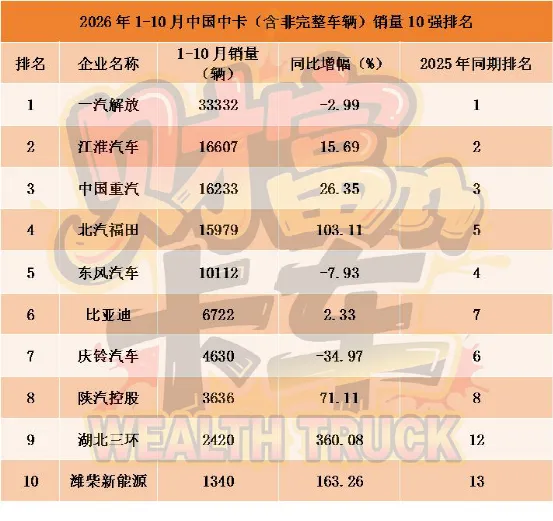
中卡是卡车市场中规模最小、但竞争格局变化最剧烈的细分市场。1—10月中卡累计销售11.23万辆,同比增长11.48%,增速在重中轻卡中最高;十强合计销售11.10万辆,集中度98.85%,前三名一汽解放、江淮汽车、中国重汽合计份额58.9%。 一汽解放以33,332辆继续排名第一,但累计同比下降2.99%,10月单月同比降幅达56.21%,龙头地位虽稳,增长动能明显减弱。江淮汽车以16,607辆排名第二,同比增长15.69%;中国重汽以16,233辆排名第三,同比增长26.35%;北汽福田以15,979辆升至第四,同比增长103.11%,是十强中增速最高的企业;东风汽车10,112辆排名第五,同比下降7.93%。 财富卡车认为,中卡十强榜最值得关注的不是一汽的守擂,而是福田的翻倍增长和湖北三环、潍柴新能源的爆发。福田中卡累计增速103.11%,10月单月同比增长218.52%,说明其在城际物流、专用车和出口场景中找到了增量切口;湖北三环以2,420辆排名第九,同比增长360.08%;潍柴新能源以1,340辆排名第十,同比增长163.26%。与之形成对比的是,庆铃汽车累计下降34.97%,从去年第六降至第七,传统中卡企业在产品迭代和场景响应上的压力正在显性化。 中卡市场规模不大,但单价和专用化程度较高,往往是企业盈利结构中的“利润池”。财富卡车提醒,中卡排名的变化不能只看销量绝对值,更要看增量来自哪里:是出口、专用车,还是新能源替换。福田、湖北三环、潍柴新能源的高增长,本质上都是场景化增量,而非单纯的价格竞争。 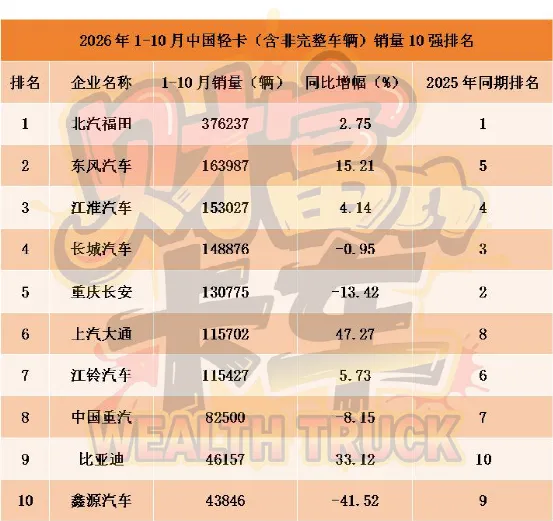
轻卡是卡车市场最大的基本盘。1—10月轻卡累计销售170.94万辆,同比增长3.96%,占货车总销量的53.9%。十强企业合计销售137.65万辆,集中度80.53%,是重中轻卡中集中度最低的细分市场,但前五名合计份额仍达56.9%,头部效应依然明显。 北汽福田以376,237辆稳居第一,同比增长2.75%,市场份额22.01%,领先第二名东风汽车21.22万辆。东风汽车以163,987辆升至第二,同比增长15.21%,从去年第五升至第二,是轻卡十强中位次提升最明显的传统企业;江淮汽车153,027辆排名第三,同比增长4.14%;长城汽车148,876辆排名第四,同比下降0.95%;重庆长安130,775辆降至第五,同比下降13.42%,从去年第二退至第五,是轻卡前五中下滑最严重的企业。 第二梯队中,上汽大通以115,702辆排名第六,同比增长47.27%,从去年第八升至第六;江铃汽车115,427辆排名第七,同比增长5.73%;中国重汽82,500辆排名第八,同比下降8.15%;比亚迪46,157辆排名第九,同比增长33.12%;鑫源汽车43,846辆排名第十,同比下降41.5%,是轻卡十强中降幅最大的企业。 财富卡车认为,轻卡十强榜的分化,本质上是“新能源+出口+产品升级”对传统微卡、低端轻卡需求的替代。 上汽大通累计增长47.27%,10月单月同比增长65.06%,轻卡出口和新能源轻卡的双轮驱动已经形成;比亚迪累计增长33.12%,10月单月同比增长58.37%,新能源轻卡在城配场景的经济性正在加速兑现。反观长安和鑫源,两位数下滑说明低端燃油轻卡的需求收缩仍在继续,单纯依靠价格和渠道的传统打法边际效用递减。 轻卡市场大而分散,利润分布并不均匀。福田的规模优势、东风的渠道修复、大通和比亚迪的新能源增量,构成了三种不同的增长模型。财富卡车判断,四季度轻卡竞争的关键不是总量,而是新能源渗透率和出口交付节奏;谁能在城配新能源和海外轻卡市场同时放量,谁就有望在2027年占据更有利的排位。 综合1-10月重中轻卡十强数据,财富卡车提炼出三条值得持续跟踪的主线。 第一,出口能力决定重卡龙头成色。重汽、福田、徐工的高增长均与出口增量高度相关;一汽、东风的下滑则暴露出国内周期波动对传统龙头的冲击。重卡前五集中度已达88.42%,出口体系能力将成为区分“周期龙头”和“结构龙头”的关键变量。 第二,新能源正在重塑中卡和轻卡的竞争边界。雷驰在重卡牵引车、潍柴新能源在中卡、比亚迪和大通在轻卡的高速增长,说明新能源商用车的竞争已经从政策驱动转向场景经济性驱动。中卡和轻卡的新能源渗透率仍有较大提升空间,增量企业有望通过细分场景建立差异化壁垒。 第三,销量排名不等于盈利排名,结构比规模更重要。中卡市场规模最小但增速最高,轻卡规模最大但集中度最低,重卡规模效应最强但周期波动最大。评估卡车企业的价值,不能只看十强位次,还要看增量来源、出口占比、新能源产品结构和单车价值量。单纯依靠低端燃油车冲量的企业,销量增长未必能转化为利润修复。 四季度,随着国四淘汰政策红利逐步消退、运价低迷对终端需求的抑制仍在,卡车市场大概率延续“总量温和、结构分化”的走势。财富卡车认为,下一阶段的竞争焦点不是谁能在月度销量上多卖几千辆,而是谁能在出口交付、新能源上量和场景化产品上形成可持续的结构性优势。重卡看出口与龙头分化,中卡看场景增量与利润池,轻卡看新能源替代与头部修复。 汉马科技法人变更落定,林明世接手一家“增收未增利”的公司 潍柴动力、中国重汽、一汽解放、福田汽车、江铃……十一家商用车公司三季报谁更稳? 宁德时代、亿纬锂能、中创新航、国轩高科、欣旺达……动力电池企业三季报谁在真赚钱?
重卡变局:重汽逼近30%份额,前五拿走88%份额,头部通吃时代来了
中卡突围:福田翻倍、三环与潍柴新能源爆发
轻卡换挡:福田守擂、东风上位、长安退守,新能源改写座次
三条主线:出口能力、新能源渗透、结构质量,决定四季度排位
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
