税优健康险怎么选?人保、中荷、平安三家摊开比,差得不多
- 更新时间 2026-11-13 21:45:51
邹丹的第173文章
10年保险买手,擅长家庭保险配置
健康保障|养老|储蓄|教育金规划
年底了,问税优健康险的人明显多起来。
一类是去年就听过的,一直没动手;一类是今年才反应过来,原来每年 2400 的额度可以抵税。
今年这个额度上,问得最多的三家是:人保民享福、中荷岁岁享3.0、平安e生相守2.0。
先把结论放前面:这三款的节税效果一模一样,现价也差得不多。选哪家,主要看两件事——你打算什么时候用这笔钱,以及你看重哪种服务。
下面摊开讲。
一、算清楚:每月投入200,你到底能退多少
税优健康险的逻辑很简单:每年交的保费里,最多 2400 元可以在个人所得税前扣除。交的税少了,等于保费打了折。
退多少,只取决于一个东西——你的边际税率。
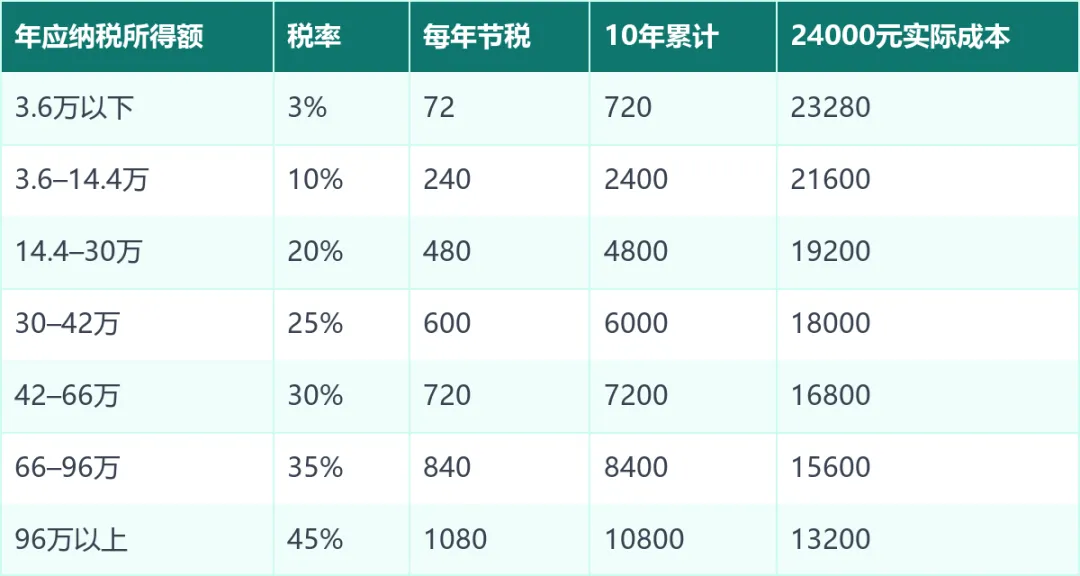
换三个具体的人来看:
- 月薪 2 万左右
扣除五险一金和专项附加后应纳税所得额约 10 万,落在 10% 档,每年退 240元,10年退2400元
- 月薪 3.5 万左右
应纳税所得额约 25 万,落在 20% 档,每年退 480元,10 年退 4800元
- 月薪 6 万左右
应纳税所得额约 49 万,落在 30% 档,每年退 720元,10 年退 7200元
再往上,35% 和 45% 两档,10 年能退 8400元 到 10800元。
但有个前提得说清楚:如果你的收入还没到交个税的程度,或者扣完五险一金、专项附加之后应纳税所得额是 0,那这个额度对你没有意义。本来就免税,再抵也抵不出钱来。
表注:应纳税所得额不是你的工资,具体可以去看上一年度的申报表里面的应纳所得税额是在什么区间
二、比现价:第 10 年,三家都超过了总保费
这张表是 30 岁、女、每年投入2400元、交 10 年的现金价值,都是写进合同的保证利益。
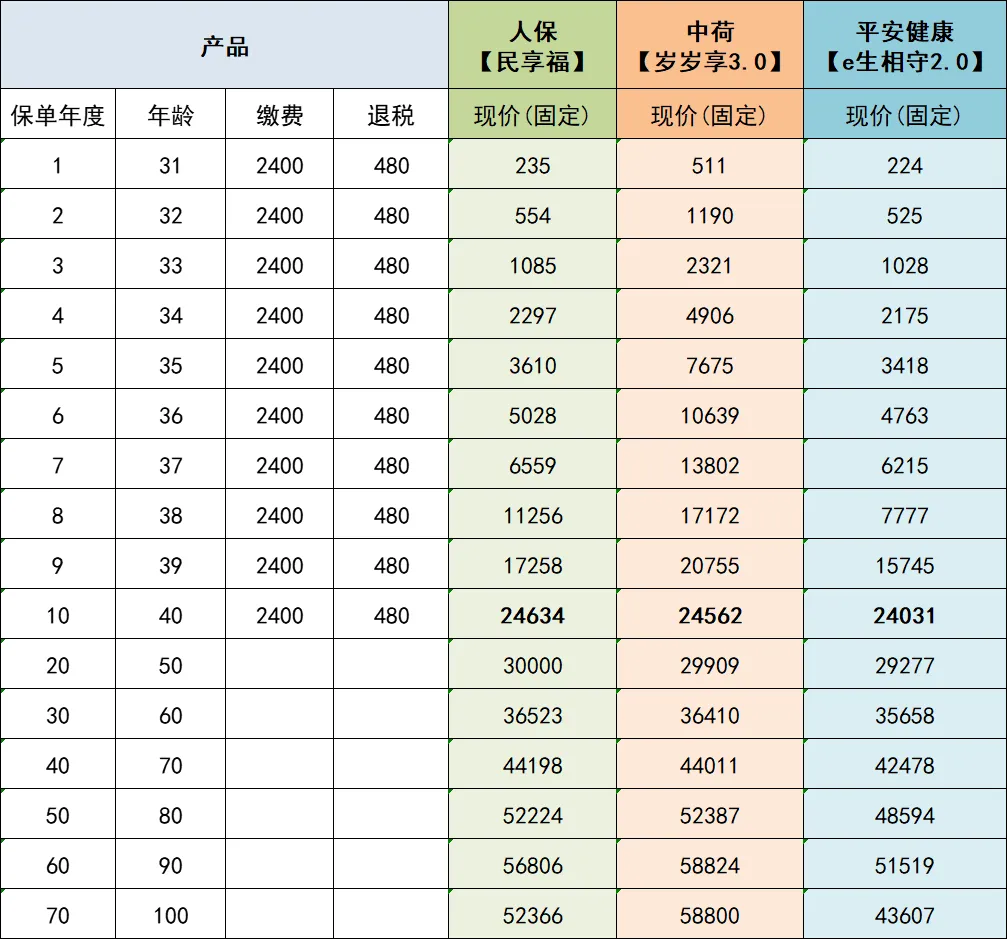
几个关键节点:
第 10 年(40 岁),三家的现价分别是 24634元、24562元、24031元。总保费都是24000,人保多了 634,中荷多了 562,平安多了 31。
如果把退税算进去,画面就变了。 按 20% 税率,10 年退 4800,实际掏的钱是 19200元(24000-4800)。第 10 年退保拿回 24634,等于用 19200 换回了 24634,多出 5434元。
第 20 年(50 岁):30000 / 29909 / 29277第 30 年(60 岁):36523 / 36410 / 35658第 50 年(80 岁):52224 / 52387 / 48594第 60 年(90 岁):56806 / 58824 / 51519
看出来了吧,这三条线基本是贴着走的。三款产品在投保后20 年、30 年的差距都在 1000 元以内;到 60 年,中荷略高,人保次之,平安低一截。
前 9 年必须诚实说:现价都低于已交保费。第 5 年退保,人保只能拿 3610,而你一共交了 12000。所以这笔钱,得是十年内一定用不到的钱。
三、现价都差不多,三家的服务就值得比一比了
现价差不多,服务就成了真正的分水岭。
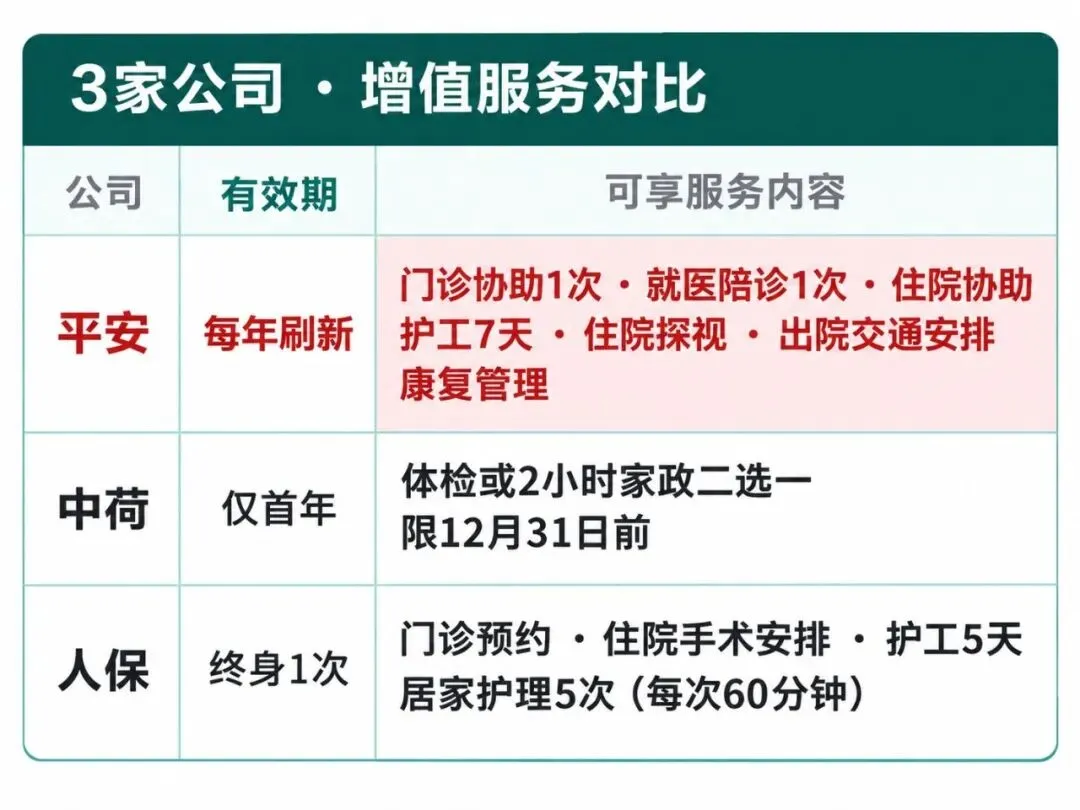
这张图先说最重要的一件事:三家的服务有效期完全不是一回事。 平安是每年刷新,中荷只有首年,人保是终身一次。
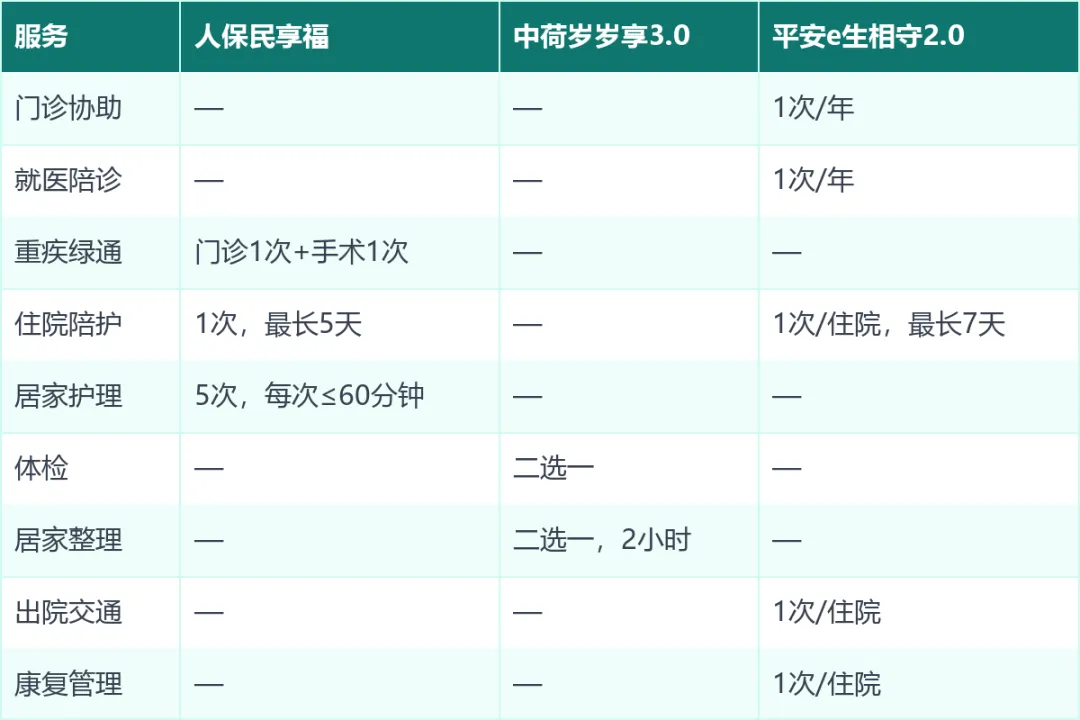
平安 e生相守2.0:服务最全,每年刷新
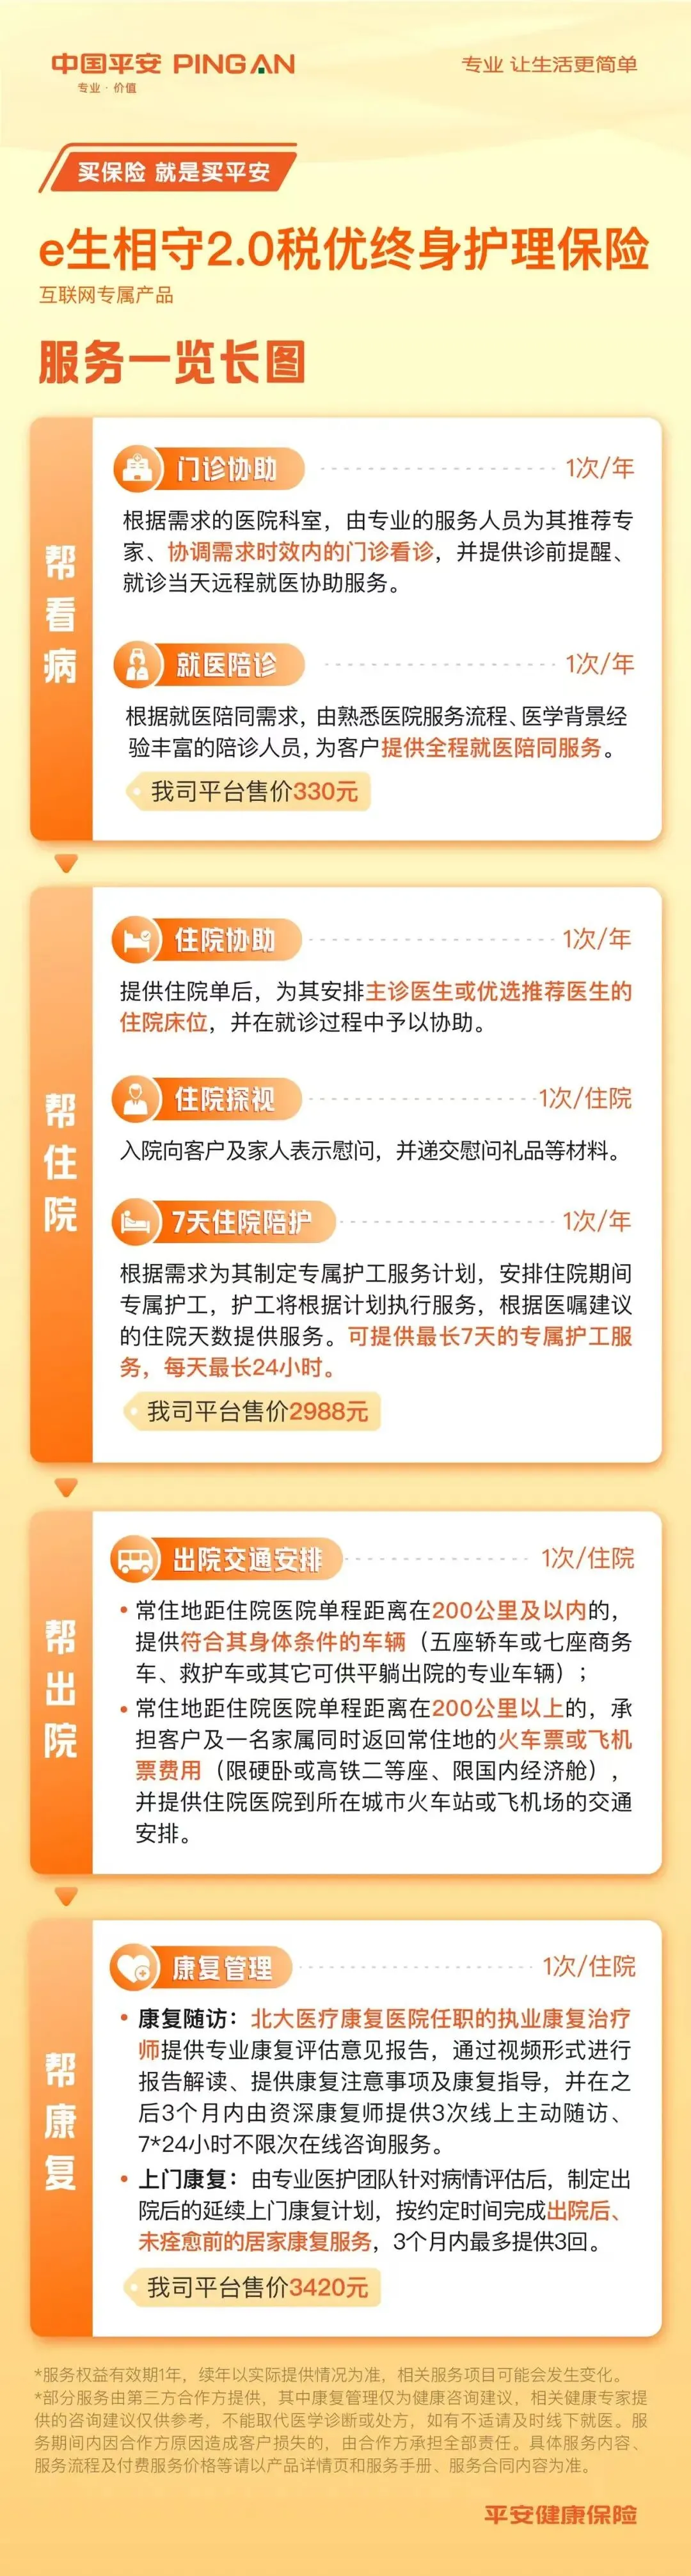
四块内容:
- 帮看病
:门诊协助 1 次/年、就医陪诊 1 次/年
- 帮住院
:住院协助 1 次/年、住院探视 1 次/住院、7 天住院陪护(每天最长 24 小时)
- 帮出院
:出院交通安排 1 次/住院,200 公里内安排专车,200 公里以上报销火车票或机票,可带一名家属
- 帮康复
:康复管理 1 次/住院,含上门康复,出院后 3 个月内最多 3 次
它的特点是每年刷新——每年都能用,不是只给一次,这也是三家里唯一持续供应的。家里有老人住院,陪诊和 7 天陪护这两项最实用,护工一天多少钱,陪过床的人都知道。
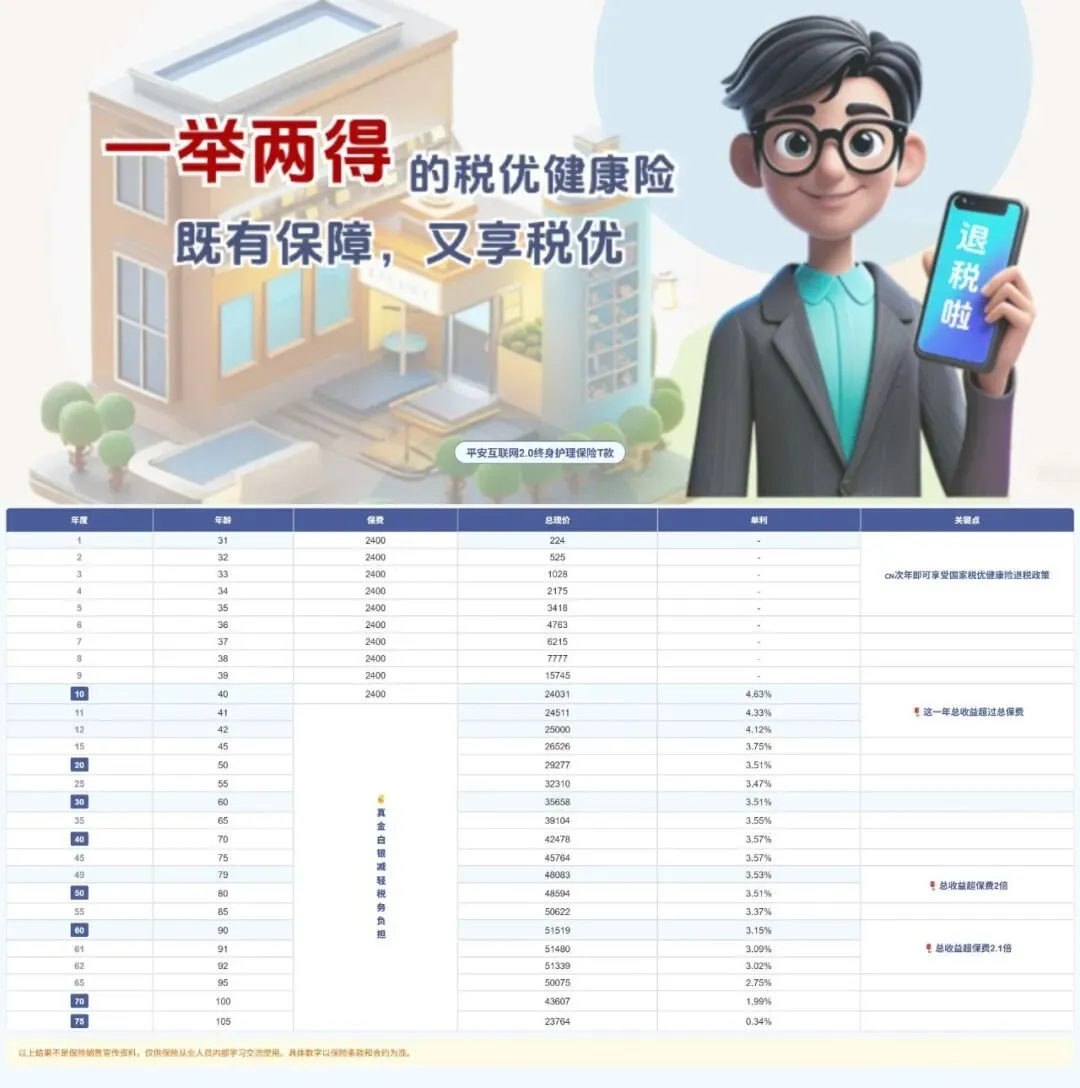
平安第 10 年现价 24031元,是三家里最低的,但低的不多哈,但它服务给得最足。这两件事怎么权衡,看你更在意哪个。
中荷岁岁享3.0:二选一,仅首年
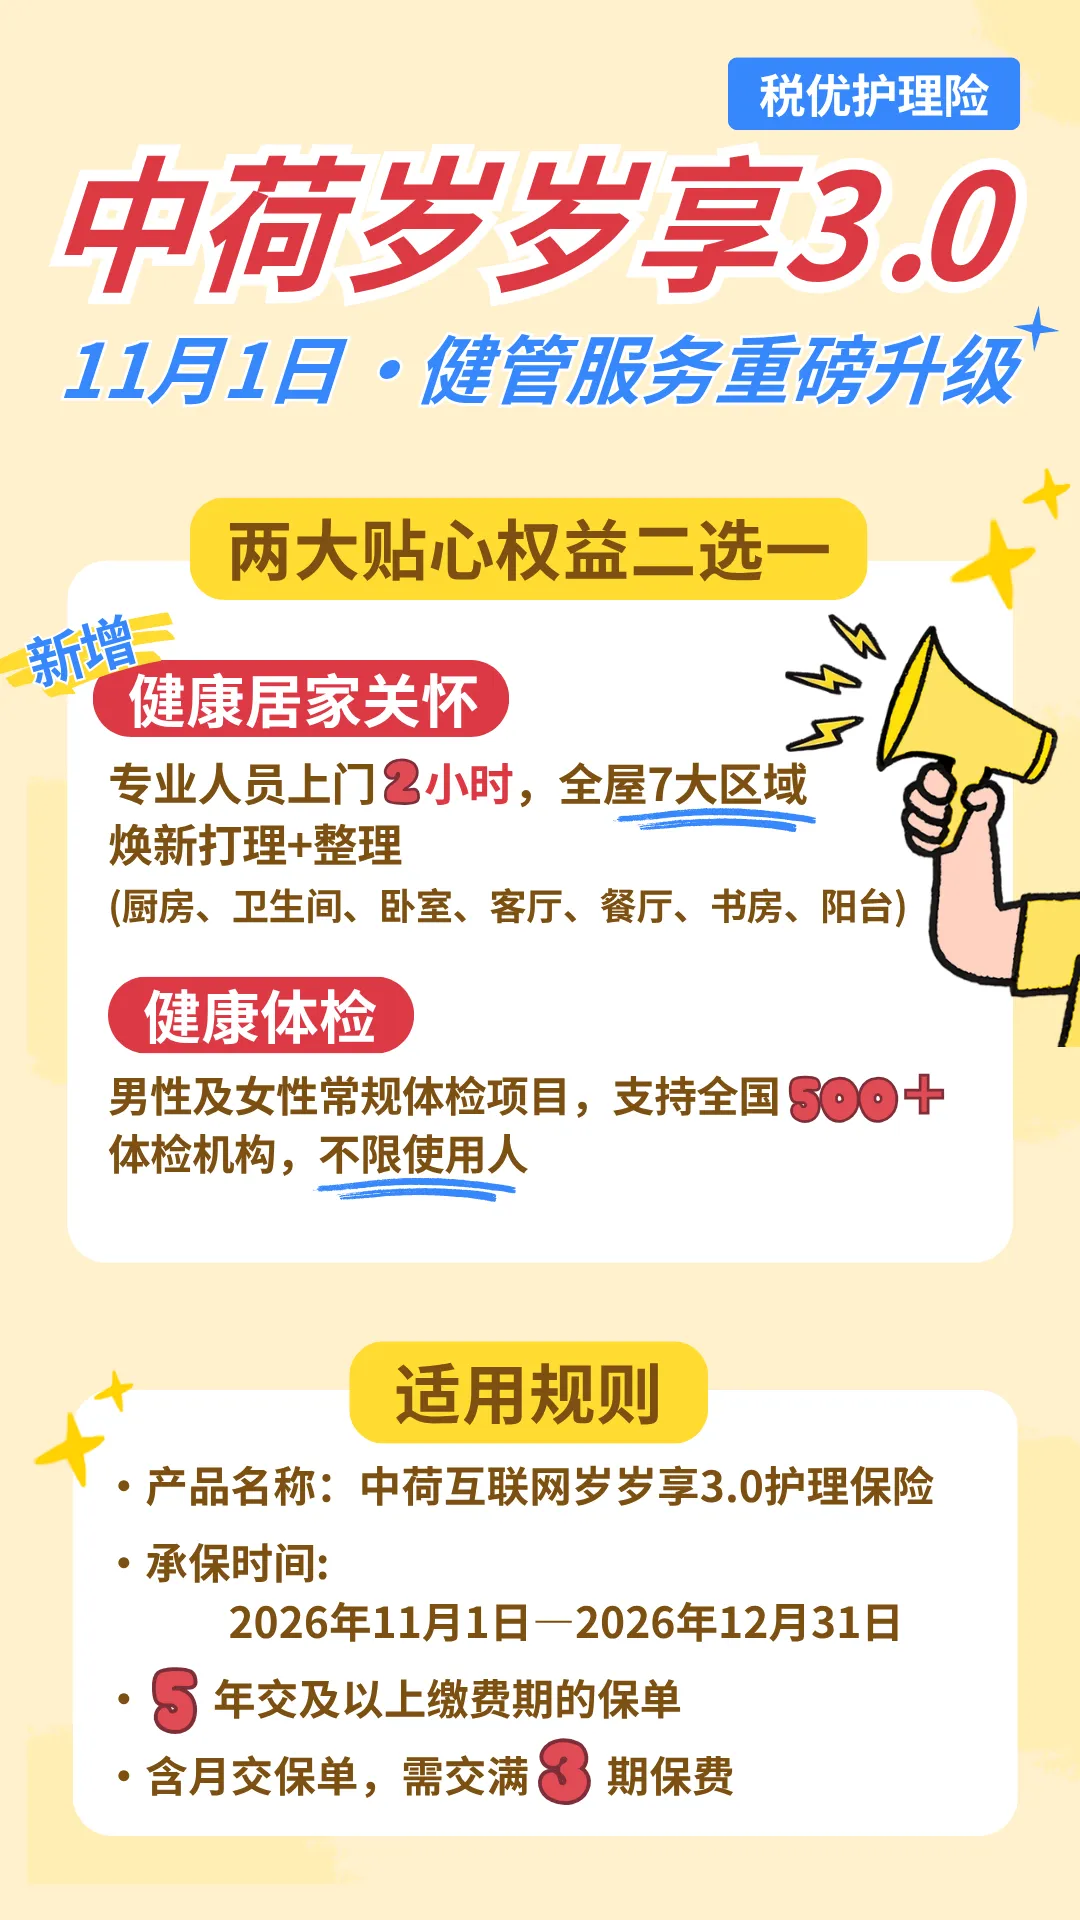
两项权益里选一个
- 健康居家关怀
:专业人员上门 2 小时,全屋 7 大区域焕新打理(厨房、卫生间、卧室、客厅、餐厅、书房、阳台)
- 健康体检
:常规体检项目,全国 800+ 体检机构,不限使用人
"不限使用人"这点很灵活,可以给爸妈用。但要注意只有首年一次,而且限 12 月 31 日前使用,用完就结束了,不像平安那样每年刷新。
另外它的适用规则有门槛:承保时间是 2026 年 11 月 1 日到 12 月 31 日,且要求 5 年交及以上缴费期的保单;月交保单需要交满 8 期。
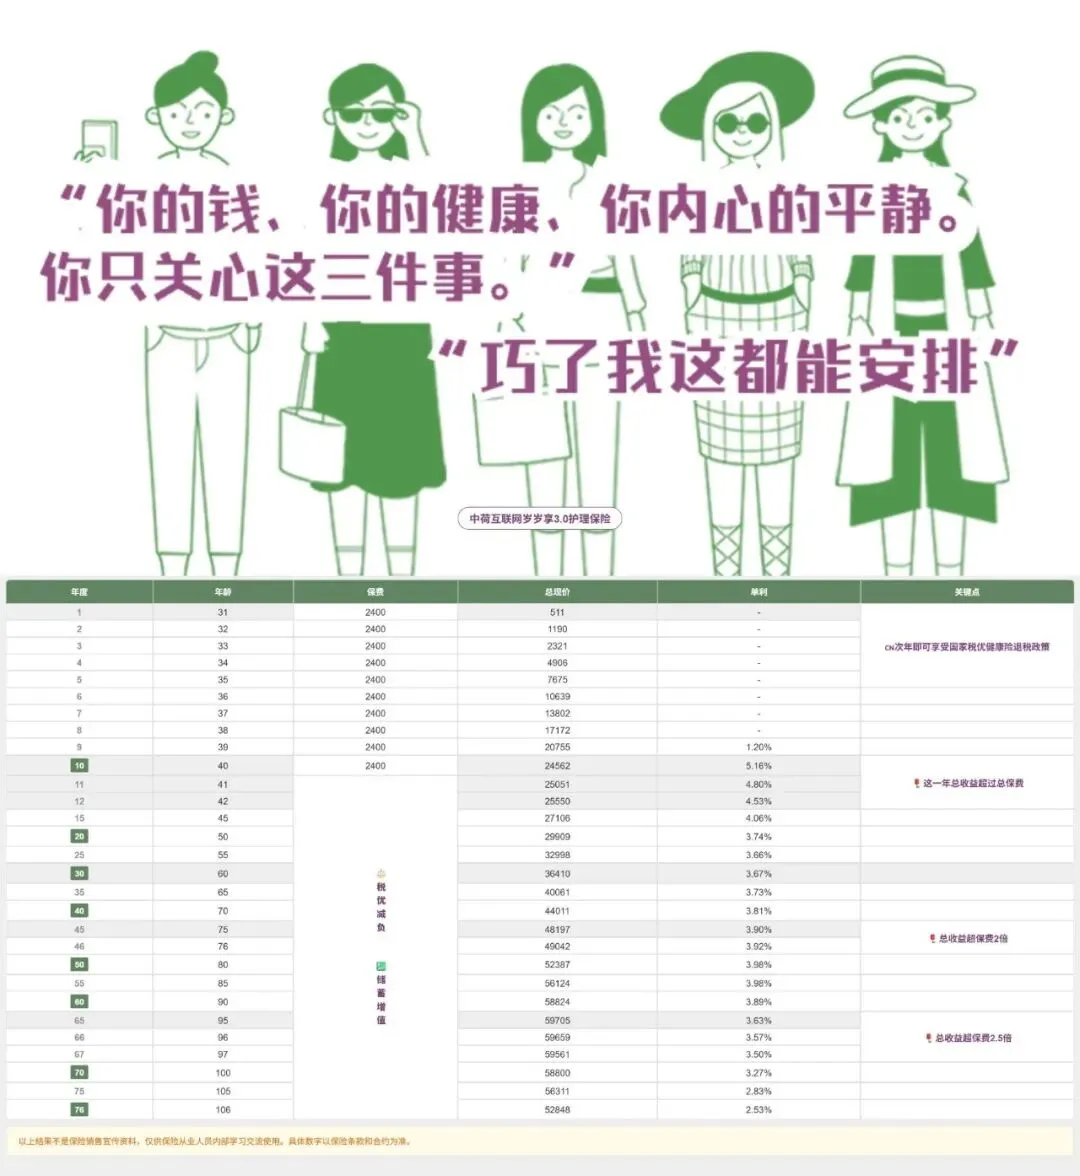
中荷的现价在前期涨得最快——第 2 年就有 1190,第 5 年 7675,都是三家最高。如果只看前十年,它的曲线最好看。
人保民享福:医疗资源型,没有保费门槛
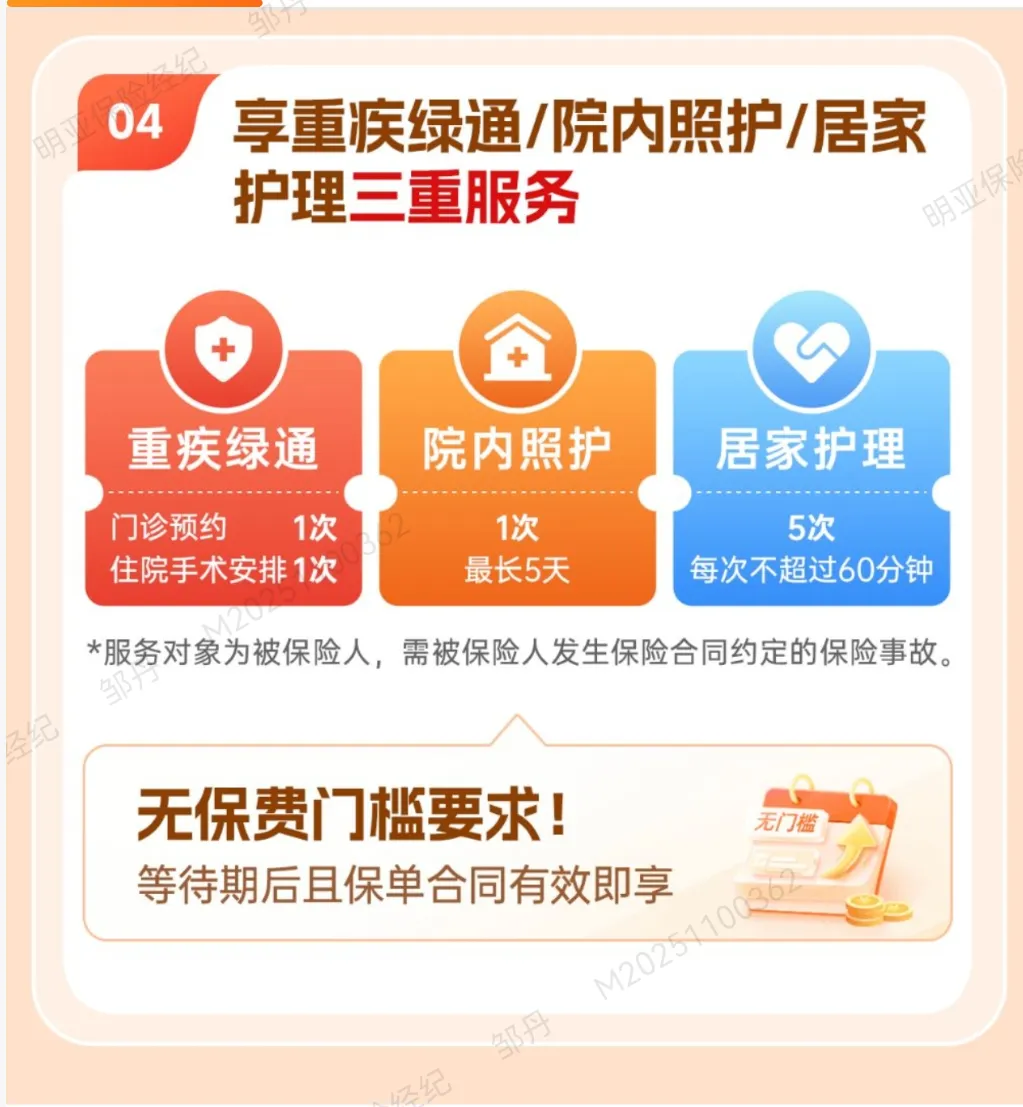
三重服务:
- 重疾绿通
:门诊预约 1 次、住院手术安排 1 次
- 院内照护
:1 次,最长 5 天
- 居家护理
:5 次,每次不超过 60 分钟
无保费门槛要求,等待期后保单合同有效就能享受,不看保费交了多少——这是它比另外两家宽松的地方。但额度上要留意:这三项是终身一次,用完就没有了,不是年年有。
服务对象是被保险人本人。可以给父母/孩子投保,自己节税。
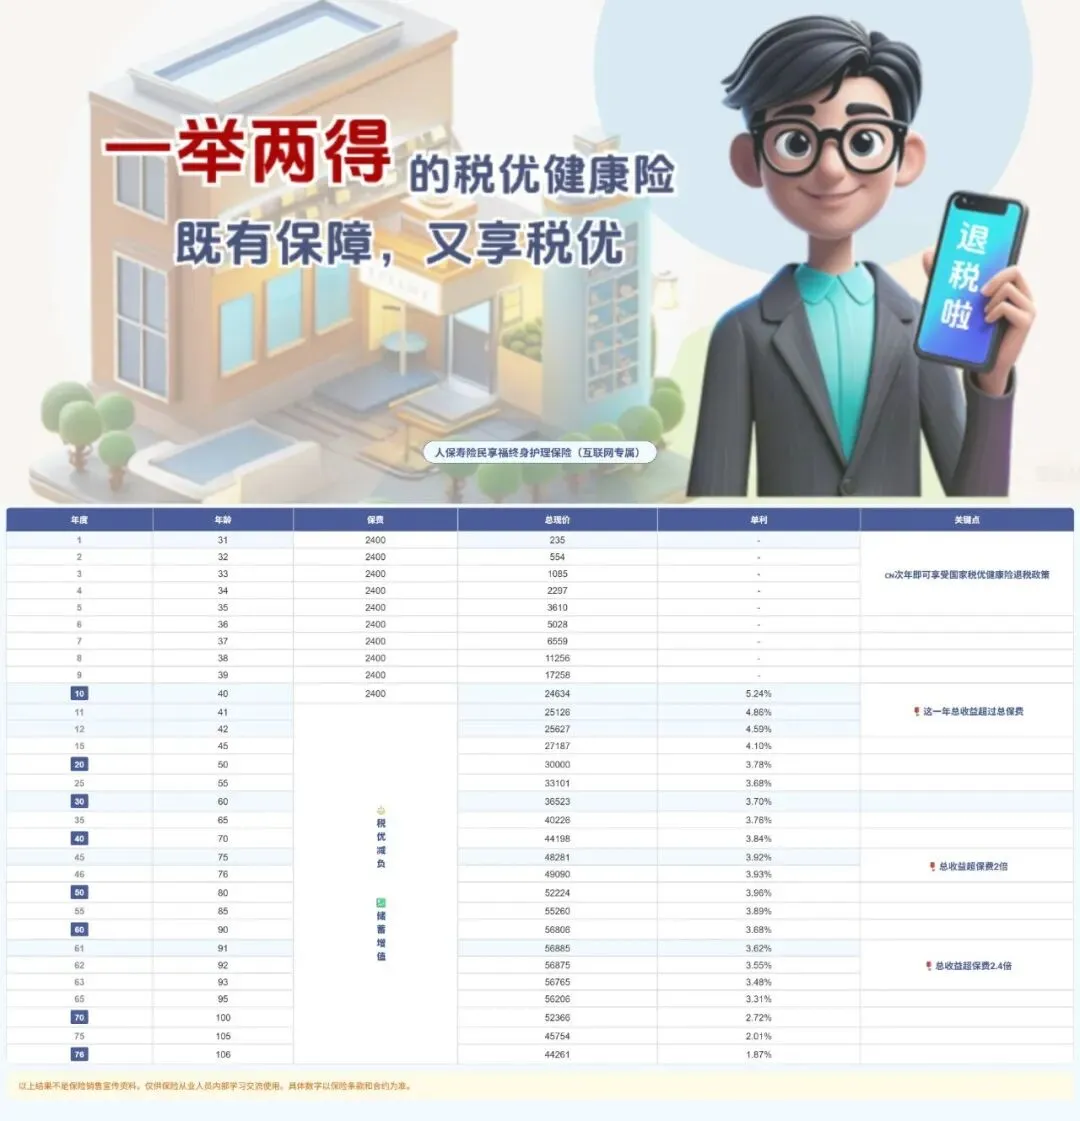
人保的现价第 10 年 24634,在三家里最高;第 30 年 36523 也是最高。属于"前中后期都不掉队"的类型。
四、怎么选,三个判断
第一,先看你的税率够不够。 10% 以上,节税效果才明显。3% 档一年只退 72 元,说实话不值得为这个折腾。
第二,十年内会不会用到这笔钱。 会用到,就别买。前 9 年退保都是亏的,三家一样,没有例外。
第三,服务你更用得上哪个。 - 家里有老人、常跑医院 → 平安,陪诊、陪护、出院交通是成套的 - 想要一次体检或家政,给爸妈用 → 中荷,体检不限使用人 - 看重医疗资源和绿色通道 → 人保,无保费门槛,重疾绿通加居家护理
最后说两句
这三款没有哪一款是"最优解",只有哪一款更贴你的情况。
说到底,税优健康险不是一个让人变富的东西。它更像一个带锁的存钱罐——每年放进去 2400,顺手把该退的税退了,十年二十年后再打开,钱还在,还多了一点。
真正需要想清楚的只有一件事:这笔钱,你能不能十年不动。
想明白了,选哪家都不会太差。想不明白,再好的产品也不一定适合你。还在纠结犹豫的可以👇👧我,🌏 zdpursuing
我是邹丹,一个只讲实话的风险管理顾问。具体产品责任和现金价值以保险合同为准。
明亚保险经纪深圳分公司 邹丹 26050044030380062025005054
人生下半场,换一个跑道,守护家庭财富与健康 | 我的职业转型宣言
100万,买房还是买储蓄险?撕开“刚需”的遮羞布,算清普通人的财富账
4款热门少儿重疾险深度测评:达尔文15号、小青龙8号、青云卫6号、妈咪保贝怎么选?
花 8000 + 买重疾险,出事只赔 10 万:80% 的人都踩了这 5 个坑
重疾险,到底怎么买才不踩坑?——从保额、身故到选品,一篇说透
