十大品牌
当前位置:
首页
>
排行榜
>储蓄国债、大额存单、银行定期存款,怎么选更合适
储蓄国债、大额存单、银行定期存款,怎么选更合适
更新时间 2026-11-13 20:24:37
储蓄国债、大额存单、银行定期存款,怎么选更合适
经常刷到大家说国债一开售很快就抢完,大额存单也有人到处打听哪家利率更高。不少朋友看到别人在买,自己也想着跟着入手。
但买之前,很少有人停下来想一想:这笔钱什么时候要用?提前拿出来会损失多少?这个产品的门槛自己能不能达到。
如果只是单纯看利率高低去选择,很容易踩坑。真等到急用钱的时候,才发现资金被锁住,提前支取要扣利息,得不偿失。
今天就把储蓄国债、大额存单、银行定期存款放在一起拆开讲。不是教大家去抢收益最高的那一个,而是学会一套判断思路,以后不管利率怎么变,都能挑出匹配自己情况的存放方式。
一、先简单搞懂分别是什么
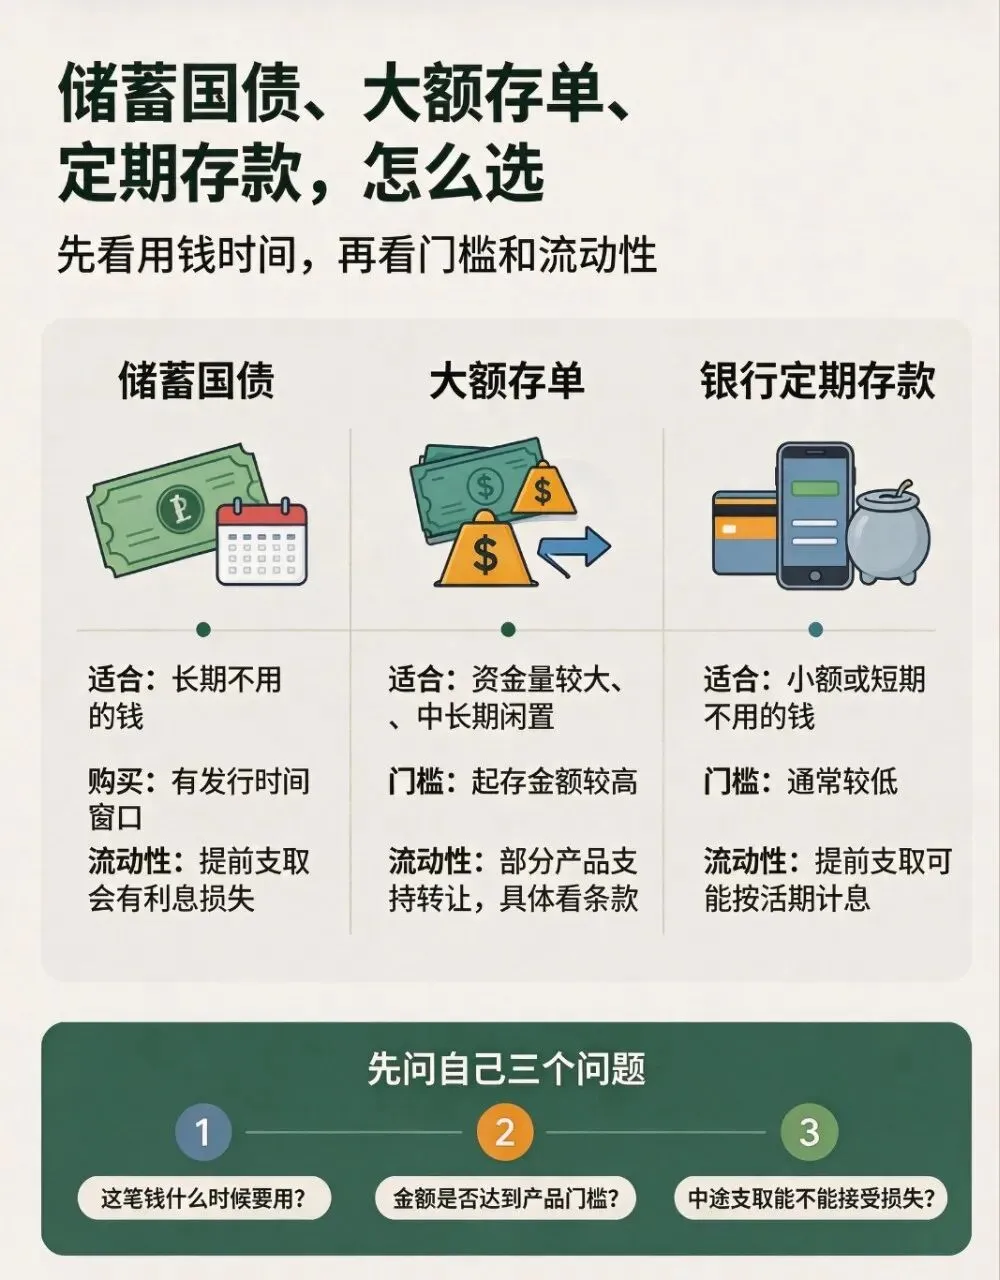
储蓄国债
储蓄国债是国家发行的,信用等级很高。
它有固定期限,常见有三年期、五年期这类。有发行时间窗口,不是随时都能买到,一般有固定起购金额。
优点是稳定性强。缺点也很明显,不是随时可买,而且如果中途需要用钱,提前支取会有利息损失,还有相应的规则限制,流动性不算灵活。
适合手里确定长期不用、短期内不会动用的资金。
大额存单
大额存单属于银行的存款类产品,受存款保障相关规则保护。
它有最低起存门槛,门槛会高于普通定期。期限选择相对丰富,不同银行产品有差别。部分支持转让,转让成功的话,可以减少利息损失,但不是所有大额存单都有这个功能。
优势是在存款范围内,选择相对灵活一些。缺点就是门槛摆在那里,资金少的朋友达不到购买标准,而且能不能转让要看产品本身。
适合手里一笔数额不小,中长期不用,同时希望保留一点变通空间的资金。
银行定期存款
也就是我们常说的定期。门槛最低,大部分人都可以参与,银行网点、手机银行大多都能办理,期限选择也多。
它最大的好处是方便,随时可以办理。弊端就是一旦提前支取,很多时候利息会按活期标准计算,收益缩水比较明显。
适合小额资金,或者已经想好,到期之前大概率不会动用的钱。
二、核心对比,抓住三个关键点
第一个:门槛。
定期存款门槛最低,几百、几千大多就能存;大额存单有较高起存要求;储蓄国债也有对应的起购标准。资金体量不够的时候,不用硬盯着门槛高的产品。
第二个:流动性。
如果资金随时有可能要动用,优先考虑支取代价小的方案。不要单纯为了更高一点的利率,把应急的钱全部锁进去。
有转让功能的大额存单,是一个折中选项,但不能默认所有存单都支持转让。国债和定期提前支取,基本都会有利息损失。
第三个:资金周期。
这是最核心的判断标准。
如果这笔钱确定好几年不用,可以把储蓄国债纳入考虑;
如果资金量大,中长期闲置,想在存款品类里面挑选,可以看大额存单;
如果金额不大,期限短,普通定期存款就足够合适。没有绝对谁更好,只有适不适合。
三、这几种情况,不建议盲目入手
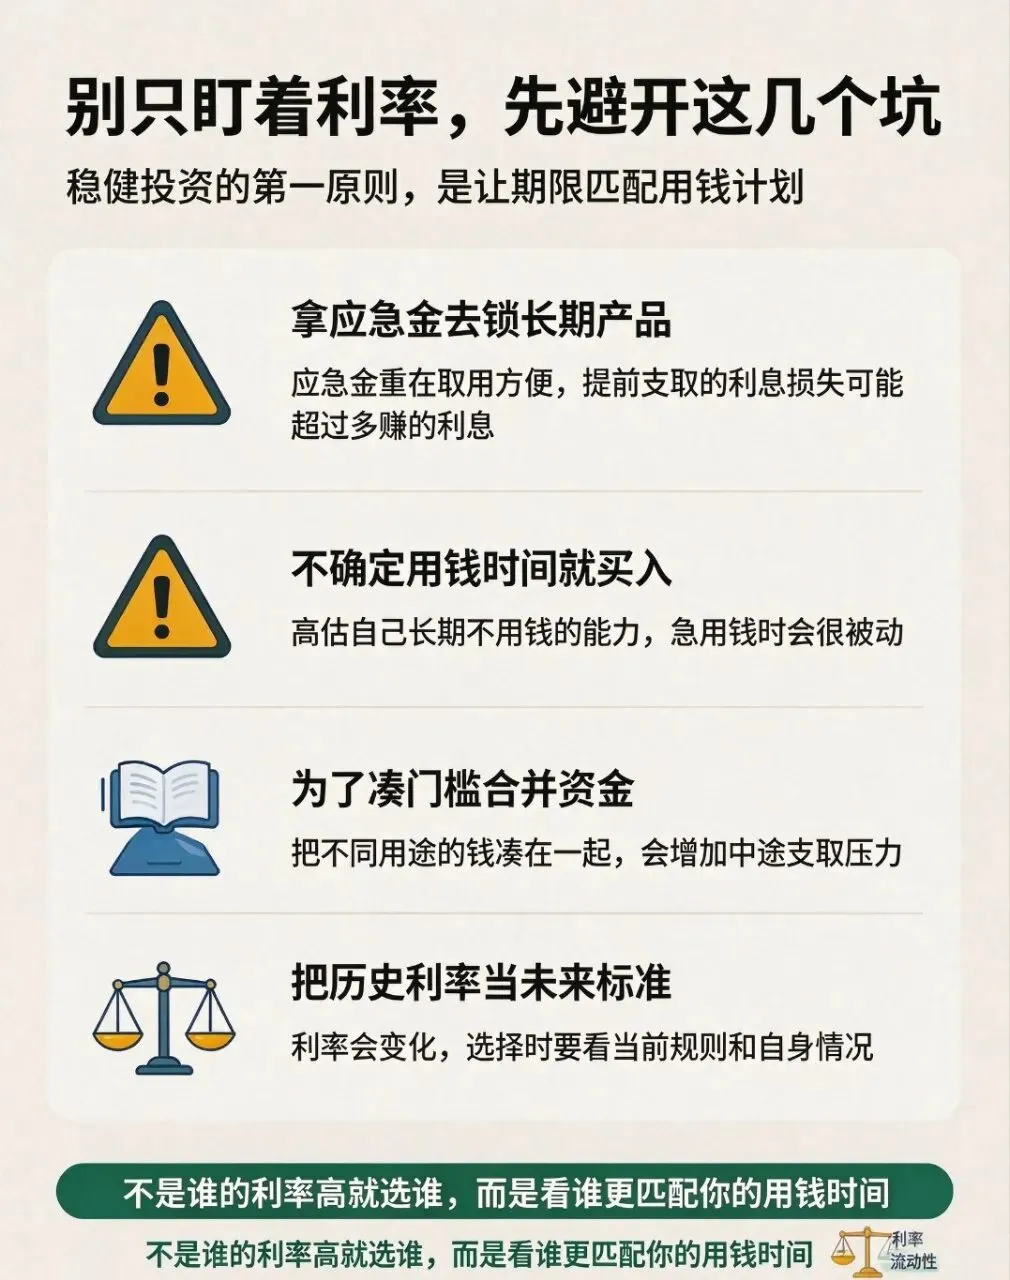
第一种,拿应急备用金去抢国债或者大额存单。应急金的核心是随取随用,一旦被长期锁定,遇到突发情况,利息损失会抵消多出来的那一点收益。
第二种,不确定什么时候要用钱,单纯听说利率高就买入。很多人高估了自己长期不用钱的能力。
第三种,为了凑大额存单门槛,把好几笔要用的钱合并在一起。一旦中途要用钱,非常被动。
还有一点要提醒,不同时期利率会动态变化,不要拿过往利率当成以后的标准。利率只是参考,不是选择产品唯一的标尺。
四、实操选择思路
我们可以结合之前聊过的资金分配思路。
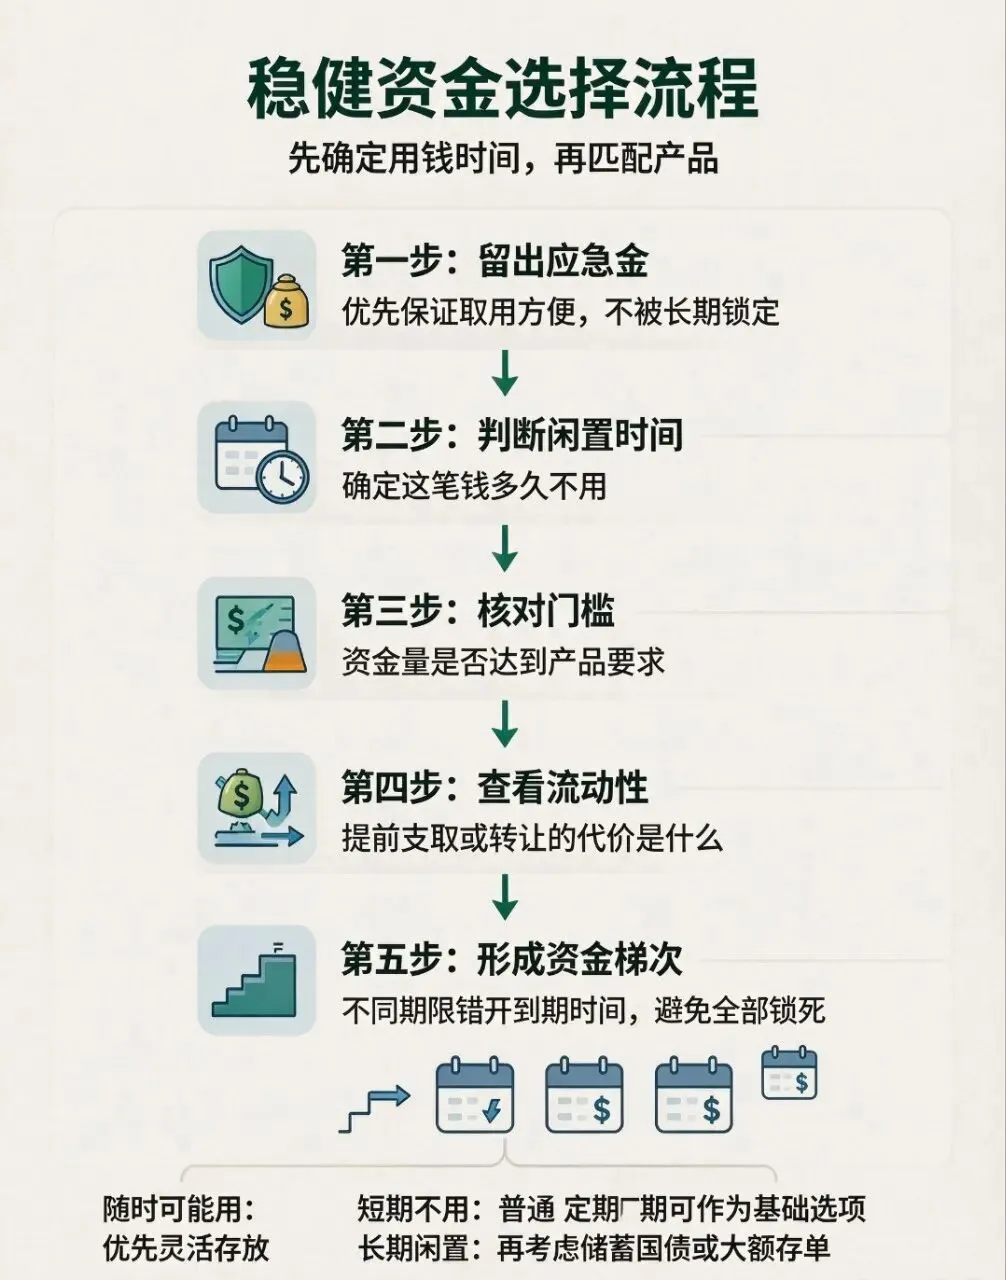
先把应急资金单独留出来,这部分优先保证流动性,不放进锁定期很长的产品。
剩下确定闲置的稳健资金,再按资金周期划分:
短期不用的小额资金,普通定期存款就够用;
资金量大,中长期闲置,可以了解符合条件的大额存单;
确定长期搁置,短期没有支取需求,可以留意储蓄国债发行时间。
如果你同时配置多种,也尽量错开到期时间,形成资金梯次,避免一大笔钱同时锁死。
理财这件事,稳健的第一要义,不是追求多赚一点利息,而是让资金的存放期限,匹配自己的用钱计划。
如果你还没有梳理过自己的资金,可以回头看看之前那篇《普通人怎么理财》,先做好资金划分,再来挑选存放工具。
看完可以对照自己手里的存款想一想,你有没有跟风买过这类产品?
如果你觉得这篇内容对你有帮助,欢迎点赞,后续继续分享普通人能看懂、能用得上的理财知识。
本文来自网友投稿或网络内容, 如有侵犯您的权益请联系我们删除, 联系邮箱:wyl860211@qq.com 。
新品上市丨阿贝折光仪和自动折射仪怎么选?全自动阿贝折光仪详细产品介绍及技术参数
全国妇产科排行榜
热门文章
黄三色是哪三色颜色的?解析黄三色的具体颜色及其应用
十大平板拖把品牌排行榜_什么牌子的平板拖把好
第一次做ae视频一般多少秒,制作视频的时长建议
十大免费mp3音乐网站_mp3歌曲下载网站哪个好_MP3音乐网站大全
达泊西汀十大品牌排行榜_达泊西汀品牌排名_达泊西汀品牌排行榜
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
亚洲尺码和欧洲尺码区别是什么
包机和专机的区别是什么?
随机文章
10个月宝宝每天需要喝多少奶粉?是否有一个标准量?
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
宝宝喝奶粉消化不良怎么办?
Is "How do you pronounce 'formula' in English?" a Common Question for New Parents?
米诺地尔十大品牌排行榜_米诺地尔品牌排名_米诺地尔品牌排行榜
wow十大板甲幻化
用120毫升的水放几勺奶粉:你真的知道吗?
MRO工业品十大采购平台-工业品一站式采购平台排行榜
三轮车十大品牌排行榜:三轮车品牌十大排行榜:三轮车什么牌子好:2025