众民保和蓝医保免健告医疗险,两款产品怎么选?
- 更新时间 2026-11-13 20:14:55
大家好,我是程远贵。
上期,我拆解了蓝医保免健告百万医险(2027),有客户朋友了解后,私信我说,“蓝医保是真便宜不少呀,我给父母买的众安众民保臻选版,感觉买亏了,要不要换掉?”
呃,大脑宕机三秒……
冷静下来,细细琢磨,如果仅仅只是冲着保费价格去更换产品的话,其实觉得真没必要。
手握众民保臻选版的朋友,永远都不会亏,最起码的一点:作为免健告类开山鼻祖的产品。自2022年更新迭代至今,持续运营,已经过市场验证,在免健告短险产品里,稳定性位列市场第一梯队,这点毋庸置疑!
但凡事也不要走极端,蓝医保免健告百万医疗险虽是最近首发产品,然而背靠太平洋王牌IP,与成熟的蓝医保长期医疗险共享经营体系与规模池子,后续稳定性可期。
既然是免健告类产品,除了产品稳定性这个维度,咱们还是要从严重既往症定义宽松与否的角度,让两款产品掰掰手腕的。
严 重 既 往 症 对 比
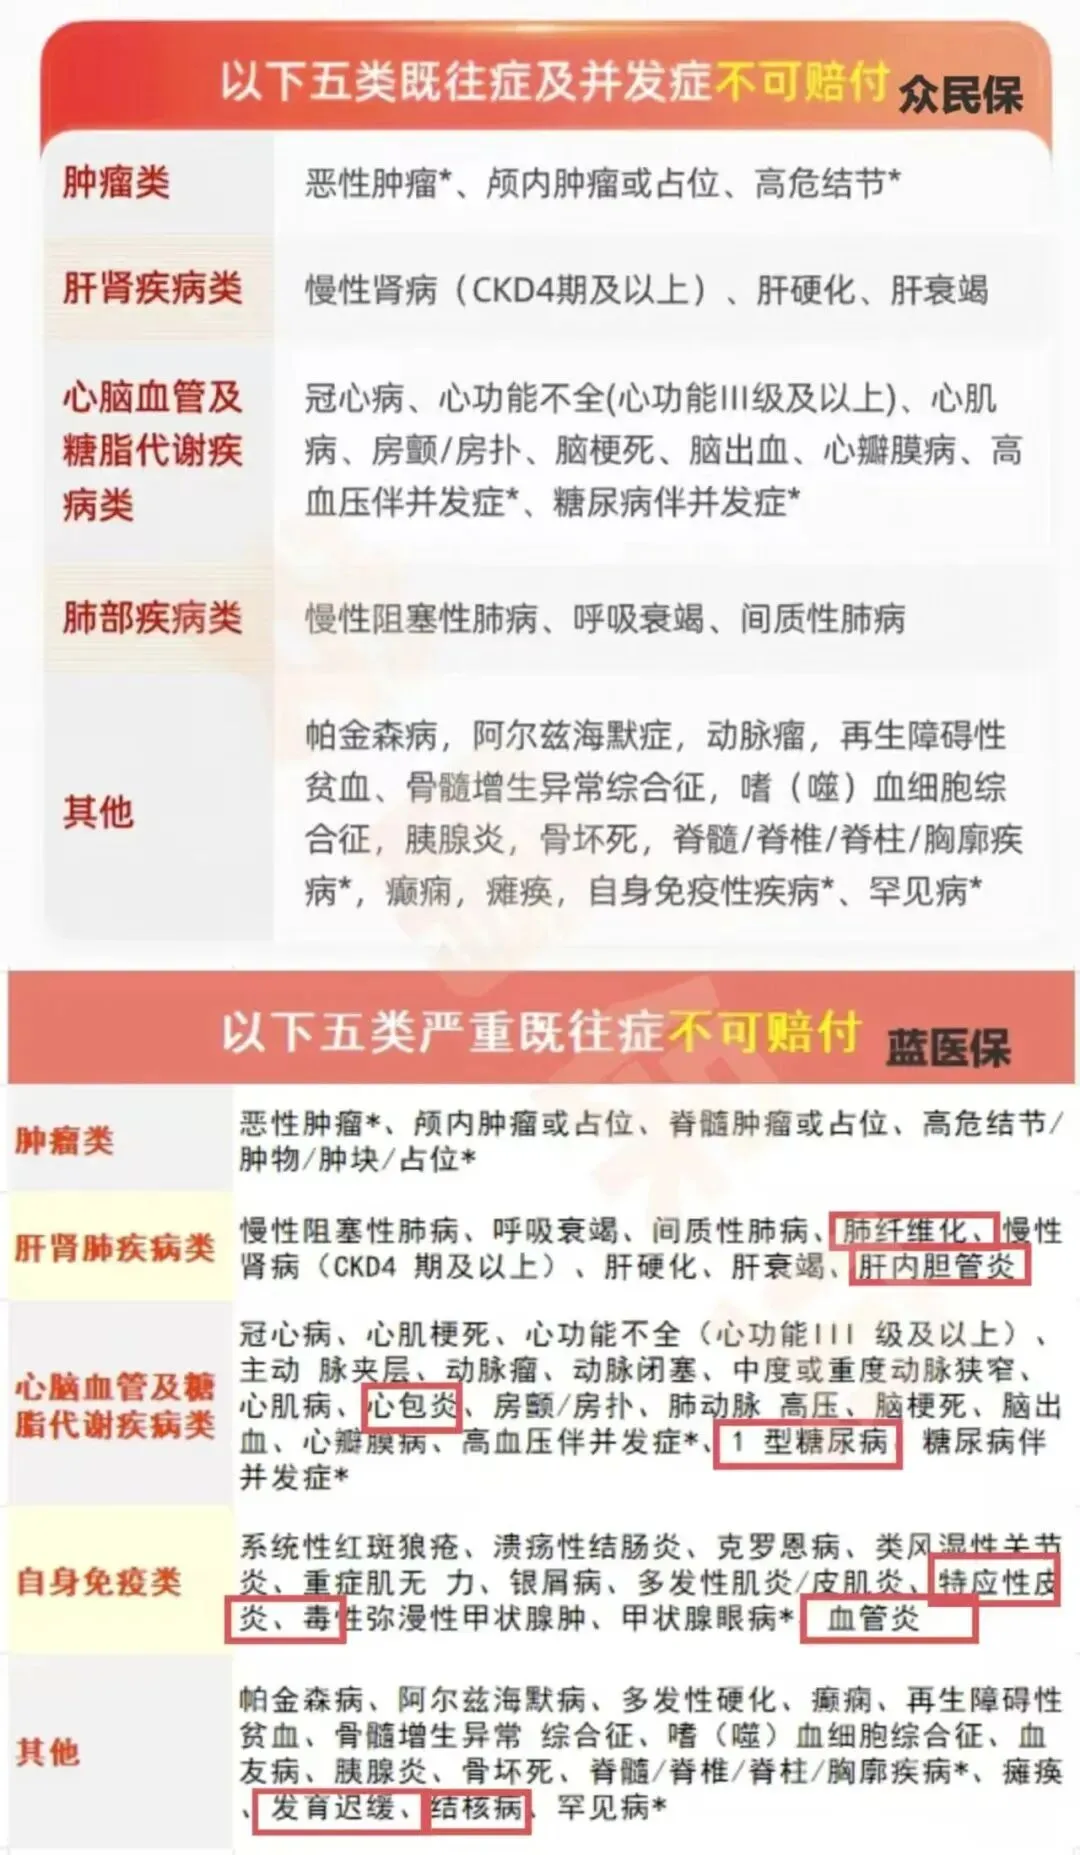
先说结论:众民保的严重既往症,蓝医保都有,但蓝医保有些既往疾病归属于严重既往症的,众民保不属于。所以相比,众民保的严重既往症定义比蓝医保更宽松,报销的既往症疾病范围更广泛。
咱们一一来看👇
1)肿瘤类
两款产品基本一致,恶性肿瘤、颅内肿瘤,高危结节,指4级及4级以上结节,有占位/肿物/肿块,“疑似”、“待排”、“建议穿刺”等敏感字眼,都属于严重既往症,免责。
区别:针对高危结节的定义,乳腺结节,众民保是4级及4级以上,蓝医保除此之外,还增加了乳腺结节0级。
肺结节,众民保是大于8mm以上。蓝医保大于等于8mm以上,还增加了或分级0级,4-6级为高危结节。
2)肝肾肺疾病类
众民保有的,蓝医保都有,除此之外,蓝医保多了肺纤维化和肝内胆管炎两种疾病。
注意,肺纤维化和肺纤维灶/钙化灶是两个意思,如果只是单纯纤维灶/钙化灶,肺部没有其它疾病,一般都属于一般既往症,可保可赔,而肺纤维化指的是肺部一种不可逆的疾病,具体的,还要结合完整病历来看。
3)心脑血管及糖脂类
蓝医保多了心包炎和1型糖尿病,至于主动脉夹层、动脉瘤等,在众民保里面,也属于严重既往症,它归属于众民保“其它”里的动脉瘤。
4)自身免疫类
蓝医保多了特应性皮炎、毒性弥漫性甲状腺肿、血管炎。
特应性皮炎,在儿童中高发常见。皮肤瘙痒,反复湿疹,在门急诊看病,医生就会很轻易的在病历里下这个诊断。
毒性弥漫性甲状腺肿,在临床上表现为甲亢,但注意毒性弥漫性甲状腺肿是由自身免疫系统导致的,属于免疫类甲亢疾病。如果非此类,只是结节性甲亢或单纯的因摄入碘过多引发的甲亢,则属于一般既往症,具体的,得看完整病历综合评估。
5)其他
两款产品都将所有的罕见病列入严重既往症。
像血友病就是罕见病,蓝医保又单独列出,属于重复出现。众民保未列明,事实上也是除外的,不保。
蓝医保多了发育迟缓和结核病。
发育迟缓,这明显就是针对儿童的一个诊断,叠加前面所讲到的特应性皮炎,两种都是儿童高发疾病,且都属于严重既往症。所以孩子考虑这款产品,要慎重。
结核病,波及的范围就更广泛了,耳熟能详的肺结核就在此类,蓝医保免责不保。
责 任 对 比
1)赔付规则
两款产品一般医疗,免赔额1.5万,起付线都是一样。众民保基础版不论新发疾症还是既往症,仅赔付80%,蓝医保基础版针对一般既往症,首年赔付50%,续年起100%。
2)主要责任
两款产品差不多,包含住院医疗、特殊门诊、门诊手术、恶性肿瘤质子重离子、恶性肿瘤特药、外购药械、康复医疗责任。
3)其它责任
众民保更丰富,有最高2万的异地转诊公共交通费和住宿费,还有家庭共享免赔额可选责任,相伴权益二选一,连续投保3年,第4年起,降低免赔额或赔付严重既往症,这项权益让众民保更具有竞争力。
蓝医保有门急诊医疗可选责任,与一般医疗共享1.5万免赔额,仅在门急诊看病,很难到达这个起付线。但是还好,费率不高,可以把它看作是住院免赔额抵扣完毕之后,报销年度内后期在门急诊看病的费用。
4)责任条款细节方面
众民保康复医疗,限16种疾病,蓝医保不限疾病。
众民保门诊手术,仅限对身体进行切除缝合,蓝医保不限制手术方式,条款更优。
众民保臻选版限250种特药,蓝医保限271种。
众民保外购药械除外了滋补类中草药,蓝医保除外了所有中草药和特定药品(指治疗癌症的靶向类药物)。
两 款 产 品 怎 么 选
首先:如果所患既往疾病,精准的踩中了蓝医保严重既往症的雷区,而不在众民保严重既往症定义范围内,该怎么选,相信咱们心里都有数了,这时,价格应该不是第一考虑因素!
其次:如果没有踩中,那两款产品严重既往症的区别,对咱们就造不成任何困扰了,区别没有意义。抓大放小,哪款便宜选哪个,完全没问题。蓝医保·免健告百万医疗险(2027)
但这里,还要特别说明的是:如果体况复杂,过往多年的就诊病史,很难调取查证的话,保险起见,建议还是一把梭哈众民保。
好了,这期就分享到这里,还有想了解的,欢迎来询V-X(189--6394--8649)