汇率来回波动,香港的人民币保单怎么选?一篇讲透!
- 更新时间 2026-11-13 18:56:00
想上车香港储蓄险,但怕美元汇率踩坑;
未来花钱基本都是人民币,不想赌几十年后的汇率。
毕竟咱们日常开销、养老、给孩子准备教育金,大多都是人民币。
赚的是美元,领的时候还要换汇,几十年的周期里,汇率随便晃一晃,收益就有变数。
这个时候,很多人就会问:香港有人民币保单吗?有哪些可选?
这段时间整理了港险市场上的人民币保单,一次性帮大家搞明白。
01 香港的人民币保单,是什么样的?
简单科普一下:
你在香港接触到的人民币,和内地账户里的人民币,其实是两个市场的人民币。
内地的叫在岸人民币,汇率波动小。资本流动限制多,汇率受央行调控影响。
而在海外,包括香港流通的都叫离岸人民币;进出更自由,汇率完全由市场供求决定。
港险的人民币保单,用的是离岸人民币。
不过两者之间,汇率几乎没有差异,基本都在1:1上下微弱波动。
这里有个关键点:保险公司收到离岸人民币之后,大多还是换成美元去做全球投资。
所以人民币保单的收益,普遍会比自家的美元保单低一点,这是先天限制,谁也绕不开,是大家必须提前接受的前提。
但好在不用担心汇率问题,港险市场上也不缺乏好产品,能弥补这个差异,甚至也有美元、人民币收益一致的产品,一起来看看。
02 人民币保单产品推荐
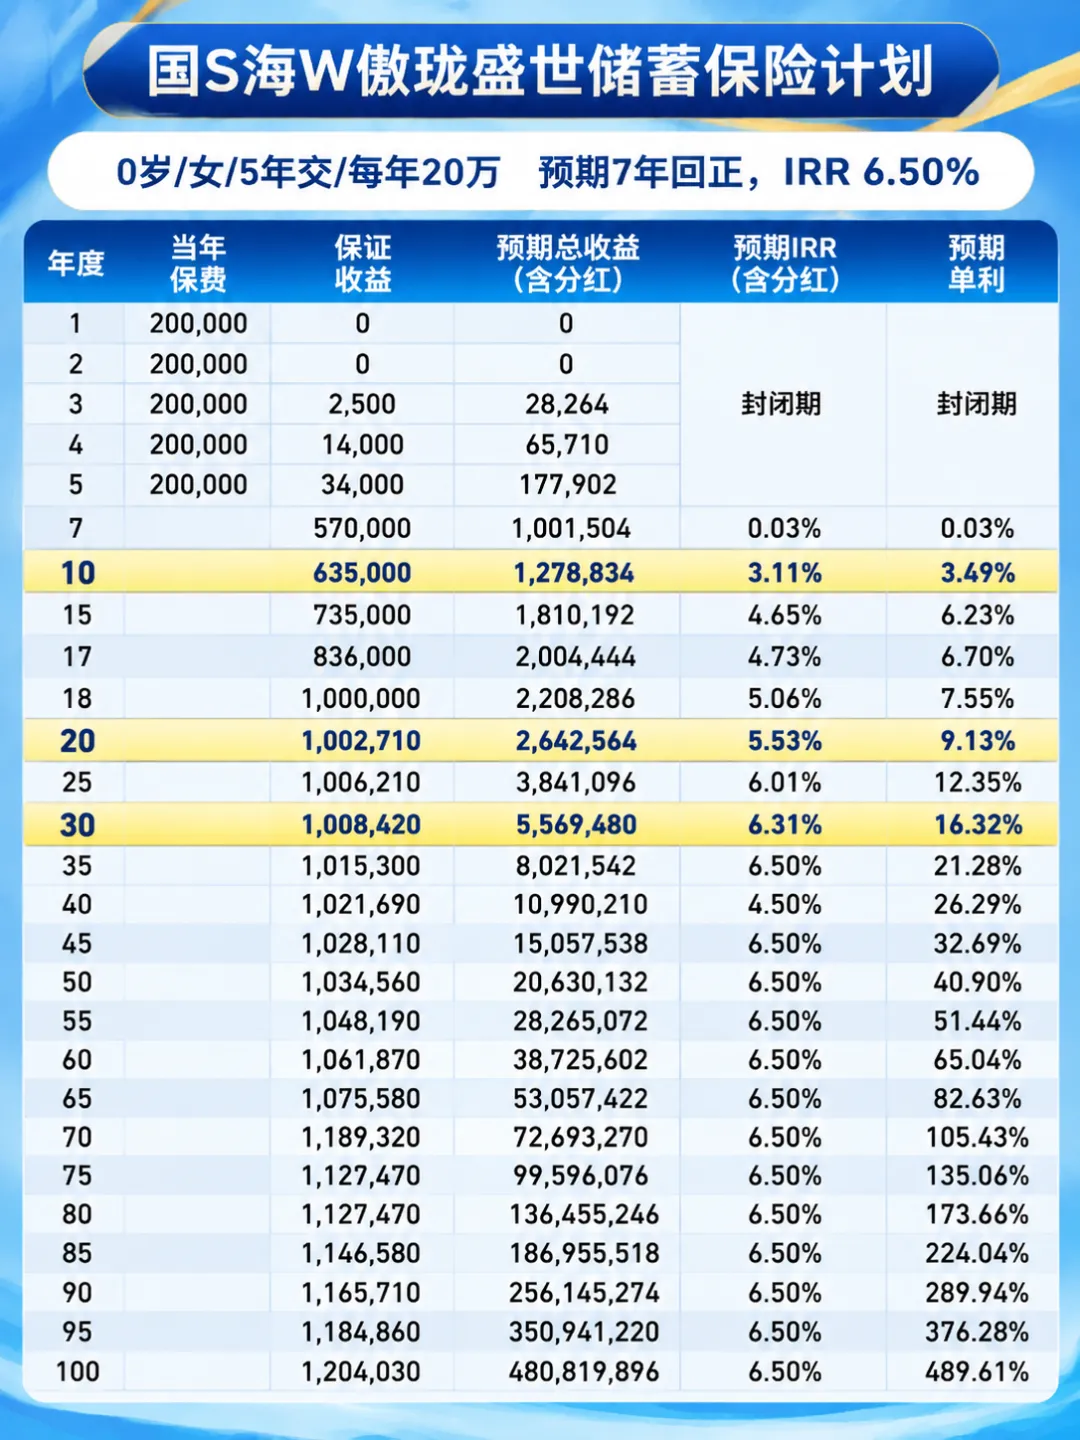
如果你的核心诉求就两个——"公司稳"和"收益高",而且不怎么打算提领,看这款就够了。
央企出品,国家背景信用加持。
静态收益是它的杀手锏。
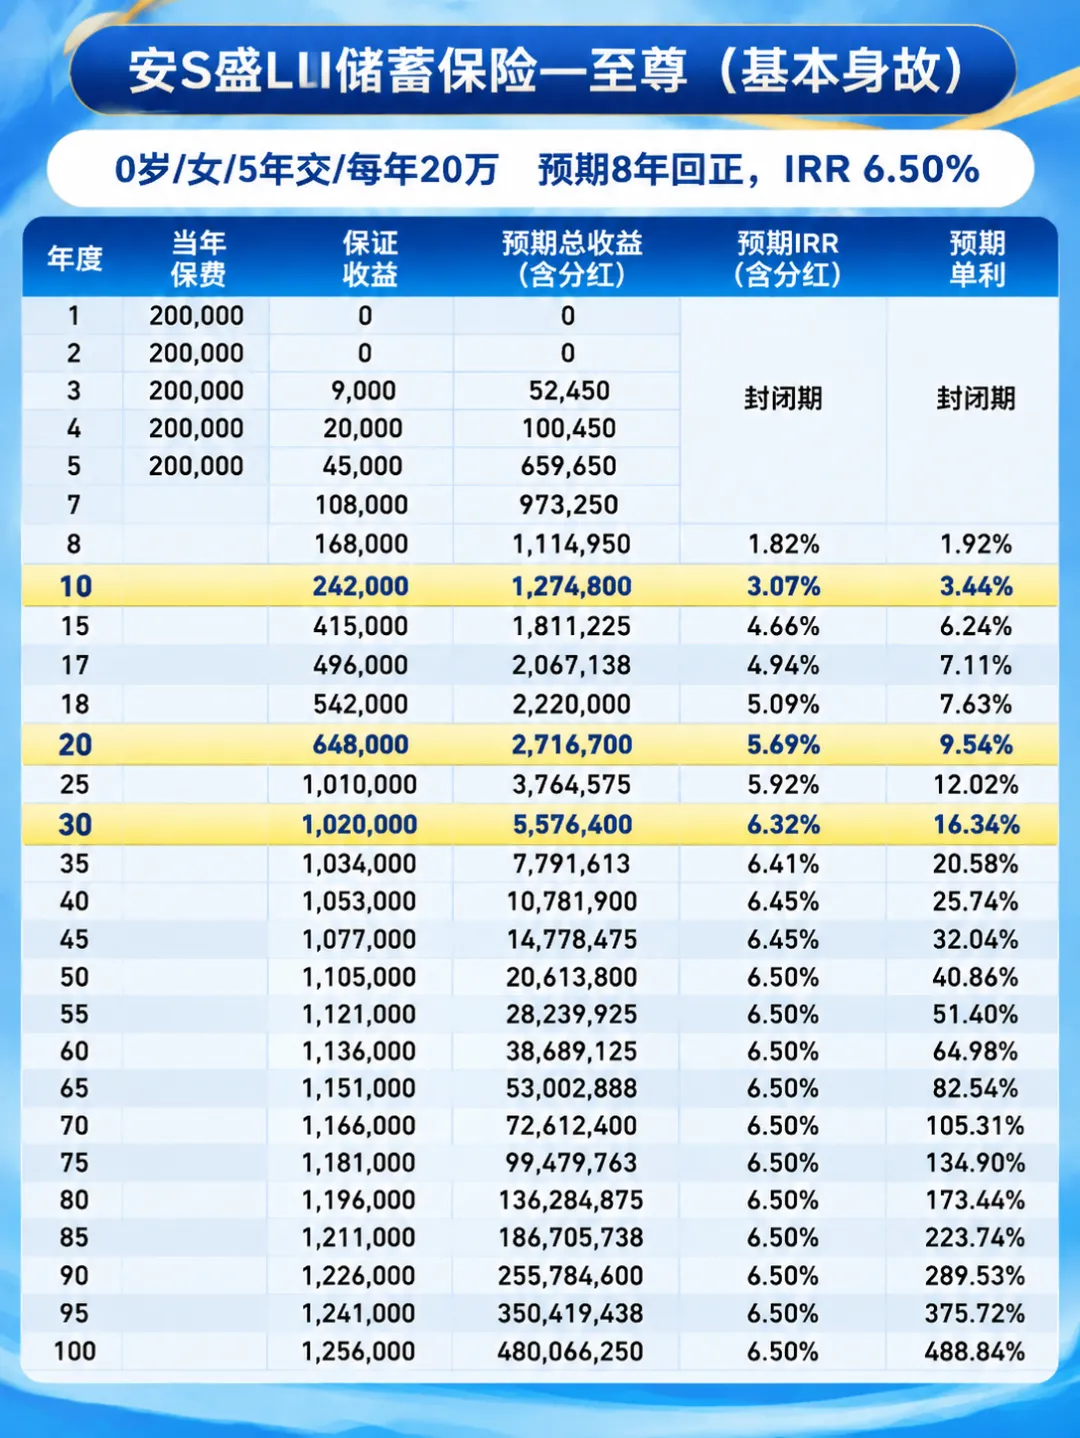
5年交情况下,预期7年回本,保证18年回本,保单第10年、20年、30年的预期复利分别是3.11%,5.53%,6.31%。
提领表现没那么炸,但也不差。
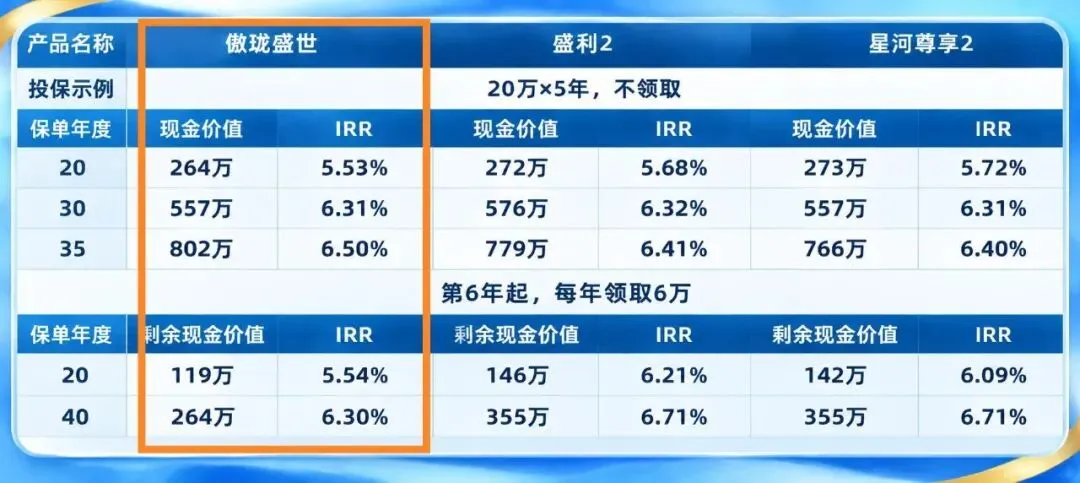
这款人民币保单的核心标签就一个:提领王者。静态收益跟傲龙盛世差不多,前期甚至略好一点。
5年缴的情况下,预期8年回本,保证25年回本。
保单第10年、20年、30年的预期复利分别是3.07%,5.69%,6.32%。
提领环节,差距就拉开了——它是人民币保单里独一档的存在。
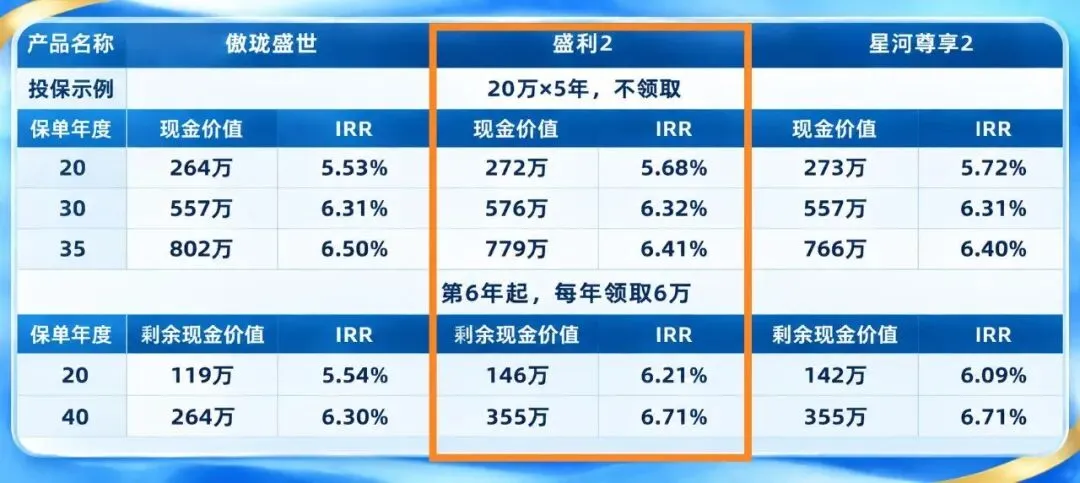
同样是每年交20万人民币,交5年,第6年开始领取总保费的6%。
到保单第20年,这个产品提走了90万后,剩下的钱比其他两家都要多。
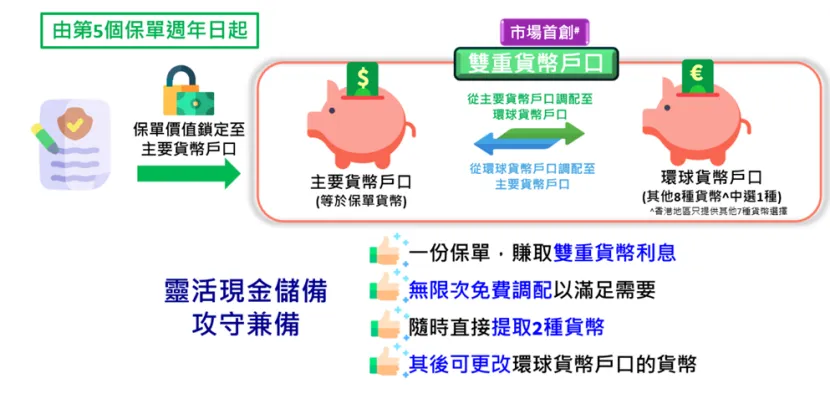
另外它有一个很实用的设计:自带双货币户口。
保单内直接自带外币账户,不需要转换货币,可以直接提取两种不同货币的钱,资金调度极其灵活。
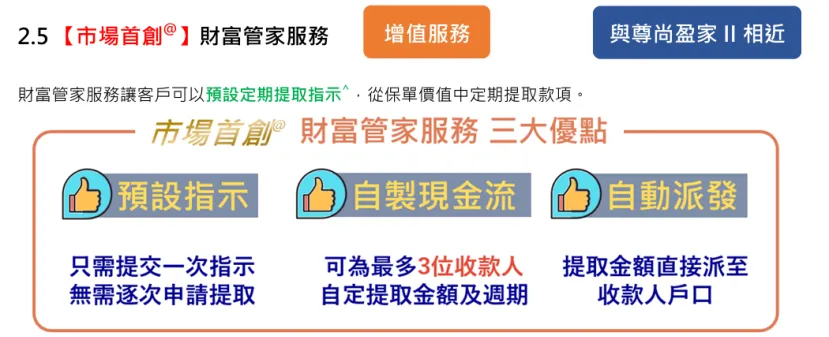
 还首创了财富管家的功能,可以像信托一样,让保险公司按你设定的指令自动给其它人打钱。
钱不用经过自己银行账户,最多设3个收款人。
第三款:永M「星河尊享2」——无损转换+跨境钱包
它最大的优势是,收益高,人民币保单收益跟美元保单完全一致。
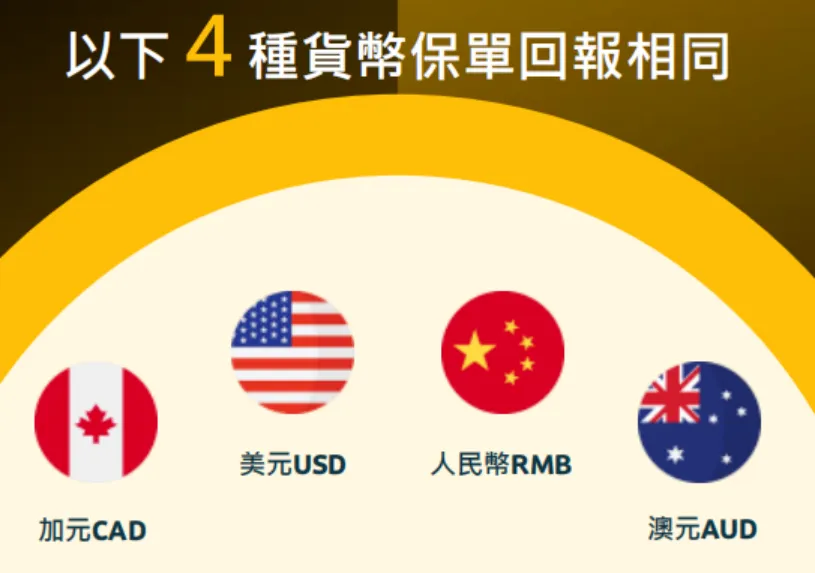
众所周知,几乎所有香港保险,人民币保单收益都比同产品的美元保单矮一截。
而这款产品是个例外,人民币保单与美元保单预期收益完全一致。
5年缴的情况下,预期7年回本,保证13年回本。
保单第10年、20年、30年的预期复利分别是3.1%,5.72%,6.31%。
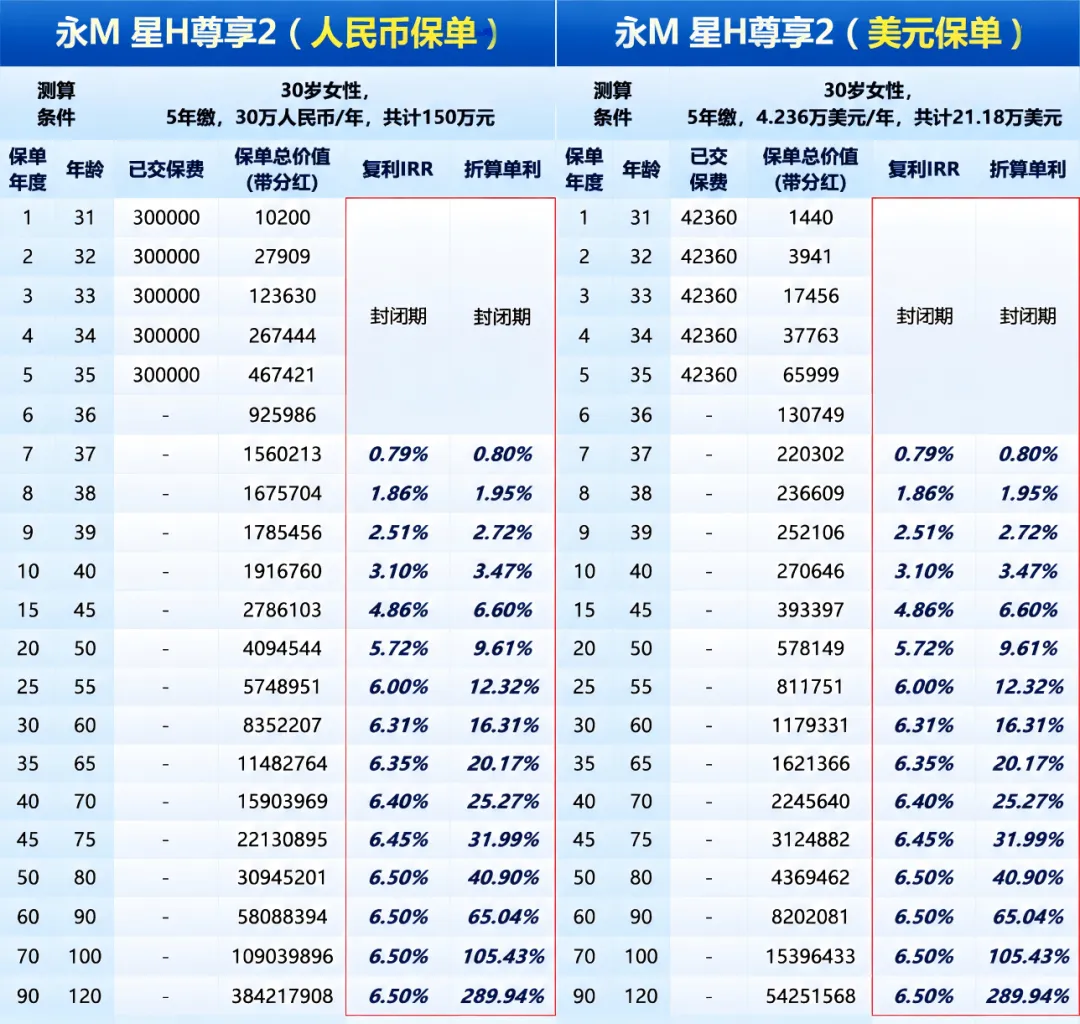
直观来说就是,如果每年交20万,交5年,总保费100万人民币。
20年之后,预期可以变成273万,30年之后预期可以变成557万。
其次,它的提领表现也很强。
如果你打算从第6年开始每年提取总保费的7%,永M的中后期账户余额表现领先。
测评显示,在极限提领下,永M的表现甚至超过了安盛。
领到第40年,累计领走210万,账户里还能剩355万。
此外,这个产品还有两个市场中其它产品少有的优势。
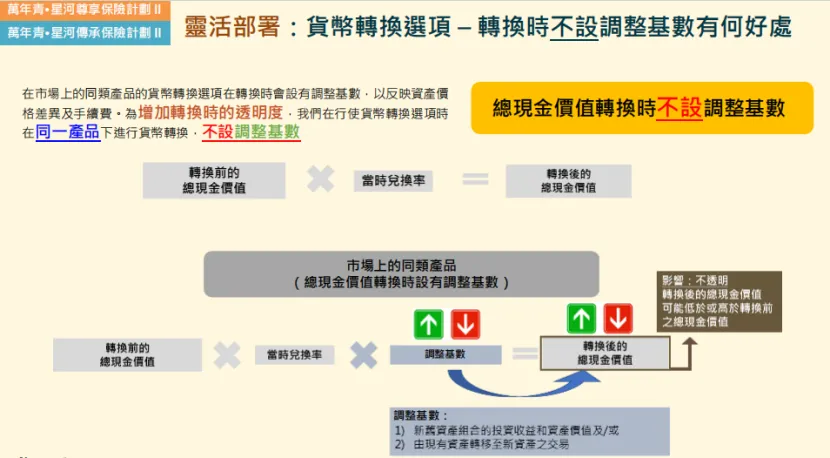
一是货币可以无损转换,如果之后想转换货币,没有额外的手续费等成本。
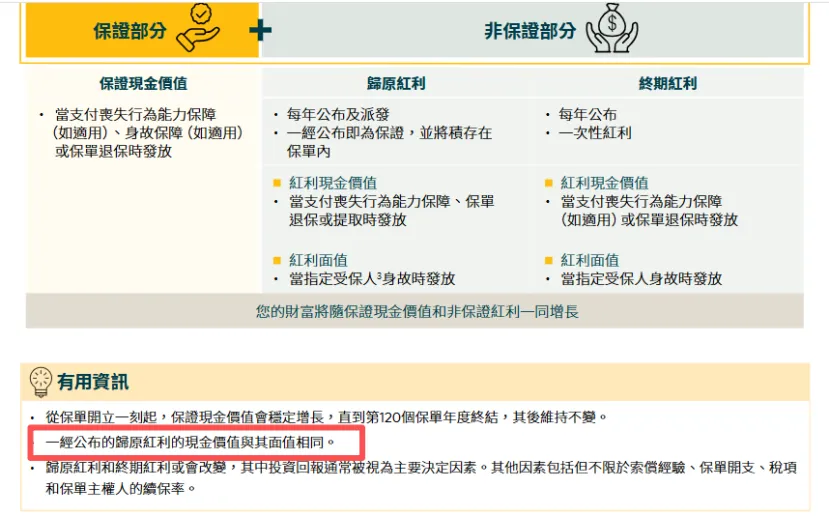
二是归原红利一经派发,现金价值和面值双锁定,比其它产品确定性更强。
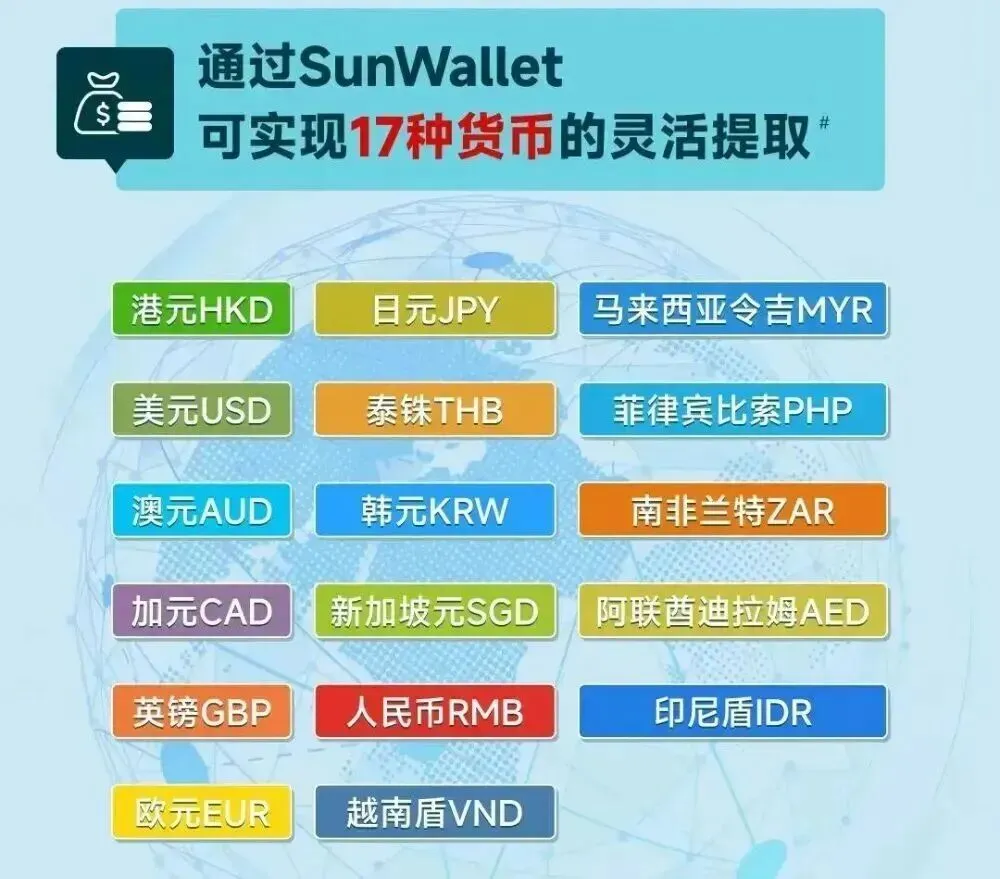
三是自带永明钱包。相当于一个私人跨境钱包,支持17种货币。海外提领、跨境转账非常方便,钱直接从保单打到海外账户,想用哪种货币都行。
一句话总结:这是一款功能全面、攻守兼备的产品,特别适合还没想好未来去哪、想要现金流灵活的“均衡型”投资者。
第四款:太P洋「世代悦享3」——高保底+养老社区
太平洋也是一家国资背景的保司,背后是上海国资委。
这款产品的思路不一样,走的是“高保底+内地服务打通”路线。
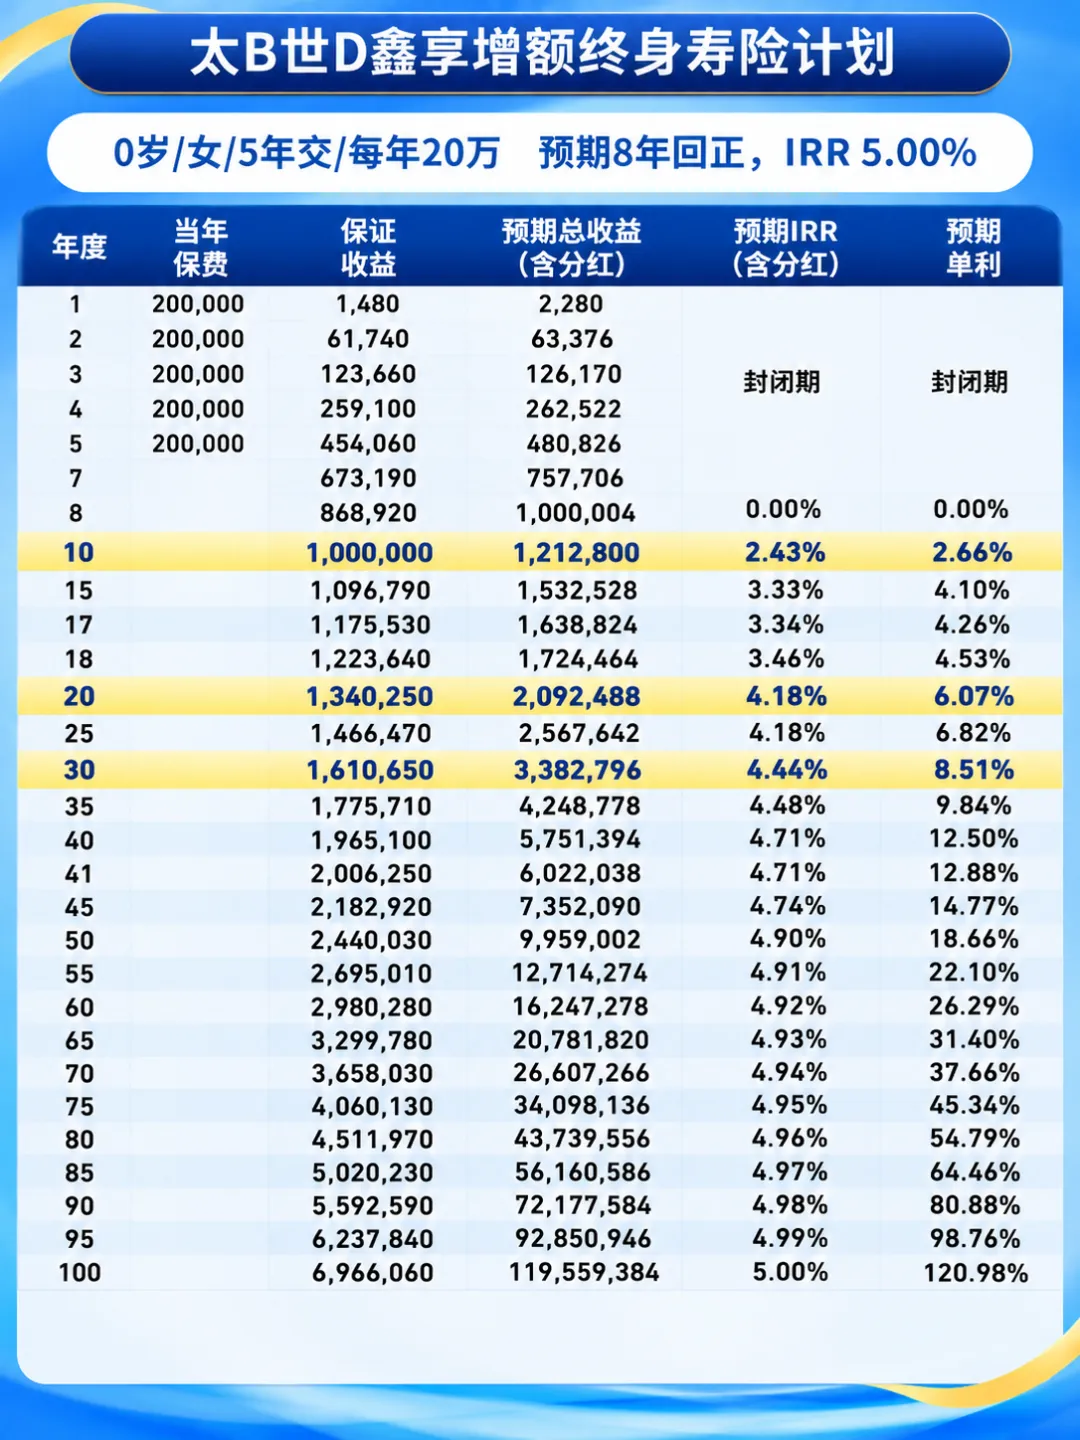
第一,保底复利2%,写进合同,实打实到手,比内地增额寿还要高,
算上分红预期复利5%,可以说有防守有进攻;
交100万,20年收益增长到209万,直接翻倍;
30年增长到338万,翻三倍,其中保底就有161万。
第二,能对接内地太平洋内地养老社区太保家园。
总保费150万人民币左右,拿保证入住权。
还有三甲医院绿通、专家问诊、全球医疗资源、精密体检、医美服务,一条龙配齐。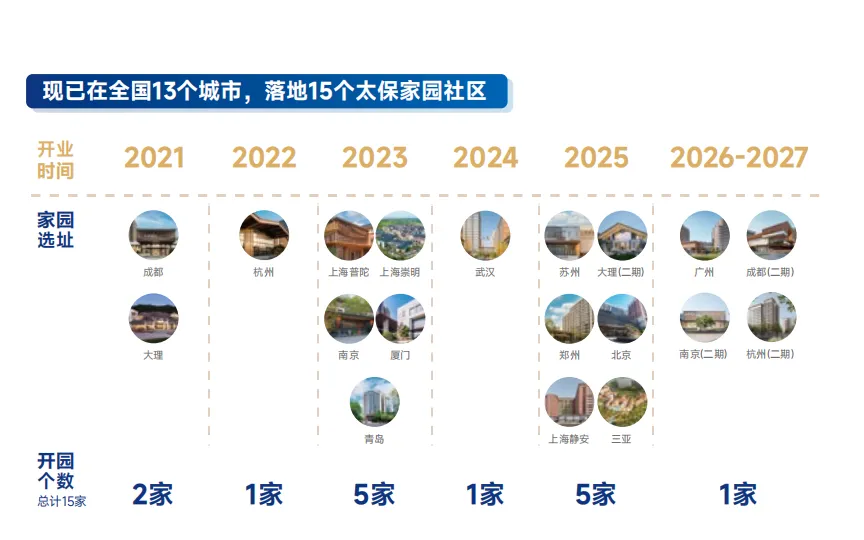
提领也能做,但建议10年后再动。过早提领,收益会明显打折。
如果想要高保底的安全感,又不想放弃高收益的机会,这款产品就是为你设计的。
或者如果你已经在规划养老生活,未来有住养老社区的打算,希望保单和内地服务能打通的,也可以优先考虑这款产品。
03 写在最后
偏好中资+静态高收益,选国S傲珑盛世。
追求收益和现金流提领,选安S盛利2。
既看中收益,又想更稳健,选永M星河尊享2。
又想高保底,还有养老社区规划,选太P洋世代鑫享。
很多人在讨论人民币会不会继续升值,但财富管理从来不是预测汇率。真正拉开差距的,是复利,是时间,是你有没有早一点开始。
如果对香港保险感兴趣,可以根据你的情况做个规划,直接扫下面的码+我👇,帮你量身定制方案。
📄 文末回复关键词【香港保险】,立即领取专属资料包!
这份重磅资料包内含:
✅ 《香港保险公司排名+分红实现率》
✅ 《香港储蓄险清单》
✅ 专业资金规划建议
↓ ↓ ↓
【相关推荐】
香港储蓄险怎么选?别只盯收益!3 个底层标准,看懂保险公司靠不靠谱?
央行正式退出存贷款基准利率,定存利率持续下行,5年长期资金该怎么配置?
