做美股 OTC 的人,几乎都见过这个场景。
两家条件相近的企业同一年决定挂牌,A 花了 30 万美元买壳,B 花了 60 万美元。A 的老板当时觉得自己赢了——同样的代码、同样的层级、同样一句"我们是美股上市公司",省下 30 多万美金。
18 个月后,A 还在补三年前的 10-K,B 已经做完一轮 PIPE,开始谈升板。
这不是故事,是这个市场的常态分布。
先把物种分清:这不是价格梯度,是两类不同的对象
市面上叫"壳"的东西,其实至少有三个物种。
1. 野生死壳
停止向 SEC 申报多年、沉到 OTC Pink 的 No Information 层、公司注册被州政府吊销、董事会早已散场、股东名册断在半路上。SEC 和 FINRA 多次就这类休眠壳发过投资者警示——2020 年 2 月,SEC 一次性暂停了 255 家休眠壳公司的交易。它们的共同特征是:没有现任管理层,但有人可以"制造"一个管理层。
这类壳最常见的一种取得方式叫 custodianship(接管):找到一家荒废的内华达公司,向州法院申请接管,拿到控制权,再转手卖出。整条链路上,法院文书是真的,公章是真的,只有"这家公司属于谁"是假的。
2. 半成品壳
有申报历史、有代码、有过业务,但申报断断续续,账上有说不清的历史负债,股权结构里埋着可转债或优先股。它看起来像一家公司,实际上是一份未完成的清理工程。
3. 精品净壳(干净精品壳)
历史清理完毕、无隐性债务、无诉讼、无违规披露记录;持续按时向 SEC 提交 10-K / 10-Q;PCAOB 审计连续;DTC 电子过户资格有效;过户代理(TA)关系稳定;shell 标识已提前解除,Rule 144 的 12 个月时钟已经走完。
这三个物种的差别,跟"同样的车、不同的配置"不是一个逻辑。它是"能上路的车"和"需要先大修的车"的区别,而大修报价,永远在你付完钱之后才出来。
低价到底低在哪里:五项污点体检
一个壳为什么便宜,答案一定藏在下面五栏里的某一栏。买之前不逐栏过一遍,就等于把定价权交给了卖方。
1. 申报污点——最容易看见,也最容易低估
停报、欠报、被 SEC 依 15(d) 中止申报义务、注册被撤销。恢复不是"补交一下"那么简单:要补齐缺失年度的全部 10-K / 10-Q,这些报表需要 PCAOB 审计,而审计师要对三年前的存货、收入确认、关联交易重新取证——很多时候,原始凭证已经不存在了。
一个断报三年的壳,重启成本通常不低于买一个 current 壳的差价。
2. 财务污点——交割后才会浮出水面的那部分
未披露的可转债、带反稀释条款的 toxic financing、欠付的审计费和律师费、州税留置权、供应商旧债、离职高管的分手协议。
这类负债最恶毒的地方在于:它们不在报表里,因为报表本来就断了。 你买到的是一个没有底稿的资产负债表。
3. 股权污点——最容易被"看起来很简单"骗过去
授权股本(authorized shares)不够用、优先股附带一票否决或超级投票权、历史发股没有合规依据、存在未登记证券、名义股东背后还有实际控制人、股东名册与实际持有人对不上。
结果很直接:你想增发做融资,发现授权股本已经用掉 95%;你想改组董事会,发现有人手里握着一类你从没听说过的优先股。
4. 基础设施污点——不解决,代码等于一张图片
DTC 资格被撤销或处于 chill 状态、TA 不是 DTC 参与方、没有做市商愿意报价、没有走完 Form 211。
对券商来说,一只被 DTC chill 的股票意味着无法电子交收。代码还在,报价还在,但没人能真正买卖它。 而 chill 的解除,周期和结果都不由发行人控制。
5. 人的污点——唯一不可逆的一类
这一栏最容易被忽略,因为它不写在任何一份财报里。
如果这个壳是通过 custodianship 取得的,如果它历史上被 SEC 交易暂停过,如果它的原控制人有过证券违规记录——这些记录会永远跟着这家公司的 CIK 号走下去。 未来每一次申报、每一次机构尽调、每一次升板审核,它们都会重新出现在第一页。
前四类污点,本质是"钱能解决的问题"。第五类不是。
最贵的一笔支出,叫"不可逆"
企业家算账时习惯把所有成本折成现金。但在 OTC 这条路上,有二样东西是现金买不回来的。第一,时间不可压缩
补三年审计、恢复申报 current、重新申请 DTC、走完 Form 211——这些步骤之间存在硬性前置依赖,顺序不能跳。任何一环被要求补正,后面全部顺延。你没法用加钱的方式让审计师提前出报告,也没法让 FINRA 提前处理。
第二,融资端的折价,是在估值桌上被扣掉的
机构做尽调,看的是三样东西:申报是否 continuous、审计是否连续、有没有真实的报价与做市记录。污点壳在这三栏上交不出答案,谈判就从"讨论估值"退化成"讨论能不能投"。这个折价,通常比壳价差价高一个数量级。
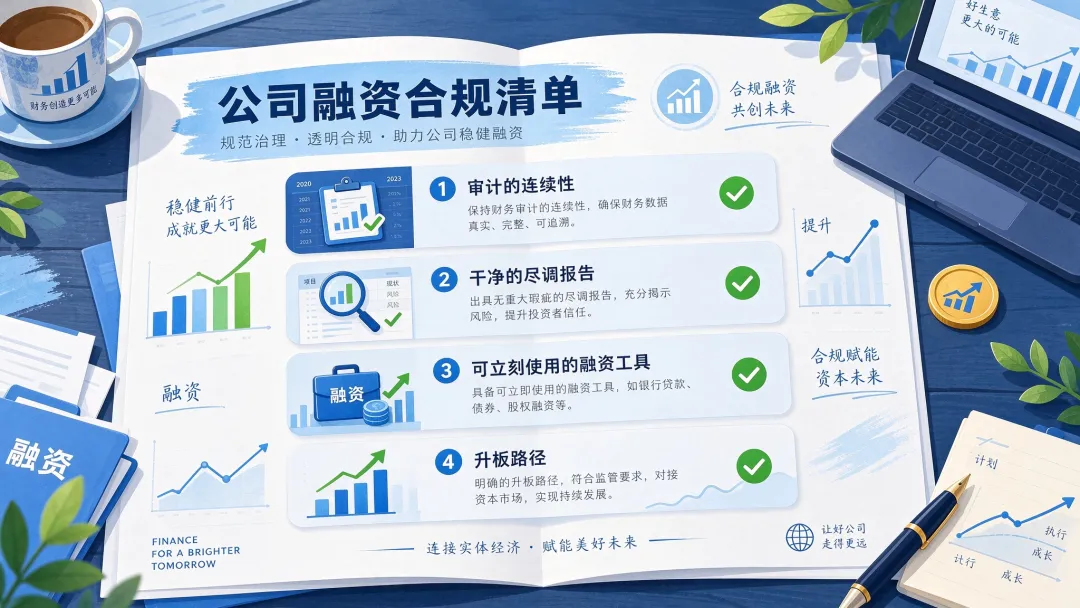
精品壳贵出来的那部分,买到了四样东西
1. 已经被别人等完的时间
shell 标识解除后的 12 个月、连续申报的年限、审计的连续性——这些不是钱能买的,只能靠时间堆。精品壳的定价里,很大一块就是这段"已经过去的时间"。你付钱,是为了不必自己再走一遍。
2. 已经被定价并出清的风险
一份干净的尽调报告,价值不在"发现了什么",而在"确认没有什么"。它把不确定性从你的资产负债表上,挪到了卖方的报价里。风险没有消失,只是被前置了——这正是它值钱的原因。
3. 可以立刻使用的融资工具
这是最被低估的一点。Form S-3 的适用资格要求发行人在提交前至少 12 个月是合规报告公司,且至少 12 个月前已不再是壳公司。换句话说,一个刚完成注入的壳,在相当长一段时间里用不了 S-3 这种最高效的融资工具。 而一个 shell 标识早已解除的净壳,交割完成即具备资格。
4. 没被堵死的升板路径
OTCQB → Nasdaq 这条路上,每一个环节都在查历史:申报连续性、审计连续性、报价记录、公司治理。历史上有 suspend、有 custodianship、有 chill 记录的公司,会在最不该出问题的地方被卡住。