02MARKET LEADERS
利润端
人保一骑绝尘,平安财险为何深亏?
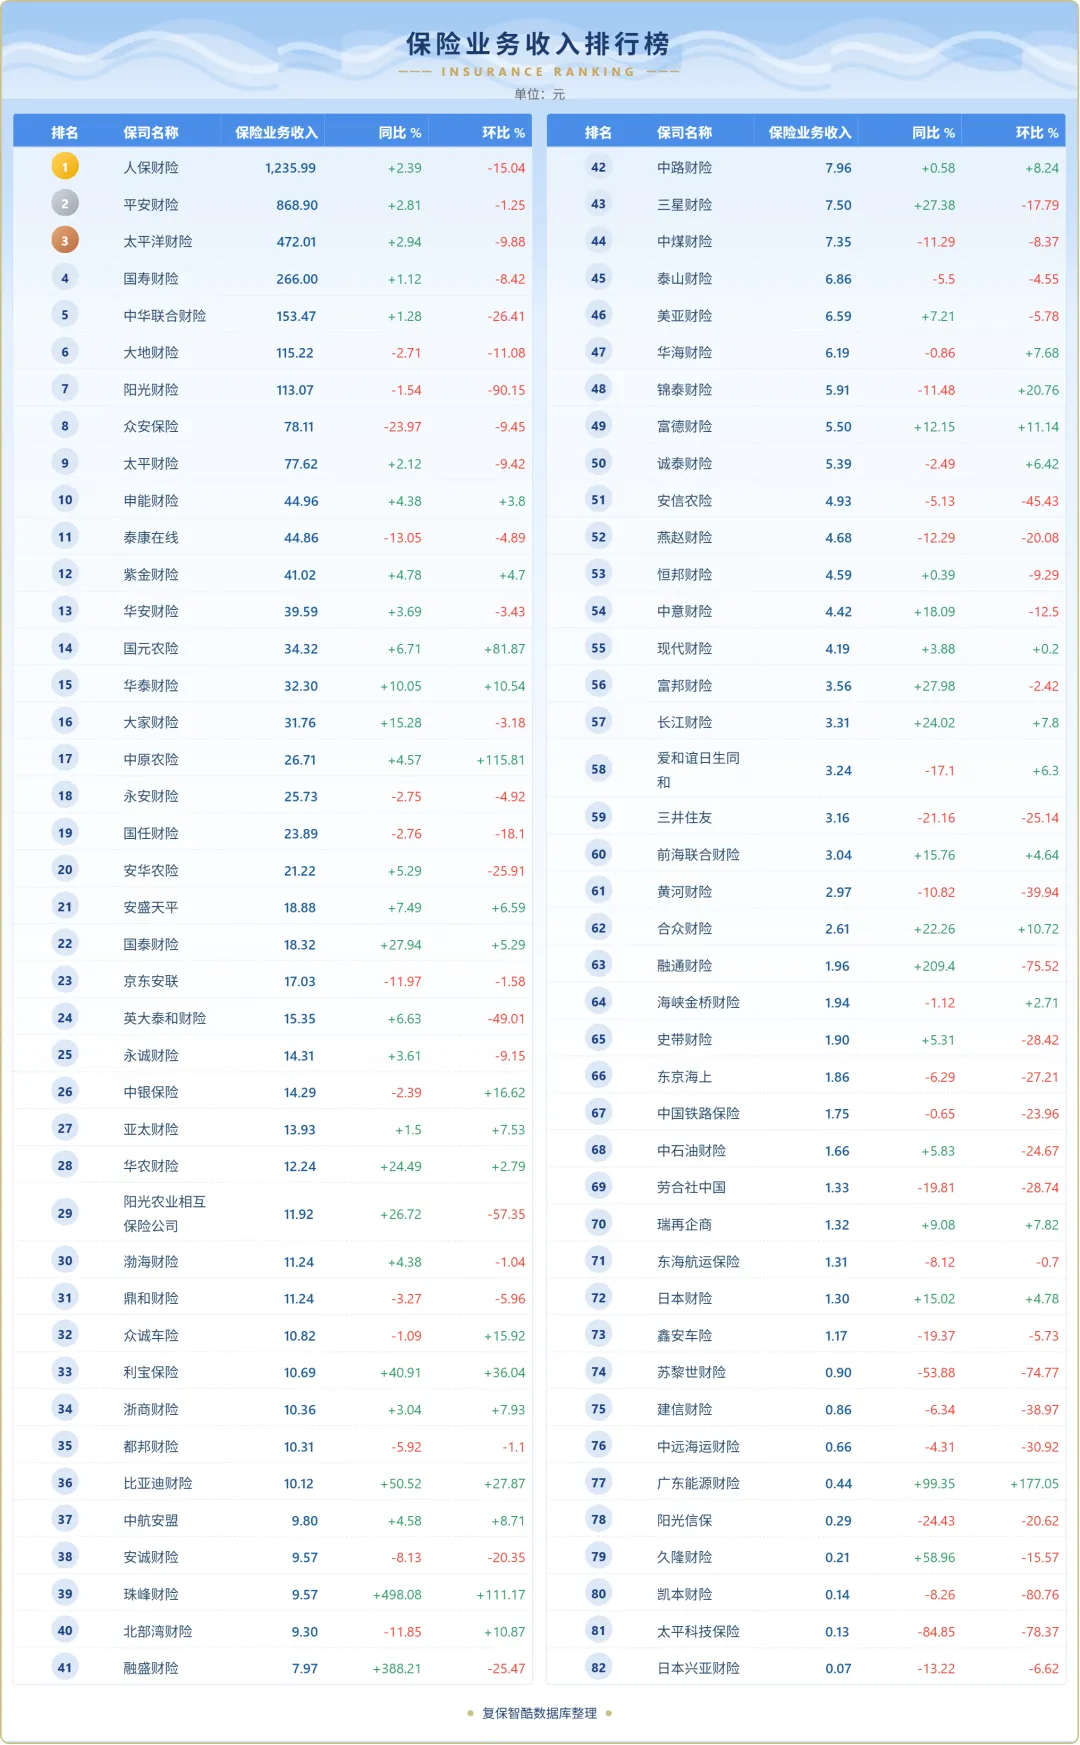
如果说保费反映的是规模的积累,净利润检验的则是将保费转化为实际收益的经营质效。
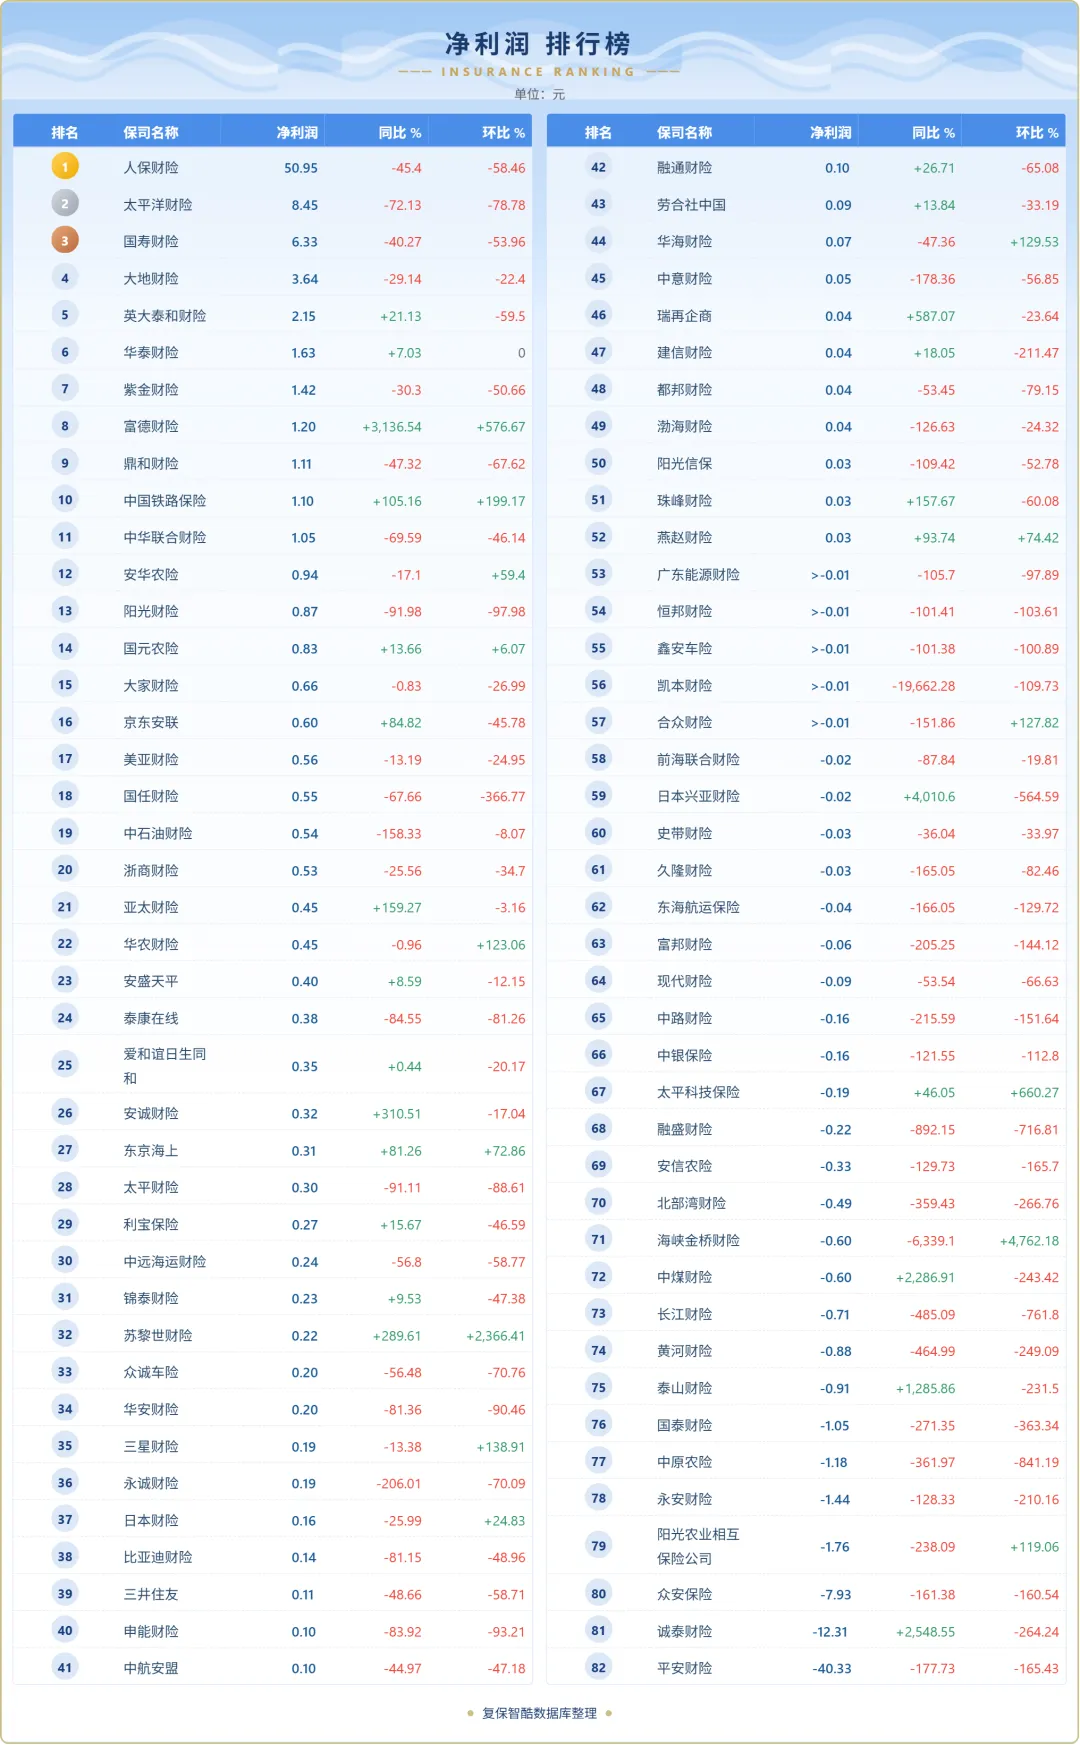
在2026Q3财险净利润排行榜上,利润的头部集中趋势同样显著。人保财险以50.95亿元登顶,太保财险(8.45亿元)和国寿财险(6.33亿元)分列二三位。
净利润排名前五的机构共赚71.52亿元,占到了所有盈利机构净利润总和的近八成(约78.6%)。其中,仅人保财险一家,就贡献了全行业过半的利润(约56%)。在头部机构如此丰厚盈利的对比下,榜单后方绝大多数中小机构则普遍处于微利与亏损状态。
— 图源:平安财险-第三季度偿付能力报告
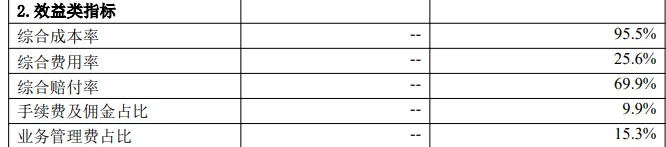
榜单中反差最大的,是位居榜尾的平安财险:在揽下868.9亿元保费的同时,却录得40.33亿元的净亏损。不过,这笔亏损并非源于承保端的失守。数据显示,平安产险前三季度综合成本率为95.6%,同比优化了1.4个百分点,其承保主业依然保持着较好的盈利能力。
— 图源:平安财险-第三季度偿付能力报告
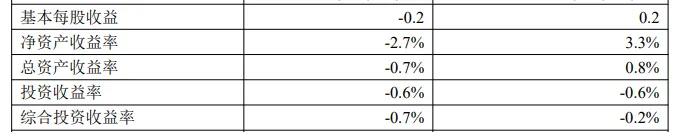
利润承压的核心因素来自投资端。第三季度,受资本市场调整影响,平安产险的综合投资收益率转负。在IFRS17准则下,投资资产的公允价值变动直接计入当期损益,权益市场的波动被直接传导至利润表,单季超40亿元的亏损抵消了承保端积累的利润。这也提示,即便是头部险企,在主业稳健的基本面下,仍需应对资本市场波动的冲击。
在整体承压的环境下,部分机构依然守住了盈利。富德财险净利润1.20亿元,同比大幅增长3136.54%;英大泰和财险净利润2.15亿元,同比增长21.13%,展现了较为扎实的成本控制力。
03GROWTH DIVERGENCE
利润分化溯源
规模壁垒与业务结构的双重考验
抛开资本市场的短期波动,纯粹从保费与利润的联动来看,财险行业的盈利分化,本质上是规模效应与业务质量的比拼。承保端的基本盘,依然是决定机构生存质量的底线。
首先,是规模壁垒带来的成本优势。 财险依赖大数法则。人保、太保等巨头凭借庞大的保费基数,能有效摊薄运营成本,并拥有更强的渠道议价权;而中小险企受限于体量,为了抢市场往往要付出更高的手续费,承保成本居高不下。这是巨头利润丰厚,而中小机构只能在盈亏线挣扎的原因。
其次,是业务结构决定了抗风险能力。 车险作为基本盘,在综改深化的背景下利润空间被极度压缩,拼的是精算定价与反欺诈能力;而非车险领域的农险、责任险等,一旦风控不到位,极易遭遇高赔付。部分中小机构为了冲规模,盲目承保高风险业务,最终会“保费越做越大,承保窟窿越填越深”。
此外,粗放扩张的模式难以为继。 榜单中,靠特殊业务实现保费倍数增长的“黑马”,其盈利的可持续性仍需时间检验。如果没有扎实的理赔管控和定价能力,单纯追求规模只会加速资本消耗。
对于险企而言,要想在利润榜上站稳,首要任务仍是夯实承保端的盈利能力,降成本、堵漏洞,才是长期稳健发展的基石。
2026年三季度的财险双榜,客观映射了当下的行业生态。它展示了头部巨头的规模底气,也暴露了部分机构盈利端的隐忧;展示了新能源车险等细分赛道的潜力,也揭示了传统模式的瓶颈。
对财险公司而言,跑马圈地的时代已经过去。接下来真正考验管理层的,是如何在车险红海中压降成本,如何在非车险里找到利润护城河,以及如何让庞大的投资资产在风浪中稳住底盘。
复保合规GRC将持续拆解险企经营排行榜,从保费、利润到偿付能力,带您看懂数据背后的商业逻辑。欢迎星标关注。
数据说明: 本文保费及净利润数据来自复保合规GRC数据库统计的82家已披露2026年三季度偿付能力报告的财险机构,统计区间为2026年前三季度(Q3累计)。未披露相关数据的机构未纳入本次统计。文中金额单位均为人民币亿元。仅供学习参考和交流使用,不代表平台意见,不构成任何投资与投保建议,如有侵权请及时联系我们删除。
点击阅读原文,获取更多内容~