行业报告 · 全球骨科
全球骨科十强:史赛克首次登顶,强生DePuy让位,机器人改写格局
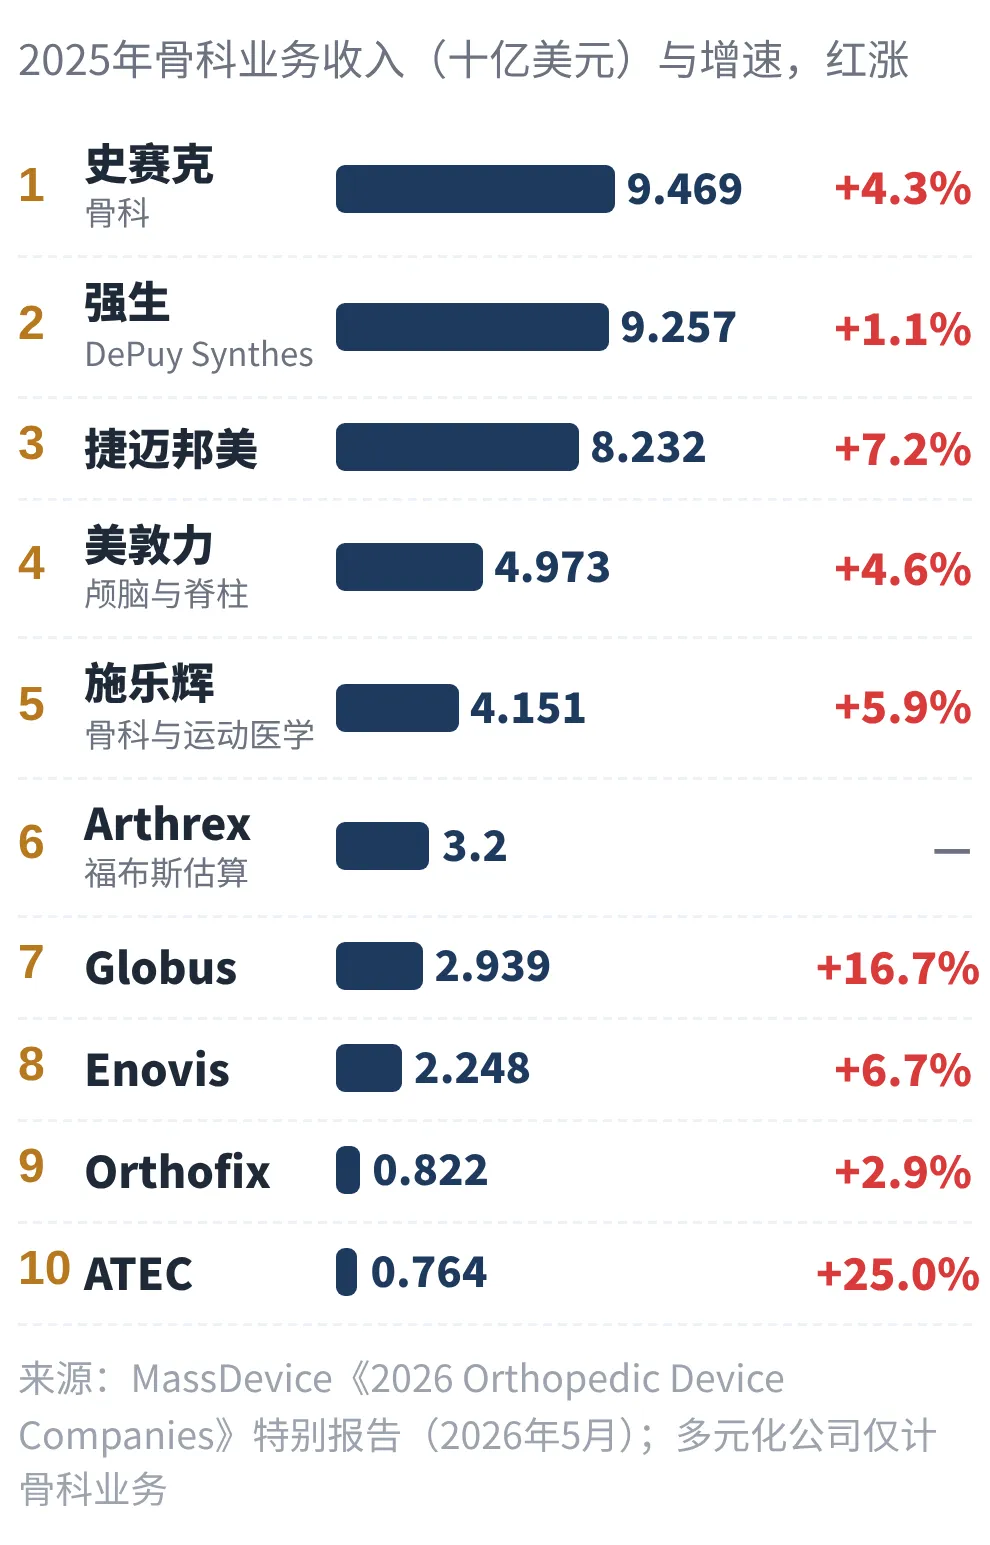
美国医疗器械媒体MassDevice发布《2026全球骨科器械企业特别报告》,按2025年骨科业务收入排出全球十强。十强合计收入超过460亿美元,增长5%以上。
● 一句话:史赛克凭借Mako机器人带动的植入物销售,首次超过强生DePuy Synthes,成为全球最大的骨科业务。
报告封面 图源:MassDevice报告
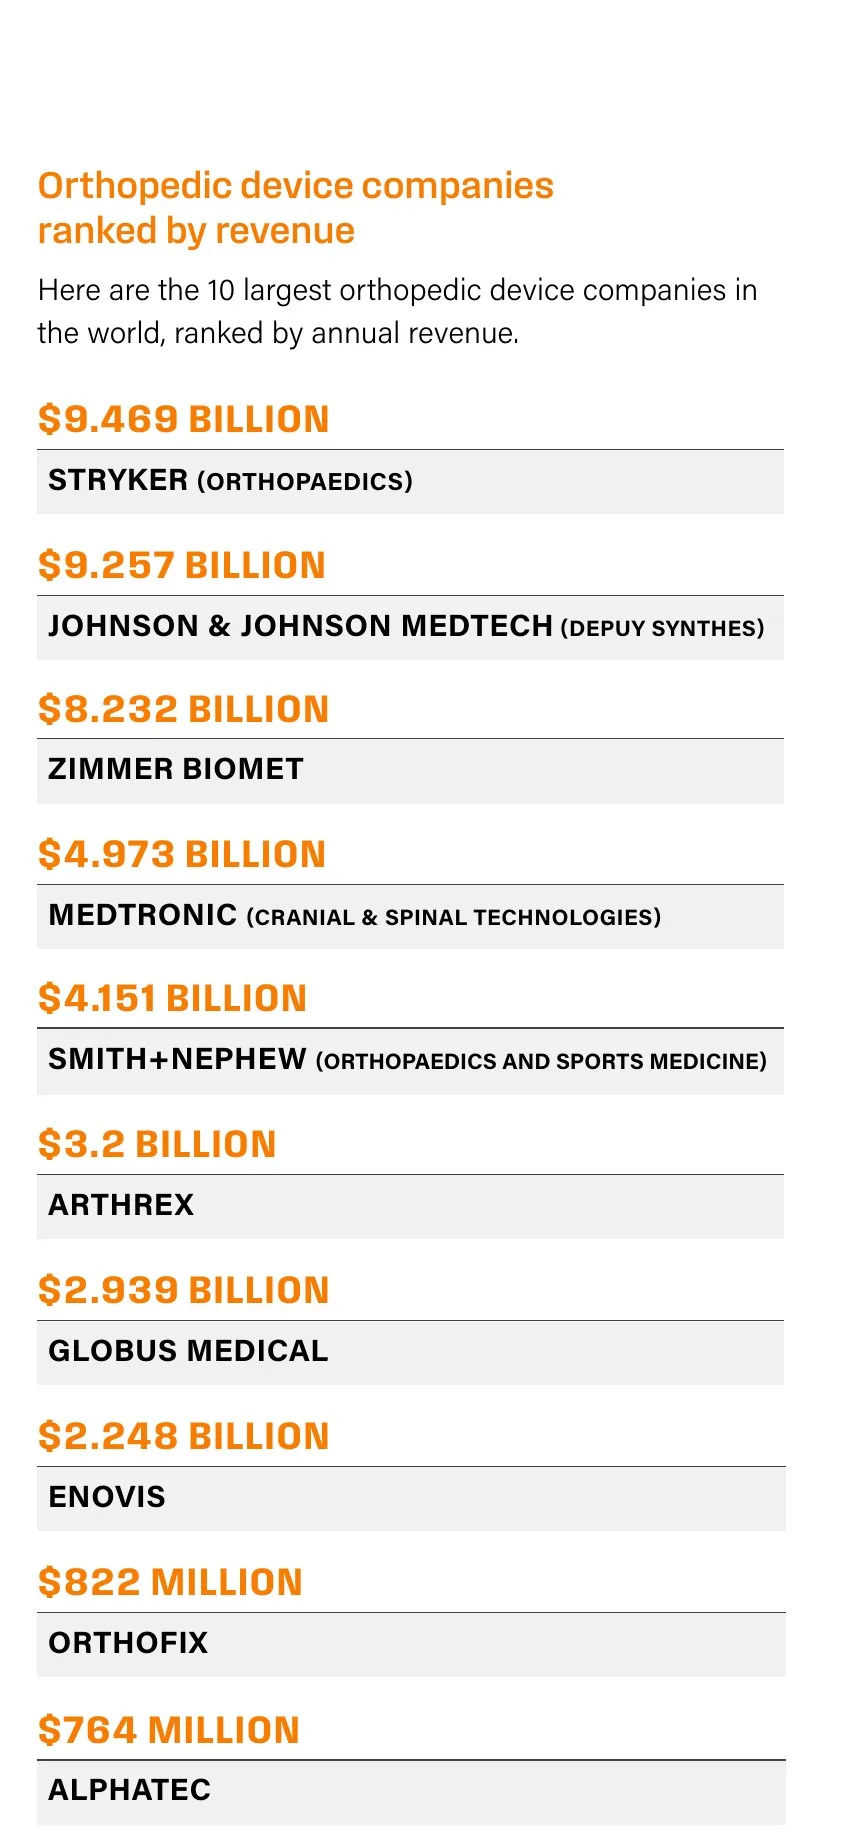
原文排名 图源:MassDevice报告
■ 换位 史赛克第1(去年第2),强生DePuy第2(去年第1),其余8家排名不变
■ 增长最快 ATEC +25.0%、Globus +16.7%,都是脊柱公司;Globus得益于收购NuVasive和Nevro
■ 增长最慢 强生DePuy +1.1%、Orthofix +2.9%
■ 口径 史赛克、强生、美敦力、施乐辉只计骨科业务;Arthrex未上市,收入为福布斯估算
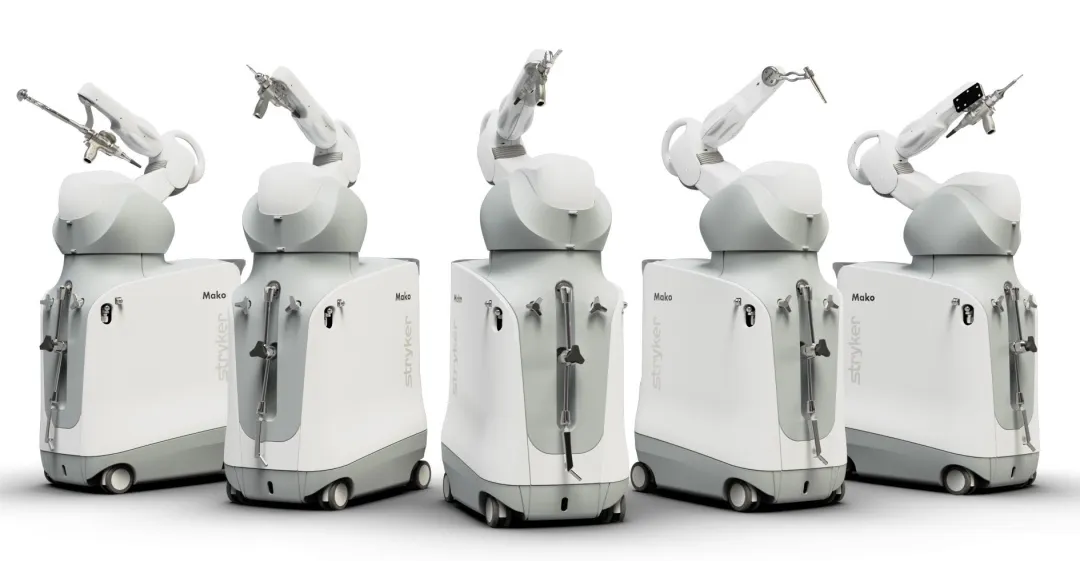
史赛克Mako系列骨科手术机器人 图源:MassDevice报告
第1
史赛克 · 94.69亿美元 · +4.3%
新一代Mako 4覆盖膝、髋、脊柱和肩关节,Mako全球装机已超3000台,Mako肩关节预计2026年年中上市。值得一提的是,史赛克是在出售脊柱植入物业务(给VB Spine)之后实现登顶的。
第2
强生DePuy Synthes · 92.57亿美元 · +1.1%
强生计划在2027年年中前分拆DePuy Synthes。彭博社2月援引匿名消息称,强生考虑将骨科业务出售给大型收购基金,交易额可能超过200亿美元;强生CFO表示正在评估所有分拆方式。
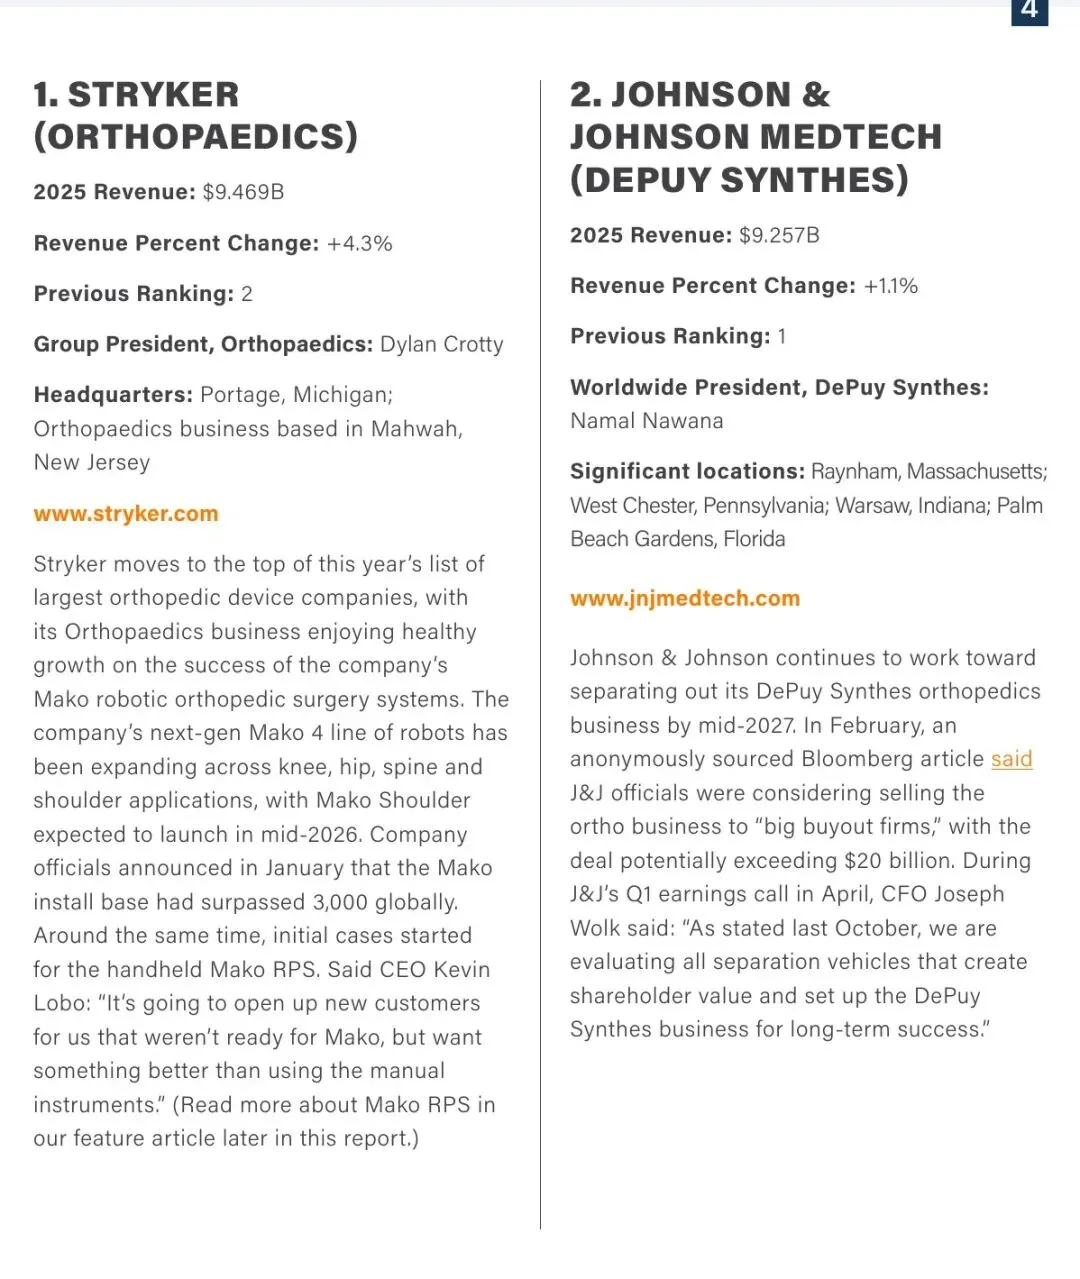
原文:史赛克、强生 图源:MassDevice报告
第3
捷迈邦美 · 82.32亿美元 · +7.2%
12亿美元收购的Paragon 28开始在足踝领域出成果;碘处理全髋关节系统获FDA突破性器械认定(已在日本获批);增强版Rosa膝关节机器人获FDA批准。
第4
美敦力颅脑与脊柱 · 49.73亿美元 · +4.6%
新一代脊柱手术机器人Stealth AXiS获FDA批准,把规划、导航、机器人整合进一个系统,并扩展到颅脑和耳鼻喉;Infuse骨移植物获批扩展用于TLIF手术。
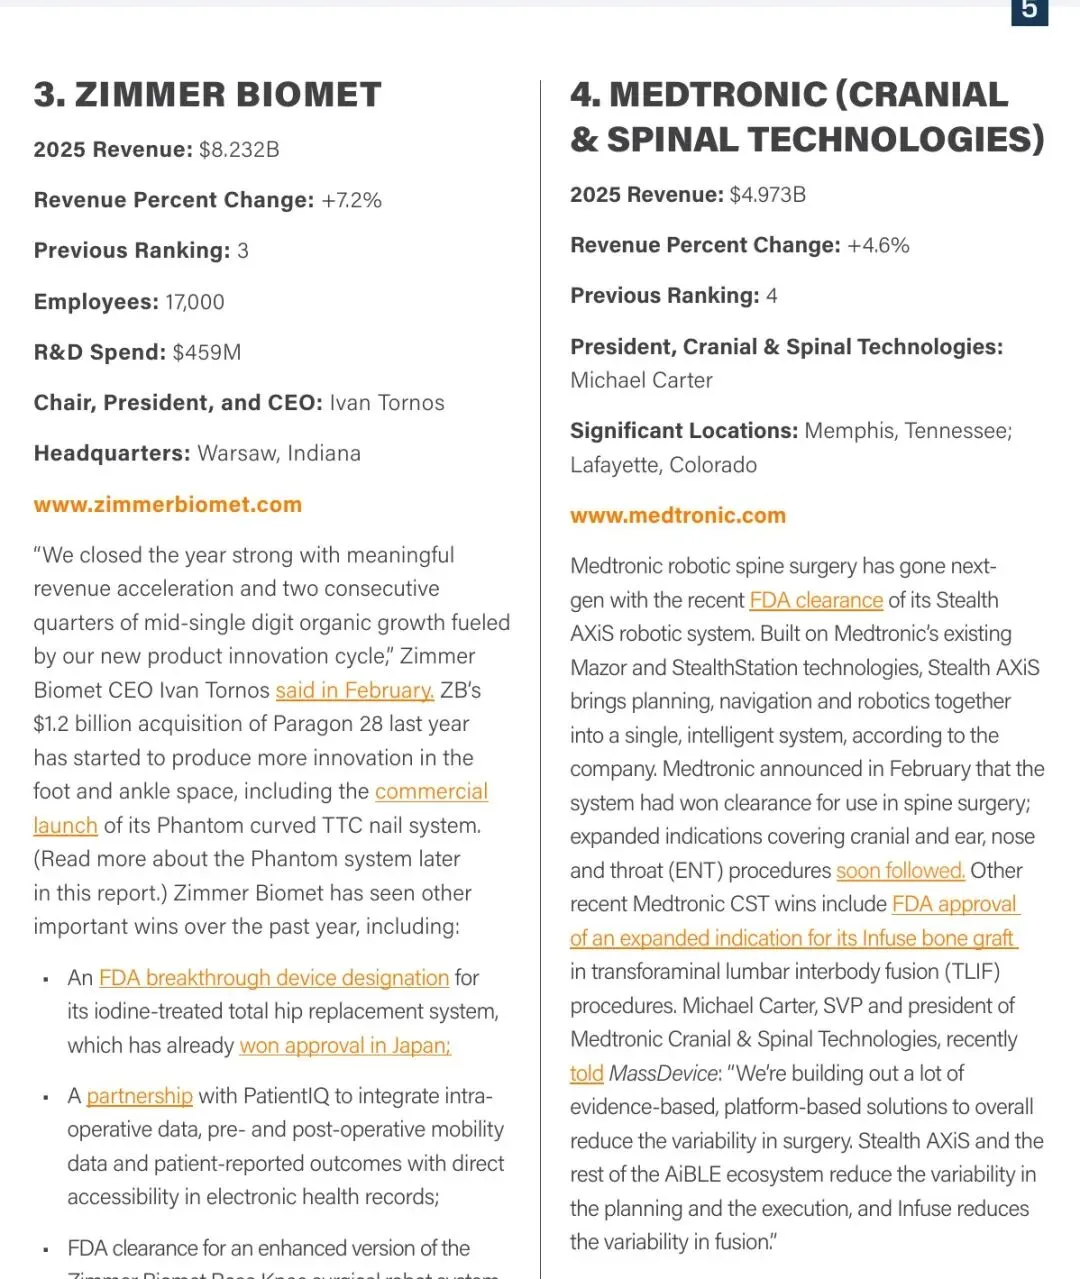
原文:捷迈邦美、美敦力 图源:MassDevice报告
第5
施乐辉骨科与运动医学 · 41.51亿美元 · +5.9%
继续推进RISE战略;以最高4.5亿美元收购运动医学公司Integrity Orthopaedics,并与卡尔史托斯北美合作手术可视化。
■ Arthrex(约32亿美元) 未上市;在南卡罗来纳工厂引入自建X射线灭菌,并开建新的灭菌设施
■ Globus(29.39亿美元,+16.7%) 2025年7月CEO离任,原CFO接任;推出新一代Excelsius和Verzera导航高速钻;国际业务目标长期增长12%—15%
■ Enovis(22.48亿美元,+6.7%) 8.46亿美元收购LimaCorporate已满两年,主打个性化3D打印钛植入物
■ Orthofix(8.22亿美元,+2.9%) 精简脊柱业务管理层,推进7D导航平台商业化
■ ATEC(7.64亿美元,+25.0%) 侧方入路和畸形矫正持续放量,首次实现正自由现金流
两款新品:机器人“手持化”和弯曲的钉
INNOVATION
▍史赛克 Mako RPS:手持式骨科机器人
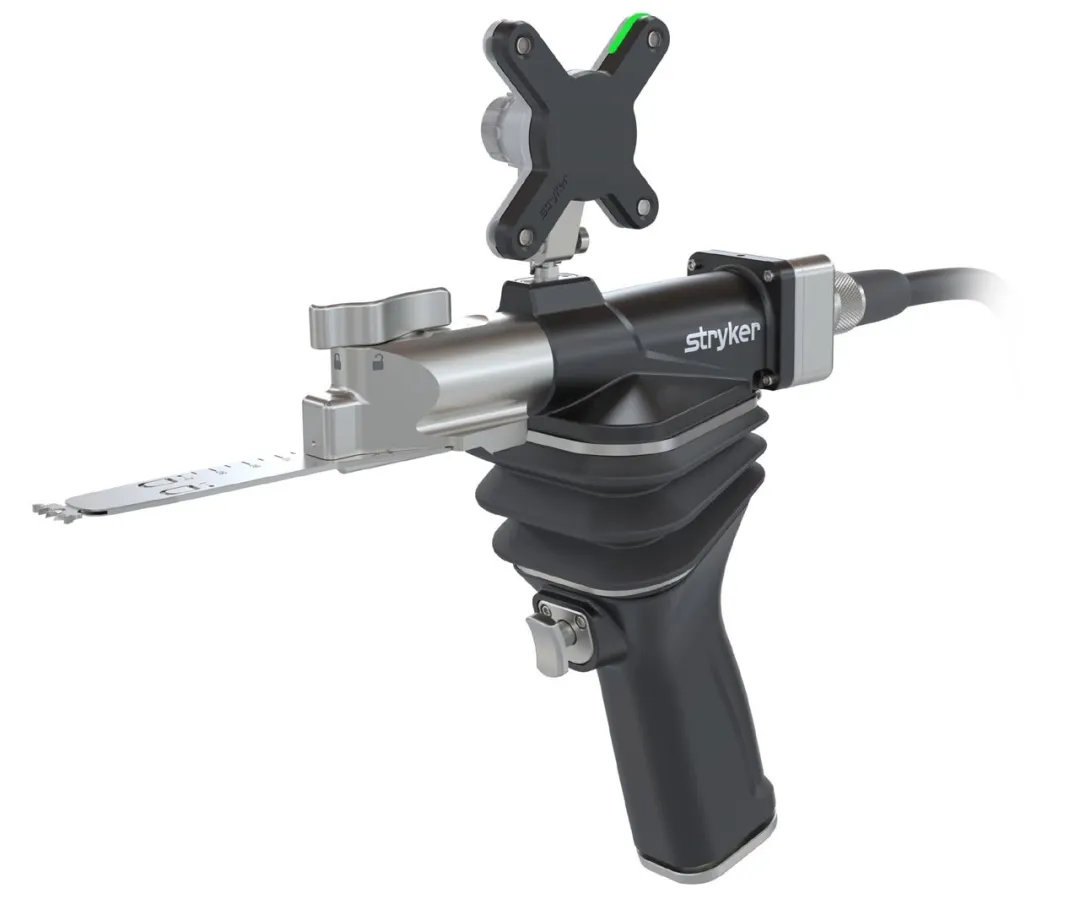
Mako RPS手持式机器人动力系统 图源:MassDevice报告
Mako RPS获FDA批准用于全膝关节置换,外形更像医生熟悉的电动锯,而不是带机械臂的大型移动底座。它根据术前规划引导锯片,无需截骨模块,偏离规划边界时会限制锯片动力,并带触觉反馈。
定位很清楚:瞄准还没准备好用Mako的医生和不想要大型机器人的日间手术中心(ASC)。2026年2月启动有限上市。
史赛克董事长兼CEO Kevin Lobo 图源:MassDevice报告
“
“它会为我们打开新客户:还没准备好用Mako,但又想要比手动器械更好的东西。”——Kevin Lobo
▍捷迈邦美 Paragon 28:Phantom弯曲TTC髓内钉
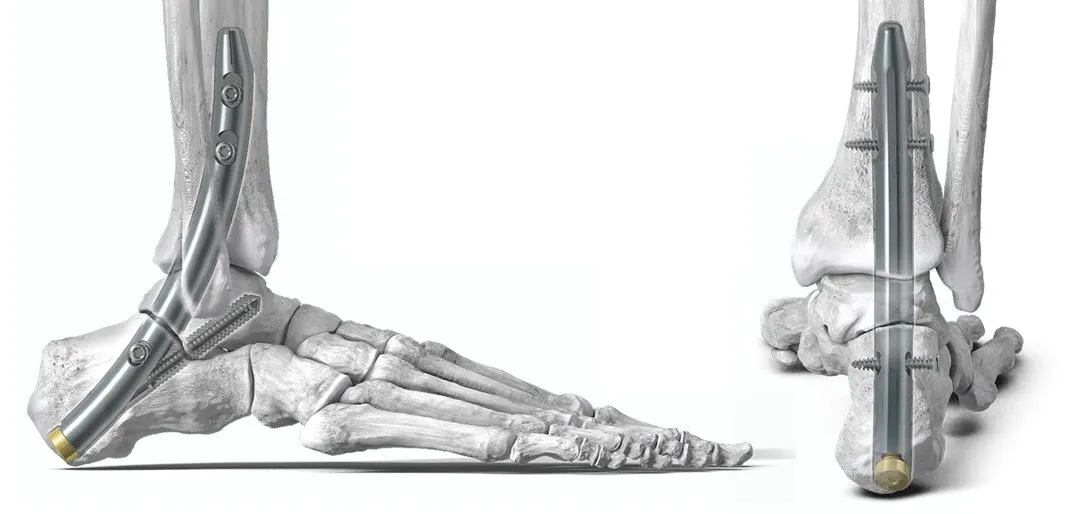
Phantom弯曲胫距跟(TTC)髓内钉,后方切口保护足底血管神经束 图源:MassDevice报告
传统胫距跟融合用的是直钉,从跟骨打进胫骨,走的是非解剖路径。Paragon 28的工程师问了一个简单问题:骨头本来是弧形的,为什么要用直钉?
难点在于“怎么钻出一条弧形的通道”。团队为此设计了三种新器械:扩髓外支架、扩髓模板和弧形扩髓钻,同时控制产热、避免骨坏死。弯钉贴合足部解剖弧度,抗扭转稳定性更好,有利于融合。2026年2月正式上市。
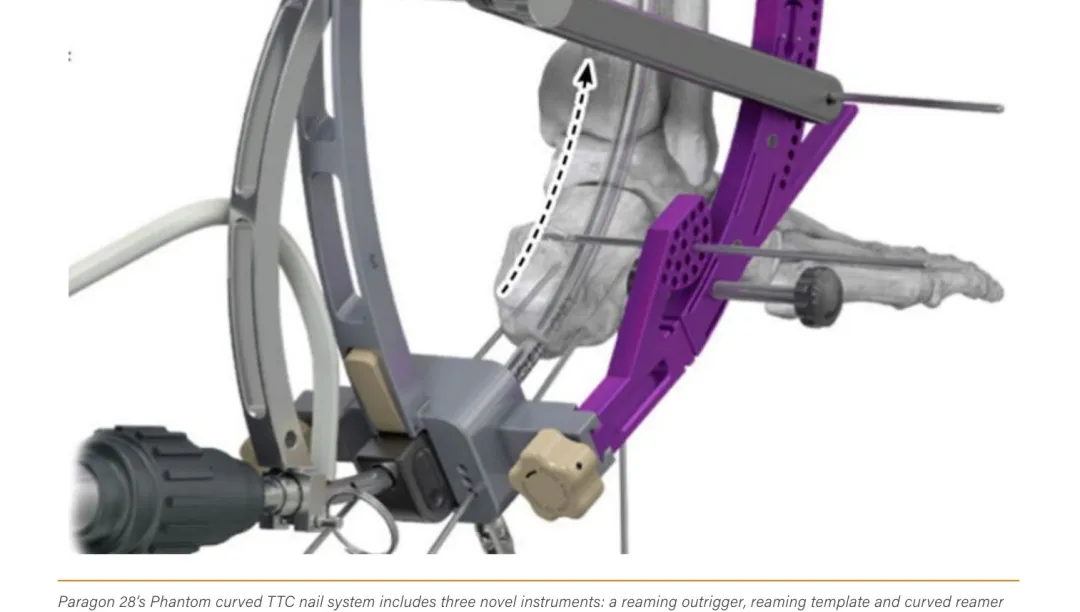
Phantom系统的三种新器械 图源:MassDevice报告
本号观点 1
机器人带动植入物
史赛克登顶的逻辑是“机器人装机→带动配套植入物”。机器人本身不是目的,而是锁定医生和医院的入口。
本号观点 2
机器人在“下沉”
Mako RPS把机器人做成手持工具,瞄准日间手术中心。国内骨科机器人厂商同样要思考:大型系统之外,有没有更轻、更便宜的形态?
本号观点 3
脊柱小公司跑得最快
ATEC +25%、Globus +16.7%,增速远超巨头;而强生DePuy增长乏力、正在分拆。骨科格局正在重排。
你觉得国内骨科机器人会走“大系统”还是“手持化”?
欢迎留言聊聊 · 点个“在看”分享给同行
资料来源:MassDevice《MassDevice's 2026 Orthopedic Device Companies Special Report》(2026年5月),图片均来自该报告(由各公司提供)。说明:收入为2025年骨科业务收入;Arthrex为福布斯估算;本文不构成投资建议。