双11白酒大战:价格被平台打穿,品牌被经销商“割肉”
- 更新时间 2026-11-13 05:13:17

但你翻翻酒企的三季报,脸是绿的。19家白酒上市公司前三季度合起来营收2655亿出头,同比掉了7.6%以上;归母净利润973亿多元,同比缩水接近一成。行业还在寻底,渠道库存优先出清,酒企主动控货、报表承压。
一边是酒企在报表上割肉,一边是平台在战报上蹦迪。这两件事搁一块看,才看得懂2026年双11真正在发生什么:平台正在用补贴当撬棍,一根一根把白酒行业钉了三十年的价格锚点,从墙里撬出来。
“官方立减”四个字
把暗补变成了明牌
今年双11最大的规则变化,是凑单退场,立减登台。天猫按类目直接打折,京东现货直降,抖音立减加返币,拼多多百亿补贴照旧抡。
表面看是消费者省事了,不用再拿计算器凑半天。但对白酒来说,这套“简单”是致命的。白酒这个品类,价格从来不只是价格。一瓶酒标多少钱,决定了它在婚宴上能不能上主桌,在礼品袋里能不能拿出手,在经销商仓库里值不值得压款。价格就是白酒的品牌身份证。
“官方立减”把这张身份证复印了一份,贴在了每一个平台的标价栏上。八代五粮液官方小程序标840元一瓶,平台券后到手直接压到700块出头;国窖1573在即时零售挂到818元,拼多多百亿补贴甚至比经销商打款价还低一截。过去这些低价藏在“凑单”、“满减”、“暗券”后面,好歹还有一层遮羞布。现在平台把布扯了,消费者打开手机,同一个东西,不同的入口,差出几十上百块,一目了然。
价格锚点不是被慢慢磨掉的,是被平台一轮一轮的补贴,当众砸断的。
这里有个容易被忽略的细节:平台为什么敢这么砸?因为酒类对平台来说,是引流品,不是利润品。酒类客单价高、转化率高、用户复购稳定,是平台拉新和促活的优质弹药。平台补贴的那点钱,在酒类身上亏出去,在别的品类上还能再赚回来。但对酒企来说,酒是全部身家,是品牌溢价的载体,是渠道利润的来源。平台把酒当弹药,酒企把酒当命根子。两边的算盘打的不是同一本账。
经销商被逼上直播
问题是他们本来就不该站在那儿
今年双11白酒直播间里最扎眼的一幕,不是大主播,不是酒企官旗,是一批背景是库房、举着酒瓶自己喊价的经销商。粉丝不到七万的郑州账号,武陵酒·琥珀10周年,别处七百多,他这儿六百,用券五百多就出。
把经销商说成“不守规矩”,是打错了板子。全行业库存突破3000亿,成品酒库存36.4万吨,平均周转天数900天。一箱酒在库房里躺两年半才能变成现金,利息在跑,仓储在跑,下个月的打款日不等人。经销商每瓶亏几十块也要出,不是不懂行情,是现金比利润要紧。
更魔幻的是价格倒挂已经倒到回收商都不敢接。平台补贴完的新酒,比老酒回收价还低。这已经不是促销,这是价格体系在局部塌方。
而把弦拧到最紧的,恰恰是酒企自己。过去几年厂家年年压任务、逼打款,经销商为了返利只能吃货,货进来了动销跟不上,低价出是早晚的事。平台是在一根已经绷到极限的弦上,又加了一刀。弦是酒企拧的,刀是平台落的,血是经销商流的。
这里还藏着另一层结构性问题:经销商的角色正在被重新定义。过去经销商是酒企的蓄水池,压货、垫资、铺渠道,承担了酒企报表的缓冲功能。但当电商和即时零售把价格打到经销商成本线以下,蓄水池就变成了泄洪口。经销商不再囤货等涨价,而是能出就出、能回款就回款。酒企失去的不只是渠道利润,是整个分销体系的稳定性。
控量保价方向没错
但厂家管得了渠道,管不了平台掏钱
酒企不是没动作。泸州老窖执行国窖1573控货,五粮液收紧补贴、治理窜货,方向都对:停止输血式压货,把考核从打款切换到开瓶。库存也确实在去化,部分酒商库存同比降了一到两成,名酒周转在加快。
但控量保价有一个前提:厂家得对价格拥有最终控制力。现实是,厂家管得住出厂价和一批价,管不住平台直接面向消费者挂出来的那个数字。厂家在渠道里收紧供给,平台在渠道外放大低价,两条线往相反方向拉,中间绷着的就是经销商那点残存的利润空间。
监管层面也在出手。2026年4月施行的《互联网平台价格行为规则》,明确禁止平台强制商家降价、强制自动跟价、用限流下架逼商家就范。这是好事,把定价权还给经营者,方向没毛病。
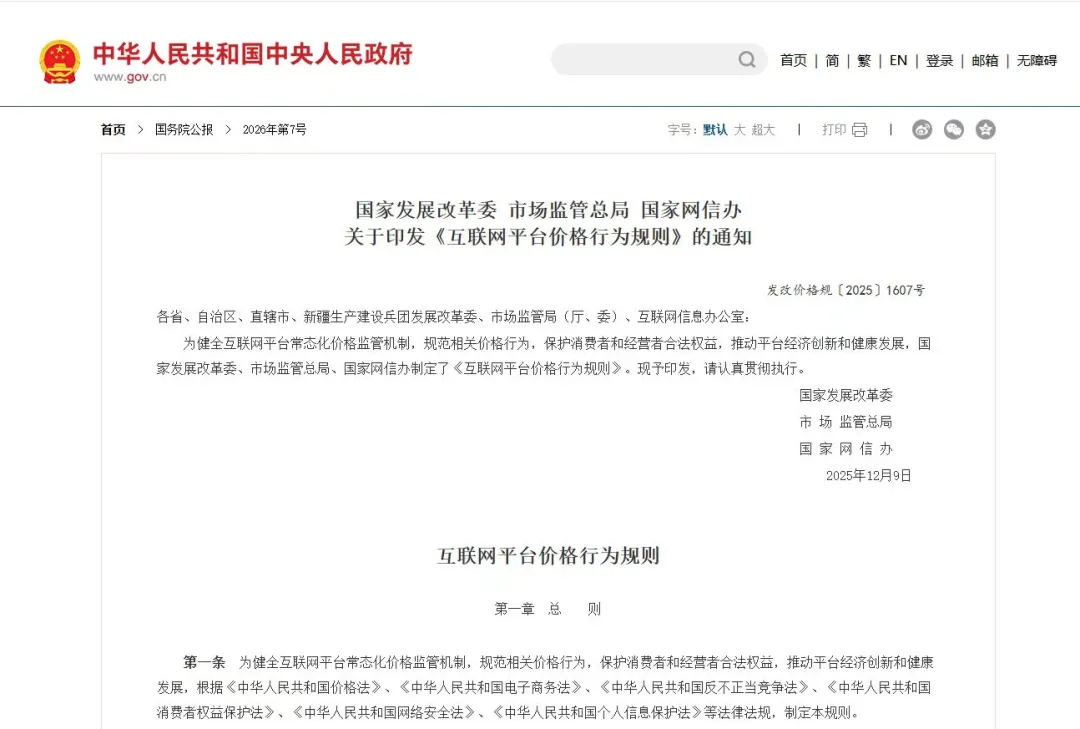
但规则管得住“强制”,管不住“自愿”。平台自己掏钱补贴,规则拦不了。酒类即时零售渗透率还在往上走,平台有足够的动力继续用真金白银换用户习惯。监管能拆掉平台手里的鞭子,拆不掉平台自己兜里的钱包。
还有一个容易被忽视的点:控量保价是有代价的。控货意味着短期报表难看,意味着经销商打款意愿下降,意味着市场份额可能被竞品蚕食。泸州老窖前三季度营收回落至2021年水平,五粮液三季度单季营收同比下滑超过三成,这些都是控量保价付出的代价。方向对了,不等于路走得通。当平台补贴持续打穿终端价,厂家控量保价的边际效果会越来越弱,因为消费者看到的价格,不是厂家控制的那个价格。
买酒的人
已经换了一套算账逻辑
如果只把这件事看成平台和酒企掰手腕,会漏掉底下的暗流。
美团闪购的数据摆在那里:20到35岁用户在酒饮消费者中占比65.5%,73%的即时零售酒类订单收货地址是住宅小区,夜间订单占七成,八成以上的人喝酒首要目的是“放松心情”。2025年,年轻消费者悦己场景下的买酒频次涨了35%,传统宴请场景增幅不到5%。
这意味着什么?过去白酒的价格锚,锚在社交场景里:一瓶酒值多少钱,取决于它在什么场合被打开。宴席上要面子,礼赠时要体面,价格刚性靠的是场景稀缺性撑着。现在增量主力变成了“自己喝的人”,消费者问的问题从“这瓶酒够不够排面”变成了“这瓶酒值不值这个钱”。
平台补贴之所以一打就穿,不是平台力气大,是消费者心里的那根锚,本来就在松。平台只是把消费者已经抬起来的敏感度,武器化了。
这个变化对酒企的长期影响,比一次双11的价格冲击更深远。当消费场景从宴席礼赠转向日常自饮,品牌溢价的支撑点就从“社交价值”变成了“产品价值”。消费者愿意为面子多付钱,但不愿意为面子一直多付钱。一旦消费者发现平台补贴后的价格才是“合理价”,品牌过去靠场景稀缺性建立起来的价格认知,就会被重新校准。这种校准是不可逆的。
双11打完,平台拿GMV,消费者拿低价,酒企拿一份不好看但不得不交的出货报表,看起来各取所需。但价格锚点被拔掉之后再重新钉回去的成本,从来不会由拔钉子的人付账。经销商在付,渠道信任在付,品牌用很多年攒下来的“这酒值这个价”的共识,也在付。
下一轮行业回暖的时候,拉开差距的很可能不是谁跑得快,而是谁的价格锚还钉在墙上。那些在双11里把核心单品打穿了、双11之后又拉不回来的品牌,丢的不止是一次大促的利润,是下一个周期里坐下来谈定价的资格。平台打架,价格遭殃。而价格,恰恰是白酒最遭不起殃的那个东西。
◆爆赞!习酒承办名酒企业驻渝代表第二次联谊会分享“重庆经验”
振兴渝酒 ✦谁能“饮”领重庆酒商新一轮“圈地运动”? ✦重庆酒哥社群8岁了!2025重庆好酒节三大爆点“饮”领卖酒人迈向2026 ✦寻人启事:为首届重庆好酒节打CALL,重庆酒哥邀你回家“团年”
✦中国酒业协会2025届国家级⽩酒评委539人名单公布,渝酒争到6个名额
✦ 重庆酒协成功“换届”吹响渝酒高质量发展迈向新台阶号角 消费警示 ✦一瓶酒开两次盖:厂家的促销费,养出了一条黑产 ✦17家“小作坊”白酒被曝“甜蜜蜜”多,官方征集“攻克技术”严查酒类领域三大问题 ✦“2块多一斤的酒,卖599一箱”,央视曝光完整黑产链 ✦2.6亿特大跨省假酒案告破,新华社揭露直播间“名优老酒”造假产业链 ✦重庆一商贸行销售刮码啤酒被罚6.69万,烟酒店警惕! ✦“国际高端名酒生产线”被查:成本10多元,售价高达上千元!
✦废品站购买名酒空瓶,廉价散装酒“换装”名酒,涉案400万假名酒被集中销毁! 因为公众号平台更改了推送规则,如果不想错过酒哥的文章,记得读完点下“在看”,这样每次新文章推送才会第一时间出现在你的订阅列表里。人生总会有遗漏,但是不要忘记点“在看”!!!
策划营销推广:023-86101577 投稿邮箱:361248479@qq.com 免责声明:
①本文观点归原作者,不代表《渝酒餐謀》的立场;
②本公众号所刊发稿件、图片均用于交流使用,如涉著作权事宜请联系小编立即删除;
③转载本公号文章,请标明出处以示尊重。
振兴渝酒 ✦谁能“饮”领重庆酒商新一轮“圈地运动”? ✦重庆酒哥社群8岁了!2025重庆好酒节三大爆点“饮”领卖酒人迈向2026 ✦寻人启事:为首届重庆好酒节打CALL,重庆酒哥邀你回家“团年”
✦中国酒业协会2025届国家级⽩酒评委539人名单公布,渝酒争到6个名额
✦ 重庆酒协成功“换届”吹响渝酒高质量发展迈向新台阶号角 消费警示 ✦一瓶酒开两次盖:厂家的促销费,养出了一条黑产 ✦17家“小作坊”白酒被曝“甜蜜蜜”多,官方征集“攻克技术”严查酒类领域三大问题 ✦“2块多一斤的酒,卖599一箱”,央视曝光完整黑产链 ✦2.6亿特大跨省假酒案告破,新华社揭露直播间“名优老酒”造假产业链 ✦重庆一商贸行销售刮码啤酒被罚6.69万,烟酒店警惕! ✦“国际高端名酒生产线”被查:成本10多元,售价高达上千元!
✦废品站购买名酒空瓶,廉价散装酒“换装”名酒,涉案400万假名酒被集中销毁! 因为公众号平台更改了推送规则,如果不想错过酒哥的文章,记得读完点下“在看”,这样每次新文章推送才会第一时间出现在你的订阅列表里。人生总会有遗漏,但是不要忘记点“在看”!!!
策划营销推广:023-86101577 投稿邮箱:361248479@qq.com 免责声明:
①本文观点归原作者,不代表《渝酒餐謀》的立场;
②本公众号所刊发稿件、图片均用于交流使用,如涉著作权事宜请联系小编立即删除;
③转载本公号文章,请标明出处以示尊重。
振兴渝酒 ✦谁能“饮”领重庆酒商新一轮“圈地运动”? ✦重庆酒哥社群8岁了!2025重庆好酒节三大爆点“饮”领卖酒人迈向2026 ✦寻人启事:为首届重庆好酒节打CALL,重庆酒哥邀你回家“团年”
✦中国酒业协会2025届国家级⽩酒评委539人名单公布,渝酒争到6个名额
✦ 重庆酒协成功“换届”吹响渝酒高质量发展迈向新台阶号角 消费警示 ✦一瓶酒开两次盖:厂家的促销费,养出了一条黑产 ✦17家“小作坊”白酒被曝“甜蜜蜜”多,官方征集“攻克技术”严查酒类领域三大问题 ✦“2块多一斤的酒,卖599一箱”,央视曝光完整黑产链 ✦2.6亿特大跨省假酒案告破,新华社揭露直播间“名优老酒”造假产业链 ✦重庆一商贸行销售刮码啤酒被罚6.69万,烟酒店警惕! ✦“国际高端名酒生产线”被查:成本10多元,售价高达上千元!
✦废品站购买名酒空瓶,廉价散装酒“换装”名酒,涉案400万假名酒被集中销毁! 因为公众号平台更改了推送规则,如果不想错过酒哥的文章,记得读完点下“在看”,这样每次新文章推送才会第一时间出现在你的订阅列表里。人生总会有遗漏,但是不要忘记点“在看”!!!
策划营销推广:023-86101577 投稿邮箱:361248479@qq.com 免责声明:
①本文观点归原作者,不代表《渝酒餐謀》的立场;
②本公众号所刊发稿件、图片均用于交流使用,如涉著作权事宜请联系小编立即删除;
③转载本公号文章,请标明出处以示尊重。
振兴渝酒 ✦谁能“饮”领重庆酒商新一轮“圈地运动”? ✦重庆酒哥社群8岁了!2025重庆好酒节三大爆点“饮”领卖酒人迈向2026 ✦寻人启事:为首届重庆好酒节打CALL,重庆酒哥邀你回家“团年”
✦中国酒业协会2025届国家级⽩酒评委539人名单公布,渝酒争到6个名额
✦ 重庆酒协成功“换届”吹响渝酒高质量发展迈向新台阶号角 消费警示 ✦一瓶酒开两次盖:厂家的促销费,养出了一条黑产 ✦17家“小作坊”白酒被曝“甜蜜蜜”多,官方征集“攻克技术”严查酒类领域三大问题 ✦“2块多一斤的酒,卖599一箱”,央视曝光完整黑产链 ✦2.6亿特大跨省假酒案告破,新华社揭露直播间“名优老酒”造假产业链 ✦重庆一商贸行销售刮码啤酒被罚6.69万,烟酒店警惕! ✦“国际高端名酒生产线”被查:成本10多元,售价高达上千元!
✦废品站购买名酒空瓶,廉价散装酒“换装”名酒,涉案400万假名酒被集中销毁! 因为公众号平台更改了推送规则,如果不想错过酒哥的文章,记得读完点下“在看”,这样每次新文章推送才会第一时间出现在你的订阅列表里。人生总会有遗漏,但是不要忘记点“在看”!!!
策划营销推广:023-86101577 投稿邮箱:361248479@qq.com 免责声明:
①本文观点归原作者,不代表《渝酒餐謀》的立场;
②本公众号所刊发稿件、图片均用于交流使用,如涉著作权事宜请联系小编立即删除;
③转载本公号文章,请标明出处以示尊重。
振兴渝酒 ✦谁能“饮”领重庆酒商新一轮“圈地运动”? ✦重庆酒哥社群8岁了!2025重庆好酒节三大爆点“饮”领卖酒人迈向2026 ✦寻人启事:为首届重庆好酒节打CALL,重庆酒哥邀你回家“团年”
✦中国酒业协会2025届国家级⽩酒评委539人名单公布,渝酒争到6个名额
✦ 重庆酒协成功“换届”吹响渝酒高质量发展迈向新台阶号角 消费警示 ✦一瓶酒开两次盖:厂家的促销费,养出了一条黑产 ✦17家“小作坊”白酒被曝“甜蜜蜜”多,官方征集“攻克技术”严查酒类领域三大问题 ✦“2块多一斤的酒,卖599一箱”,央视曝光完整黑产链 ✦2.6亿特大跨省假酒案告破,新华社揭露直播间“名优老酒”造假产业链 ✦重庆一商贸行销售刮码啤酒被罚6.69万,烟酒店警惕! ✦“国际高端名酒生产线”被查:成本10多元,售价高达上千元!
✦废品站购买名酒空瓶,廉价散装酒“换装”名酒,涉案400万假名酒被集中销毁! 因为公众号平台更改了推送规则,如果不想错过酒哥的文章,记得读完点下“在看”,这样每次新文章推送才会第一时间出现在你的订阅列表里。人生总会有遗漏,但是不要忘记点“在看”!!!
振兴渝酒 ✦谁能“饮”领重庆酒商新一轮“圈地运动”? ✦重庆酒哥社群8岁了!2025重庆好酒节三大爆点“饮”领卖酒人迈向2026 ✦寻人启事:为首届重庆好酒节打CALL,重庆酒哥邀你回家“团年”
✦中国酒业协会2025届国家级⽩酒评委539人名单公布,渝酒争到6个名额
✦ 重庆酒协成功“换届”吹响渝酒高质量发展迈向新台阶号角 消费警示 ✦一瓶酒开两次盖:厂家的促销费,养出了一条黑产 ✦17家“小作坊”白酒被曝“甜蜜蜜”多,官方征集“攻克技术”严查酒类领域三大问题 ✦“2块多一斤的酒,卖599一箱”,央视曝光完整黑产链 ✦2.6亿特大跨省假酒案告破,新华社揭露直播间“名优老酒”造假产业链 ✦重庆一商贸行销售刮码啤酒被罚6.69万,烟酒店警惕! ✦“国际高端名酒生产线”被查:成本10多元,售价高达上千元!
✦废品站购买名酒空瓶,廉价散装酒“换装”名酒,涉案400万假名酒被集中销毁! 因为公众号平台更改了推送规则,如果不想错过酒哥的文章,记得读完点下“在看”,这样每次新文章推送才会第一时间出现在你的订阅列表里。人生总会有遗漏,但是不要忘记点“在看”!!!
振兴渝酒 ✦谁能“饮”领重庆酒商新一轮“圈地运动”? ✦重庆酒哥社群8岁了!2025重庆好酒节三大爆点“饮”领卖酒人迈向2026 ✦寻人启事:为首届重庆好酒节打CALL,重庆酒哥邀你回家“团年”
✦中国酒业协会2025届国家级⽩酒评委539人名单公布,渝酒争到6个名额
✦ 重庆酒协成功“换届”吹响渝酒高质量发展迈向新台阶号角 消费警示 ✦一瓶酒开两次盖:厂家的促销费,养出了一条黑产 ✦17家“小作坊”白酒被曝“甜蜜蜜”多,官方征集“攻克技术”严查酒类领域三大问题 ✦“2块多一斤的酒,卖599一箱”,央视曝光完整黑产链 ✦2.6亿特大跨省假酒案告破,新华社揭露直播间“名优老酒”造假产业链 ✦重庆一商贸行销售刮码啤酒被罚6.69万,烟酒店警惕! ✦“国际高端名酒生产线”被查:成本10多元,售价高达上千元!
✦废品站购买名酒空瓶,廉价散装酒“换装”名酒,涉案400万假名酒被集中销毁! 因为公众号平台更改了推送规则,如果不想错过酒哥的文章,记得读完点下“在看”,这样每次新文章推送才会第一时间出现在你的订阅列表里。人生总会有遗漏,但是不要忘记点“在看”!!!
振兴渝酒 ✦谁能“饮”领重庆酒商新一轮“圈地运动”? ✦重庆酒哥社群8岁了!2025重庆好酒节三大爆点“饮”领卖酒人迈向2026 ✦寻人启事:为首届重庆好酒节打CALL,重庆酒哥邀你回家“团年”
✦中国酒业协会2025届国家级⽩酒评委539人名单公布,渝酒争到6个名额
✦ 重庆酒协成功“换届”吹响渝酒高质量发展迈向新台阶号角 消费警示 ✦一瓶酒开两次盖:厂家的促销费,养出了一条黑产 ✦17家“小作坊”白酒被曝“甜蜜蜜”多,官方征集“攻克技术”严查酒类领域三大问题 ✦“2块多一斤的酒,卖599一箱”,央视曝光完整黑产链 ✦2.6亿特大跨省假酒案告破,新华社揭露直播间“名优老酒”造假产业链 ✦重庆一商贸行销售刮码啤酒被罚6.69万,烟酒店警惕! ✦“国际高端名酒生产线”被查:成本10多元,售价高达上千元!
✦废品站购买名酒空瓶,廉价散装酒“换装”名酒,涉案400万假名酒被集中销毁! 因为公众号平台更改了推送规则,如果不想错过酒哥的文章,记得读完点下“在看”,这样每次新文章推送才会第一时间出现在你的订阅列表里。人生总会有遗漏,但是不要忘记点“在看”!!!
✦寻人启事:为首届重庆好酒节打CALL,重庆酒哥邀你回家“团年”
✦中国酒业协会2025届国家级⽩酒评委539人名单公布,渝酒争到6个名额
✦“国际高端名酒生产线”被查:成本10多元,售价高达上千元!
免责声明:
①本文观点归原作者,不代表《渝酒餐謀》的立场;
②本公众号所刊发稿件、图片均用于交流使用,如涉著作权事宜请联系小编立即删除;
③转载本公号文章,请标明出处以示尊重。
