房贷怎么选?商贷、公积金、等额本息、等额本金,一次讲透
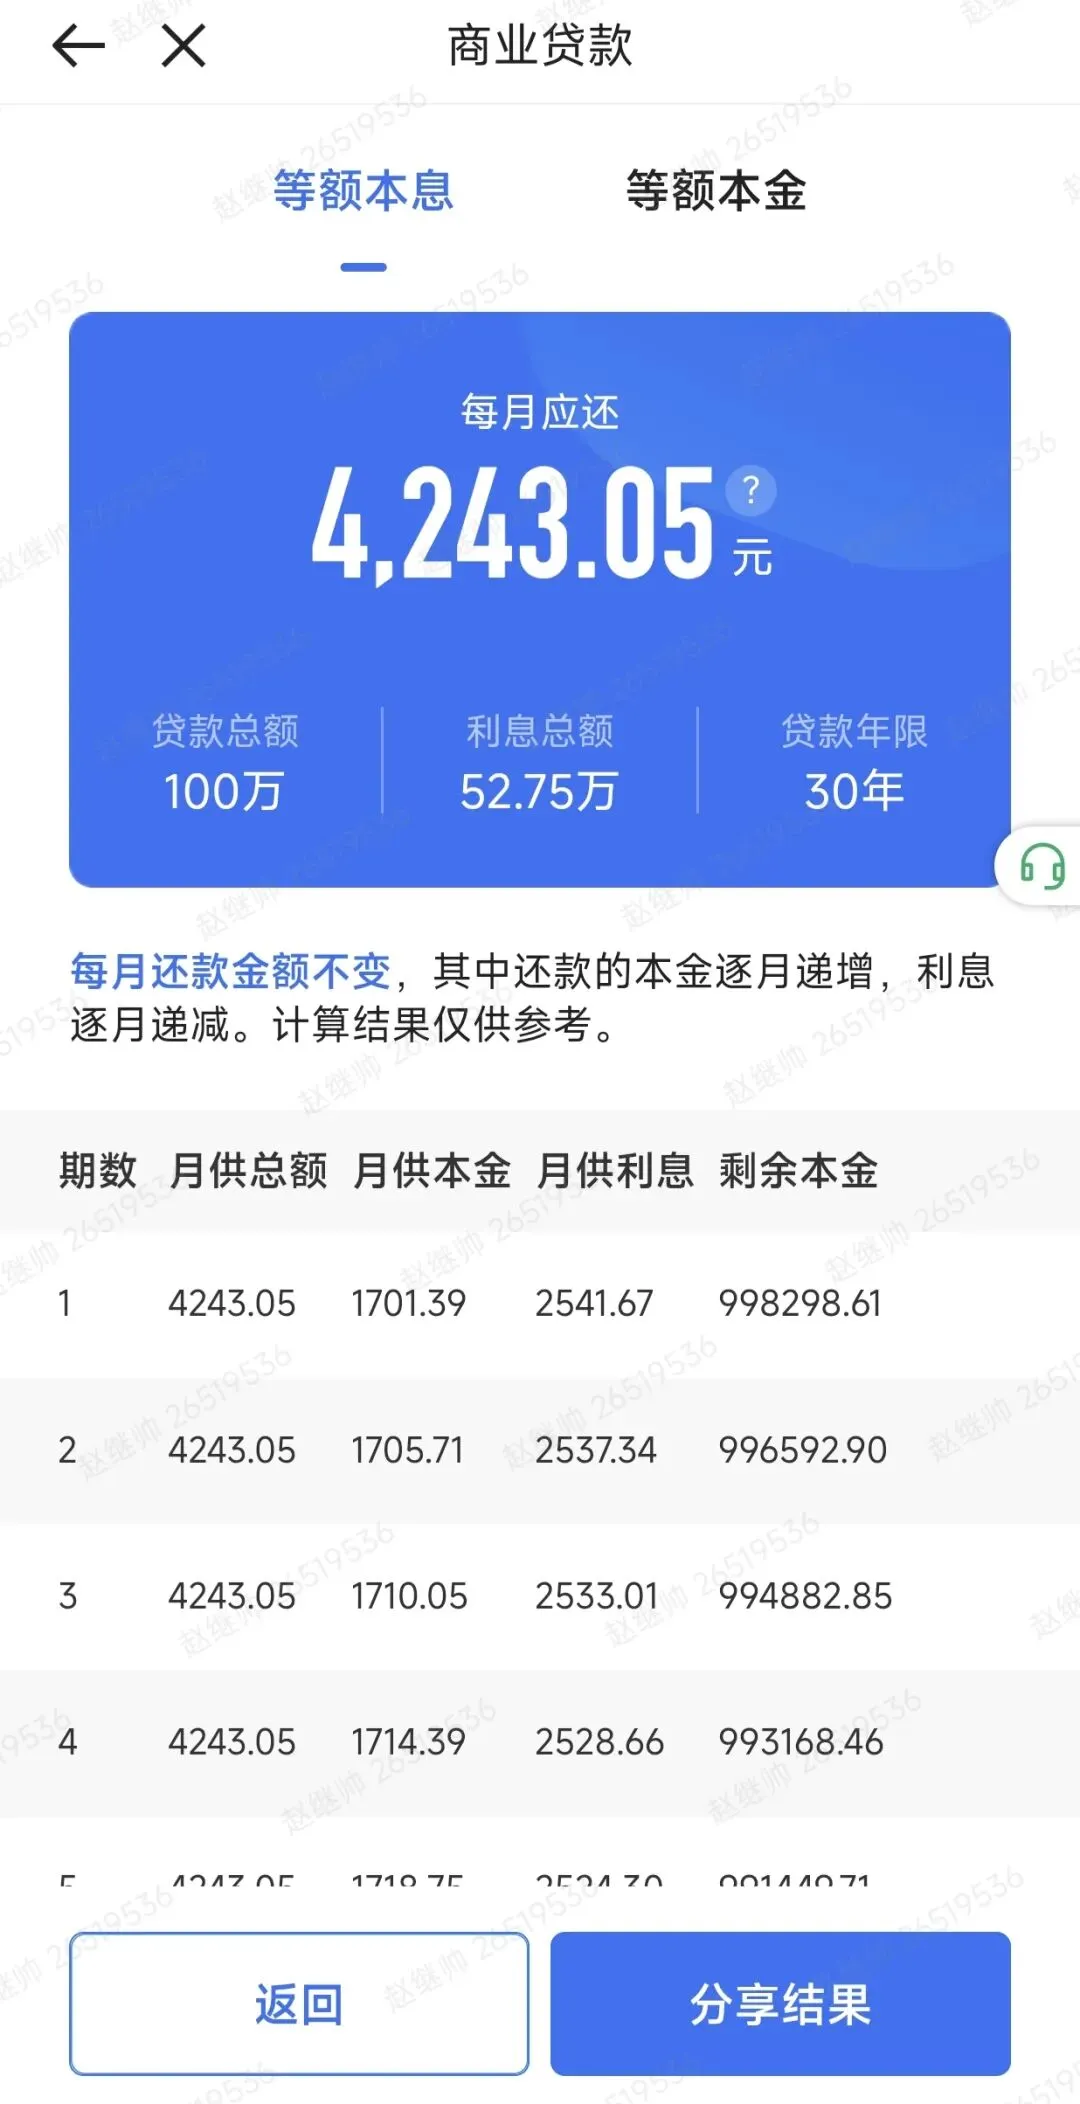
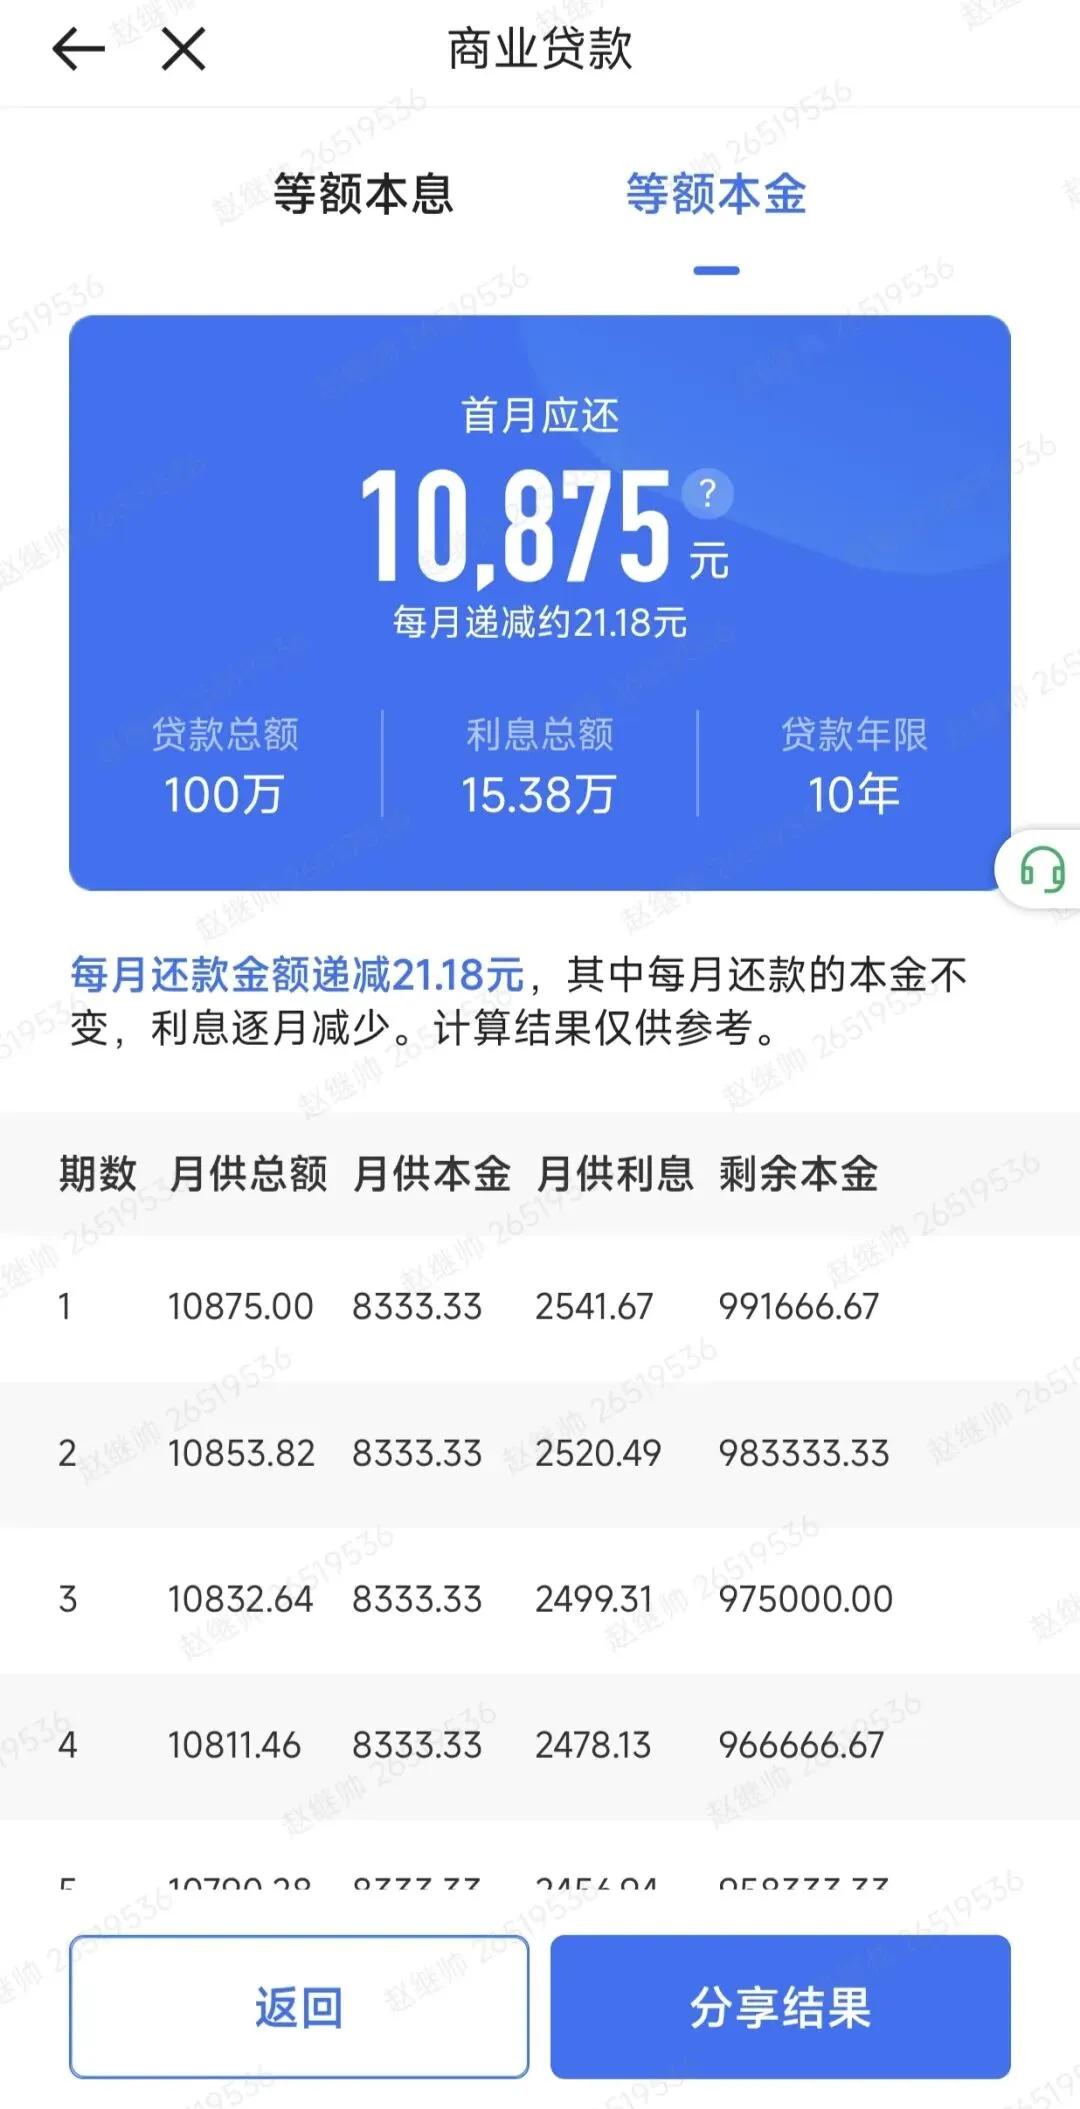
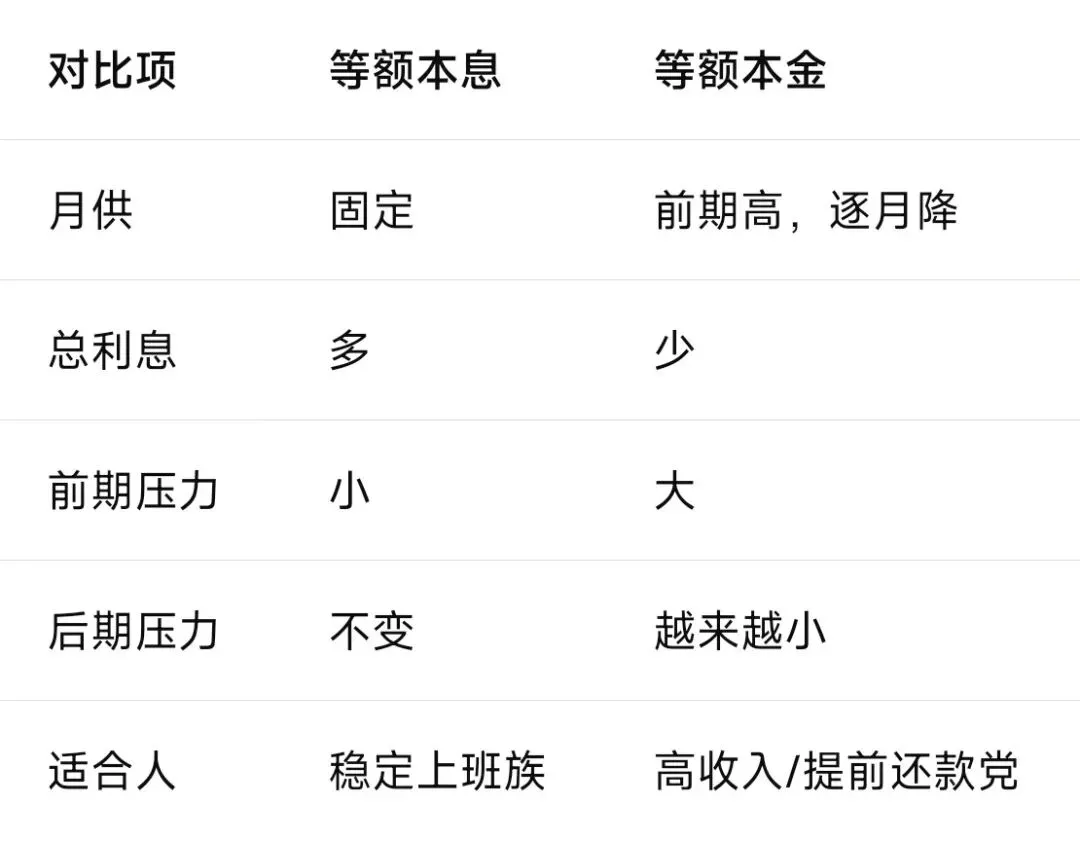
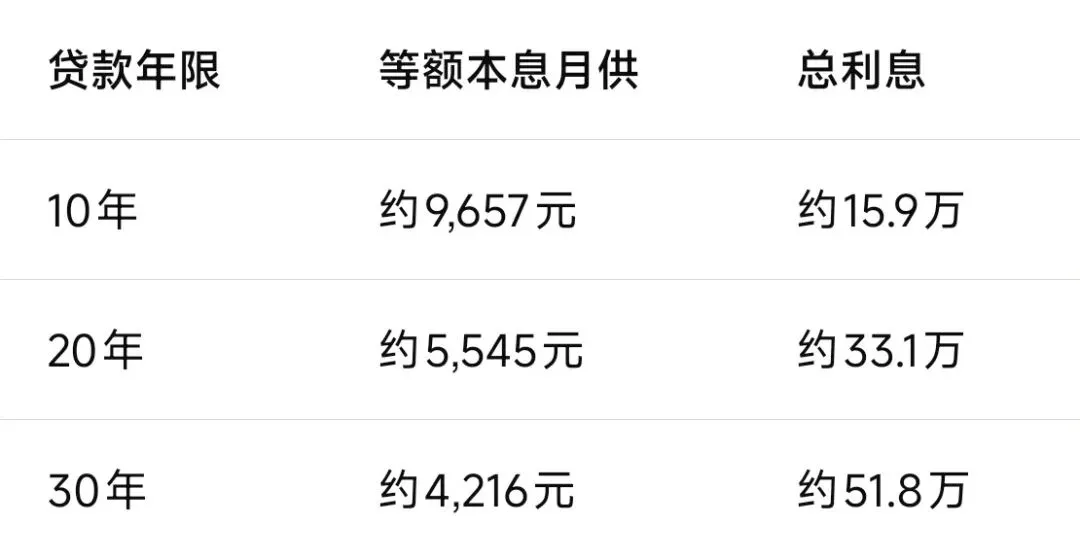
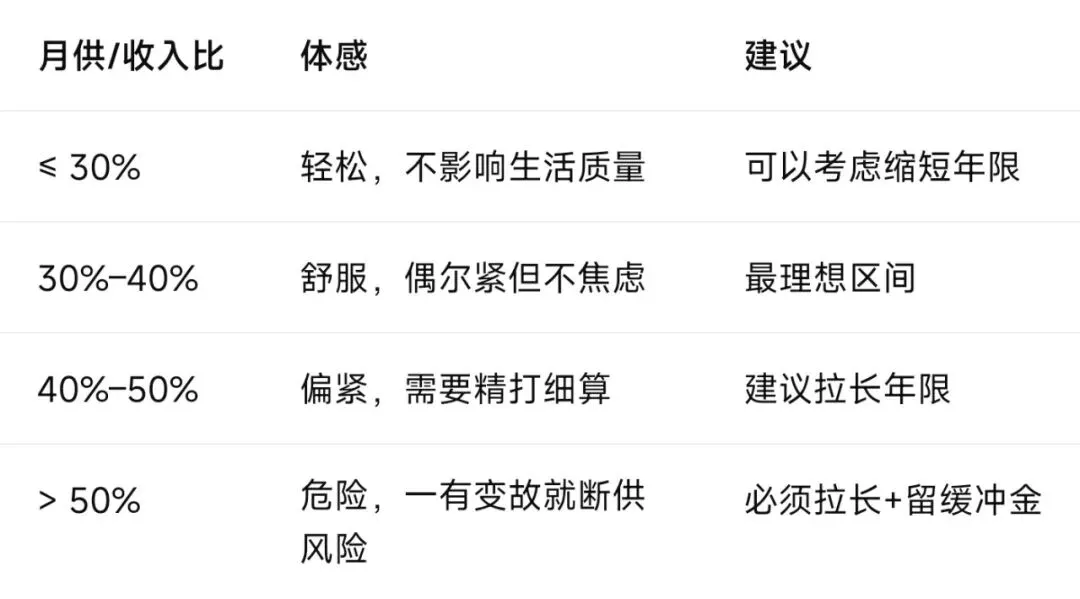
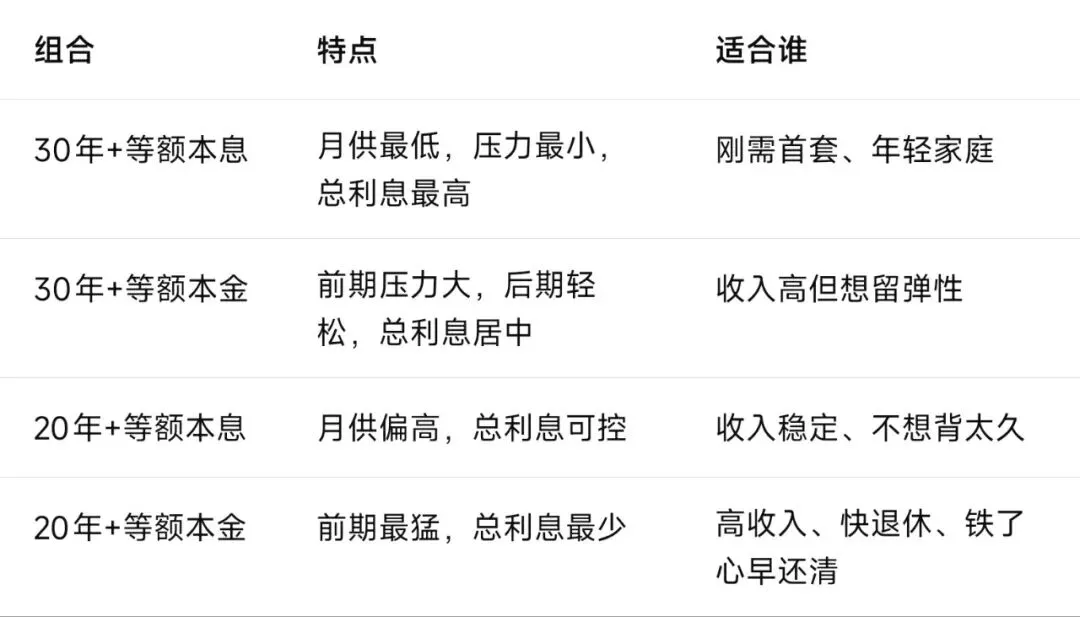
买房这件事,选房难,选房贷其实更难。很多人售楼处一坐,听置业顾问说月供四千多,脑子一热就签字了。 今天这篇文章,把房贷里最关键的几个问题讲清楚:商贷、公积金、等额本息、等额本金,还有贷款年限怎么选。1️⃣ 公积金贷款:利率最低,但有限制。当前5年以上首套公积金利率:2.6%,二套:3.075%优点很直白:利率低,长期看能省几万到十几万利息,适合长期自住、慢慢还缺点也得认:有额度上限(各城市不同),要求连续缴存,审批慢,房东/开发商有时不喜欢(回款慢)。 商贷跟着 LPR 走,当前5年以上 LPR 是 3.5%,首套实际利率大概在 3.0%–3.5% 区间,二套更高。优点:额度高,豪宅、二手房都好批,放款快,流程成熟。 比如贷100万:公积金50万(2.6%),商贷50万(3.5%左右)。既吃到低利率,又解决额度不够的问题。 每月月供一样,把本金和利息摊平,30年每月还一样的数。 以 100万、30年、利率3.0% 粗略算,月供,约 4216 元。总利息,约 51.8 万。特点:月供固定,好做家庭预算,前期还的全是利息,本金还得慢,总利息更高。适合谁:工薪族、收入稳定有娃、有老人、日常开销大,不想前期压力太大。 前期还得多,后面越来越少。每月还的本金固定,利息按剩余本金算,所以月供逐月下降。同样100万、30年、3.0%,首月月供,约 5277 元,之后每月少还一点。总利息比等额本息少几万。特点:总利息少,但前两三年月供明显更狠,后期越还越轻松。✅ 适合谁:当前收入高,存款厚,计划5–10年内提前还款中年阶段、不想背太久债 看着30年比20年多还了将近19万利息,很多人第一反应,那我选20年。 虽然银行挂牌利率只看你是首套还是二套,不看你选20年还是30年。但年限拉长,你实际占用资金的成本,会放大。通胀稀释效应:30年前后的购买力完全不同。月供4216元,今天占你收入40%,30年后可能只占10%。从这个角度,长年限反而赚了。机会成本:月供省下来的钱,如果拿去投资、理财、甚至提前还款,可能比多付的利息更划算。资金灵活性:长年限 = 每月现金流更宽裕 = 抗风险能力更强。失业、生病、孩子上学,手里有余钱比房子快还完但存款为零强太多。5️⃣ 一个被忽略的骚操作,长年限 + 提前还款。 为什么?选30年,月供低,银行不会逼你多还。哪天奖金到账、年终多发了,随时提前还一笔。提前还款时选择月供不变、缩短年限,比减少月供省更多利息,万一失业/生病,低月供就是你的安全垫。 相当于:用30年的月供压力,换20年甚至15年的实际还款周期。场景1:首套刚需,公积金正常缴→ 公积金贷满 + 30年 + 等额本息。稳,月供低,长期利率锁死。场景2:公积金额度不够→ 组合贷(公积金+商贷)+ 30年 + 等额本息,先把便宜的钱用足,年限拉长保现金流。场景3:收入高,几年后想提前还清→ 商贷/组合贷 + 等额本金 + 30年(再提前还款缩期)前期多还,利息省一截,但年限选长留退路。场景4:中年、收入到顶、不想背太久→ 20年 + 等额本金总利息最少,退休前还清。场景5:着急过户、房东不接公积金→ 纯商贷先过桥,选30年等额本息,后期看政策再商转公。 别只看月供,月供少≠便宜,年限拉长,利息会偷偷涨。 但也不能只看利息,要算机会成本。问清重定价周期。商贷选LPR浮动,要问:多久调一次?按1月1日还是放款日? 提前还款问违约金,有的银行满1年免收,有的收1个月利息,签合同前问清楚。 年限不是签了就不能改,部分银行支持缩期,提前问好政策。 前面讲的这些,都是帮你算账,怎么贷更省,怎么还不亏。 但有一件事,比选哪种贷款更值得想清楚,你选的这套方案,经不经得起万一。房贷是几十年的事。30年等额本息,月供四千多,今天看着没问题,但如果中间失业半年呢?如果家人生一场大病呢?如果收入突然断档呢?银行不关心这些。它只认一件事到期还钱。 所以真正聪明的买房人,算完月供之后还会多算一步,如果收入停了,这个月供能扛多久?这也是为什么我总建议:签完贷款合同之后,顺手做两件事。留一笔断供缓冲金:至少覆盖6–12个月月供的活期或高流动性资产,不动用。配一份定期寿险:保额覆盖剩余贷款总额,万一极端情况发生,家人不用卖房还债。 房贷是用未来的钱买现在的家,这本身没问题。但未来的钱能不能稳定到账,没人能打包票。用一份几百块到几千块的寿险,把断供卖房的风险从家人身上摘掉。这笔账,比纠结0.2%的利率差划算得多。 买房不是贷到就是赚到?而是用最低的成本,留出最稳的生活缓冲。 我是赵继帅,做了十多年房产,帮近万个家庭跑过交易、过户、贷款。 现在专注帮普通家庭把"买房+保障+现金流"算清楚。房贷怎么选、提前还款划不划算、家庭抗风险怎么搭。