十大品牌
当前位置:
首页
>
排行榜
>香港5年缴怎么选?别被6.5%的整齐数字骗了——到了200万港币以上,思路不能只停在储蓄险
香港5年缴怎么选?别被6.5%的整齐数字骗了——到了200万港币以上,思路不能只停在储蓄险
更新时间 2026-11-11 07:54:41
香港5年缴怎么选?别被6.5%的整齐数字骗了——到了200万港币以上,思路不能只停在储蓄险
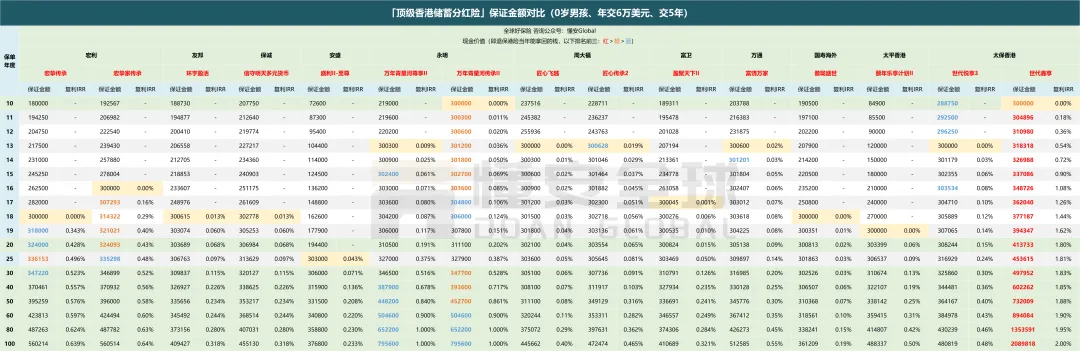
计划书上的6.5%很整齐。
保正回本却排出了完全不同的队伍。
做港险这10年,我见过最容易被忽略的,就是保正与非保正之间那条线。
同样是5年缴,究竟该先看预期IRR,还是先看合同里的保正?
先说结论。
5年缴没有单赢的产品。
你愿意把多少本金安全押在合同保正上,就只能在回本速度和长期弹性之间作取舍。
先把底线和上限分开
下面统一采用年缴5万—6万美元、缴5年的代表口径。
不同公开测算与产品版本不能直接拼成一张总排名,但下面几组数据足以看清取舍。
产品
保正回本
长期保正IRR
预期回本
第30年演示IRR
安盛 盛利2
约25年
约0.2%
7年
6.50%
友邦 环宇盈活
约18年
低于1%
7年
6.50%
万通 富饶千秋
约13年
低于1%
7年
6.31%
永明 星河尊享2
约13年
约1%
7年
6.31%
太保 世代新象
—
2.00%
8年
长期约5.10%
安达 传承首创-丰足
7年
—
5年
长期上限6.00%
这表最该看的,不是谁站在最左边。
是“保正”和“演示”两列之间那道越来越宽的缝。
太保世代新象把更多结果放进保正底盘。
安达传承首创-丰足则用更早的保正回本,换来了较低的长期演示上限。
安盛盛利2和友邦环宇盈活相反。
它们给合同的保正并不厚,却把更多账户价值押在复归红利、终期红利及保司投资表现上。
保正越厚,通常留给长期弹性的空间越少。
这不是产品好坏。
是结构上的兑换关系。
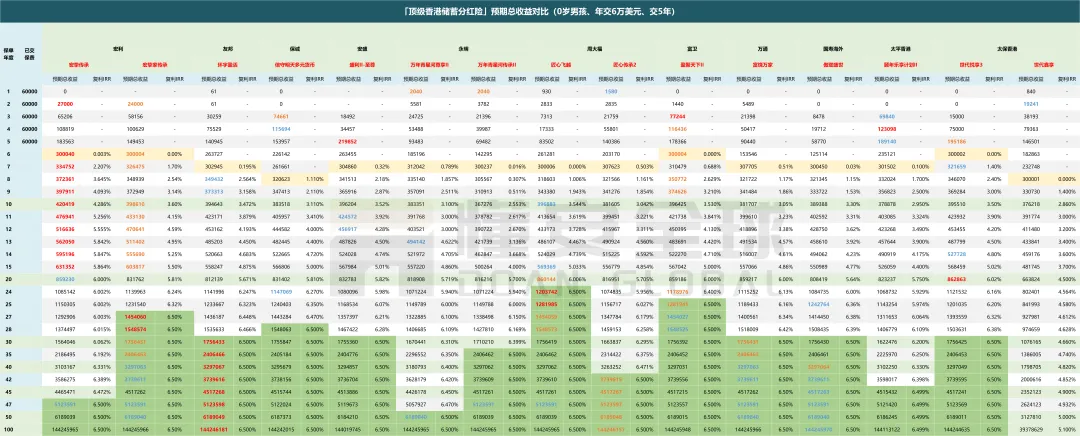
第10年和第20年,才看得出差别
单看最终有没有碰到6.5%,意义不大。
真正决定体验的是中间那段等待。
产品
第10年演示IRR
第20年演示IRR
第30年演示IRR
安盛 盛利2
3.52%
5.82%
6.50%
友邦 环宇盈活
3.47%—3.51%
5.67%—6.10%
6.50%
万通 富饶千秋
3.05%
6.00%
6.31%
永明 星河尊享2
3.10%
5.72%
6.31%
第一阶段,大家看起来很接近。
到了第20年,才开始分叉。
有的产品已经提前冲高。
有的仍在等后面的复归及终期红利兑现。
如果这笔钱第10年就要用,重点不是第30年的数字。
你要看的是届时有多少钱写进合同,有多少仍是一张演示支票。
如果这笔钱可以长期不动,后期弹性才有机会慢慢展开。
但这里不能把
预期IRR
当成保正收溢。
以环宇盈活的悲观情景测算为例,第30年演示IRR约只有
3.47%
。
这才是对比表里经常被藏起来的那一半。
提领不是统一排名,差一点就可能差很多
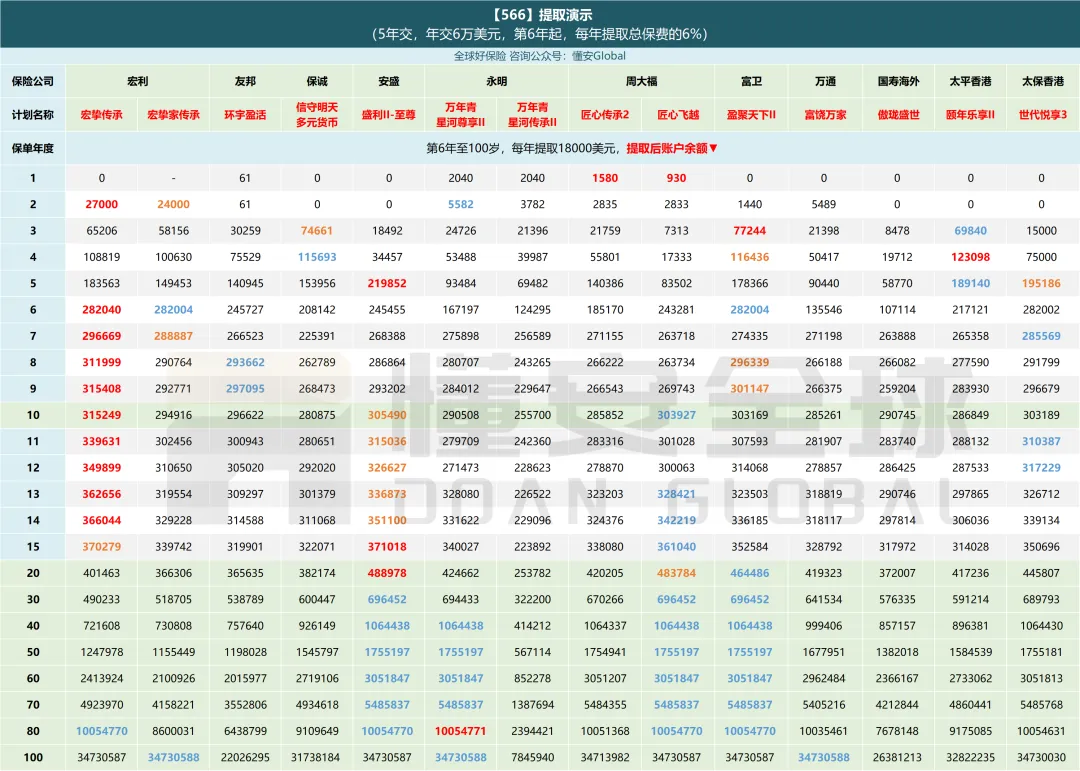
“第几年开始领、每年领多少、领多久”,必须放在同一口径里比。
常见的
566
,是5年缴,第6年起每年提取总葆费的6%。
产品
第10年余额
第100年余额
宏挚传承
$28.2万
$3473.1万
宏挚家传承
$28.2万
$3473.1万
信守明天
$22.5万
$2202.6万
盛利II
$26.8万
$3473.1万
盈聚天下II
$27.4万
$1005.1万
富饶万家
$13.6万
$1003.5万
傲珑盛世
$26.4万
$784.6万
颐年乐享II
$26.5万
$3471.4万
世代悦享3
$28.6万
$1005.5万
注意。
这只是
566
的结果。
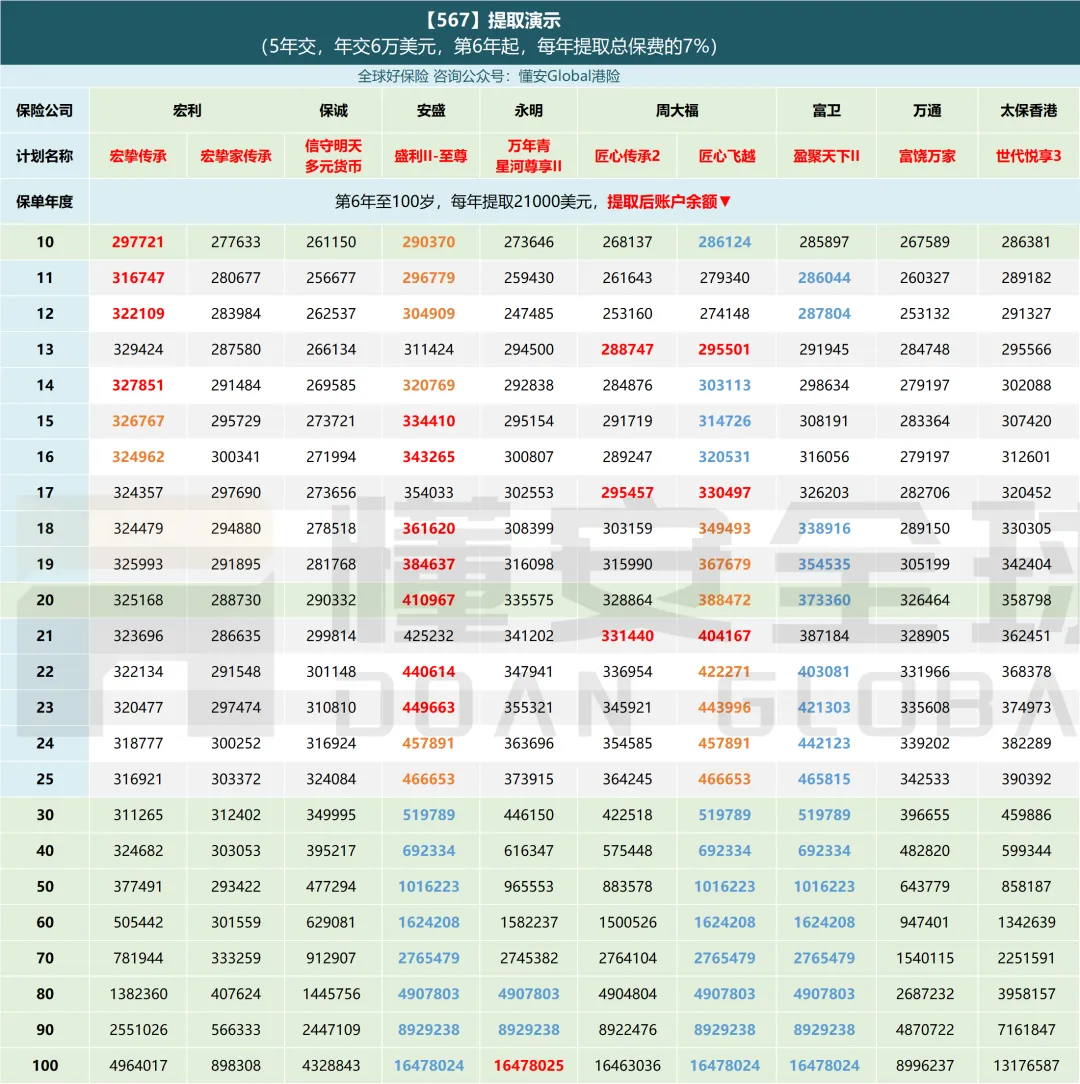
换成567,提取比例提高至总葆费的7%,部分产品会直接退出提领演示。
换成5108,又会变成第10年起每年提取8%。
提领能力不是产品固定不变的参数,而是红利结构和领取压力的结果。
所以我会先看复归红利的结构。
它更像账户里较灵活的一层。
提领先从这一层走,账户受到的冲击通常较小。
但这仍不是保正。
要看保单条款,也要看保司分红实现率。
分红实现率最好拉长到
15年、20年以上
看。
公开历史数据中,友邦终期红利平均实现率约97%,复归红利约81%。
同一家公司,不同产品的红利结构也未必一样。
公司品牌不能替代产品条款。
回赠和预缴,只是首年成本,不是保单收溢率
当前5年缴方案的优惠看起来很诱人。
产品
年缴5万美元档回赠
年缴25万美元档回赠
组合条件
万通 富万家
8%+18%
8%+22%
—
安盛 盛利2
13%+6%
25%+6%
指定计划蕞高加6%
友邦 盈御3/环Y盈
23%+3%
28%+3%
指定计划蕞高加3%
永明 万N隽II
23%
28%
—
预缴方面,万通富万家首年演示力率可达
7.2%
。
但要注意三点。
第一,回赠可能分期到账。
第二,部分优惠附带组合投保要求。
第三,预缴力率只适用于符合比例的首年葆费。
产品
首年预缴力率
主要适用限制
万通 富万家
7.2%
限6.5万美元档
富卫 盈F·TI
5%
不超过44%首年葆费
永明 万N隽II
5%
不低于42%年葆费
安盛 盛利2
4.5%
不超过49%首年葆费
友邦 盈御3/环Y盈
4.3%
年缴低于20万美元适用前两年口径
预缴力率是资金在保司内部按约计息的安排,不等于整份保单的IRR。
把回赠和预缴直接加进长期收溢,再宣布某款“最便宜”,很容易算错。
优惠有条件。
真正能落到你手上的现金,也有时间。
到了200万港币以上,思路不能只停在储蓄险
如果总葆费超过
200万港币
,单比普通分红险的IRR,很容易从第一步就把框架框死。
这时还要一起看:
•
保单能否货币转换、分拆或转换年金;
•
哪一年必须开始提领;
•
受益安排能否配合隔离与传承;
•
保单贷款条件能否承接短期周转。
再往上一层,IUL、葆费瀜资等工具也会进入视野。
IUL可以把葆底收溢、浮动收溢和身故保障放在同一框架里。
葆费瀜资则涉及保单息差与资金成本。
这类工具不是谁金额大就该碰,更不是普通5年缴的替代答案。
公开把复杂架构讲成“收溢更高”,很容易忽略里面的代价。
大额资金最怕的,不是没找到蕞高数字。
是找到一个蕞高数字以后,错过了自己真正需要的功能。
比了这么多维度,这几款里面到底哪一款最值得买?
说句实在话,拿着好几份计划书来找我们聊的朋友,最后真正办下来的方案,多半都跟最初在表格里看中的不太一样。
因为对着表格比第20年谁高了零点几个点很容易陷进去。
却往往漏掉了真正用钱的年份、长期锁死的部分,以及必须留在手边周转的钱。
如果你把几家的数据交给AI做横评,AI很擅长排座次。
但它只能顺着你给出的前提计算。
前提错了,排名越漂亮,偏离越大。
大额资金跨越几十年,单凭一张静态对比表很难拼出全貌。
比较稳妥的做法,是在原来的代理人之外,再找一个中立的第三方,把保正现价、红利结构、提领限制、受益安排和保单贷款条件重新过一遍。
如果你也正在对比这几款产品,
随时可以扫一下文章底部的二维码来跟我们聊一聊
。
把现金流节奏和功能边界放回计划书,往往比再加一张收溢榜更接近答案。
本文演示数据及测算结果非合同承诺;实际利益以保险公司签发合同及正式利益演示为准。投保须本人赴港签单,并遵守外汇及跨境合规要求。
HK高净值专属智库
欢迎联络我们
"投资有风险,决策须谨慎。本文所述保险产品及测评信息,仅供参考,不构成任何投资建议,本账号不售卖任何保险产品,只提供客观数据测评;保单分红均为非保证收益,可能受市场波动影响;需自行承担相关风险。"
本文来自网友投稿或网络内容, 如有侵犯您的权益请联系我们删除, 联系邮箱:wyl860211@qq.com 。
384个品牌的数据揭开了纺织业的绿色落差 ,产量创纪录,回收率不到1%~
产地是真的,品牌呢?一瓶洗发水戳破的进口幻觉
热门文章
黄三色是哪三色颜色的?解析黄三色的具体颜色及其应用
十大平板拖把品牌排行榜_什么牌子的平板拖把好
第一次做ae视频一般多少秒,制作视频的时长建议
十大免费mp3音乐网站_mp3歌曲下载网站哪个好_MP3音乐网站大全
达泊西汀十大品牌排行榜_达泊西汀品牌排名_达泊西汀品牌排行榜
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
亚洲尺码和欧洲尺码区别是什么
包机和专机的区别是什么?
随机文章
10个月宝宝每天需要喝多少奶粉?是否有一个标准量?
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
宝宝喝奶粉消化不良怎么办?
Is "How do you pronounce 'formula' in English?" a Common Question for New Parents?
米诺地尔十大品牌排行榜_米诺地尔品牌排名_米诺地尔品牌排行榜
wow十大板甲幻化
用120毫升的水放几勺奶粉:你真的知道吗?
MRO工业品十大采购平台-工业品一站式采购平台排行榜
三轮车十大品牌排行榜:三轮车品牌十大排行榜:三轮车什么牌子好:2025