品牌内占比 9.2%,最便宜的方程豹卖成了边缘款
43,872 减 43,181,等于 691。
这道减法不是谁公布的,是我拿方程豹两个月的品牌总量相减得来的。10 月的 43,872 台,是 11 月 2 日官方披露的数;9 月的 43,181 台,是 10 月 2 日披露的。两边都是月度交付口径,不是上牌量。
691 台,是 10 月比 9 月多出来的全部。方程豹把这组数说成新高,连续四个月月销过 4 万。话没问题,可把这 691 台拆到五款车上,图就不一样了。
这 691 台,是谁贡献的?
五款车,两款在涨
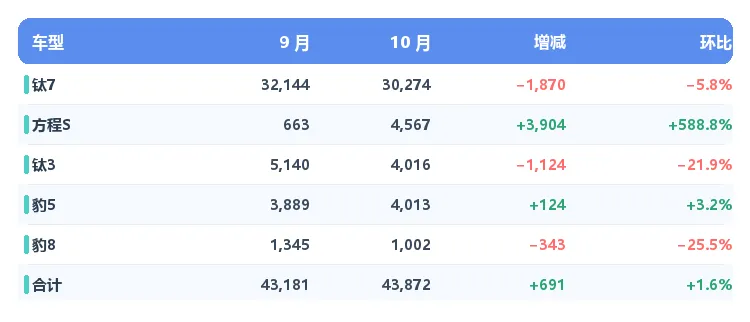
方程豹五款车 9 月与 10 月交付量对比。数据来源:方程豹官方月度披露,2026 年 11 月 2 日。
钛7 从 32,144 掉到 30,274,少了 1,870 台。钛3 从 5,140 掉到 4,016,少了 1,124 台。豹8 从 1,345 掉到 1,002,少了 343 台。
涨的只有两个。方程S 从 663 涨到 4,567,多了 3,904 台;豹5 从 3,889 涨到 4,013,多了 124 台。
豹5 那 124 台,是硬派越野的基本盘在稳住。豹8 掉 25.5%,说明 38 万以上的那一档,需求比想象中薄。
一路加减下来,正好是 691。五款车的数相加是 43,872,和品牌总量一分不差——这算一次自校验,拆分数没有漏项。
10 月的增量,几乎全压在方程S 一款车上。它是台纯电轿车,18.99 万起,9 月 16 日上市,10 月是第一个完整交付月。它和钛3 不在一个价格带,谈不上直接抢客。可展位、销售话术、产能,品牌内部总要排个先后。
一个靠方盒子起家的品牌,10 月的新高是轿车补上的。这个结构变化,比 691 台本身更值得看。
三步下台阶
钛3 的数字是三步:8 月 5,471 台,9 月 5,140 台,10 月 4,016 台。两个月少了 1,455 台,跌幅 26.6%。
8 月 13 日,方程豹给钛3 加了一个 14.38 万的版本。510 公里续航,64.3 度电,比原来的 15.38 万版本便宜 1 万,砍掉 HUD 和方向盘加热。汽车之家的标题写的是「降低门槛」。
门槛确实降了。销量没跟上来。
4,016 台 10 月钛3 交付量,环比 −21.9%;品牌内占比从 9 月的 11.9% 降到 9.2%。 |
十台车里有一台,变成十一台车里有一台。这个变化不算剧烈,方向却很清楚。
9 月品牌环比涨 3.9% 的那个月,钛3 从 5,471 掉到 5,140,少了 331 台,跌 6.0%。大盘在涨,它在跌。10 月更明显:品牌同比涨 41.3%,它环比跌 21.9%。
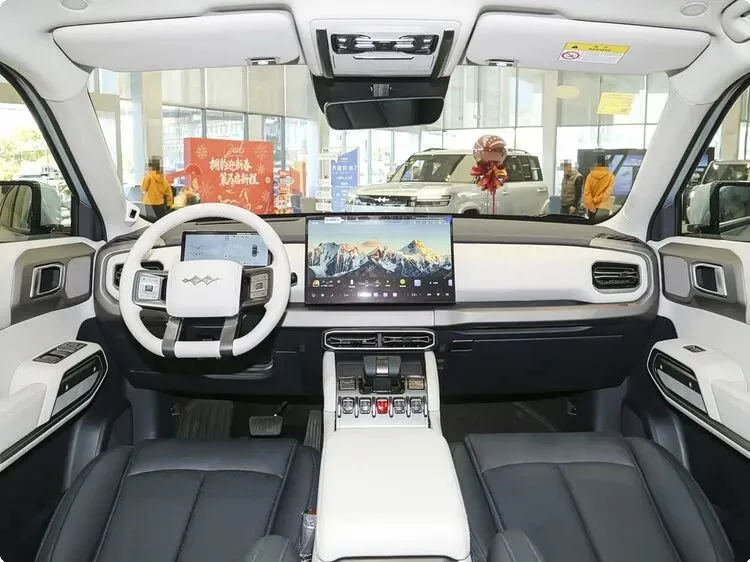
钛3 内饰,双联屏布局。图片来源于汽车之家车型库。
一个大盘在涨、入门款在跌的组合,通常说明问题不在需求端,在产品线的排序上。
3.6 万上面是另一台车
钛3 现在三档:14.38 万、15.38 万、16.98 万。再往上 3.6 万,是钛7 的入门价,17.98 万。
这 3.6 万换来的是:车长从 4,605mm 到 4,999mm,轴距从 2,745mm 到 2,920mm,动力从纯电变成插混。后排和后备厢大一圈,跑长途不用找充电桩。
对一个家用买家,这道算术不难。难的是他得先知道,上面还有一台钛7。
多花 3.6 万,相当于在 14.38 万的基础上加 25%。同一个展厅里,销售多半还会补一句,要不要看看钛7。
所以钛3 的对手不只是 iCAR V23、BJ40 这些同价位方盒子,还有自家展厅里那台大一圈的车。10 月钛7 一款车占品牌 69%,进店的客流被自家接住了。对品牌是好事,对钛3 不是。
11 月的权益表更直白
11 月 1 日起的权益,钛3 给 5,000 元保险补贴(限闪充版),加 0 首付、0 利息、0 月供三选一,加 12 个月免费闪充。
10 月是另一套:0 首付、0 利息、0 月供,最高 6,000 元置换补贴,12 个月免费闪充。两套摆一起,11 月把置换补贴换成了保险补贴,没有现金降价。
这算降价吗?
这一换,对首购的人是加。置换补贴得有旧车才拿得到,保险补贴不用。对换购的人是减,6,000 变成 5,000。
终端更直接。上海经销商 11 月 4 日的报价:510 公里后驱版 14.38 万,一分不优惠;620 公里后驱版 15.08 万,让 3,000;565 公里四驱版 16.68 万,让 3,000。
最便宜的那款,反而不让价。
卖不动就降价,是清库存。这条线不让,是另一套算法。
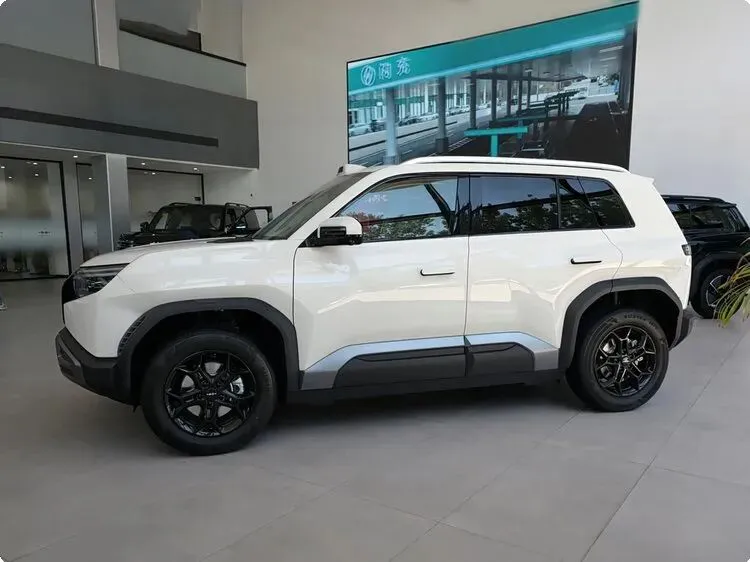
钛3 车侧,车长 4,605mm、轴距 2,745mm。图片来源于汽车之家车型库。
入门款的任务不是走量
一个新品牌要同时干两件事:向下要量,向上要价。
14.38 万这台车的任务,是让「14 万买方程豹」这句话成立。它负责把人吸进店,成交可以交给 15.38 万、16.98 万,也可以交给 17.98 万起的钛7。
结构能对上。方程豹累计成交均价 22.2 万元(10 月 18 日官方口径),钛3 只占 9.2%;10 月的增量来自 18.99 万起的方程S;11 月还要上 40 万级的钛9。
14.38 万只有 22.2 万的 65%。一个品牌的价格中枢在 22 万,最便宜的入口在 14 万。
中间那 8 万,才是它真正想卖的部分。
入门款越便宜,越不能降。它一降,15.38 和 16.98 就得跟着动,上面 17.98 的钛7 也会被拽下来。整条梯子重排的代价,比少卖几千台钛3 大。
钛3 少卖 1,000 台,按 14.38 万算是 1.4 亿元营收。可 14.38 万这条线一破,上面两档就得跟着让,那才是更大的账。
这就是它现在的状态:价格守住,销量让路。
这套打法不新。手机、家电、车企都用过:用一款低配把价格标签打出去,再用中高配赚钱。差别在于,标签一旦立住,低配卖多少就不由自己决定了。
三种情况,三笔账
预算卡在 14 万,有固定车位,每天通勤 50 公里以内:14.38 万这台够用。要算进去两件事——它在品牌里的资源排序靠后,权益调整通常从它开始;它的二手价格,会跟着后面每一次官降走。
510 公里的 CLTC,按冬天七折、高速九折粗算,实际可用在 320 公里上下。通勤 50 公里的人一周充一次,跨城就得提前规划。
能加到 17 万到 18 万:把钛7 的入门版摆到同一张纸上。3.6 万差价,五年摊下来一年 7,200 元,换的是大一圈的车身和不用找桩。
只是想要方盒子造型,预算 12 万到 13 万:iCAR V23、BJ40 燃油是另一条路,智驾和纯电体验不在一个维度。这条今天不展开。
三笔账都算完,还有一个变量没写进去:明年的改款和权益。入门款通常是第一批被调整的,因为它离价格线最近。
我拿不准的部分
4,016 来自媒体引用的车型明细。官方稿只单列了钛7 和方程S,钛3、豹5、豹8 是媒体口径。如果官方后续修正,环比会变。
8 月和 9 月,我用的是零售口径(5,471、5,131),10 月是交付口径(4,016)。9 月两个口径只差 9 台,但严格说不是同一把尺子。
入门版上市和销量下滑,时间上重合。我没有证据证明因果。可能是产能排给了钛7,可能是店里没车,也可能是进店的人被钛7接走了。这三种可能,公开信息都支持不了。
方程豹官方把 10 月称为新高。按上牌口径,去年 12 月是 48,161 台,口径不同,不能直接比。所以这篇只说「2026 年内新高」,不说「历史最高」。
11 月还有钛9 要上,40 万级。新车上市的第一个月,产能和展位都会往那边偏,钛3 的排产会不会再让一次,我不知道。
11 月的权益表上,钛3 给的是保险补贴,不是现金。终端那台 14.38 万的车,一分不让。
价格没动,销量先动了。这大概是「价格锚」最直白的样子。
图片来源于网络,侵权联删。