深度测评:中国人寿开门红鑫泰金生,到底值不值得买?
- 更新时间 2026-11-10 19:40:16
每年一到这个时候,保险圈就进入“开门红”,今年的火药味尤其足。
打开朋友圈,十条里有八条在刷同一款产品——国寿主推的鑫泰金生养老年金保险(分红型)。
“首年返9%”、“带分红、能复利”、“央企大公司、闭眼买”……
海报一张接一张,话术一套接一套,看得人心里直痒痒。
但热闹归热闹,我反倒想先问一句:这个产品,真的值得买吗?
先把结论撂在这儿:中国人寿是真的牛,但这款鑫泰金生,对绝大多数普通人,我不推荐。对少部分人,确实适合。
下面我按“它是什么→该怎么判断→一层层算账→最后下结论”的顺序讲,保证你看完能自己算明白这笔账。
01
鑫泰金生是什么?
很多人一听“开门红”就以为是往年那种能灵活取用的增额终身寿,但这款产品,真不是。
它是一款分红型养老年金,玩法很简单:你按约定交钱,到退休年龄每年领一笔养老金,合同到期把本金还你,公司经营得好还能额外分红。
满期保险金:你活到合同到期,按“所交保险费(不计利息)”给付——本金原样还你,没有利息
身故保险金:保险期内身故,按“所交保费”和“现金价值”两者取大——最差也能把本金留给家人
这两条决定了它的本质:本金从头到尾被锁死并保证,真正算你“赚”的,只有退休后每年发的年金,加上不确定的分红。
我把它概括成四个字——领息、还本。
详细的产品规则,如下图:
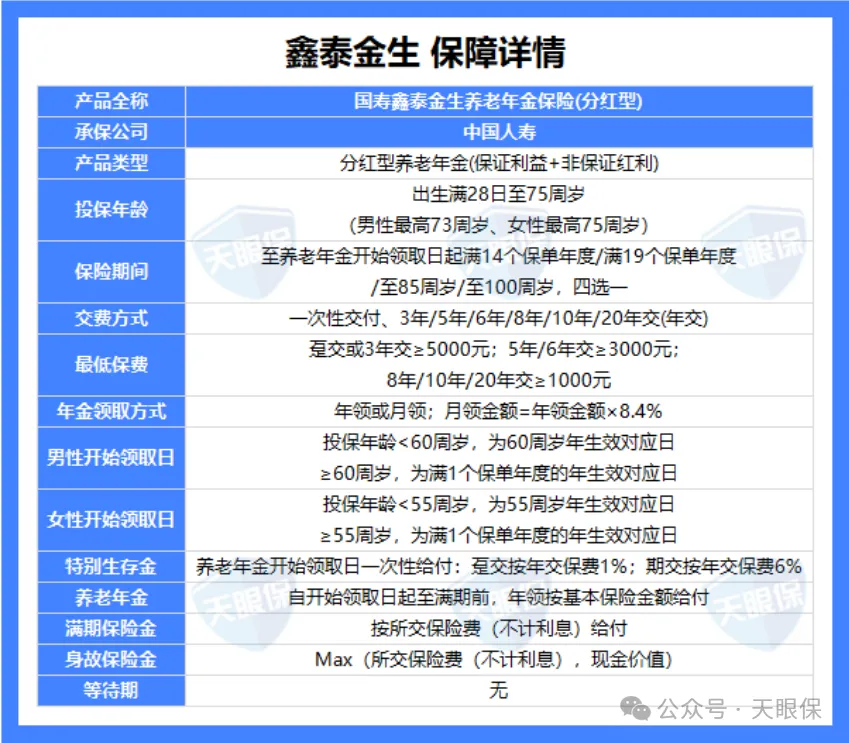
可以看到,出生满28天到75周岁(男性最高73周岁)都可以投保,最低1000元起投,支持趸交,或3/5/6/8/10/20年交,投放方式多样化,门槛很低。
保险期间四选一:
领取后满14年(69岁满期):想早点回笼资金,选它
领取后满19年(74岁满期):覆盖退休后最活跃的黄金期
保到85岁:匹配大多数人的常规养老周期
保到100岁:主打细水长流、对冲长寿风险
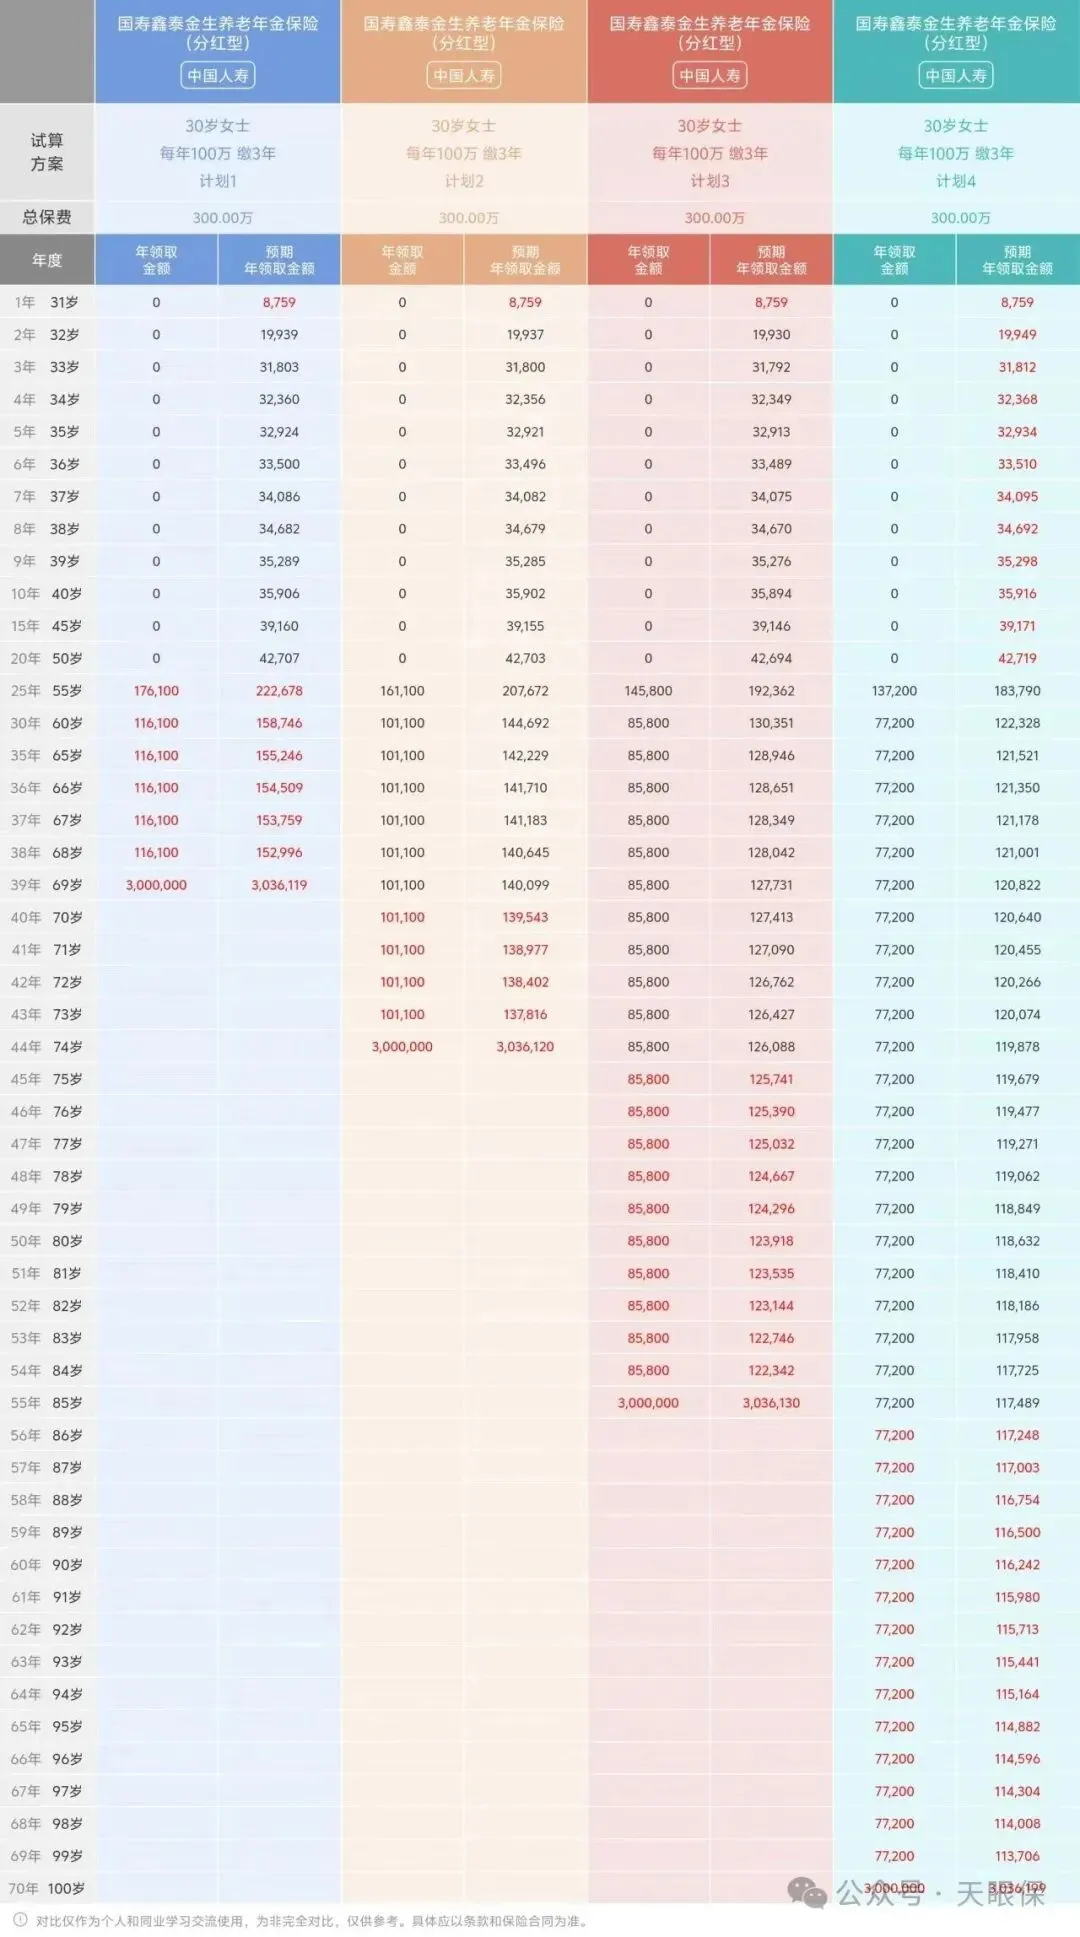
这里有个规律:
领取期限越短,每年到手的年金越高;期限越长,每年领得越少。
也很正常,天底下没有“又多又久”的好事。
记住这个结构,接下来我们先学会“怎么判断它值不值”,再动手算账。
02
怎么看收益?
想要真正看看懂这款产品的收益,你必须学会用以下三个工具:
① 四个利率
预定利率(1.75%):定价用的精算假设,不写进你的收益,不等于你能拿到1.75%
保证利益:写进合同、无论公司经营好坏都必须给的钱,这才是100%能拿到的底
演示利率(当前监管上限3.5%):计划书上“演示”分红的假设,不写进合同、不保证,可能为零
结算利率:万能账户每月公布的实际计息利率,随市场浮动,只有其中1%的最低保证利率写进合同
预定利率是假设、演示利率是参考、结算利率是浮动,只有保证利益是承诺。
② 现金价值
现金价值就是你反悔退保时,公司退给你的钱。
它前期通常远低于本金,因为保单头几年要摊销佣金、承保、管理等成本,这些先从保费里扣掉了——这是所有长期储蓄险的共性。
③ IRR
年金险不能看“累计领了多少”这种名义数字,得算IRR(内部收益率)。
把每年交的保费作为现金流出、每年领的年金和到期满期金作为现金流入,按保单年度末时点列出来,找到让净现值(NPV)等于0的折现率,就是IRR。
它反映的是你这笔钱真实的年化复利水平。
好,知道这三个工具,我们就来实操一下,以40岁女性,3年交,每年10万,总共30万,保到100岁为例。
普通版基本保额5750元(典藏版5780元,几乎无差别),即55岁起每年领5750元,领到99岁。
这部分是写进合同的,100%刚性兑付,收益演示如下图:
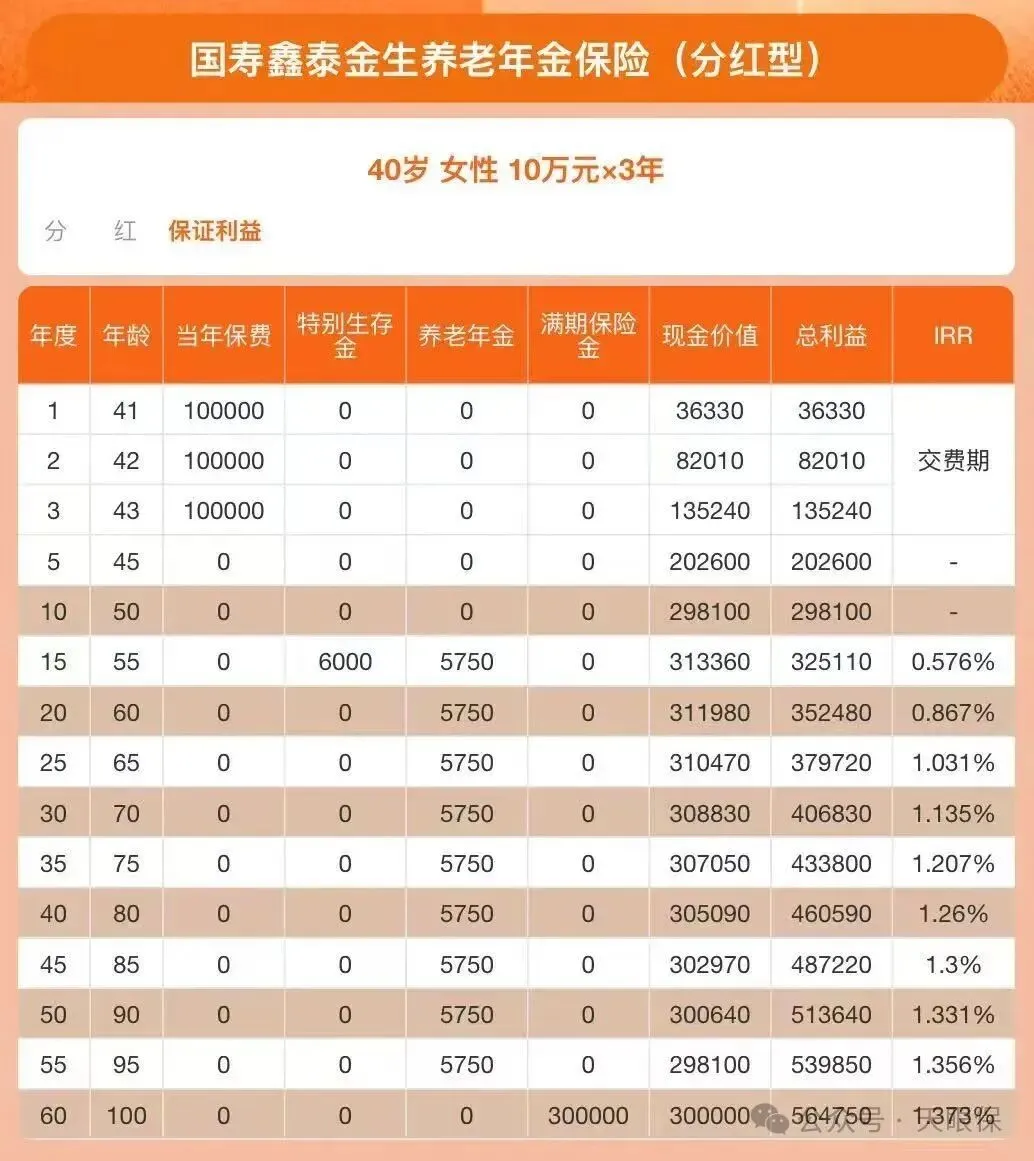
第1年:交了10万,现价36330元,只占本金12%;第2年:现价82010元;第3年:30万刚交完,现价135240元,不到本金一半(45%);直到第11年,现金价值达到303310,刚回本。
前10年钱基本锁死,头3年退保亏得最狠,本金要到第11年才回来。
再看55岁开始领钱之后。
她55岁时现价313360元,之后每年领5750元,可现价几乎不下降,60岁311980、75岁307050、90岁300640、95岁298100,到100岁还有300000元。
这45年累计领走约25.87万年金,本金却一直留着。你每年领的是本金的“利息”,本金不动,最后以满期金还你。
再看IRR,55岁刚领时0.57%,60岁0.86%、70岁1.13%、85岁1.30%、95岁1.356%,100岁满期1.373%(约1.37%),届时总利益564750元=本金30万+累计领取26.47万。
看到这你可能会问:1.37%是不是现在分红险的普遍水平?还真不是。同样是分红险,某市场热门产品的保证收益IRR可以达到1.6%+,差距还是不小的。
加上分红,按照100%红利实现率测算,收益如下图:
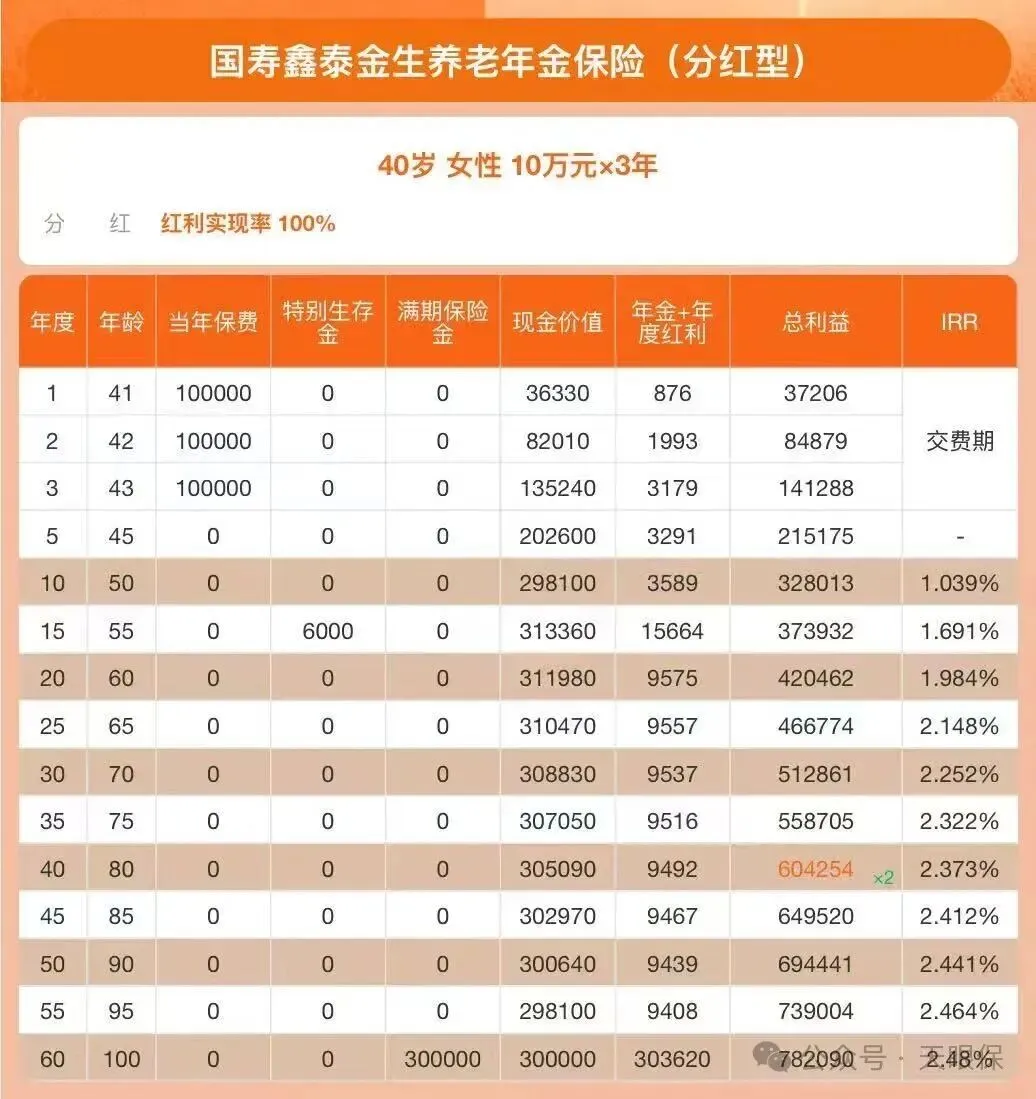
可以看到,加分红后第7年就可回本,现金价值达到303173元;
长期IRR可以达到2.4%+,但分红收益是不确定的,这个最终能达到多少,我们接着往下看。
03
分红能兑现吗?
先讲机制。分红来自分红账户实际经营优于定价假设的盈余,专业上叫三差:
利差:实际投资收益率高于预定利率,是最主要来源
死差:实际死亡率优于定价假设
费差:实际费用低于定价假设
这款产品采用现金分红,可选“现金领取”或“累积生息”(默认)。
监管硬底线是:每年实际分给客户的比例,不低于当年可分配盈余的70%。
但70%约束的是“有盈余时怎么分”,不保证一定有盈余——红利可以为零。
我们先看国寿近几年的投资收益率,如下图:
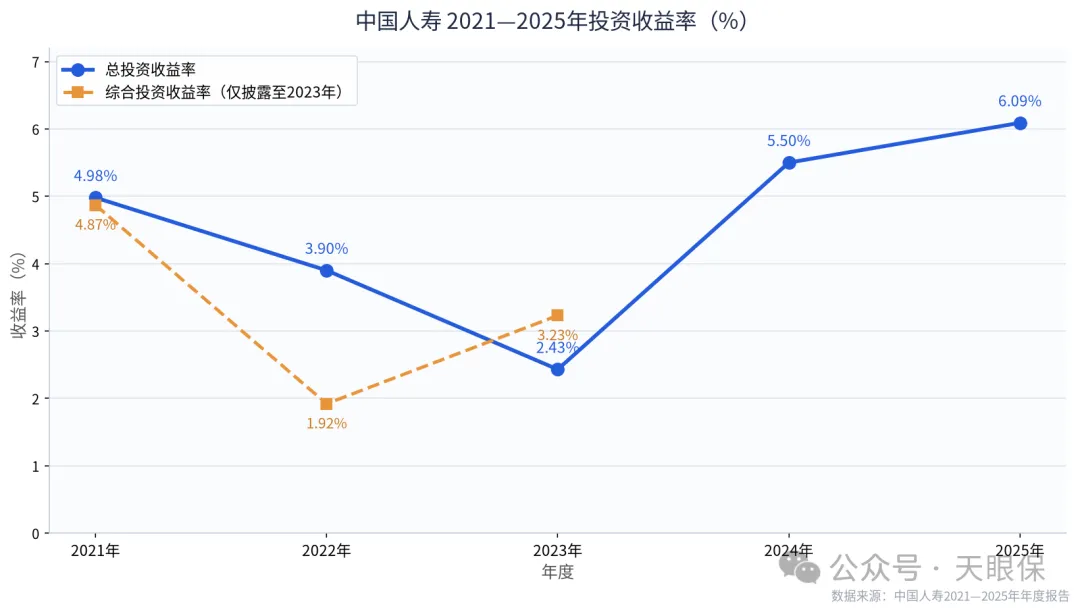
先分清两条线:
总投资收益率是计入当期利润表的回报,含利息、买卖价差和公允价值变动;
综合投资收益率还要加上计入其他综合收益的浮盈浮亏,口径更全。
总投资收益率五年波动不小:2023年最低只有2.43%,2024、2025年随股市回暖回升到5.50%、6.09%
2022年最能说明问题:当年总投资收益率3.90%看着还行,但综合投资收益率只有1.92%——因为股市大跌,浮亏计入其他综合收益,没体现在当期利润里
这说明投资收益受市场影响、本身并不稳定;2024年起新准则下公司不再单独披露综合投资收益率,所以图中虚线只到2023年
不过,公司投资能力强,不等于你买的这款产品分红就一定足额兑现——分红还要看演示假设、可分配盈余和实现率。
接着看最关键的照妖镜。
至于能不能兑现,看监管强制披露的红利实现率(实际派发÷演示)。
我把中国人寿自己披露的历史数据拉了出来,这是它106款分红产品各年度的平均实现率:
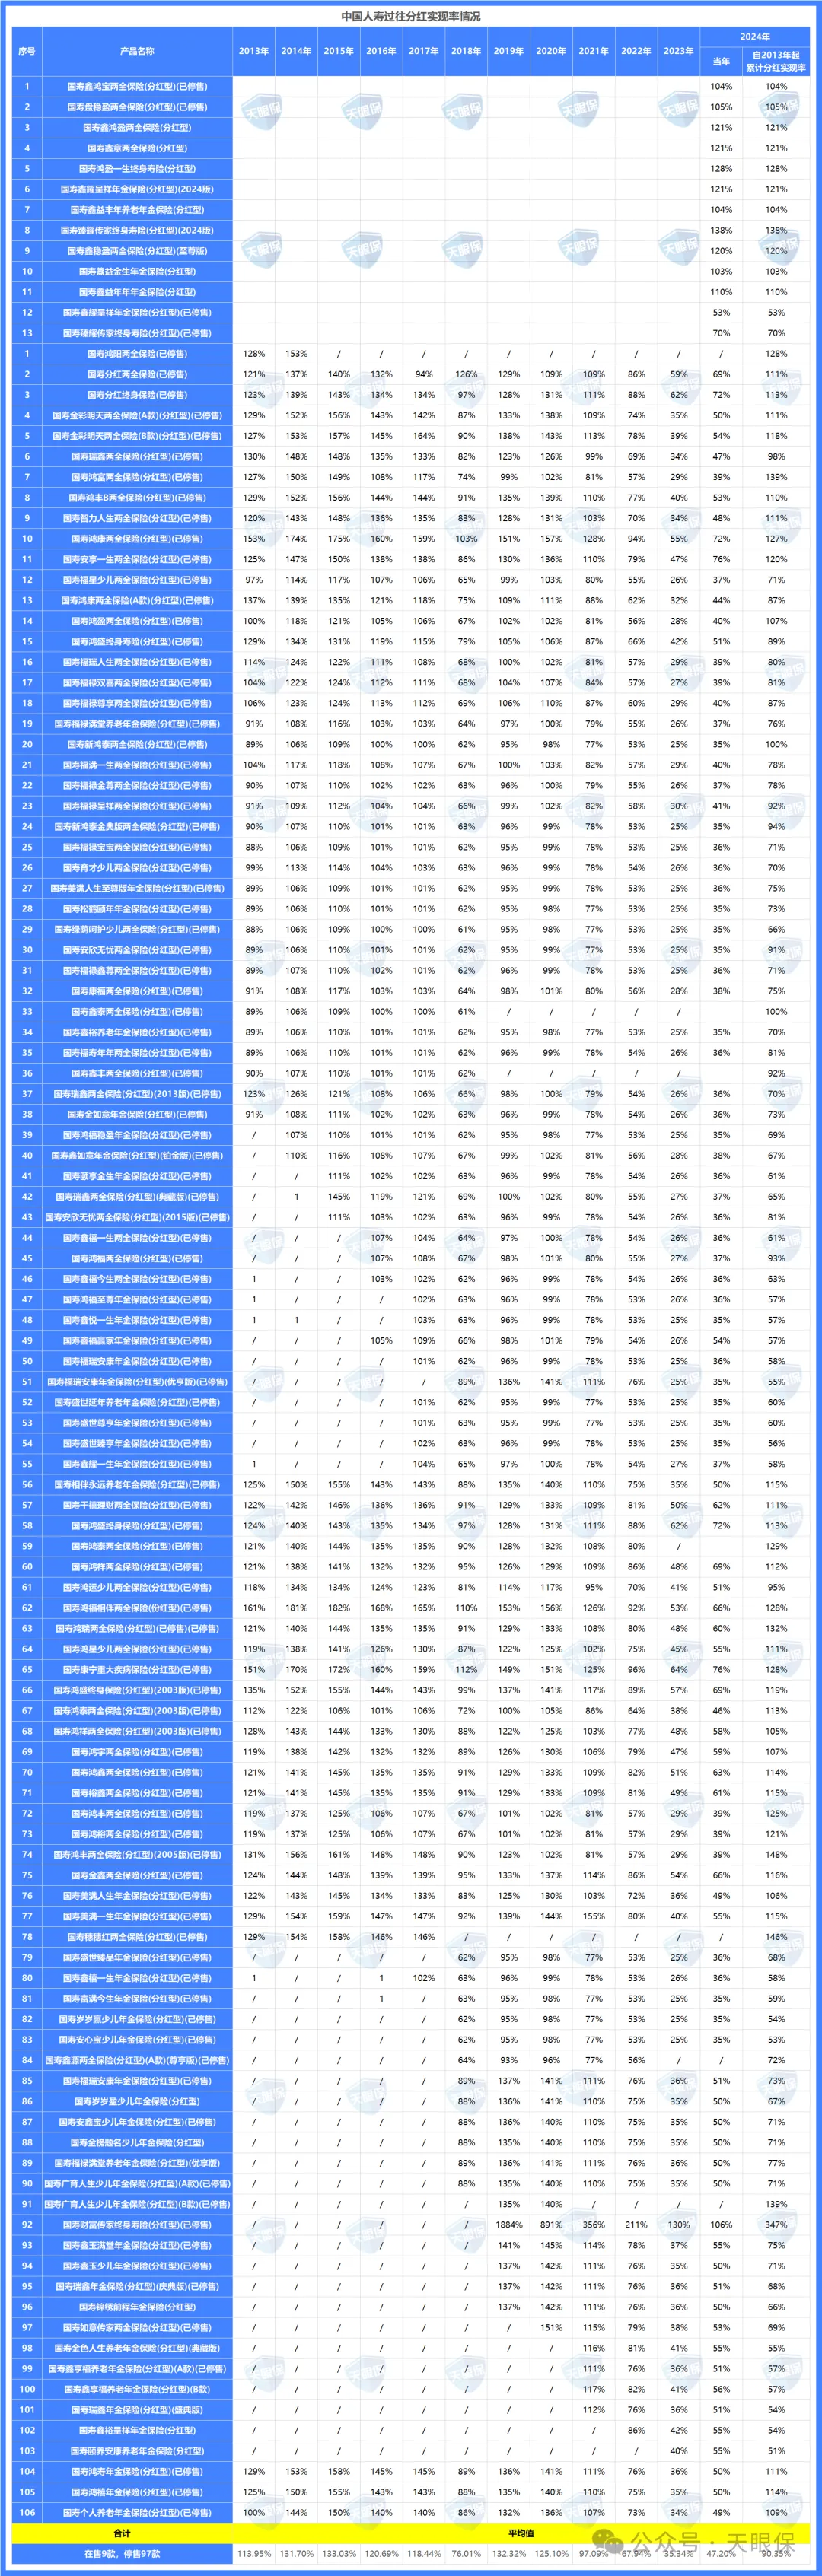
早年(2013—2017、2019—2020):多数年份超过100%,最高到133%,说明国寿不是不分红,早年甚至超额兑现
中间波动:2018年76.01%、2021年97.09%,基本还在演示附近
2022年起明显走低:2022年67.94%、2023年35.34%、2024年47.20%,最近三年都没达到演示
长期看:2013年起累计平均实现率90.35%,十来年平均打了九折
为什么越往后越低?
核心是早年产品演示利率定得高,这几年利率下行、投资收益跟着下来,高演示自然难兑现,是利率下行背景下的客观结果,不是公司赖账。
但要特别提醒:鑫泰金生是2024年后的新产品,不在这张历史表里,没有自己的历史实现率,上面这些只能当参考,不能当成它未来的兑现承诺。
看红利100%兑现的演示:每年红利从交费期的876元、3179元,增长到领取期的3600—3900元;若真的100%兑现,100岁满期总利益782090元、IRR 248%。
但这是“满分假设”,红利不保证、甚至可能为零。
所以你的真实IRR,落在1.37%(保证)到2.48%(全额演示)之间,兑现几成、就靠近哪一端。
04
万能账户靠谱吗?
这款产品还有一个卖点,就是可以附加万能账户,资金进行二次增值。
但事实是,等到主险几十年后返还特别生存金、养老金、分红、满期金等,万能账户中才能有钱,除非你现在额外追加资金,而且,万能账户还有自己的规则,如下:
1、进钱先扣 2% 初始费用
先扣 2% 初始费用,不管是主险转进来的钱,还是自己追加的钱,进入万能账户统一扣除 2% 的初始费用。
2、保证利率只有1%
这 1% 是写进合同的,超过1%全不保证,每月公布、随市场波动,目前增益宝结算约3.1%、如意宝约2.6%。
3、前5年领取/退保有费用
第 1 年部分领取 / 退保扣 4%,第 2 年扣 3%,第 3 年扣 2%,第 4、5 年各扣 1%,第 6 年起才免手续费。持有不满 5 年取钱,连本金都拿不回来。
4、追加额度限时
开门红可按 1:1 到 1:4 追加,3—5年后收缩到 1:0.01,基本关闭。
总的来说,万能账户是长期闲钱的复利池子,持有 6 年以上才能发挥优势;拿它当活期钱包用,只会被手续费教做人。
05
写在最后
好了,最后总结一下,这款产品优点如下:
安全性高。央企背景、A+H上市,2026年三季度核心偿付能力156.29%、综合偿付能力197.56%,远高于监管红线(50%/100%)
本金不会丢。长期持有,到期或身故至少返还本金,不会亏到本
投资能力在线。2025年总投资收益率6.09%,是近年很好的水平,净利润同比增长约44%
强制储蓄、专款专用。对管不住手的人,“锁死”反而是纪律,确保退休时真有一笔钱
但请注意——这些解决的是“安不安全”,解决不了“划不划算”。安全是底线,不是牺牲流动性、接受1.37%保证收益的理由。
这几类人,我明确不建议买
追求收益的人——保证IRR只有1.37%,真的不高
10年内可能动用这笔钱的人——前期退保亏得肉疼,流动性太差
指望“万一早走、给家人留一大笔”的人——领取期身故只赔本金,没领的年金不补发,不是“保证领取20年”那种产品
被“首年返9%、分红3.5%”打动、还没分清保证和演示的人——先冷静
什么情况才勉强适合,版本怎么选
你已经配齐健康险、手里有一笔10年以上确定不动的闲钱、就认国寿牌子、要的就是“本金完整、退休每年有笔确定现金流”的踏实感,且对收益不敏感,那它可以作为一个选项,但建议拿同样预算多看几家、多比几款再签字。
版本上,99%的家庭选标准版就够了,典藏版几百万的门槛够不着,零点几个百分点的收益差摊到几十年可忽略;
高净值买典藏版,真正图的是保险金信托、养老社区、保单借款这些服务,不是收益差。
如果还是决定买,签字前务必问清:
保险期间选哪种、红利现金领还是累积生息、官网披露的同账户实现率是多少、万能账户保证利率(不是演示利率)是多少、中途急用钱怎么办。
一句话总结:鑫泰金生是一款“很安全、但不划算”的产品。它的价值在确定性,不在收益;而大多数人交出去的,是真金白银的收益和流动性。
想清楚你要的到底是什么,再决定。
如果你还是有疑问,或者想根据自己的情况选一款最适合自己的理财险,可以点击下方卡片,添加我,免费1v1定制专属理财方案~
【推荐好文】
我们是美华保险服务,18 年保险中介沉淀,严选好品中立定制,管卖更管赔,做你靠谱的保险伙伴
