当大模型在屏幕里疯狂生成Token时,真正支撑它的力量在哪里?
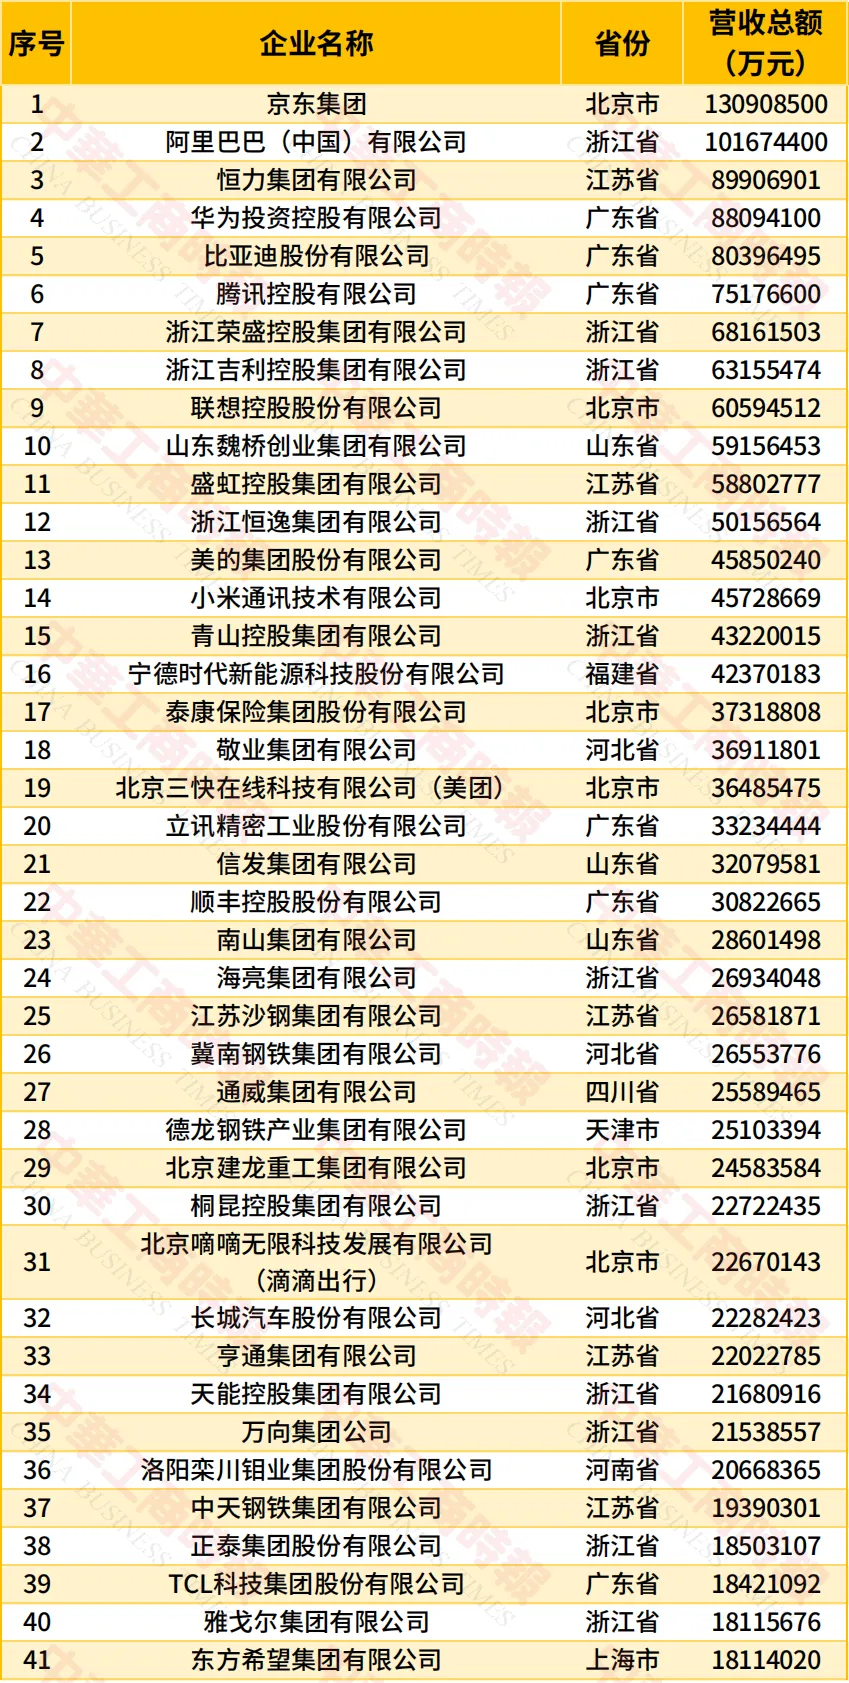
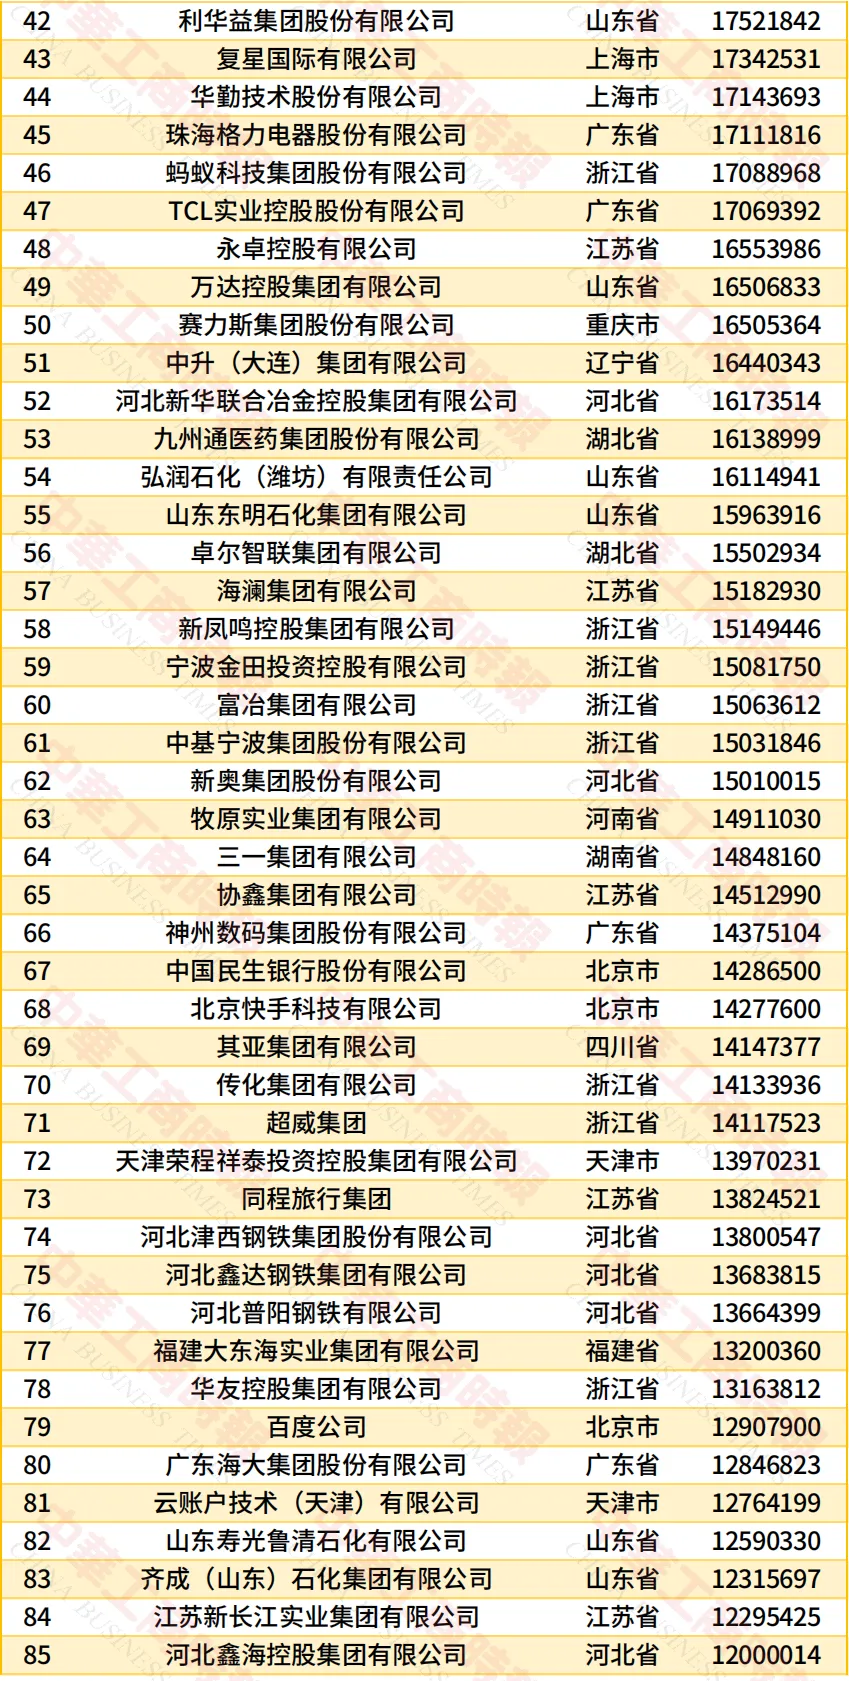
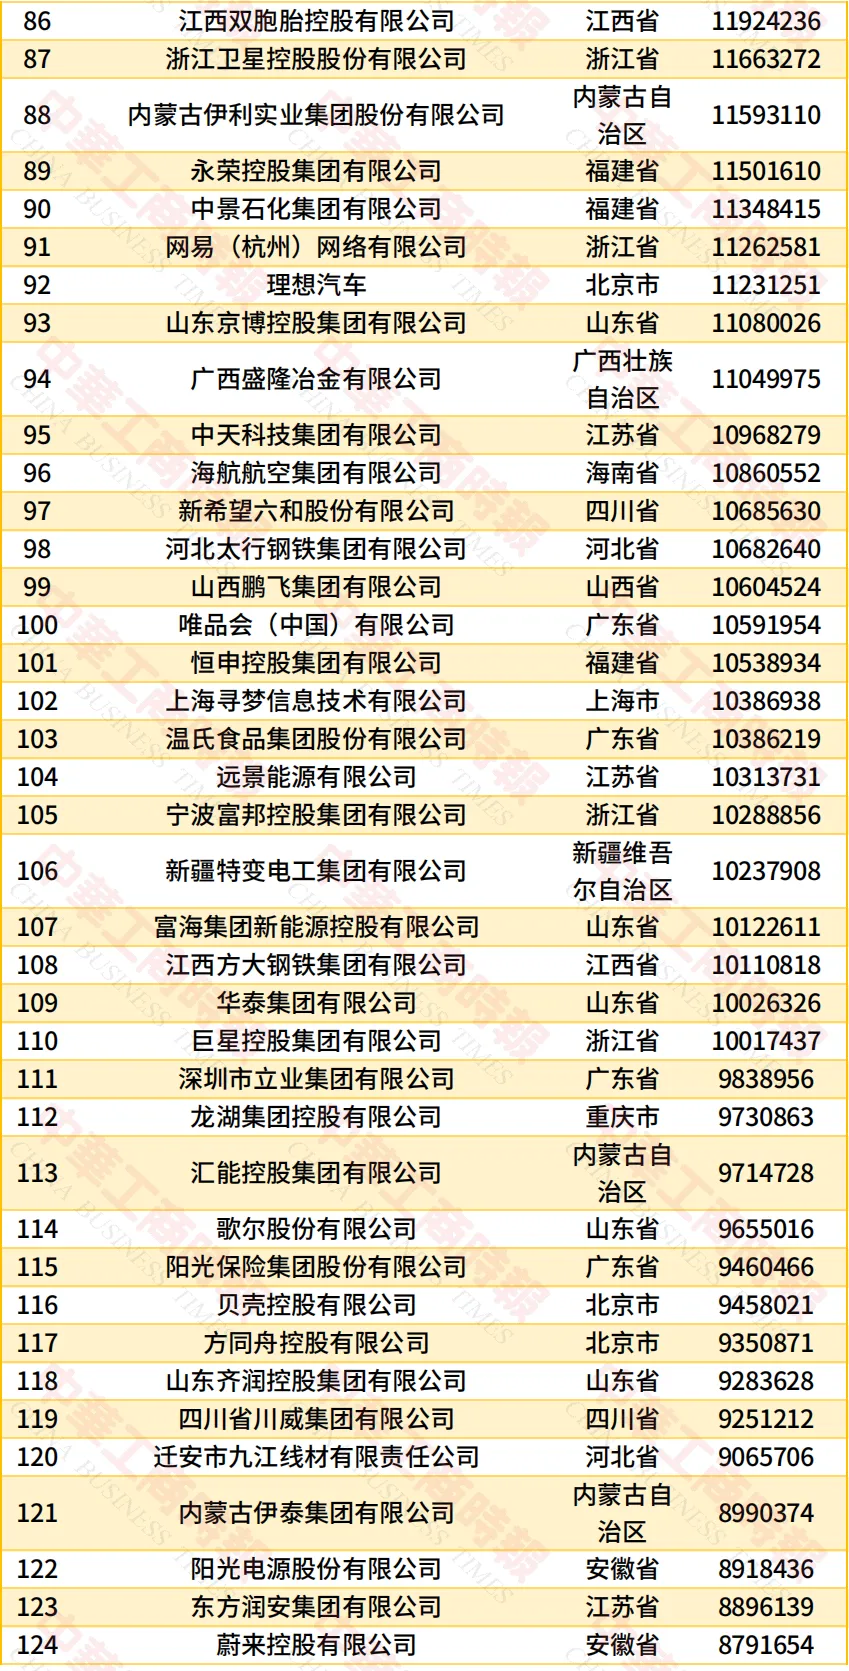
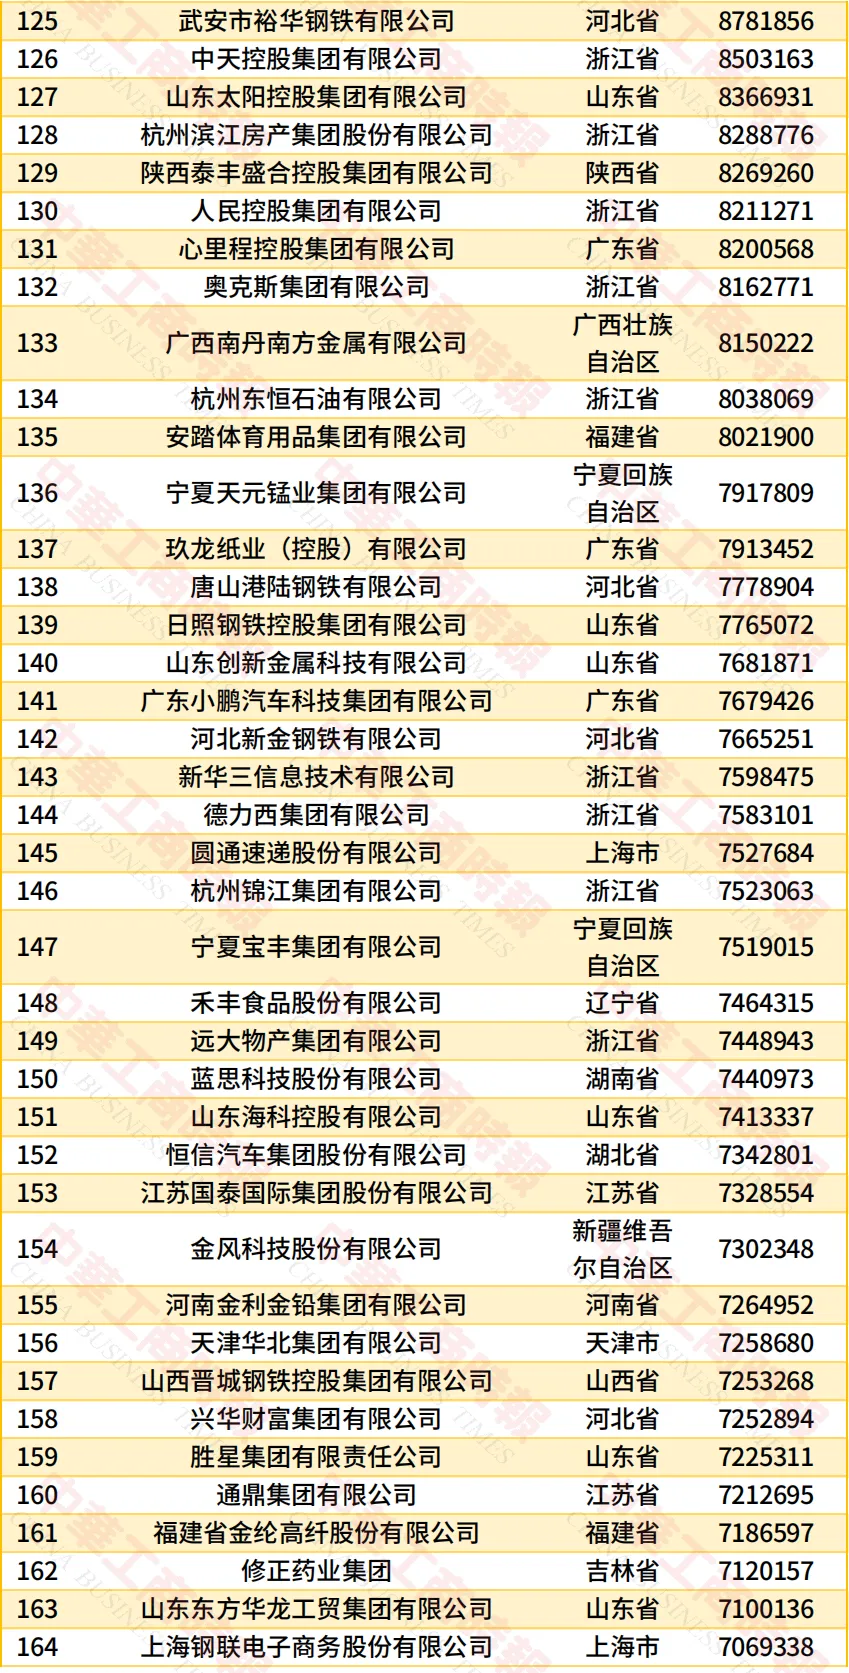
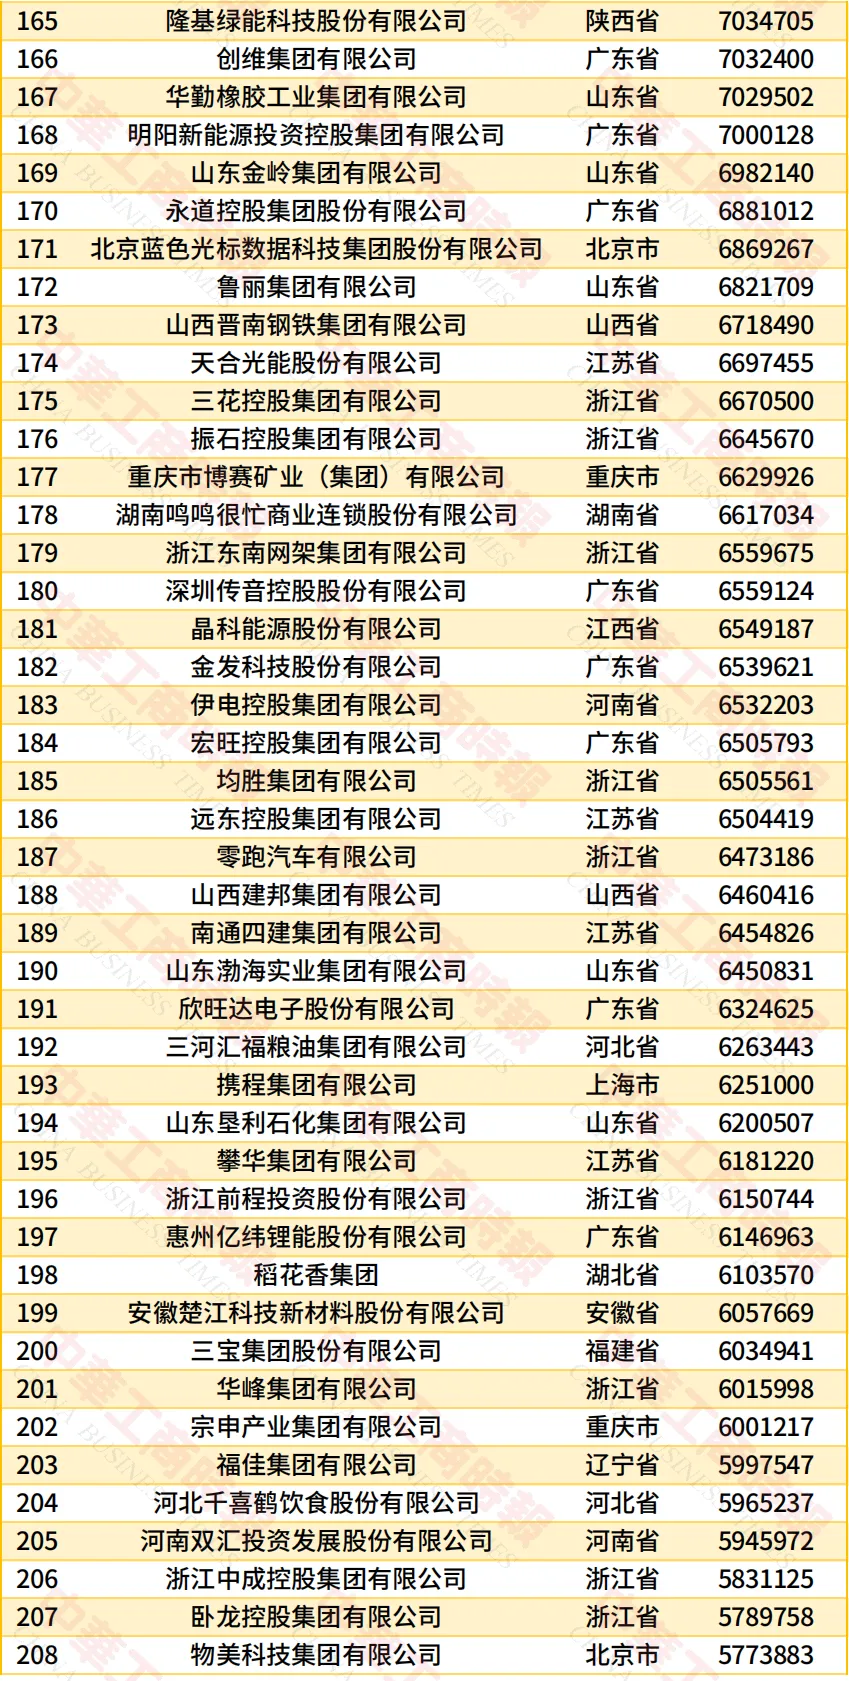
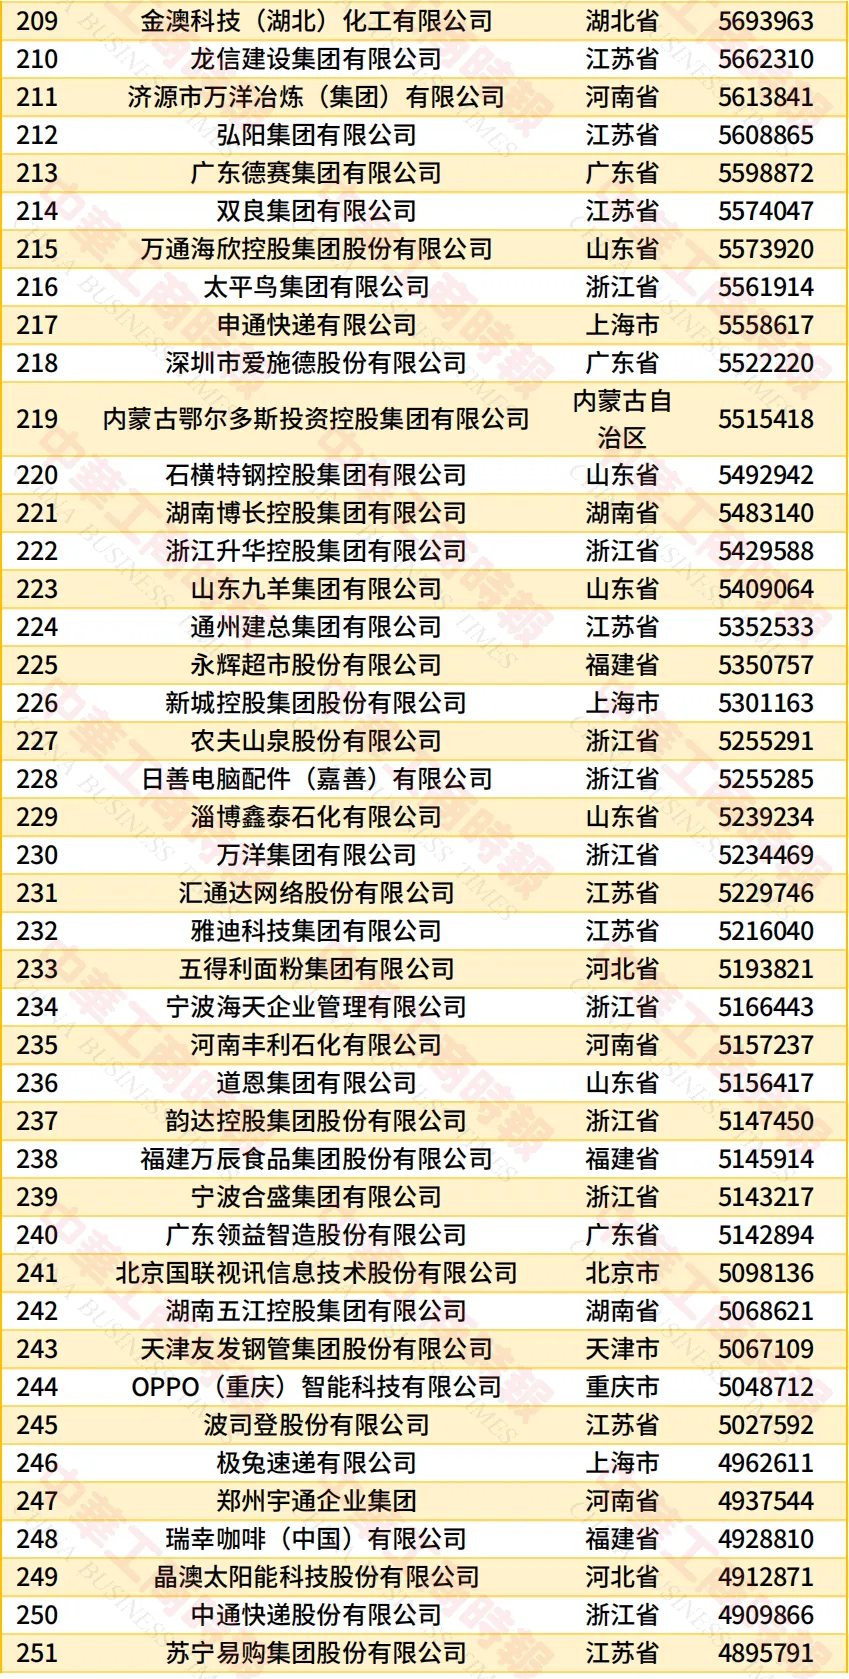
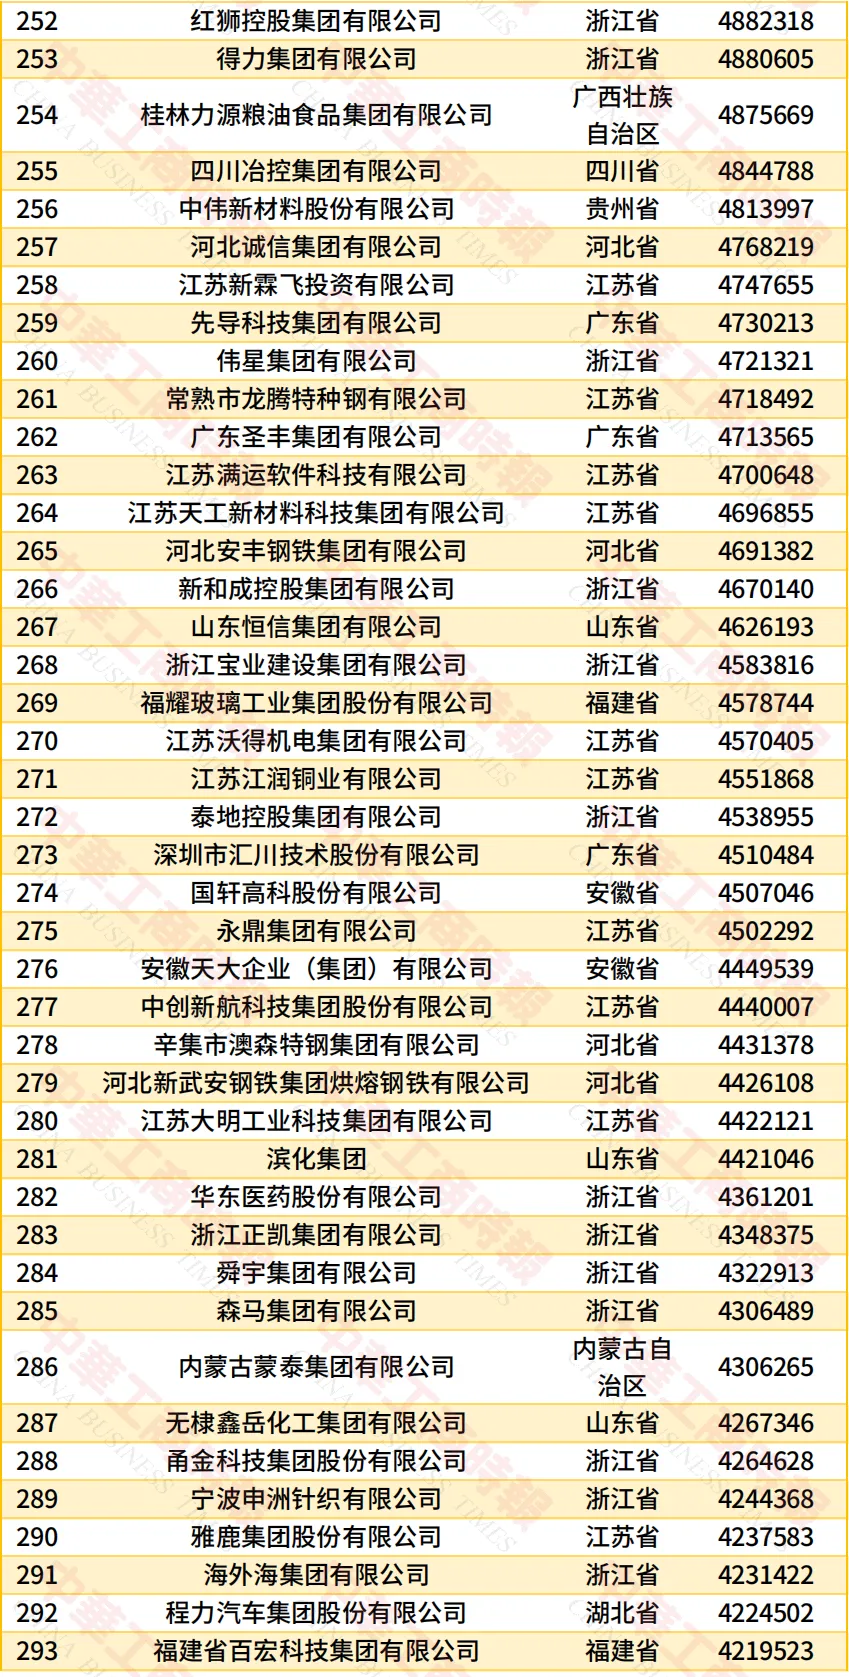
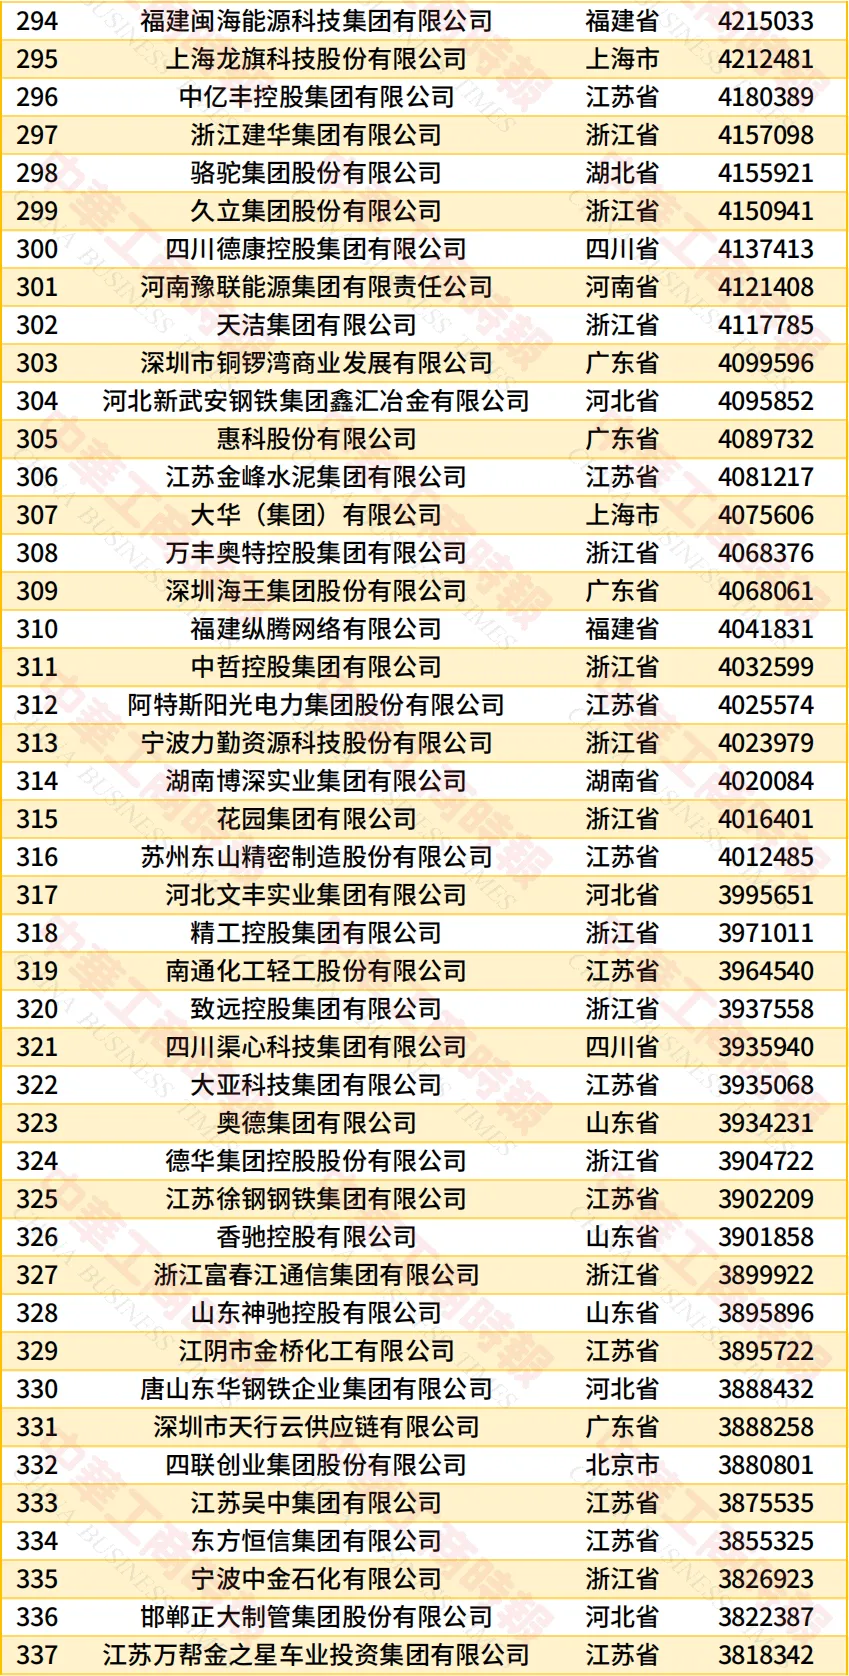
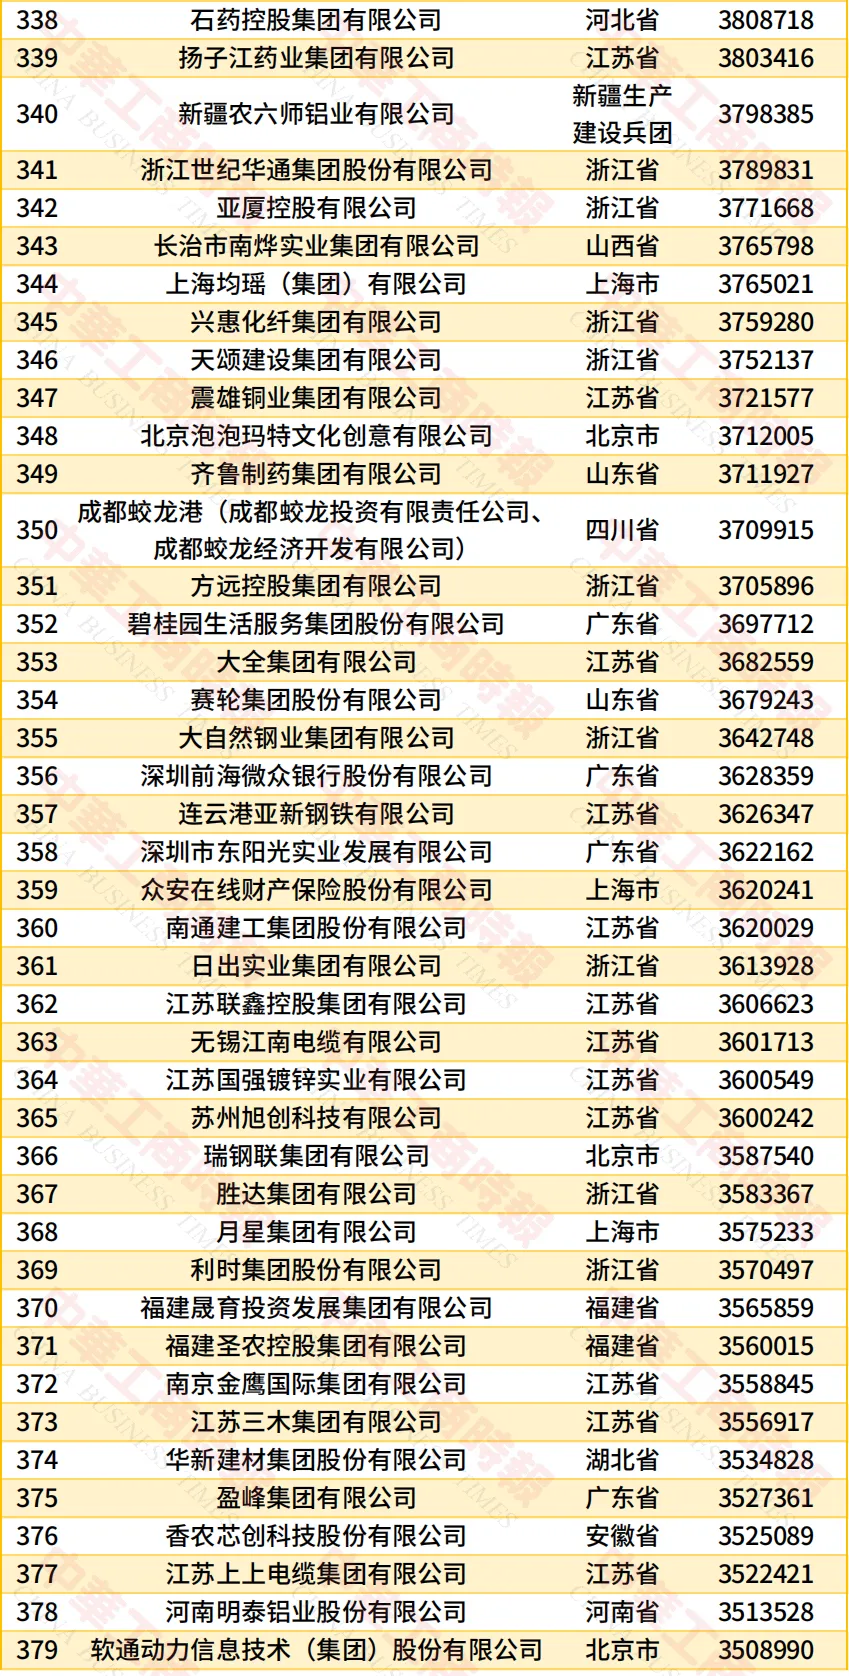
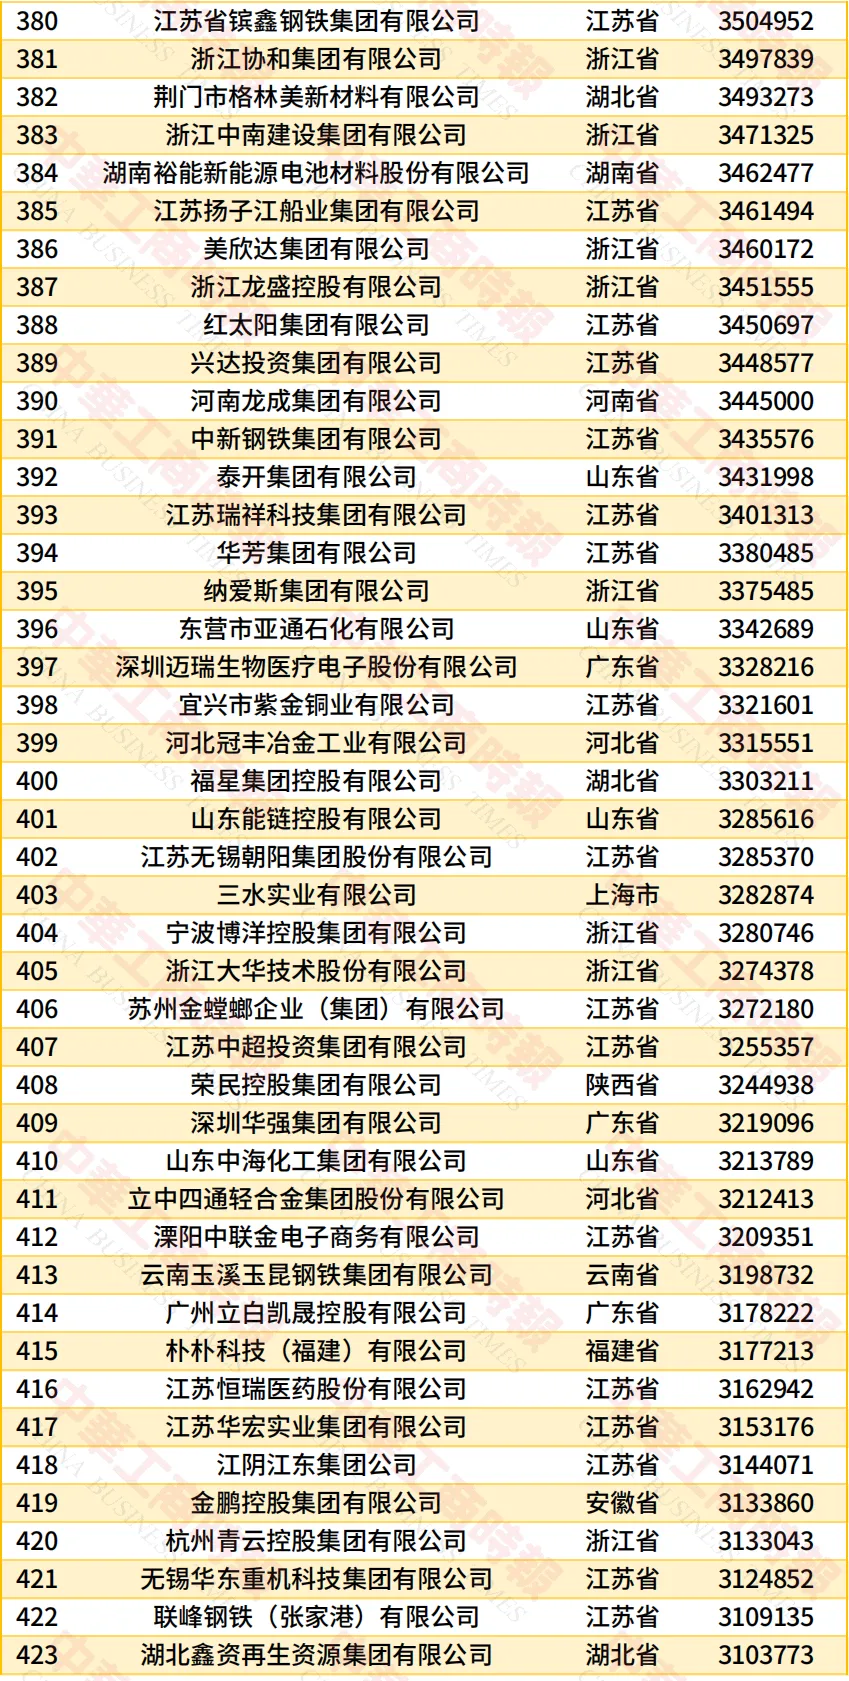
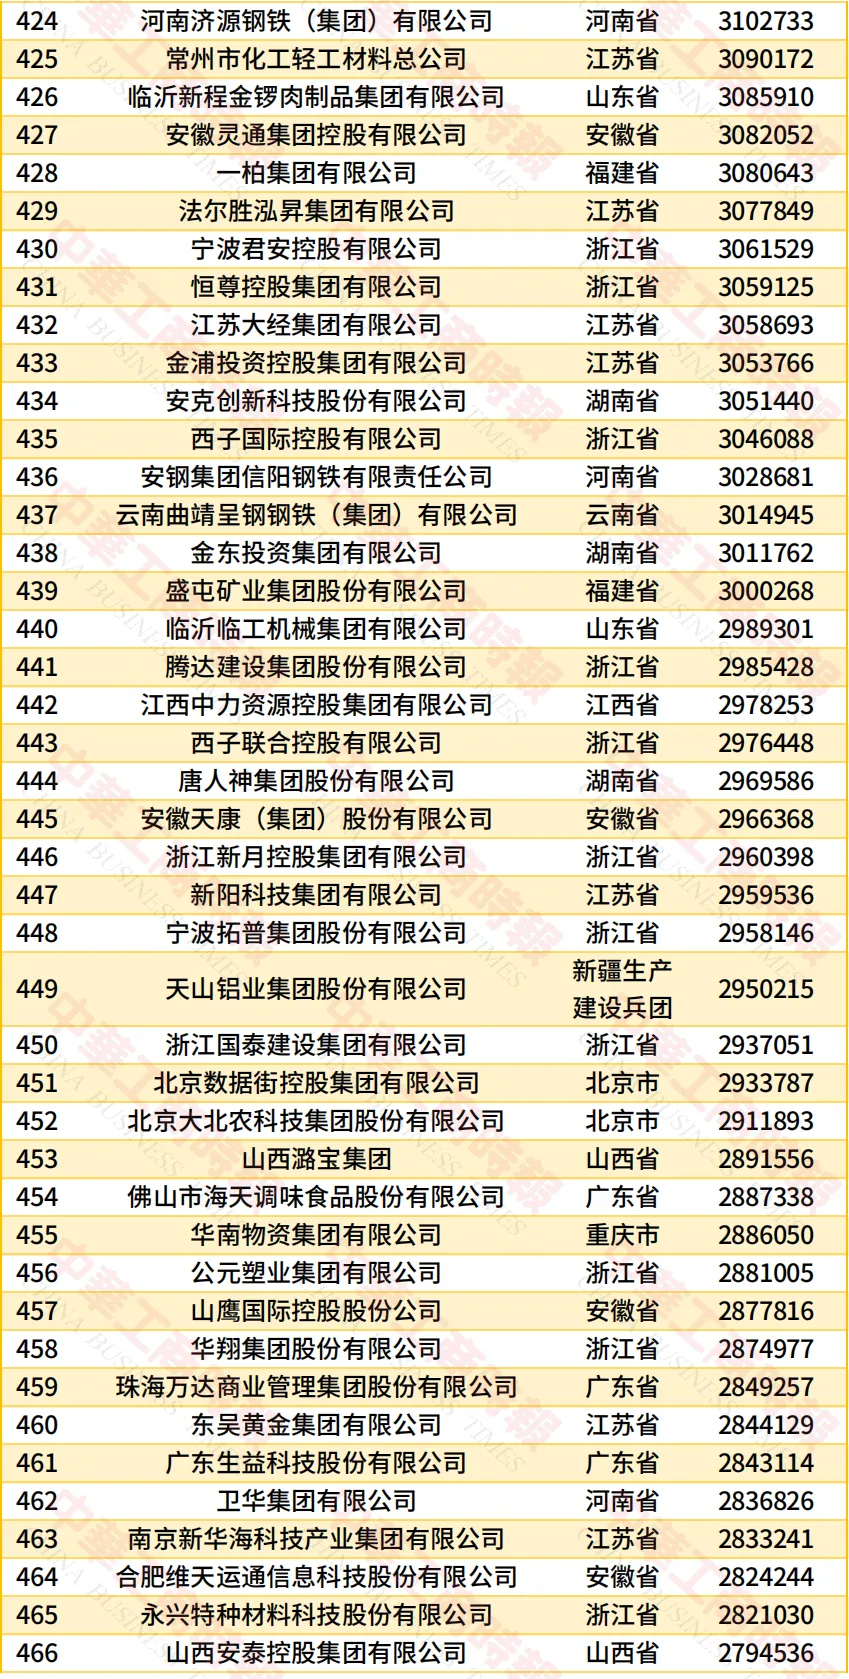
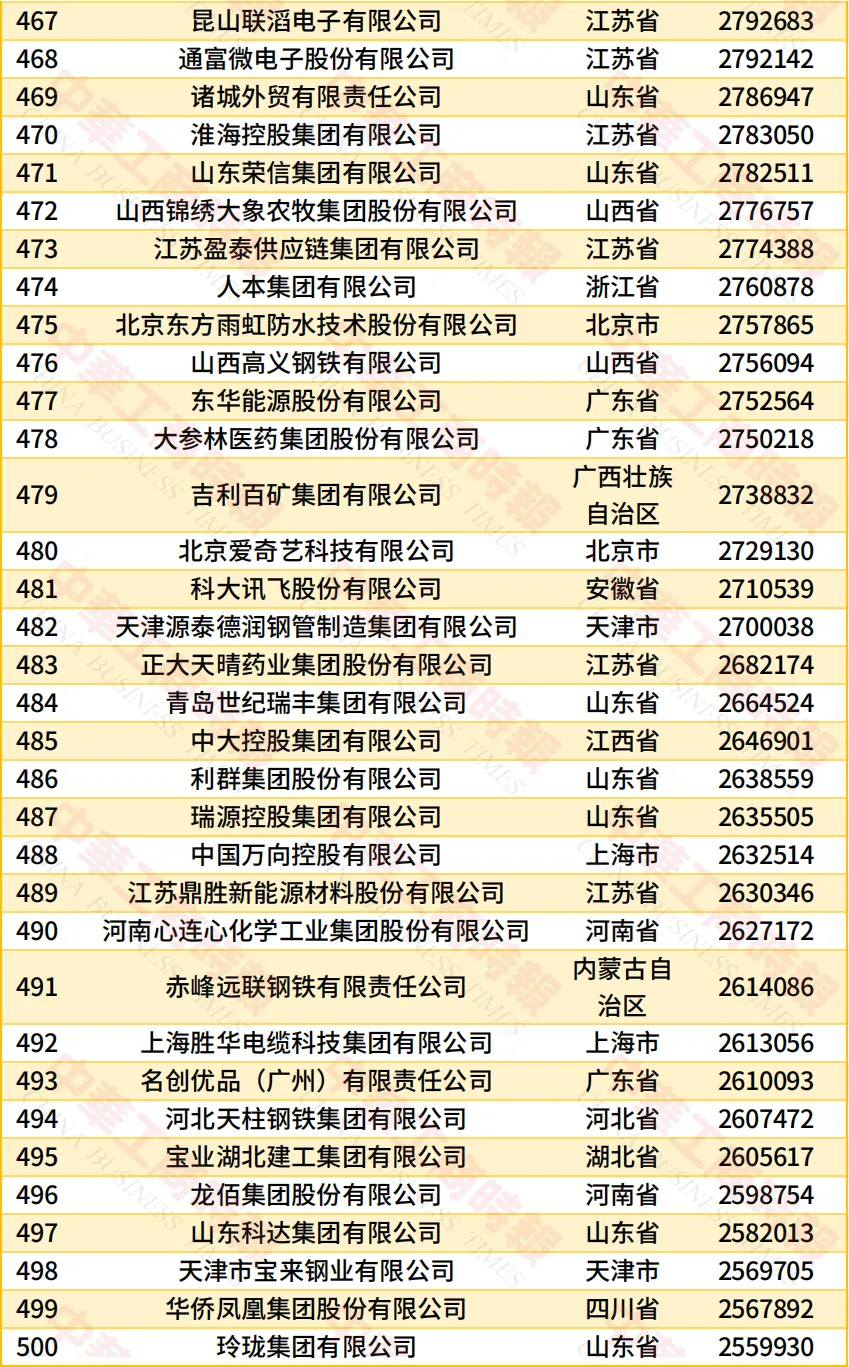
答案就藏在刚刚出炉的2026中国企业500强榜单里。除了大家熟知的能源、地产,一支由云巨头、光通信霸主、精密制造隐形冠军组成的“计算产业军团”正在集体崛起。
算力的尽头到底拼的是什么?这份榜单给出了最真实的答案——从智算中心到散热液冷,从芯片封测到高速光模块,我们顺着榜单的排名,把这些AI时代的“基建狂魔”彻底盘了一盘。
算力基建的最上层,是把成千上万台服务器变成可用算力的云巨头和智算中心。
京东
(第1名,1309亿元)
作为榜单算力板块的领跑者,京东云在2026年9月宣布了一项重磅合作:拟与摩尔线程共同建设十万卡全功能GPU智算集群,以国产GPU为算力底座,聚焦大模型训练、推理及具身智能,并向全行业开放算力服务。
阿里巴巴
(第2名,1016亿元)
旗下阿里云是中国云计算市场份额第一的厂商,其全栈AI布局在国内最为完整。IDC报告显示其份额达26.8%。飞天智算平台支持单集群10万卡级算力调度,平头哥自研GPU已累计交付47万片。截至2026年6月季度,阿里云与平头哥合并为“AI云与算力服务”分部后,收入达484亿元,同比增长45%,是22个季度以来最快增速。
华为
(第4名,880亿元)
旗下华为云是中国智算中心AIDC企业第一名。依托自研昇腾AI芯片与鲲鹏CPU的全栈布局,构建了从芯片到云平台的完整闭环。灵衢昇腾950智算集群已在全球上线,单一集群可达200 EFLOPS算力,Token生成时延降至10毫秒以内。此外,华为北方首个3D数据中心已在和林格尔新区封顶,将按照1024超节点架构部署昇腾950芯片,以立体架构承载十万卡级算力。
腾讯
(第6名,751亿元)
旗下腾讯云在智算中心AIDC榜单中排名第六,IaaS公有云市场份额约9.1%。联想(第9名,605亿元) 是中国AI服务器三强之一,构建了覆盖“服务器-存储-网络-液冷”的完整矩阵,核心产品包括问天AI服务器、万全异构智算平台及海神液冷技术,AI服务器储备订单达3600亿元,AI相关业务占集团营收约35%。
联想
(第9名,营收6059.45亿元)
联想集团是中国AI服务器三强之一,已构建覆盖“服务器-存储-网络-液冷”的完整AI基础设施矩阵。核心产品包括问天AI服务器、万全异构智算平台及海神液冷技术,AI服务器储备订单达3600亿元,AI相关业务已占集团营收约35%。
小米
(第14名,457亿元)
小米的算力布局沿着“自研芯片+自建智算中心”的路径向上游延伸。2026年8月,小米发布三款玄戒自研芯片,包括AI旗舰SoC玄戒O3、高带宽AI加速芯片玄戒O100以及国内首款3nm智驾芯片玄戒D100,单芯片最高支持160GB统一内存,可本地部署200B参数大模型。
美团
(第19名,364亿元)
美团自建智算中心以支撑即时配送算法与大模型业务,同时通过美团龙珠等投资平台布局前沿赛道,投资版图规模超650亿元,覆盖半导体、AI、机器人、新能源新材料等方向,已投资超40家硬科技企业。美团的算力布局呈现出“自用+投资”的双轮驱动特征——既为自己的业务场景储备算力,也通过资本触角延伸至算力产业链的上游。
神州数码
(第66名,营收1437.51亿元)
神州数码围绕“鲲鹏+昇腾”技术路线持续推进超节点和全域算力布局。2026年上半年,自有品牌算力基础设施产品业务收入65.7亿元,同比增长111.7%,围绕AI基础设施、数云服务、AI生态等方向形成了从分销到自有品牌的完整算力产品矩阵。
百度
(第79名,营收1290.79亿元)
百度智能云是中国智算中心AIDC企业前十的云厂商,2026年Q1中标数量与金额均居行业前列。其核心算力抓手是基于昆仑芯的天池超节点,已实现全栈国产,并在全国多地智算中心完成千柜级规模部署,支撑万亿参数大模型训练。昆仑芯P800已完成规模化验证,天池256卡超节点已完成文心、DeepSeek、GLM等主流模型的适配,推理效率提升50%。
算力再强,传不出去也是白搭。光模块和网络连接是连接算力集群的“神经系统”。
立讯精密
(第20名,332亿元)
立讯精密在AI算力领域已形成光连接、铜连接、液冷、电源四大核心布局,形成了“光铜并进”的差异化路线。其1.6T DAC/ACC/AEC铜连接产品已在海外客户批量出货,448G CPC铜连接技术处于行业领先水平,1.6T光模块也在稳步推进批量出货。
亨通集团
(第33名,营收2202.28亿元)
亨通集团围绕“连接+计算”布局AI算力光网,自主研发了算力专用光纤光缆系列,包括G.654.E超低损光纤、空芯光纤、多芯特种光纤,配套高密度光缆、大芯数蛛网带缆、全套MPO高速连接器及400G/800G硅光模块,致力于降低集群传输损耗与时延。2026年,亨通中标中国电信西部信息中心枢纽互联工程空芯混合光缆采购项目,在空芯光纤这一下一代光通信方向上已布局近二十项专利。
TCL科技
(第39名,营收1842.11亿元)
TCL科技正在从面板制造向AI算力供应链延伸。旗下TCL华星利用Micro LED技术积累,探索数据中心内部短距离高速互联的光通信方案,同时布局玻璃基板封装,面向高算力芯片的玻璃基封装目标规格为20层,计划2026年下半年输出12层样品。TCL的入局,代表显示面板巨头正试图在算力互联与先进封装领域找到新的增长曲线。
中天科技
(第95名,营收1096.83亿元)
中天科技是国内光纤光缆领域的头部企业之一,在“东数西算”枢纽互联和算力网络骨干网建设中持续输出光纤光缆产品。其与亨通共同构成了江苏光通信产业的双极,为算力集群的跨区域互联提供物理层支撑。
歌尔股份
(第114名,营收965.50亿元)
歌尔股份在算力版图中的位置更多体现在精密零组件与智能硬件制造能力上,其声学、光学及精密结构件能力可延伸至数据中心相关硬件配套,是算力硬件供应链中精密制造环节的代表企业之一。
苏州旭创科技
(第365名,营收360.02亿元)
苏州旭创是全球光模块的绝对龙头,800G/1.6T高速光模块深度绑定英伟达、谷歌等AI巨头。2026年上半年营收417.78亿元,同比增长182.49%,1.6T产品已成为业绩增长的核心驱动,硅光方案占比持续提升。在万卡集群的跨机柜互联中,中际旭创的1.6T光模块是当前算力“运力”最关键的物理器件之一。
GPU功耗狂飙,散热和材料成了算力生死攸关的瓶颈。
美的集团
(第13名,458亿元)
美的集团已从家电巨头切入数据中心液冷赛道,液冷产品覆盖冷源、CDU(冷量分配单元)、液冷末端及数字化运维。2026年,美的正式加入英伟达MGX生态链,成为面向下一代Vera Rubin平台的AI Factory生态合作伙伴。
江苏沙钢集团
(第25名,营收2658.19亿元)
沙钢集团作为钢铁巨头出现在算力版图中,反映的是算力基建对基础工业材料的巨大拉动。数据中心钢结构、特种钢材、机房骨架等环节对高强度、耐腐蚀钢材的需求,随着智算中心的大规模建设而持续增长。
冀南钢铁集团
(第26名,营收2655.38亿元)
与沙钢类似,冀南钢铁同样处于算力基建的最上游材料层。钢铁企业在算力榜单中的出现,说明算力产业链的辐射范围已经超出了传统的TMT范畴,延伸至基础工业领域。
格力电器
(第45名,171亿元)
格力电器已发布AIDC数据中心全场景液冷解决方案,核心产品“冰立方”磁悬浮一体式CDU可实现1200kW冷量输出,助力数据中心PUE低至1.10以下。格力联合国内头部IDC服务商光环新网成立合资公司,聚焦液冷制冷系统与高性能算力设备,同时通过控股子公司盾安环境打通电子膨胀阀、微通道换热器、液冷板等关键部件,形成从核心部件到系统集成的全链条能力。
蓝思科技
(第150名,营收744.10亿元)
蓝思科技在AI算力供应链中的角色是机柜整机与滑轨部件供应商,参与MGX机柜的物理载体制造。同时,蓝思通过并购元拾科技等方式获取液冷技术与客户资源,逐步从消费电子精密制造向服务器结构件与液冷部件延伸。
广东领益智造
(第240名,营收514.29亿元)
领益智造通过控股子公司立敏达切入AI服务器热管理核心供应链,立敏达自2018年起成为北美头部算力客户的核心供应商,交付服务器液冷板、液冷快拆连接器、液冷歧管等核心液冷部件,并帮助领益获得英伟达液冷AVL/RVL资质。
深圳市汇川技术
(第273名,营收451.05亿元)
汇川技术以工业自动化与变频技术见长,其核心能力在数据中心能源管理与精密控制环节具有延伸价值。在算力基础设施的供电、散热控制与能效优化中,汇川的工业控制技术构成了底层支撑之一。
苏州东山精密
(第316名,营收401.25亿元)
东山精密通过子公司索尔思光电切入光模块赛道,2026年上半年光模块业务收入53.51亿元。索尔思具备光芯片自研与高速光模块量产能力,是算力集群光互联环节的重要供应商,与中际旭创、新易盛等共同构成中国光模块的全球竞争力。
浙江大华技术(第405名,营收327.44亿元)
大华技术以视频监控与智慧物联为核心业务,其算力需求主要体现在边缘推理与视频分析场景。在算力版图中,大华代表的是“行业算力应用端”的力量——算力的最终价值,需要落到具体的行业场景中才能兑现。
科大讯飞
(第481名,营收271.05亿元)
科大讯飞是这份算力榜单中少有的“应用层”AI企业代表。其算力需求主要服务于星火大模型的训练与推理,同时通过全国产算力平台推进大模型的自主化训练。
香农芯创
(第376名,营收352.51亿元)
香农芯创是存储分销与自研双线布局的代表企业。分销业务对接全球头部存储原厂,自研品牌“海普存储”聚焦企业级SSD,已与国内主流算力设备厂商完成验证对接并取得规模销售。在HBM和高端存储供给持续紧张的背景下,香农芯创的存储分销与国产企业级SSD自研,构成了算力“存力”环节的重要补充。
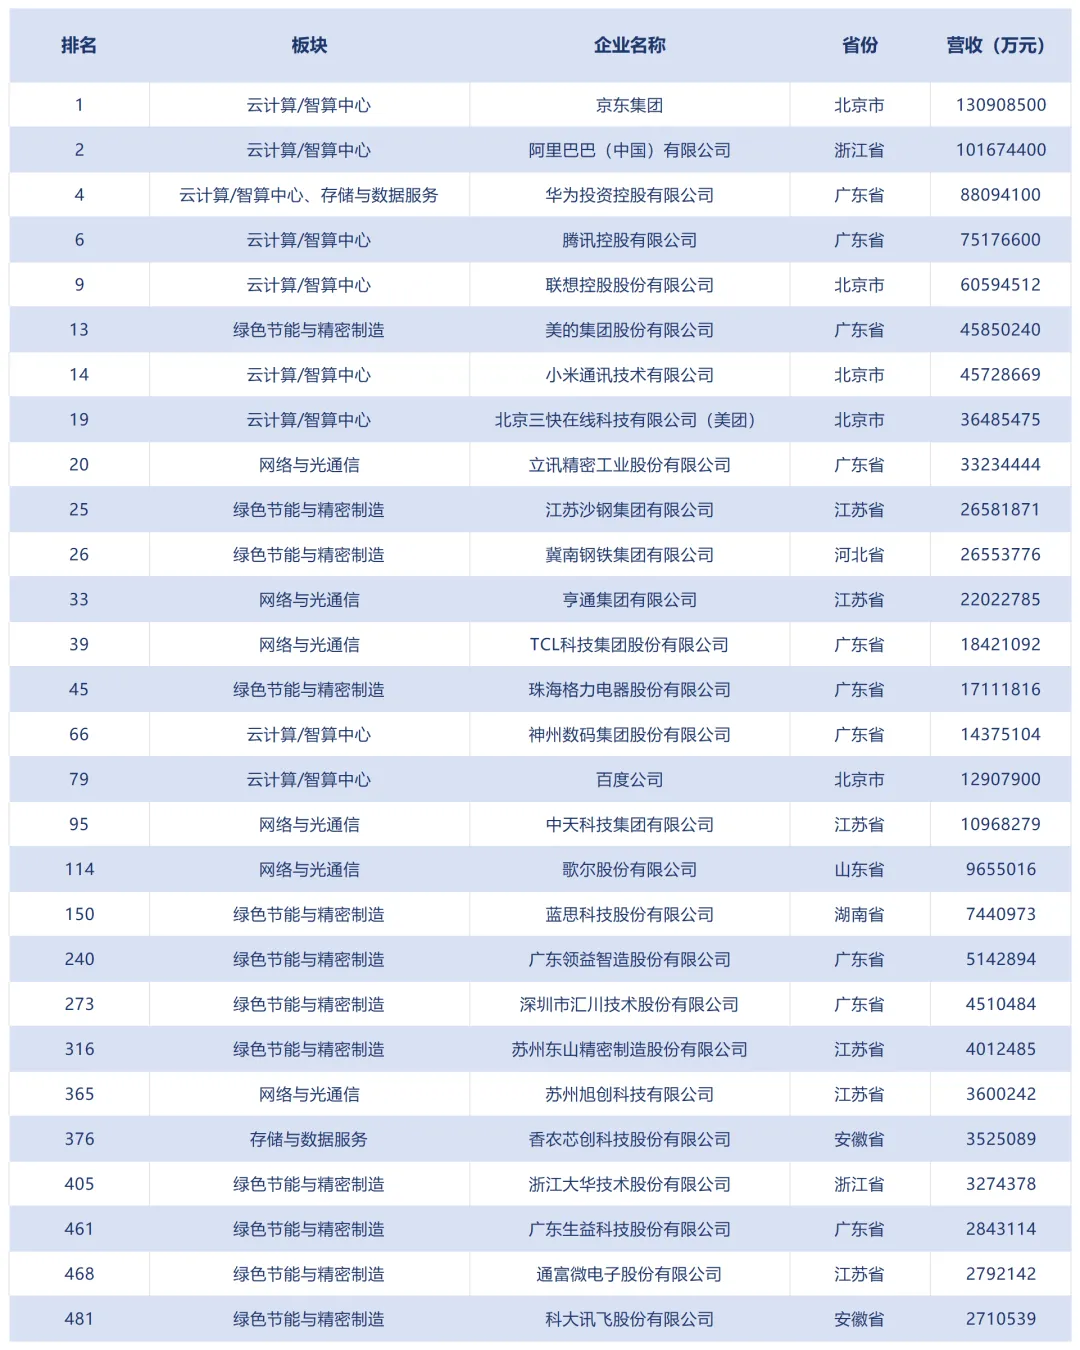
从500强榜单看,中国计算产业已形成从芯片、服务器、存储、网络到云、液冷、能源的完整链条。排名靠前的企业多集中在互联网平台和通信设备,但真正的底层硬件:芯片、存储、光模块仍有待更多企业进入前列。
计算产业的竞争,正在从单点技术转向全栈生态。谁能在算力、云、存储、网络、绿色节能上形成协同,谁就能在AI时代占据更有利的位置。
免责提示:本内容基于公开榜单信息整理,仅作产业交流参考,不构成投资建议。