众民保重疾险2.0测评:免健康告知、结节/三高/既往病史均可投保
- 更新时间 2026-11-10 11:48:01
很多人不是不想买重疾险,是买不了。
体检报告上多了个结节、血压血脂高一点、年纪过了五十,智能核保一拦一个准,要么除外、要么直接拒保,常规重疾险把三类人挡在门外:带病的、高龄的、高危职业的。
众民保重疾险2.0保的就是这个缺口,让买不到的人,先有一张保单。但下手前得先弄清一件事:它本质还是一款一年期、能重新投保的重疾险,杠杆是它的核心卖点,下面把它拆开讲。
一、4个升级
升级一:重疾医疗津贴
由原来的“重疾功能损伤责任”升级而来。这条责任为什么重要,普通人对大额医疗花费的感受更深刻,确诊重疾赔,责任内大额花费叠加赔,杠杆更高。
升级二:既往情形定义优化
新增高危结节、同部位/器官、高血压伴并发症、糖尿病伴并发症、同一疾病ICD编码等释义。明确释义,对投保人来讲保障更清晰。
比如:投保前阿尔茨海默病,投保后确诊严重阿尔茨海默病属于除外范围。
升级三 · 费率结构优化
先说结论,青年段微涨、中老年段下调
对中老年群体费率更友好,续保年龄最高可至80周岁,中老年顶梁柱客户的费率空间明显变大。
升级四 · 新增老客户折扣
众安一年期重疾险老客户投保享9折,可与家庭单折扣叠加,最低可至7.2折,保障成本下降一大截,尤其是给父母购买。
二、产品形态
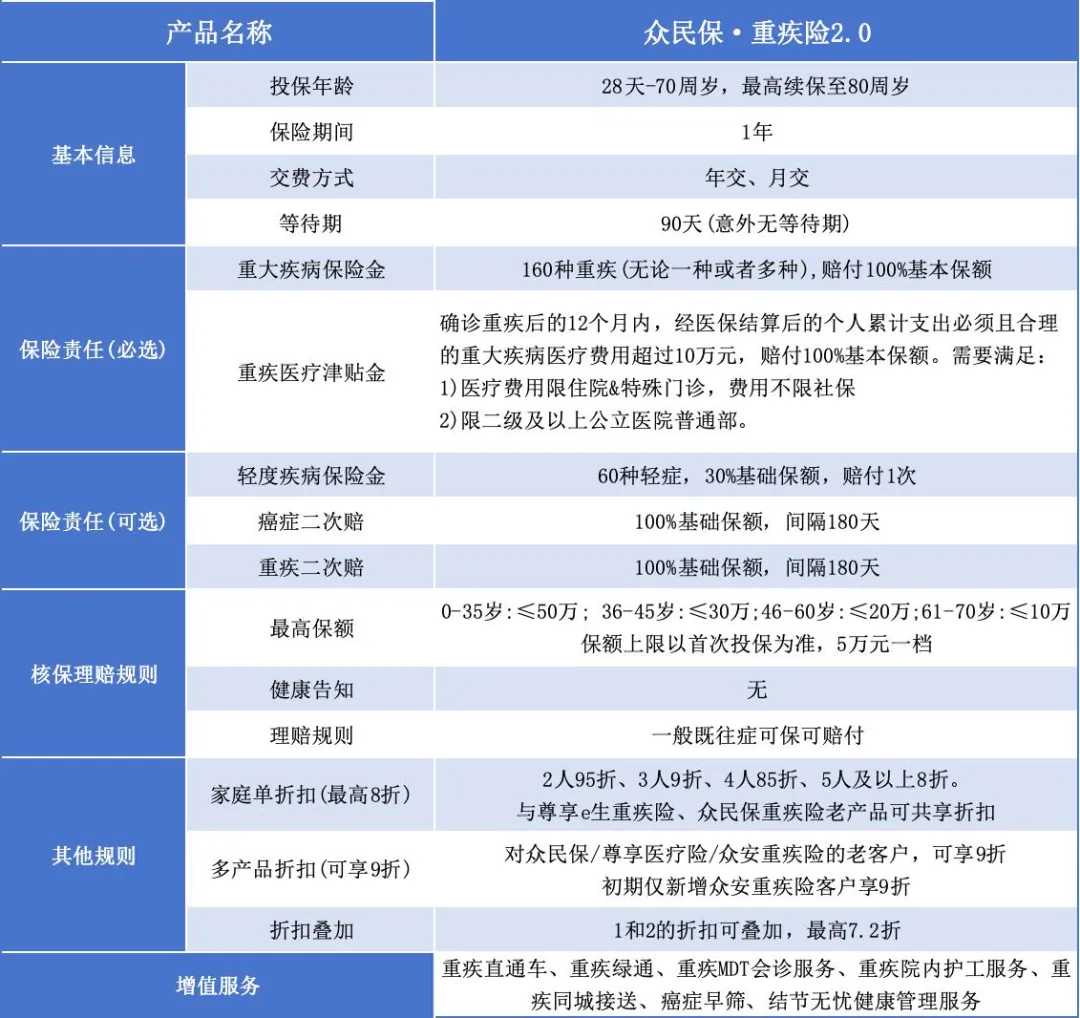
产品定位:1年期重疾险,免健康告知、不限职业、0–70岁可投,带病和高龄人群也能买,一般既往症引发的重疾可赔。
重点讲下投保规则:重新投保
1.对应责任出险后,该责任不可重新投保,比如
发生了轻症,轻症的责任不可重新投保,但不影响重疾责任重新投保;
2.重疾责任出险
① 若未选择二次肿瘤、二次重疾责任的,重疾责任赔付终止,合同随合同时间自然终止,且不再接受重新投保;
若在重疾确诊日起12个月内,经医保结算后,个人累计支出必须且合理的重大疾病医疗费用超过10万元的,赔付重大疾病医疗津贴保险金;
② 若选择二次肿瘤、重疾责任的,可重新投保,二次责任继续有效。所以想整体保障好些,或出险后想继续保障,建议选择这两项附加险。
三、核心保障拆解
1.必选责任
· 重大疾病保险金:
160种重疾,确诊赔100% 保额,赔付1次。
· 重大疾病医疗津贴保险金(新增):
确诊重疾后12个月内,经医保结算后的个人累计重疾医疗费用超过10万元,再赔100%基本保额。限住院 & 特殊门诊、不限社保内外、限二级及以上公立医院普通部。
举个例子(50万保额):
重疾先赔50万,医保报销后自费超10万,再赔 50 万,最高累计可赔 100 万。这笔钱是一次性给付,不是报销,拿去还房贷、请护工、补收入都行。
2.可选责任(按需勾选)
· 轻度疾病保险金:
60种轻症,赔30%基本保额,赔付1次。
· 第二次重大疾病保险金:
间隔180天,不分组,再赔100%保额。
· 第二次恶性肿瘤—重度保险金:
间隔180天,新发/复发/转移都保。
四、特定既往症/特定情形
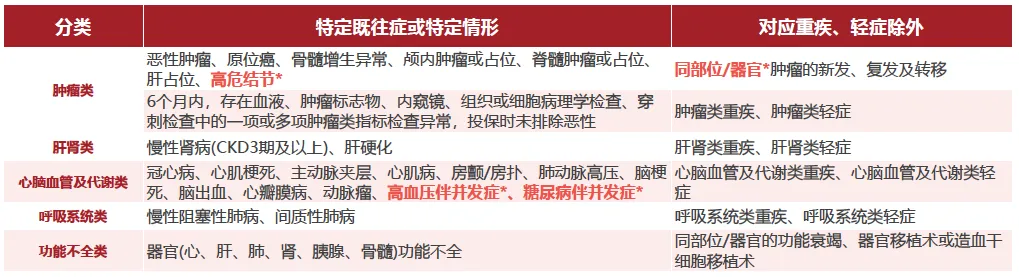
众民保重疾险2.0没有健康告知,一般既往症可保可赔,但对于特定既往症/特定情形,以及免责情形,都属于免责不保的范围,所以在投保前要搞清楚,哪些属于不保的情况。
1.特定既往症
首次投保前,存在以下特定既往症或特定情形的,与之对应列明的重疾、轻度疾病,属于责任免除范围。
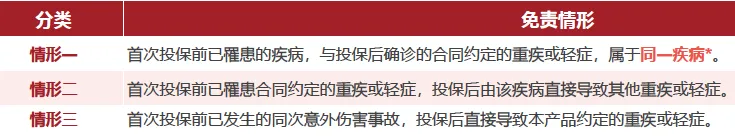
2.免责情形
首次投保前,已罹患疾病或发生意外伤害事故,发生以下情形之一的,属于责任免除范围。
3.释义
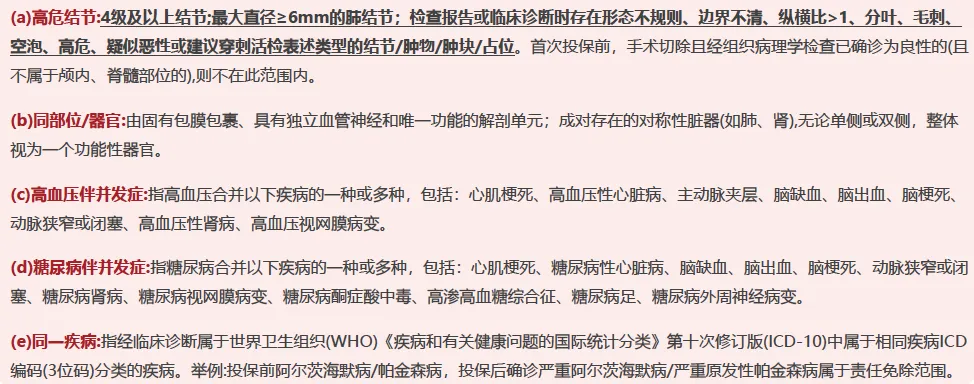
四、保费测算
先说结论,众民保重疾险2.0价格不贵;
以必选责任、每10万保额年保费为例,看下不同人群的保费价格。
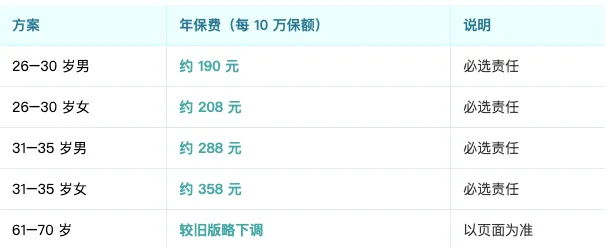
补充:叠加家庭单+老客户费率折扣,最高可省28%,可选责任(轻症 / 二次重疾 / 二次癌)会额外加费,以投保页面实时报价为准。
保费测算及投保入口:
五、优缺点清单
✅ 优点
1. 免健康告知、不限职业,带病 / 高龄 / 高危职业都能投,这恰是它的核心价值,常规重疾买不了的人先有兜底。
2. 一般既往症可保可赔:甲状腺结节3级形态规则、慢性萎缩性胃炎、单纯高血压等,等待期后发展成重疾,正常赔。
3. 新增重疾医疗津贴:重疾赔完,自费超 10 万还能再赔一笔,保额用到「两倍」,杠杆高。
4. 高龄友好:最高 70 岁可投、续保至 80,子女可替父母投保。
5. 保费低、折扣可叠加:家庭单最高省 20%,老客户 9 折,叠加最高 7.2 折(省 28%)。
⚠️ 注意
1. 一年期、不保证续保:产品可能调整、不再接受投保;重疾理赔后若没选二次责任,合同终止且不能再投。它是「加保 / 补缺口」用的,不能替长期重疾。
2. 特定既往情形(含结节)除外:高危结节(≥6mm肺结节、4级及以上结节、或报告有分叶/毛刺/边界不清/疑似恶性等描述)对应的肿瘤责任不赔;投保前6个月肿瘤标志物异常未排除恶性的,相关责任也除外。有结节的人投保前要逐条核对。
3.重疾医疗津贴触发有门槛:必须同时满足「12 个月内、自付超 10 万、二级及以上公立医院普通部」,不是确诊就给。
4. 保额有年龄上限:年纪越大可买保额越低(61–70 岁最高仅 10 万),给父母买要趁早。
5. 相对旧版把结节除外门槛收紧(肺结节从 8mm收到6mm、甲乳结节从「看分级」变「看描述」)。有结节且报告不理想的人群,建议先核对自己能不能投、投了能不能赔。
🏛️ 顺带说一句承保公司:
众安在线,2013 年成立,国内首家互联网保险公司,由蚂蚁、腾讯、平安联合发起,2017 年港股上市,注册资本约 14.69 亿元。据 2026 年上半年偿付能力信息披露,综合偿付能力充足率约 287.7%、核心约 279.3%,远高于监管红线。公司兑付能力稳,但一年期产品本身不保证续保,这点跟公司大小无关。
六、适合谁 / 不适合谁
1.适合人群
· 被常规重疾险因结节 / 三高 / 体况拒保、除外的人(一般既往症可赔)。
· 50 岁以上、买不到长期重疾的父母辈。
· 高危职业(货车司机、消防员等)买不到常规重疾的。
· 已有一份重疾但保额不够(行业件均不到 10 万)、想低成本加保的人。
2.不适合人群
· 体况干净、能买到长期重疾的年轻人:优先长期重疾,确定性和现金价值更好。
· 把它当「全部」重疾保障、指望保一辈子的:它一年一保,产品调整或理赔后即断。
· 投保前已有特定既往情形(如已患癌、4 级结节等)对应的重疾:这部分本就除外,别抱期待。
七、写到最后
众民保重疾险2.0 的价值不是「保障比谁全」,而是让被常规重疾拒保的人,先有一张保单。
如果你或家人有结节、三高、年龄偏大买不了长期重疾,或者已有重疾但保额不够,它可以作为低成本兜底和加保。但别拿它当长期重疾的代替品,体况干净的朋友长期重疾仍是首选。
如果你对产品感兴趣,可联系【刘玉超】,我是专注保险和投资理财领域10多年的刘玉超,欢迎大家关注我的文章,了解最新保险资讯和产品信息。