当折扣成为唯一的语言:2026运动品牌集体失速背后的结构性塌陷
- 更新时间 2026-11-10 11:25:23
2026年下半年,运动用品行业交出了一份令人不安的答卷。
安踏与FILA季度流水双双转负,这是2022年疫情以来从未出现过的景象;李宁流水继续下滑,净利润连续第三年萎缩;特步主品牌中单位数下跌;就连那个似乎永远在增长的耐克,大中华区营收也跌破了六十亿美元关口,连续多个季度负增长。
如果只看流水数字,这像是一次周期性的需求疲软,一场因天气不好、消费意愿低迷而导致的短暂入冬。但把各家财报的细节拼在一起,把折扣深度、库存周转、渠道库存和营销费用的变化放在同一张时间轴上,看到的图景远比“消费降级”四个字要复杂得多,也冷得多。
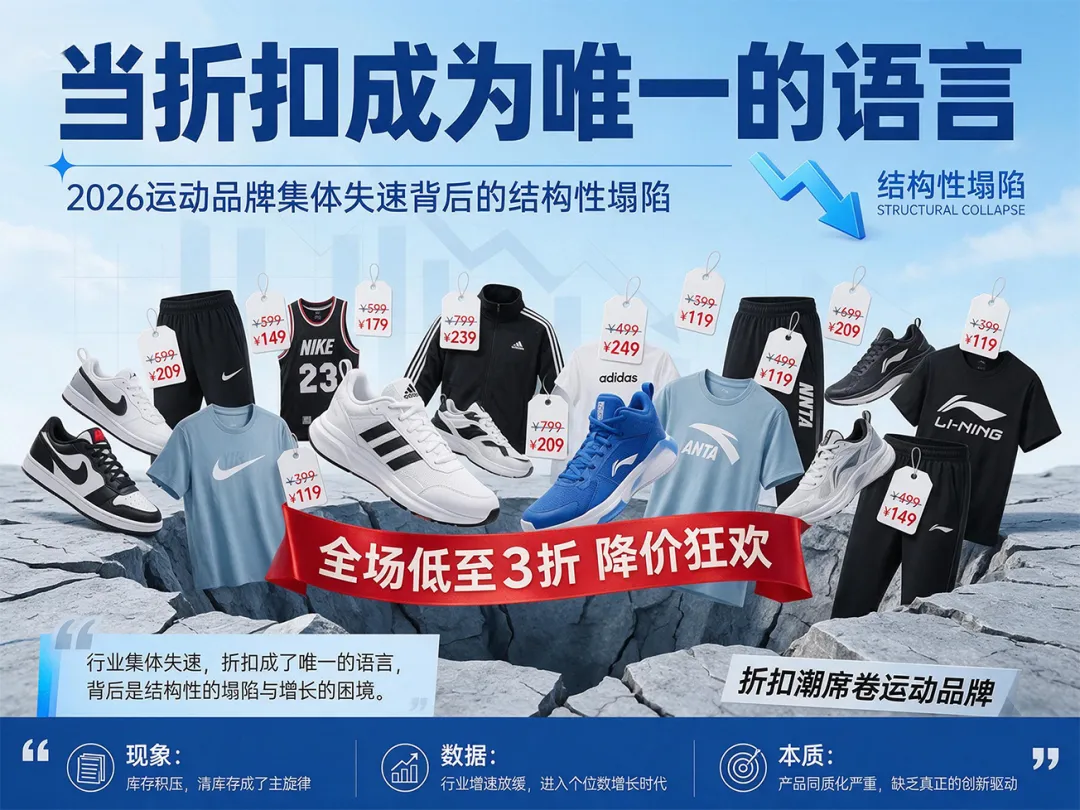
真正让人倒吸一口凉气的,不是下滑本身,而是下滑的方式。
这个行业正在经历的不是一次简单的周期波动,而是一场由供给端过度膨胀、渠道权力结构翻转、以及品牌溢价能力集体失效三重力量叠加造成的结构性塌陷。
折扣,这个运动品牌最不愿轻易动用的武器,正在变成唯一还管用的语言。
折扣的深度,已经超出了促销的范畴。
按照行业惯例,新品上市三个月内维持原价,之后才逐步进入八折区间。但2026年7月,一款定价649元的耐克新品发售十余天后价格就跌到五折;一款4月上市、定价999元的跑鞋,三个月后在经销商线上店以六折出售。
安踏主品牌线上折扣打到48折,同比又加深了两个百分点;FILA线上接近六折,线下七二折。特步的零售折扣维持在七至七五折,库销比却从两年前的4个月攀升到了4.5至5个月。这些数字放在一起读,意思很明确:品牌在用利润换流水,而换来的流水还在缩水。
经销商层面的信号更加刺耳。
宝胜国际,这个深度绑定耐克和阿迪达斯、曾经稳坐国内运动零售头把交椅的巨头,2025年交出了近十年最差的成绩单:营收下滑7.2%,净利润暴跌57.1%,平均库存周转期从145天拉长到160天,直营店净减少138家。
它的困境不是自己经营不善,而是它所依赖的那两个国际品牌,在中国市场正在失去让消费者全价买单的能力。
Dick‘s Sports的首席执行官把话说得很直白:一些品牌在自己网站上大幅促销,外溢到了整个市场。换句话说,是品牌自己先动的手。
供给端的膨胀,比需求端的萎缩更值得追问。
过去两年,国产品牌在碳板跑鞋赛道上展开了一场声势浩大的军备竞赛。大量产能涌入,产品同质化严重,电商平台让比价变得毫无门槛。
专业跑鞋的价格水位被迅速拉低,国产品牌的利润空间被两头挤压:往上,耐克和阿迪达斯在清仓时把价格打到六折甚至更低;往下,自己的成本结构和渠道费用降不下来。
这不是一个“消费者不买鞋了”的故事,而是一个“鞋太多了,多到只能靠价格决出胜负”的故事。
阿迪达斯CEO古尔登在财报电话会上的判断值得玩味。他说欧洲和北美市场“已经饱和”,行业的一些主要产品线正在大幅打折。
一个全球CEO用“饱和”来形容自己所在的市场,措辞背后是一种坦率的无力感。当经典款和生活方式鞋类的生命周期进入尾声,而新的增长引擎还没有接上,品牌能做的只有两件事:要么打折清库存,要么花钱做营销硬撑场面。阿迪达斯选了后者,结果也不太好。
营销投入的边际效益,正在以肉眼可见的速度衰减。
2026年第二季度,阿迪达斯赞助了14支世界杯参赛球队,西班牙和阿根廷会师决赛,球衣销量超过1700万件,是2022年卡塔尔世界杯的四倍。单看这些数字,这届世界杯的赞助堪称教科书级别。
但财报公布后,阿迪达斯股价盘中暴跌超过18%,创下近十年最大单日跌幅。原因简单得近乎残酷:营收增长了14%,营业利润却只增长了5%,营销费用同比膨胀30%,多花了2.12亿欧元,把新增的毛利润几乎全部吃掉。
古尔登在电话会上说他“看不懂市场的误解在哪里”。
其实市场看得很清楚:一场成功的营销战役,如果不能转化为健康的利润增长,它的价值就要被打上问号。
过去,一届大赛的高投入可以带动几个季度的业绩,现在,注意力碎片化之后,声量再大也抵不过变现周期的缩短。
阿迪达斯不是不努力,它只是在一个消费者不再轻易为品牌溢价买单的环境里,用旧地图找不到新大陆。
耐克的处境则是另一种性质的困境。它的下滑不是营销效率的问题,而是品牌与中国消费者之间那根信任纽带正在松动。2026财年大中华区营收58.47亿美元,同比下滑11%,连续多个季度负增长。2027财年第一季度,大中华区营收固定汇率下降26%。
耐克把希望寄托在“收权”上:收回线上经销权,削减经销商供货,把消费者赶回自己的直营渠道。法国巴黎银行的分析师估计,此举可能让耐克损失5亿到10亿美元的销售额。
这是一个用短期阵痛换长期控制力的赌注,赌的是品牌力足够强,强到消费者愿意为了“在耐克官方渠道买”而放弃折扣和便利。
在折扣满天飞的2026年,这个赌注的风险不言而喻。
战略咨询公司Aperture China的创始人姜雅玲有一句评价被广泛引用:在中国挣扎的全球品牌,并不是因为中国消费者不愿意买外国品牌,而是因为他们以溢价销售,却没有给人们一个合理的理由为产品支付溢价。
这句话放在耐克身上尤其准确。
当安踏和FILA都在七折线上挣扎的时候,耐克如果还想维持接近正价的价格水位,它需要拿出的是真正有说服力的产品,而不是又一个配色方案。
国产品牌的问题则藏在利润表的更深处。
李宁的营收在2023年到2025年间连创新高,从275亿爬到295亿,但归母净利润从31.87亿一路降到29.36亿,净利率从10.5%掉到9.9%
。增收不增利,规模在膨胀,利润在萎缩,这是典型的以价换量后遗症。2025年李宁的广告及市场推广开支突破30亿,同比增长16.34%,占收入比重从9.5%升到10.7%。
钱花得更多了,东西卖得更便宜了,中间的差额被谁吃掉了?答案是库存、折扣和那些为了维持流水而不得不做的促销活动。
安踏的情况稍好,因为它的多品牌矩阵提供了缓冲。迪桑特和可隆在第三季度保持了25%到30%的增长,高端户外和专业细分赛道的故事还在继续。
但安踏主品牌和FILA合计贡献了集团超过七成的收入和经营溢利,这两个支柱同时转负,意味着缓冲垫再厚也挡不住基本盘的下沉。
FILA的全直营模式在流水上涨时是利润放大器,在流水下滑时就是固定成本的绞索。租金不会因为生意不好就少收,人员工资不会因为折扣加深就下调,单店模型在七二折的线下折扣面前变得脆弱不堪。
真正值得警惕的,是这场下滑发生在运动消费本该蓬勃的年代。
中国体育用品业联合会的数据显示,上半年主流电商平台体育用品零售额同比增长14.2%。
跑步、户外、徒步、越野,这些场景在社交媒体上的热度从未消退。昂跑在增长,HOKA在增长,始祖鸟的母公司亚玛芬在大中华区上半年增长了40%。
消费者没有停止购买运动装备,他们只是不再购买那些“说不清楚为什么值这个价”的装备。
这就是2026年运动品牌集体失速背后最让人脊背发凉的那层真相:市场还在,需求还在,甚至消费升级的欲望也还在,但传统巨头们赖以生存的那套逻辑——用大规模营销制造品牌光环,用品牌光环支撑溢价,用溢价养活渠道和团队——正在失效。
安踏主品牌面临的是大众市场消费者被专业户外品牌和性价比白牌两头拉扯;FILA面临的是高端运动时尚的新鲜感消退后,消费者开始追问一件卫衣凭什么卖八百块;李宁面临的是“国潮”情绪红利退潮后,产品本身没有建立起足够的技术壁垒和审美忠诚;耐克面临的是总部决策链条与中国市场变化速度之间的时差越拉越大。
折扣加深、库存上升、营销费用膨胀、利润被侵蚀,这四件事同时发生在几乎所有头部品牌身上,说明问题不在某一家公司的战略失误,而在整个行业的结构。
过去十年,运动品牌靠三件事赚钱:中国中产群体的扩张、购物中心渠道的红利、以及运动生活方式化带来的品类渗透。这三件事在2026年同时减速。中产在收紧可选消费,购物中心的客流在分化,运动生活方式的概念被太多品牌稀释到失去了溢价能力。
接下来会发生什么?
短期看,折扣不会收窄。
当安踏的库销比维持在5个月、特步升到4.5至5个月、宝胜的库存周转拉到160天,清理库存的压力会迫使品牌继续用价格换现金流
。耐克收回线上经销权的动作,短期内会加剧经销商清仓的紧迫感,折扣只会更深不会更浅。阿迪达斯说下半年营销支出会回归正常,但世界杯的投入已经花出去了,利润的窟窿需要后面几个季度来填。
中期看,品牌的分化会加速。
361度是2026年第三季度唯一实现全线增长的国内头部品牌,但它的体量和定位决定了它无法成为行业的温度计。
真正值得观察的是安踏的多品牌矩阵能否在迪桑特和可隆的带动下找到第二曲线,以及耐克“回归运动本源”的战略收缩需要多久才能让跑者和篮球手重新觉得“穿耐克是一件有面子的事”。
这两件事的答案,决定了行业是会在2027年触底,还是继续在泥潭里拖行。
长期看,有一个问题所有品牌都必须回答,而2026年的财报只是把这个问题摊在了桌面上:当消费者不再因为一个logo而多付三百块钱的时候,你还有什么?
如果答案只是“我们打折打得更狠”,那这个行业最冷的日子,恐怕还没有到。
运动时,身体里的 “能量小分队” 是怎么分工的? |
