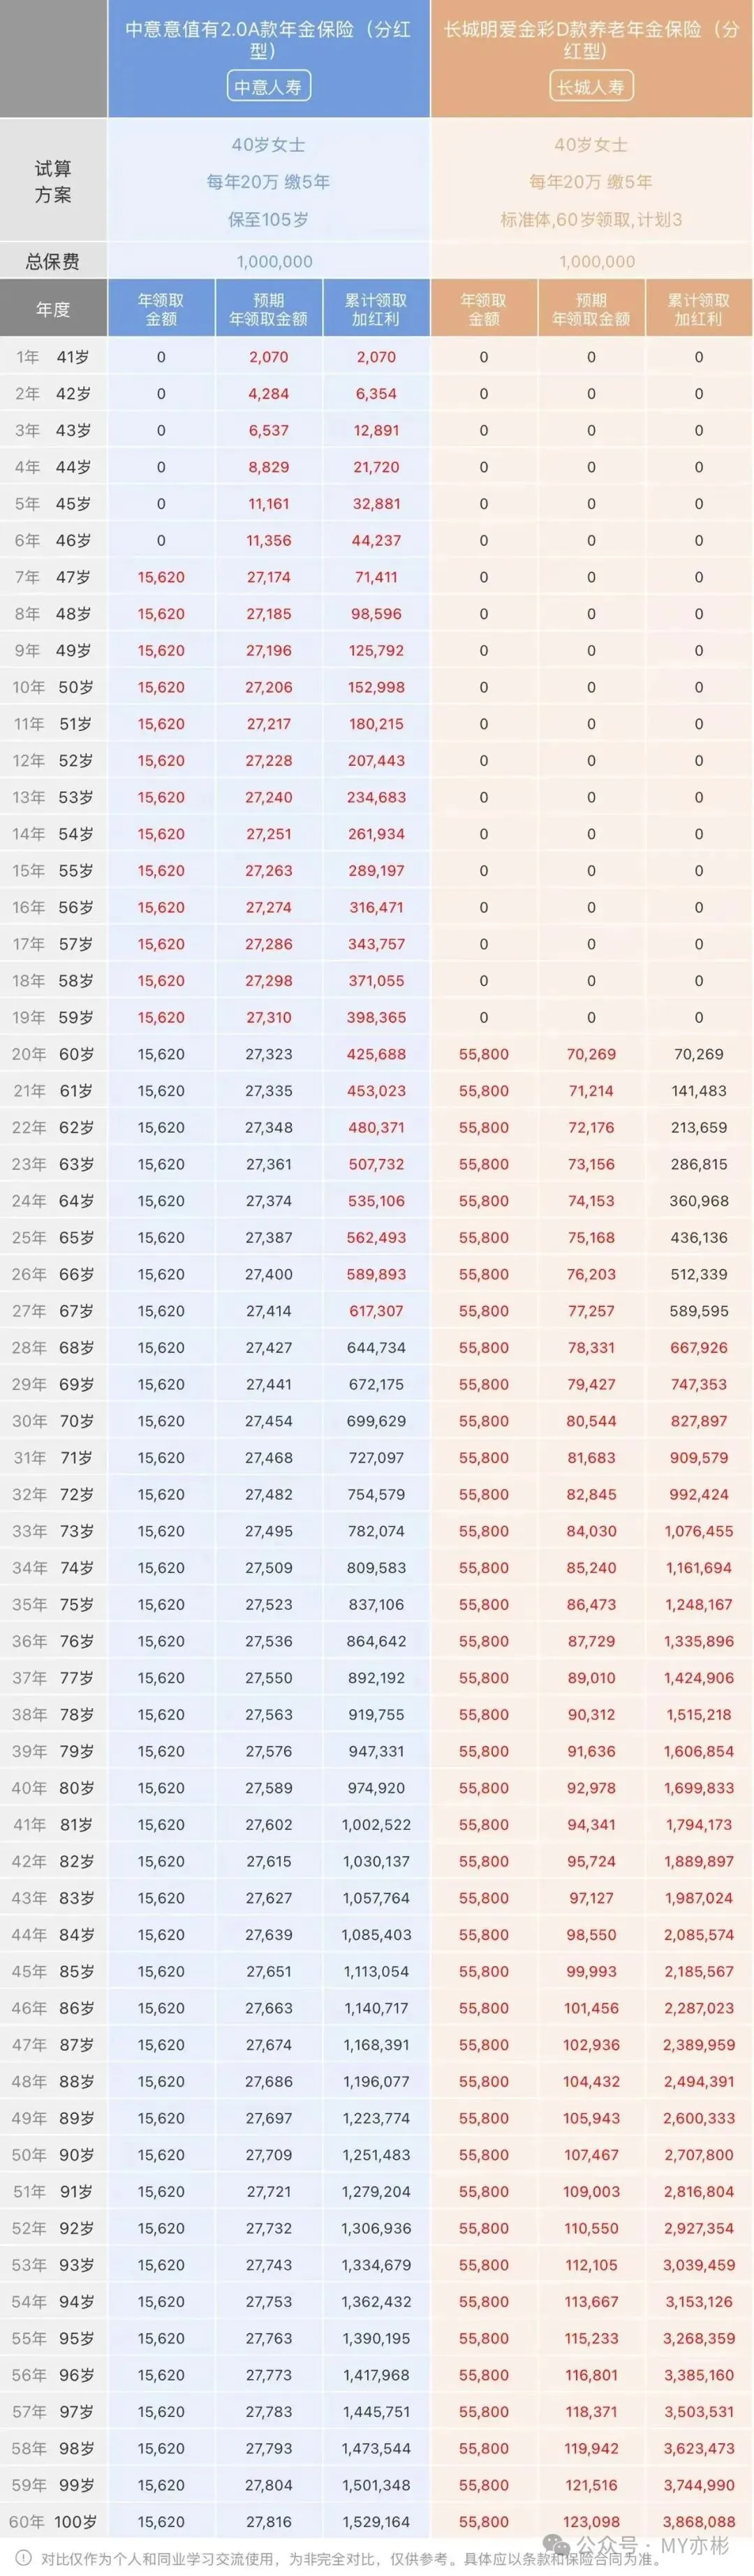
我们做养老规划,快返年金和养老年金,到底该怎么选?本文就以目前市场上热销的中意意值有2.0A款快返年金,还有长城明爱精彩D款养老年金 2 款产品,帮大家实际测算下,这两种类型的产品到底该怎么选。以40岁女性,20万五年交,总保费100万为例,我们一起看看二者的区别。
首先判断年金险好不好,我一般会从两大维度去看:
第一块就是领取相关的部分,包含确定年领取金额、加上分红之后的预期年领取金额,还有每年累计领取的总额;
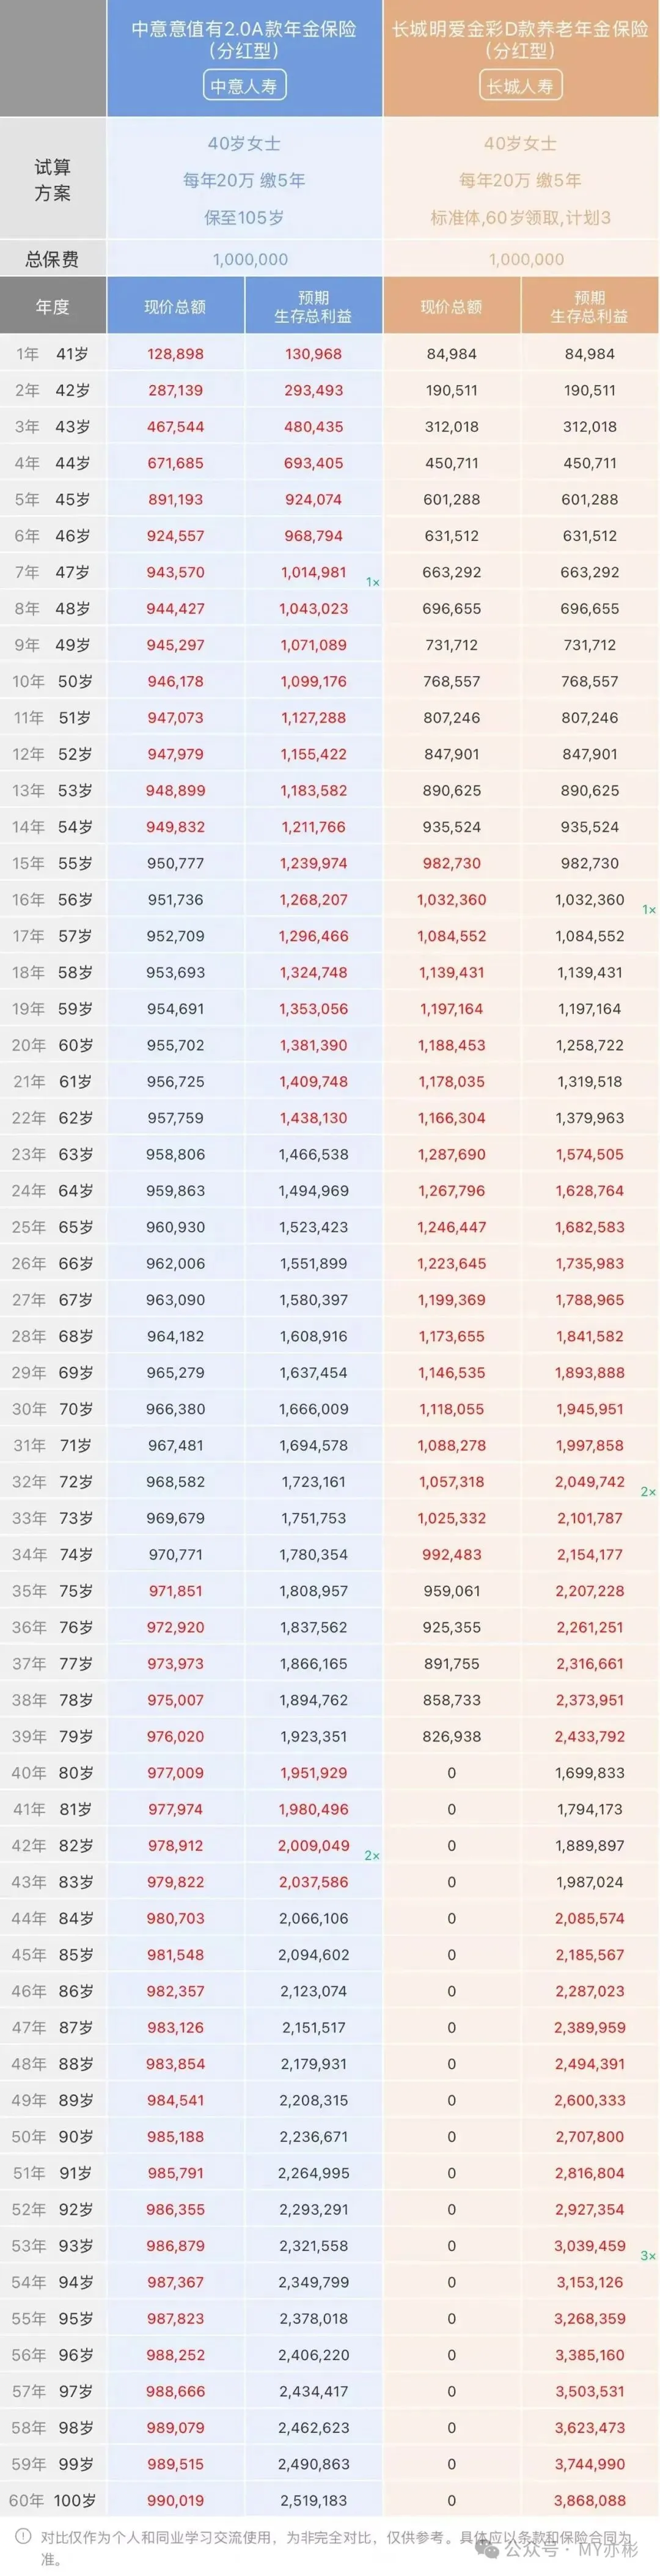
第二块就是现金价值以及生存总利益,生存总利益就是累计领取的金额再加上保单每年的现金价值,代表这份保单整体的价值。
把这两块结合起来看,才能够完整看懂一份年金,而不能单看某一个点就下定论。
我们先看中意意值有2.0A款快返年金,它的特点就是返钱时间很早。选择现金分红的情况下,交完保费之后第一年就开始产生分红,第一年分红大概2千,第二年4千,第三年6千,第四年8千,第五年之后每年1.1 万。同样也是在第七年,保单就开始返还年金,这一部分年金是写进合同、完全确定的,每年固定领15620元。
如果分红100%实现的情况下,确定年金加上分红,从第七年开始,一年大概可以领取2.7万左右,并且这个领取水平基本上常年保持稳定,每年差不多都是2.7万,不会越领越多。
再来看长城明爱精彩D款养老金,60岁开始领取养老金,和中意不一样,我们选择交清增额的分红方式,不是直接拿现金,而是每年分红的现金买保额,与此同时养老金的领取也增加了,并且是逐年递增。
合同里确定领取的养老金,从60岁起每年固定可以领55800元。再叠加交清增额带来的分红利益之后,养老金会越领越高,是逐年往上递增的状态。60岁领7万,70岁领8万,80岁领9万2,90岁领10万,百岁人生一年领12万。
大家能明显感觉到两者领取模式的差别,中意快返年金胜在领钱时间早,但是每年到手的金额相对有限,一辈子差不多维持在 2.7 万;而长城明爱精彩D款养老金虽然要等到60岁才启动领取,但领取是递增模式,越到年纪大的时候领的钱越多,晚年现金流会更加充足。
接着我们算累计领取,也就是这么多年一共从保单拿回来多少钱。中意快返年金在68岁之前,累计领到手的钱是要高于长城养老金的,也就是说在68岁这个节点之前,中意前期拿钱早的优势是体现得很明显的。
但是跨过68岁这个分水岭之后,形势就反转过来,长城的累计领取金额就开始反超中意,并且时间越往后,两者的差距会拉得越来越大。到80岁的时候,长城累计领取的总金额,要比中意快返年金多出70万;等到90岁,差额直接扩大到150万;如果活到100岁,长城累计领取的钱,要比中意多出足足230万。所以单纯看累计领取,长寿的情况下,长城后期的优势是非常极致的。
看完领取,我们再来聊现金价值和生存总利益。先说中意快返年金,它的现金价值表现很有特点,从保单第六年开始,现金价值就已经接近我们交的总保费100万,并且在保单后续整个周期里面,都一直维持在接近100万的水平。
这个意味着什么?就是这份保单的本金基本一直都在,假如未来有需要,我们随时选择退保,就差不多可以把100万拿回来;百年之后,这笔钱也可以作为身故理赔金,直接留给我们的子女做财富传承,流动性和传承属性是它很大的亮点。
再看长城养老金,现金价值是一路慢慢往上增长的,但是等到60岁开始领取养老金之后,现金价值就会逐年往下递减,这个下降会一直持续到79岁。到79岁之后,这份保单的现金价值直接归零。现金价值归零代表,79岁之前,你还有退保的选择权,要是急需用钱,还能退保单拿一笔现金;但是过了79岁,保单不再有现金价值,之后就只能安安稳稳每年领取养老金。
单看现金价值这一项对比,中意快返年金毫无疑问优势更大,本金长期留存,既能给自己留后手,也方便把资产给到下一代。不过我们做规划不能只盯着现金价值,要把累计领取的钱加上现金价值,看整体的生存总利益,这才是保单完整价值。
对比下来,63岁之前,中意快返年金的生存总利益是高于长城养老金的。但是过了63岁之后,绝大多数的年份里面,长城的生存总利益都会反超中意,只有极少数短短四年时间会略低,其余时间全部更高。
我们看几个关键年龄节点,70岁长城的生存总利益比中意高出30万;80岁中意反超,比长城多 30 万,不过只维持 4 年;到 85 岁,长城比中意多 10 万;到90岁,长城比中意多50万;百岁人生,长城生存总利益要多出130万。
所以把领的钱和保单现金价值合并在一起看,年龄越大,长城的综合利益就越可观。
讲到这里,很多朋友就会问,那我到底该选哪一个?其实没有绝对谁更好,核心要看你自己的实际需求,大家可以对号入座。
如果你现在手里的这100万,是想要尽快拿到现金流,计划提前退休,之后没有稳定持续的工作收入,希望早点就从保单里面拿钱补贴生活,想尽早实现躺平的状态,那中意快返年金就会更加适配你的想法。
五年交的情况下,第七年就开始返还年金,如果是一次性趸交,第五年就可以领年金,拿钱时间非常早。而且保单本金长期都在,万一之后遇到突发情况,随时退保可以拿回,或者也可以直接把这笔钱留给孩子,兼顾现金流、灵活备用金和财富传承。
但如果你现在工作稳定,日常收入有保障,当下并不急着从保单拿钱出来花,买这份保险核心目标,就是为自己的退休养老做补充,重点想要晚年有充足的养老金现金流,那么长城养老金就会更贴合养老初衷的选择。
68岁之后,不管是每年领取的养老金,还是整体的生存总利益,都大幅领先中意快返年金,养老金还会逐年递增,年纪越大领得越多,真正做到活到老领到老,充分抵御长寿带来的养老压力。
不过,成年人不做选择,如果你预算充足的情况下,我们也可以做组合搭配。
当然我今天用的是40岁女性,五年交总保费100万这个案例来演示,每个人情况是不一样的。不同投保年龄、不一样的家庭结构、每个人工作状态、对未来养老生活的期待,都会改变方案的选择,没有一款产品适合所有人。
养老规划本身就是一件非常个性化的事情,不要盲目的跟风别人买什么自己就买什么。如果你也正在考虑给自己配置养老金,不清楚自己适合哪一类,欢迎来找我沟通,我会结合你的年龄、预算、收入情况,还有你对养老、传承的想法,一对一帮你定制专属的养老方案。
官亦彬|明亚 9 年
团队长|MDRT 会员
明亚保险经纪股份有限公司
北京分公司
执业证号
26050011011780062018008892