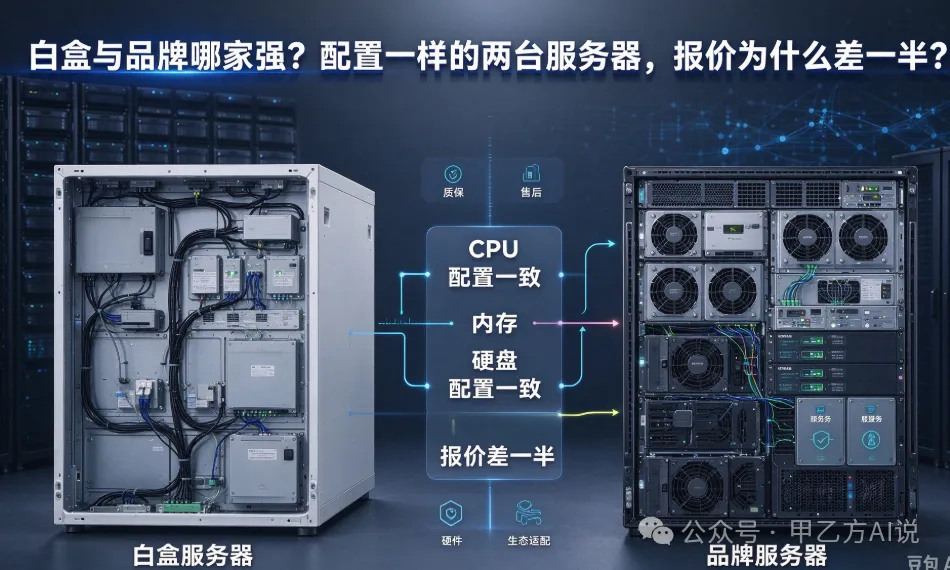
为什么同样 2 路 64 核,一台 12 万,一台 6 万?
Same spec, half price
Scene · 现场
见过一次让人心里发毛的比价。同一个项目,两台服务器的配置单几乎一模一样,都是 2 路 64 核、512GB 内存、两块 960G 系统盘。一台品牌机报 12 万,一台白盒报 6 万,差整整一半。采购问,差在哪?供应商答得也实在,硬件本身差不了多少钱,差在谁设计、谁制造、坏了谁负责。品牌机是全国服务网点加三年整机保修,白盒是按部件保修,坏了你自己找对应厂家。这篇是卷四收尾,讲白盒与品牌分层。前面讲了 CPU、AI 芯片、存储三口径,这一篇讲整机这一层怎么分。同样是国产服务器,同一个配置,价格能差一半,政法项目到底该买哪一种,维保和责任边界怎么划,这是采购和交付最容易打架的地方。
一句话结论。三种模式差的不在硬件,在责任主体。品牌机厂商自己设计加全国联保,一台机器一个责任方;OEM 贴牌是集成商选型代工贴自己牌,责任在贴牌方;白盒是 ODM 设计制造、按部件保修,集成和运维你自己扛。政法核心业务只能选前两种,招标普遍要三年原厂维保和原厂承诺函,白盒连「原厂」这个概念都不成立。白盒不是不能用,是只能用在非核心、且有自建运维能力的场景。产品线拆解:三个层次,三套责任
Three tiers, three owners
Breakdown · 拆解
国产服务器看着牌子多,按责任归属就三层。
TIER 1
品牌机
浪潮 / 华为 / 新华三 / 超聚变 / 联想 / 中兴
TIER 2
OEM 贴牌
集成商选型 + 代工 + 贴自己牌
品牌机是自己设计、自己或代工制造、自己贴牌、自己建全国服务体系。浪潮、华为、新华三、超聚变、联想、中兴都在这层。买的是整机三年保修加一个责任方,出问题一个电话,不用你分辨是主板还是电源坏了。
OEM 贴牌是系统集成商或区域品牌选型、找代工厂生产、贴自己的牌子卖。责任主体是贴牌方,保修也由它承担。这一层在政法项目里很常见,尤其是要打包集成、要本地服务响应的时候。
白盒是 ODM 厂商设计制造、无品牌或只有代工厂标识、直接交付。省钱、能定制、交付快,但保修按部件算,集成验证和运维都得自己来。全球 ODM Direct 已经占到服务器市场 59.4%,可那是超大规模云厂商的玩法,人家有几百人的硬件团队。
表 1 为三种模式的责任与成本对照,价格区间为行业通用口径,具体以项目报价为准。
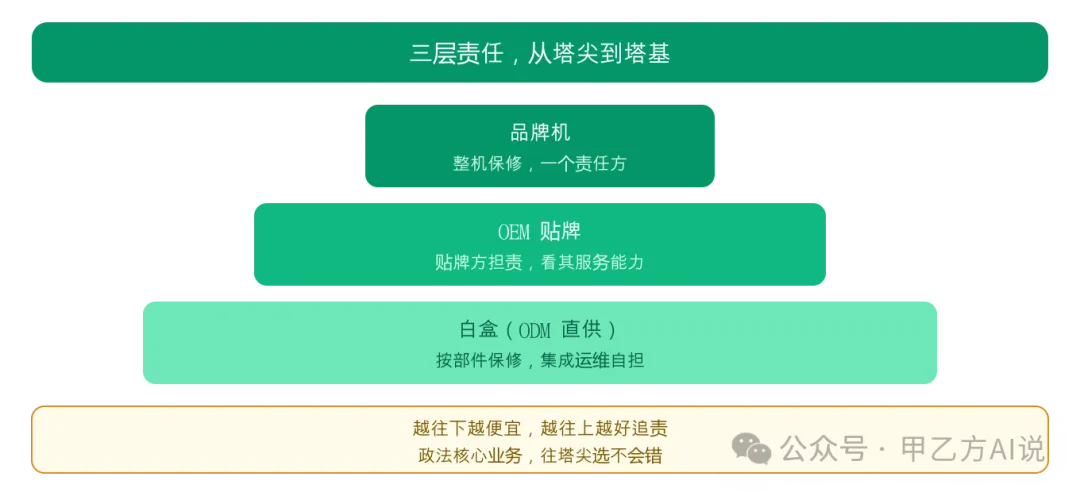 图 1 | 白盒与品牌的三层责任结构。数据来源:行业公开资料整理。
数据切片:盘子多大,谁在牌桌上
Market & players
Data slice · 数据切片
先看中国服务器这个盘子的结构,再看国产几家怎么分。
| | |
|---|
| 2025 年 472.7 万台,同比 +14.7% | |
| | |
| 76.1 万台、2530.3 亿元,占销售额 53%;台数占 16.1% 却贡献 54.3% 销售额 | |
| 浪潮 31.3%、超聚变 12.7%、新华三 12.5%、联想 10.7%、中兴 8.5% | |
| 浪潮 28.2%、超聚变 14.2%、新华三 12.6%、中兴 10.1%、联想 8.2%,CR5 超 73% | |
| 浪潮约 32%、中兴约 15%、超聚变约 12.2%、新华三约 12%、华为约 10.6%,CR5 81.8% | |
| 142.3 万台,同比 +24.3%,华鲲振宇 13.7% 第一 | |
| | |
| 国产芯片占 90.1%(鲲鹏 48150 台、海光 30245 台) | |
表 2 数据引自 IDC 2025 中国服务器市场跟踪报告与国联民生、头豹等研报;x86 营收份额与出货量份额属不同口径,不可混用。
这里有个数字值得单独说。ODM Direct 全球份额 2025 年三季度已经到 59.4%,比一年前的 45.1% 涨了 14 个点,营收 667.9 亿美元、同比翻倍还多。同期品牌五大厂合计份额从 57% 掉到 53%。看着像白盒要吃掉品牌,可仔细看客户结构就明白,买白盒的主要是超大规模云厂商,它们有硬件团队、有备件池、有自动化运维,能把白盒的坑自己填上。政法单位没有这个条件。
表 3 为选型建议,非强制标准;实际以招标文件、信创目录与维保条款为准。
解决方案与现场:招标条款怎么写,坑在哪
In the field · 现场
Solution · 方案
案例一 · 省级政法云核心区。核心办案和警务平台这一片,只采 品牌机。招标文件写死三条,三年原厂维保、原厂售后服务承诺函、硬盘不返还。这三条一写,纯白盒自动出局,因为白盒没有「原厂」这个责任主体。价格贵一些,但出了故障一个电话,厂商本地服务点四小时到场,责任清楚,审计也认。案例二 · 某地市政法单位的测试与开发环境。这片不承载生产业务,预算紧。方案用 OEM 贴牌加少量白盒,贴牌方是本地的集成商,签整机保修和备件承诺,测试环境允许停机,坏了走备件替换。省下来的钱补到核心区的品牌机上,整体预算反而更合理。关键是把「哪片能用便宜货」在方案里写清楚,别让白盒混进核心区。五步核对清单。① 先分片区,核心生产、一般业务、测试开发各是哪片;② 看招标条款,有没有「原厂维保」「原厂承诺函」「硬盘不返还」硬要求;③ 查信创目录,整机型号在不在准入名单;④ 问服务能力,本地有没有备件库、几小时到场;⑤ 算五年 TCO,把维保、备件、人力全折进去,别只看采购单价。一个最容易算错的账,白盒省的那点钱,够不够填运维的坑。一台白盒比品牌机省 6 万,一百台就是 600 万,看着很香。可白盒按部件保修,主板坏了找主板厂、电源坏了找电源厂,一次故障平均多花两天排查,业务停一天的损失可能就超过这 6 万。政法项目停机成本高,这笔账不能只算采购那一段。Checklist · 清单
- 先看招标条款,再谈价格。有「原厂维保」「原厂承诺函」的要求,白盒直接出局,别浪费时间比价。
- 白盒没有「原厂」。所谓原厂保修是 ODM 或部件厂,不是整机厂,责任是散的。
- 贴牌要看贴牌方是谁。
- 核心区不混白盒。一片云里混进白盒,故障定界会变成扯皮,审计也过不去。
- 信创目录先过。
- 问清备件和到场时间。
- 算五年 TCO,不算采购单价。维保、备件、停机损失、人力全折进去,白盒的优势会缩水。
下篇预告|卷五第 1 篇(收官卷):互联核算。一台机器便宜不等于整个集群便宜,光模块、线缆、交换端口、机柜电费怎么摊到每张卡上,政法项目怎么算这笔总账。Sources · 信源
① 中国服务器市场(IDC 2025 中国服务器市场跟踪报告 / 三个皮匠整理):2025 年总销量 472.7 万台、同比 +14.7%,销售额 4662.6 亿元、同比 +55.3%;AI 服务器 76.1 万台、2530.3 亿元、占销售额 53%,台数占 16.1% 贡献 54.3% 销售额;x86 服务器规模突破 555 亿美元、销量占比超 88%;CPU 架构 Intel 53%、ARM 22%、AMD 16%。② x86 整机份额(IDC 2025):营收份额浪潮 31.3%、超聚变 12.7%、新华三 12.5%、联想 10.7%、中兴 8.5%;出货量份额浪潮 28.2%、超聚变 14.2%、新华三 12.6%、中兴 10.1%、联想 8.2%,CR5 超 73%。③ AI 服务器份额(IDC / 头豹研究院):浪潮约 32%、中兴约 15%、超聚变约 12.2%、新华三约 12%、华为约 10.6%,CR5 81.8%。④ 信创服务器(IDC 非 IA 芯片口径 / 行业研报):2025 年非 IA 芯片服务器 142.3 万台、同比 +24.3%,华鲲振宇 13.7% 第一;信创服务器市场约 500 至 600 亿元,出货量增超 60%;服务器 CPU 国产化率约 18%(2020 年不足 5%);联通通用服务器集采国产芯片占 90.1%(鲲鹏 48150 台、海光 30245 台)。⑤ ODM Direct(IDC Worldwide Quarterly Server Tracker 2025Q3):全球 ODM Direct 营收 667.9 亿美元、份额 59.4%(2024Q3 为 45.1%)、同比 +112.2%;品牌五大厂合计份额从 57% 降至 53%;Dell 8.3%、Supermicro 4.0%、浪潮 3.7%、联想 3.6%、HPE 3.0%;白牌服务器市场 2025 约 374 至 407 亿美元,中国厂商占全球 ODM 产能 44%(三个皮匠 / QYResearch)。⑥ 三种模式定义与差异(PivIT Global / OneChassis / 行业综述):白盒省 10% 至 30% 采购成本、按部件保修、需自建集成与运维;品牌机整机三年保修、全国服务网点、单一责任方;OEM 贴牌由贴牌方承担保修责任。⑦ 政府采购要求(中央国家机关政府采购中心 2025 年度通用服务器框架协议 / 厦门湖里区信创服务器采购公告 / 马鞍山市公安局信创设备维保采购):通用服务器按芯片分 27 个配置,涵盖龙芯、飞腾、兆芯、鲲鹏、海光、申威、AMD、INTEL,100 万元以下走框架协议;地方信创采购普遍要求三年原厂维保、三年硬盘不返还、原厂售后服务承诺函。⑧ 超聚变背景(财联社 / 21 财经 2025):前身为华为 x86 服务器业务,2021 年独立运营,2024 年营收 435 亿元。
写在最后
互动引导:你手上的政法项目,服务器走的哪一层?是清一色品牌机,还是核心品牌加外围白盒混着用?踩过最疼的坑是哪一个,白盒坏了找不到人、贴牌方维保跑路,还是招标条款写得太松导致责任扯皮?卷四到这里收尾,下一期进卷五,讲互联核算,一张卡的真实成本怎么算,评论区告诉我。
我是小鱼儿,一个诚实的、不说假话的博主。
既然看到这里了,点个赞、在看、转发三连吧。