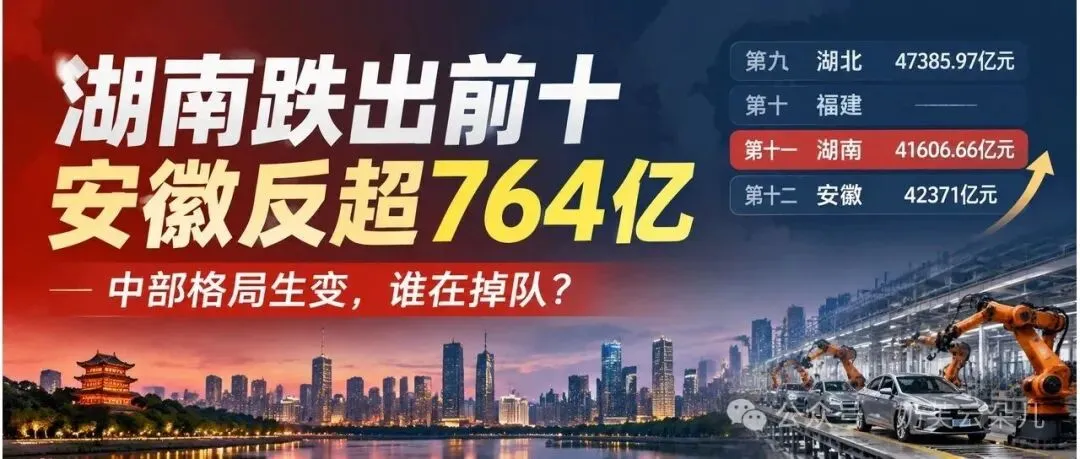
湖南在前三季度的经济总量是41606.66亿元,这个数字没能守住全国前十的位置,被身后的安徽甩开了764.34亿元。
表面上看是福建顶掉了湖南原有的十强席位,但真正打破中部平衡的力量,来自北边的安徽。
问题就出在安徽与湖南两地的规上工业增速上。
从大盘来看,全国前三季度十强省份的总量合计达到了65.66万亿元。河南以51899.32亿元首次迈进5万亿台阶,紧随其后的湖北跑出47385.97亿元,4.7%的增速跑赢了4.6%的全国大盘,稳稳坐住了中部第二。
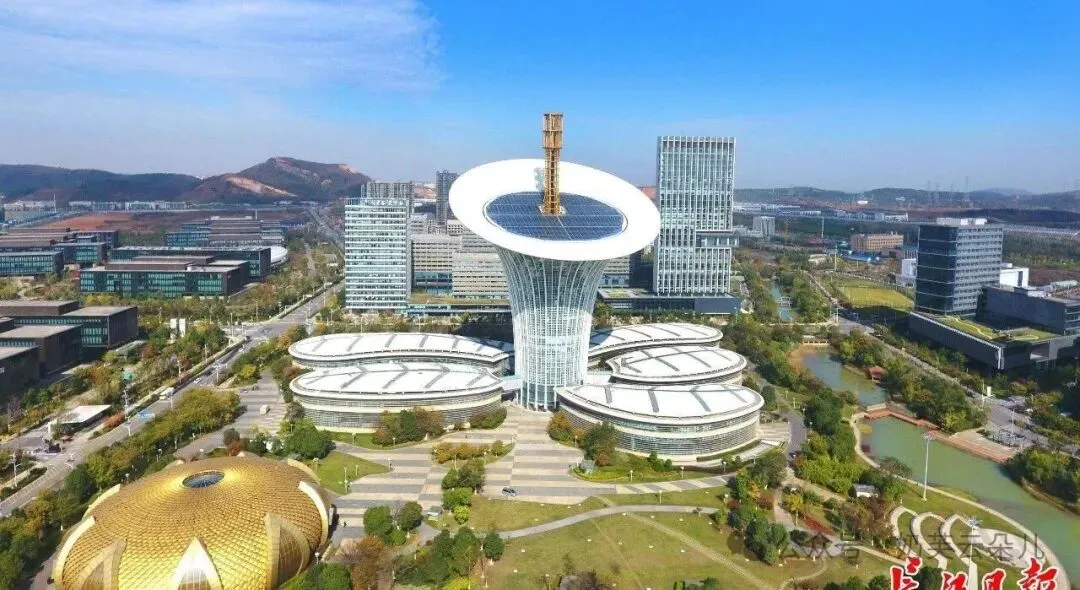
湖北能咬住这个位次,靠的是规上工业增加值8.5%的拉动。武汉东湖高新区的高新大道沿线,光电子信息和生命健康企业的产能持续释放,抵消了传统商贸走弱带来的压力。
相比之下,福建重新回到十强行列,步子迈得其实不算快。
翻了下两省的统计指标,福建前三季度GDP增速同样低于4.6%的全国线。福建能够顶替湖南的原有位次,准确说,是两省在偏慢区间相遇时,湖南滑落得更快,把原有的十强身位让了出来。
湖南的滑落轨迹已经走了三年。2021年到2023年,湖南全年的经济总量稳居全国第九;2024年被上海反超跌至第十;到了今年前三季度,安徽以42371亿元的总量超车,把湖南直接推到了全国第十一位。
安徽反超湖南的764.34亿元,全是从车间和产线上硬生生抠出来的。
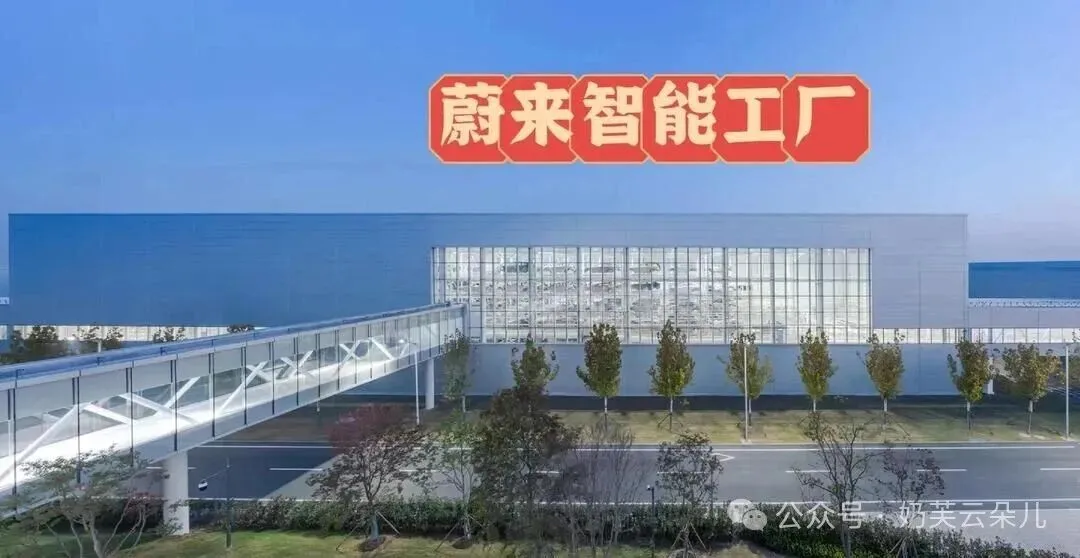
安徽前三季度规上工业增加值增长12.2%,在全国排第二。合肥新桥智能电动汽车产业园的整车流水线持续满负荷运转,加上全省电子信息制造业70.3%的惊人增速,这两大板块合力贡献了安徽工业八成以上的增量。
这种增长动能的失衡,在省会长沙体现得非常明显。长沙前三季度GDP为12239.13亿元,同比增速只有1.6%,在全国20强城市中排在末位。
长沙规上工业增加值上半年还有3.4%,前三季度直接降到了0.6%。星沙三一路周边的工程机械企业还在消化行业周期,岳麓山大学科技城转化出来的新兴硬件产业,短期内还顶不上传统支柱的缺口。
社零消费同样吃紧,湖南前三季度社会消费品零售总额出现了负增长。
传统装备制造处在去库存阶段,新动能还没聚集成型,这让湖南在中部产业分工中陷入防守。十强的门槛从不等人调整,谁的产线换得慢,位次立刻就会掉下去。
第四季度的工业回款和外贸订单进入冲刺期,湖南能否在2026年年度公报发布前缩小与安徽的差距,很大程度取决于长沙经开区和株洲硬质合金产业带的产能回升。
