北交所专精特新|莱赛激光:自有品牌 + ODM 双轮驱动,东南亚出海叠加白激光打开第二成长曲线
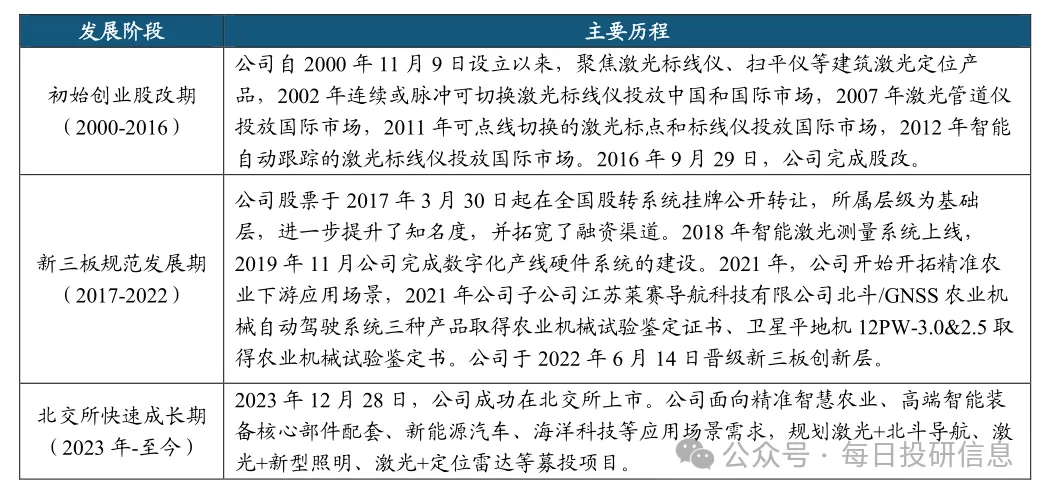
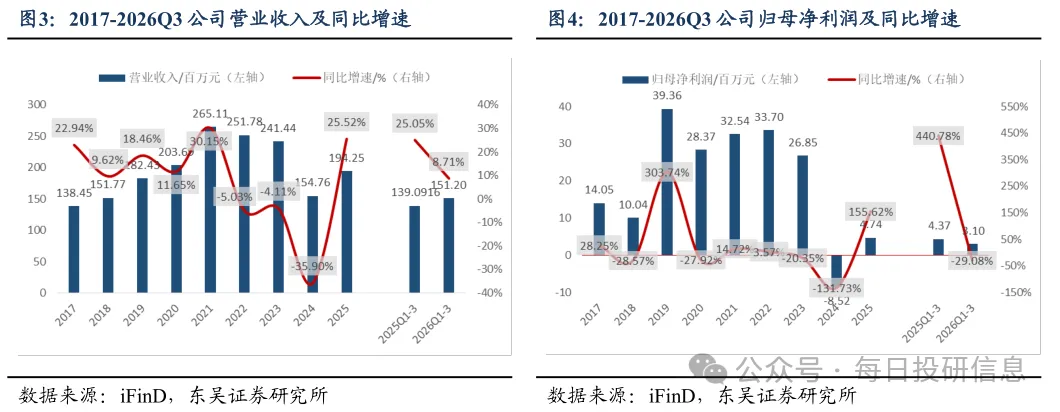
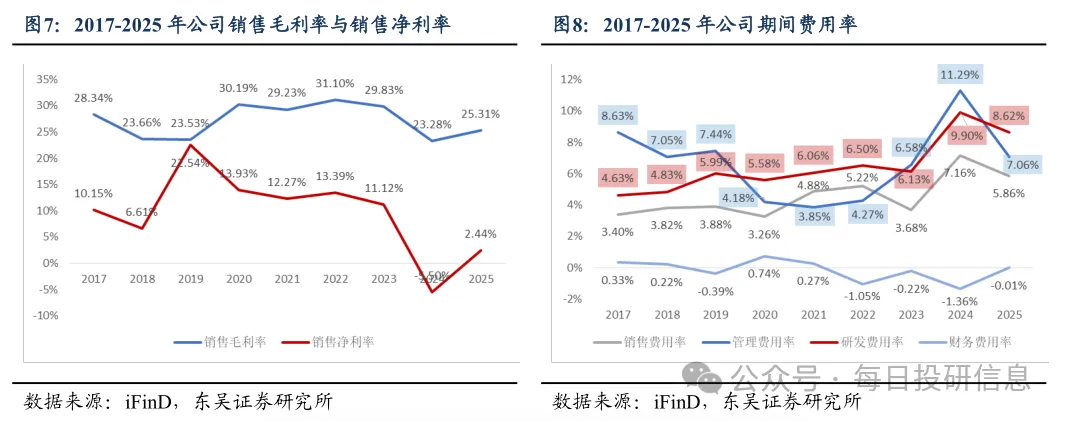
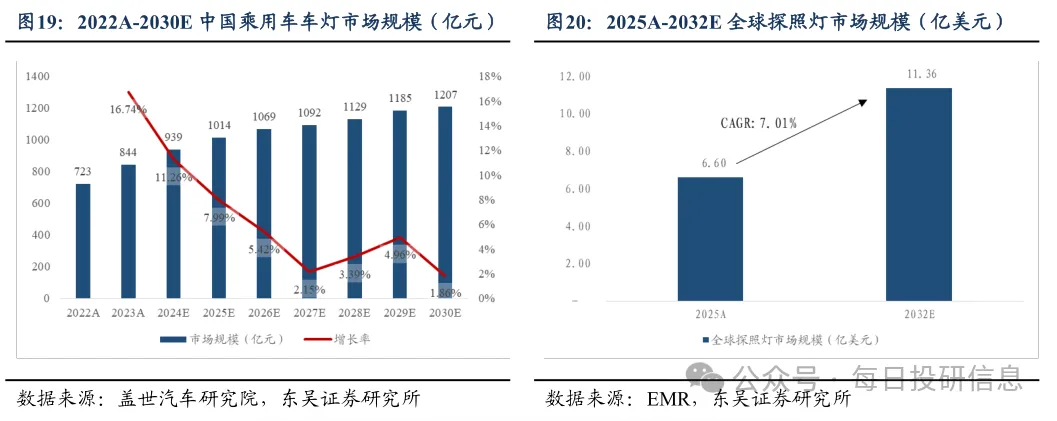
北交所专精特新小巨人莱赛激光,作为国内激光测量与智能定位领域先行者,走过二十余年技术深耕之路。公司采用国内自有品牌加海外 ODM 双轮模式,传统建筑激光业务筑牢基本盘,越南海外基地投产助力东南亚出海,同时白激光照明技术完成装车突破,有望打造第二增长曲线,迎来业绩修复向上窗口。莱赛激光 2000 年成立,2023 年登陆北交所,实控人团队均具备深厚激光专业背景,还主持起草国内激光扫平仪、激光标线仪两大行业标准。公司股权结构集中,实控人合计控制 54.72% 股份,管理层深度参与技术研发,核心团队产业经验充足,为长期技术迭代提供保障。公司产品主要分为三大系列,建筑激光定位、工程激光智能定位、激光测量与传感。建筑激光定位包含激光标线仪、数字水平尺,主要服务建筑装修、装配式施工场景,是公司收入压舱石;工程激光智能定位覆盖激光扫平仪、卫星导航平地系统、挖掘机引导系统,面向基建工程、精准农业土地整平;激光测量与传感涵盖测距仪、管道测量设备、地坪检测机器人,拓展市政管网、工业检测等多元场景。销售模式上,国内以 “莱赛” 主品牌布局中高端,搭配子品牌覆盖下沉市场;海外一方面给海外工具大厂做 ODM 贴牌,另一方面积极布局东南亚等新兴市场自主品牌推广。行业层面,激光测量定位仪器是现代精密施工的空间基准源。上游激光器国产化持续降本,下游装配式建筑占比提升、工程机械智能化、全球精准农业市场扩容,共同带动行业需求增长。当前全球市场呈现海外巨头占据高端,国内厂商主攻中低端并向上突破的竞争格局,莱赛激光建筑激光测量仪器国内中高端市占率超过 20%,是国产赛道的核心代表企业。回顾经营走势,公司经历周期承压之后实现扭亏。2024 年受下游需求影响出现亏损,2025 年实现营业收入 1.94 亿元,同比增长 25.52%,归母净利润 0.47 亿元,实现扭亏为盈。2026 年前三季度继续保持营收增长,随着产品结构优化,整体毛利率持续修复,费用管控效果显现,回款质量改善。业务结构上,建筑激光定位收入占比 73.58%,贡献主要收入来源;工程激光智能定位占比 13.16%,跟随新基建回暖逐步回升;激光测量与传感尚处在培育阶段,后续具备成长空间。两大增量看点值得重点关注,分别是东南亚海外市场拓展,以及白激光新技术赛道落地。第一是东南亚出海打开外销增量。东南亚建筑业迎来复苏,基建投资高速增长。公司越南工厂 2025 年已经进入试生产,完成本地生产销售闭环,就近服务越南、马来西亚、印尼、泰国市场,降低物流关税成本,同时修复此前缺少海外基地流失的美国客户订单,海外订单逐步企稳,海外业务有望成为未来几年重要的业绩增量。第二是白激光技术实现 0 到 1 突破,开辟第二增长曲线。白激光依靠激光激发荧光材料产生白光,亮度、照射距离远优于传统 LED,同时解决蓝光泄露难题。公司白激光远光辅助车灯已经实现配套光阳摩托高端车型 X350,完成终端装车落地。后续可拓展乘用车后装车灯、扫海探照灯、无人机照明等多个高附加值场景。乘用车车灯、全球探照灯市场规模广阔,白激光产品预计 2027 年开始贡献实质营收,打开公司长期成长天花板。机构预测,2026‑2028 年公司营业收入分别为 2.41 亿元、3.20 亿元、4.58 亿元;归母净利润 0.08 亿元、0.30 亿元、0.60 亿元,2027 年起利润进入高速释放阶段。东吴证券首次覆盖给予买入评级。随着募投数字化工厂与研发中心建设推进,产能与研发实力进一步扩容,海外基地产能释放叠加白激光产品逐步放量,公司成长动能持续增强。同时也需要客观看待潜在风险。第一,房地产、基建工程需求如果复苏不及预期,会直接影响传统激光定位仪器的订单;第二,海外业务面临地缘政策、关税、海外工厂经营的不确定性;第三,在建工程转固之后会新增大额折旧,可能压制短期利润;第四,白激光属于新兴业务,存在客户拓展、产品商业化落地不及预期的风险。总结来看,莱赛激光作为北交所细分赛道专精特新企业,传统建筑激光业务基本盘稳固,越南海外产能受益东南亚基建浪潮,白激光技术完成装车验证,开辟全新的第二增长曲线。公司正从传统建筑测量工具厂商,向激光 + 多应用场景的综合方案商迈进,值得持续跟踪业务兑现情况。