有品类无品牌③ | 乌龙茶:工艺最复杂的茶,为什么长不出最清晰的
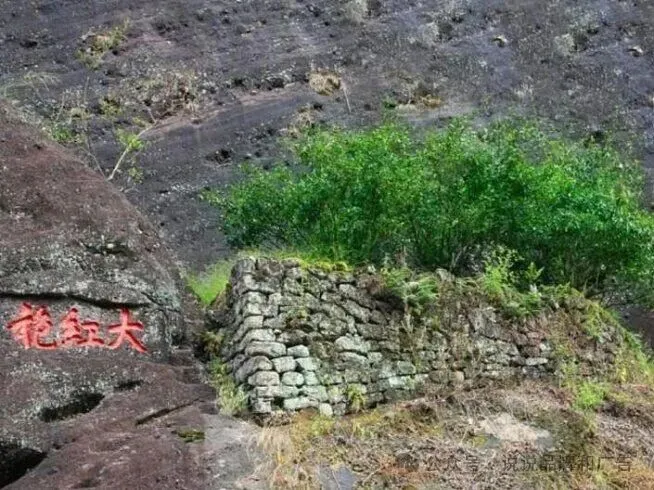
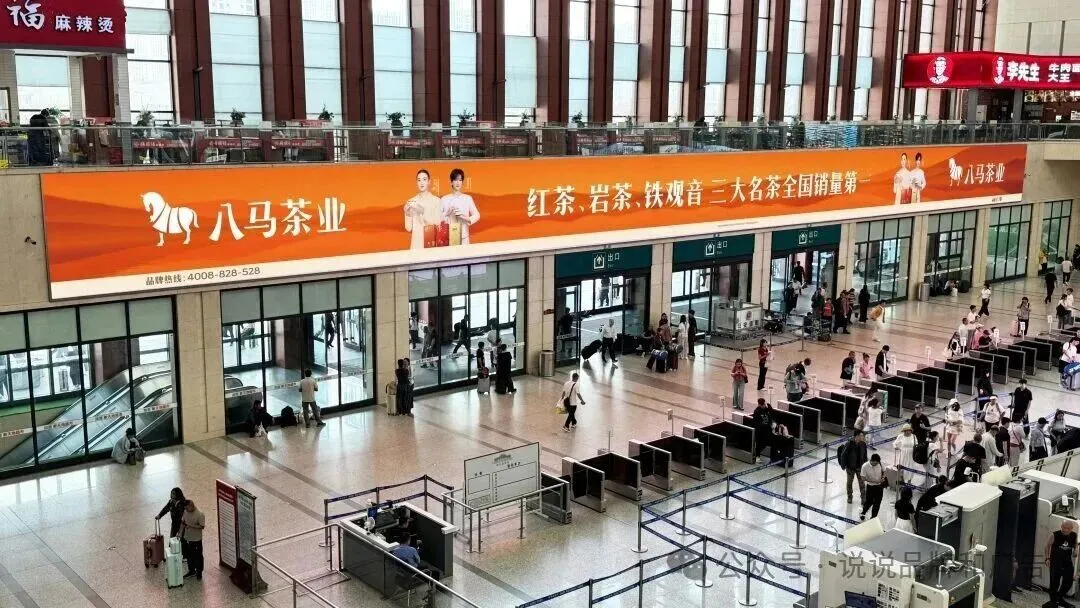
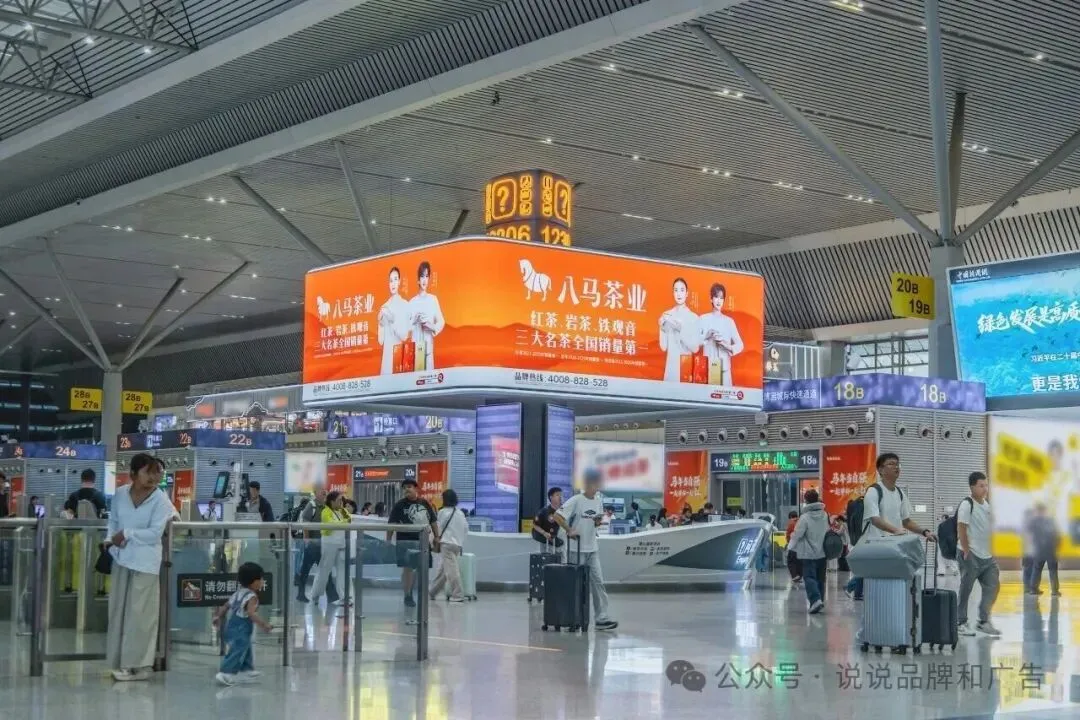
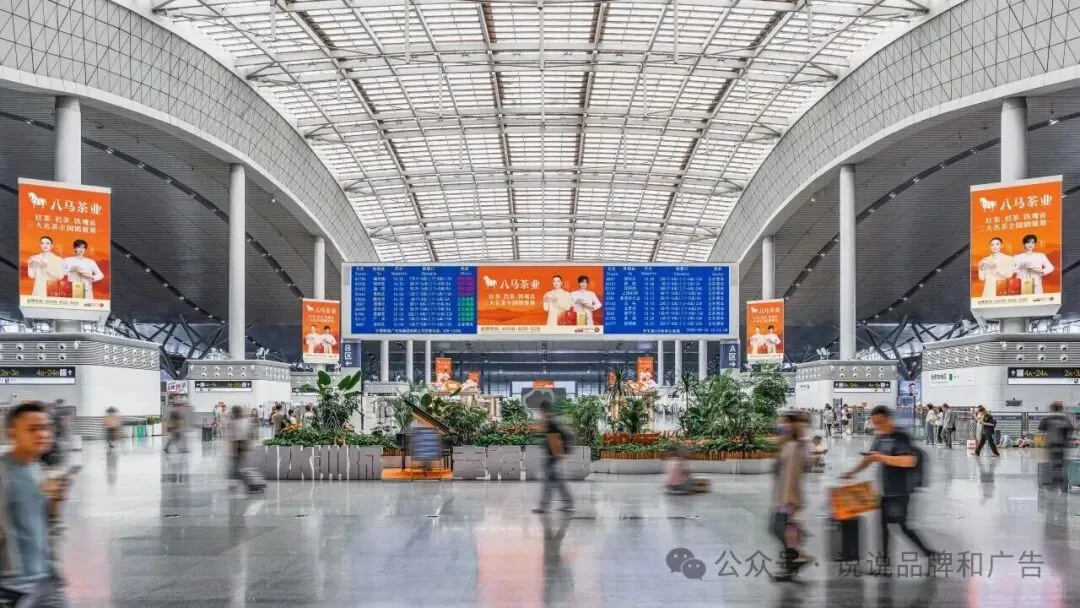
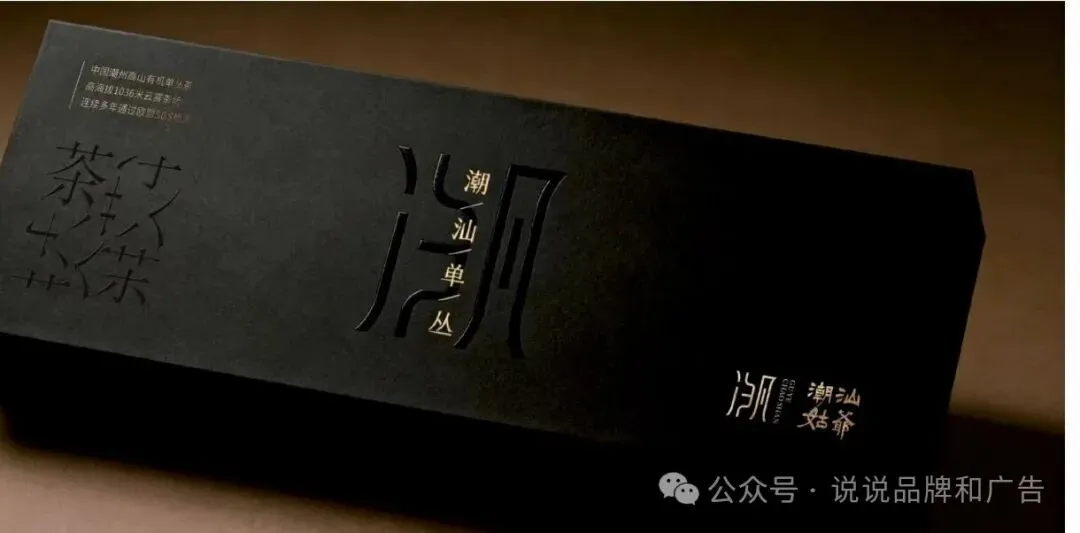
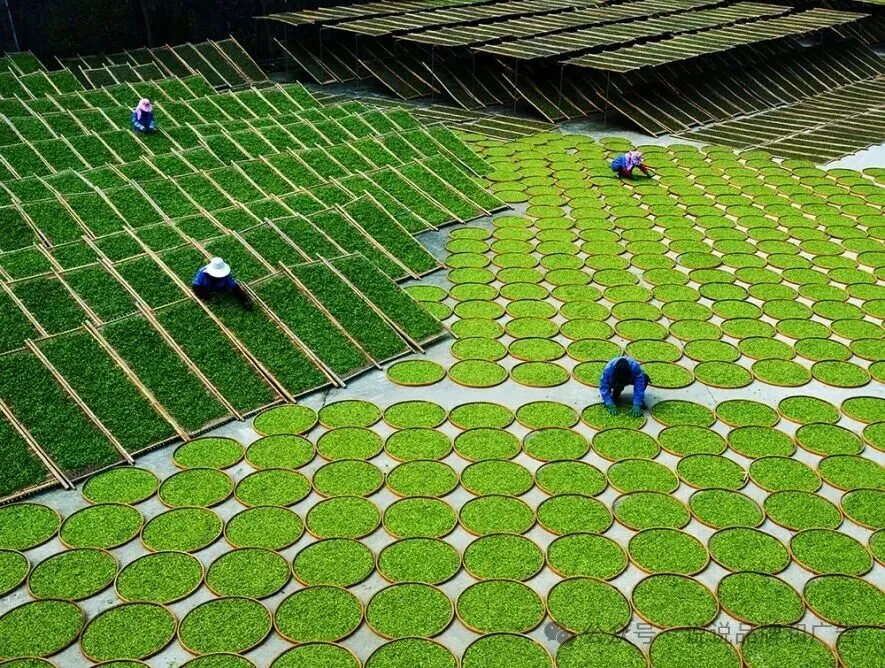
乌龙茶是中国六大茶类里工艺最复杂的一种。绿茶的核心是杀青,一个“停止”的动作;红茶的核心是发酵,一个“放手”的动作。乌龙茶两者都不是。它要在氧化进行到一半的时候,用做青把发酵“叫停在一个精确的位置上”。做青的核心动作是摇青与晾青交替。叶片在摇动中边缘摩擦受损,酶促氧化从叶缘开始,再摊晾静置,让水分走失、香气物质重新聚合。摇几次、晾多久、什么温度、什么湿度,没有一道工序可以用仪表锁定一个标准答案。武夷岩茶讲“看青做青,看天做青”,做青的终点不在任何一本工艺手册里,在制茶师的鼻子和手感里。做青把判断权交给了制茶师,也就把品牌化的钥匙交给了山场和师傅,而不是企业。乌龙茶的诞生,本身就是一场沿着山场和商路发生的“工艺漂流”。学界比较公认的看法是,乌龙茶的发祥地在武夷山。明初朱元璋罢团茶、兴散茶之后,武夷山茶人不再固守蒸青绿茶的老路,在反复实践中摸索出了半发酵的工艺。清初王草堂《茶说》对武夷茶制法的描述,被学界普遍认为是乌龙茶工艺最早、最完整的文献记录,与后世乌龙茶的基本工艺高度契合。乌龙茶的核心——做青,最早是在武夷山那片丹霞地貌的茶园里被辨认出来的。此后,工艺沿着两条线向南流。一条从闽北武夷山向南,催生了闽南安溪的乌龙茶体系,铁观音是这条线上最响亮的产物;另一条从福建向西南进入广东潮州,凤凰山的茶农接过乌龙工艺,并结合本地水仙品种和单株选育的传统,长出了凤凰单丛。“单丛”这个名字本身就说明它从一开始就是以单株为单位的——单株采制、单株储存,品类在诞生之初就被“株”切碎了。再往东,乌龙工艺跨过海峡进入台湾,文山包种、冻顶乌龙、木栅铁观音,追根溯源都在福建的茶山里。一条从武夷山出发、经安溪和潮州、最终到台湾的工艺之路。每一站都长出了自己的性格,但每一站共享同一个特征:工艺之路是一条“公共之路”——山场、品种、师傅都在为品类添砖加瓦,没有一站是为某一家企业立的碑。先看乌龙茶在产业里的位置。2025年,中国乌龙茶产量34.98万吨,内销24.64万吨,内销额266.31亿元,内销均价108.1元/千克。108.1元的单价在六大茶类中处于较高水平,但乌龙茶的内销额已经在六大茶类中跌至第四,被黑茶超越。一个区域品牌价值过百亿、内销单价偏高的品类,在全国消费盘子里的份额正在被赶超。品类在消费者端的价格认知是高的,但企业品牌在贸易端的存在感是低的,品类整体的商业规模也在被别的品类挤压——这个三重落差,是乌龙茶篇要解剖的核心。乌龙茶有四个产区,四张面孔,但共享同一个结构。安溪铁观音:企业品牌走得最远,但天花板仍然在品类手里;而且这个品类曾经从天花板上摔下来过一次。安溪是乌龙茶里企业品牌发育最充分的地方。八马茶业2025年营收21.96亿元,乌龙茶收入6.86亿元,线下门店超过3700家,按2024年销售收入计在乌龙茶市场排名全国第一。安溪全县拥有5家国家级龙头茶企,安溪铁观音区域公用品牌价值150.36亿元,在2025中国茶区域公用品牌中居首。但八马在乌龙茶市场的份额只有2.1%,高端茶叶市场份额也只有1.7%。5家国家级龙头企业,没有一家的体量足以在“安溪铁观音”之下形成品质承诺的垄断。消费者买八马的铁观音,信任的是“八马选的铁观音”,还是“安溪铁观音”这四个字本身?答案仍然是后者。但安溪铁观音的故事,不止于“企业品牌长不大”。它还有一段更值得写的经历:这个品类曾经无限接近“通吃全国”,然后又在几年之内被自己透支掉了。铁观音在2000年前后开始走俏,到2010年前后达到顶峰。它凭什么火?很大程度上靠的是一次工艺上的主动转向。上世纪90年代中后期,台湾茶商把清香型乌龙的做法带进安溪:空调控温,轻摇青,轻发酵,推迟杀青,做出了一种颜色翠绿、香气高扬的茶。传统铁观音发酵较重,讲究的是“观音韵”;清香型铁观音发酵轻,喝起来更像绿茶和花茶的结合体,恰好击中了北方消费者习惯的味觉。市场用销量投了票,清香型迅速取代传统工艺成为主流,消青、拖酸这些进一步追求高扬香气甚至酸感的做法也跟着流行起来。但代价在几年后集中爆发。拖酸、消青失去了传统铁观音的“观音韵”,有人喝出了“伤胃”的名声。供给端同时失控:市场需求暴涨,安溪过度开发茶园,农残和稀土超标的问题在2011到2012年集中暴露,连头部品牌也被检出问题;外地茶贴“安溪铁观音”标签销售的现象泛滥,9.9元包邮的“铁观音”拉低了整个品类的价格锚点。从2011年开始,铁观音销量直线下降,2014年滞销达到70%,均价从2010年的800元一斤跌到400元。曾经占据北方市场大半江山的品类,在几年之内失去了消费者的信任。铁观音的兴衰,在“有品类无品牌”的框架里有一个精确的位置:当品类声誉没有被企业品牌锚定的时候,它就可以被无数个分散的主体以“搭便车”的方式集体消耗,直到耗尽。 没有一家企业有足够的市场份额和品牌信誉去为“铁观音”三个字守住品质底线,也没有一家企业能在品类声誉崩塌时独立承担修复的成本。品类起来的时候,所有人都在用;品类塌下去的时候,没有人能接住。武夷岩茶:区域声誉的顶点,商业规模的低谷。武夷岩茶的区域公用品牌价值,在2025中国茶品牌TOP50中为113.29亿元,“武夷岩茶/武夷山大红袍”跻身百亿阵营;品牌强度连续多年居茶叶类第一。一个县级产区,区域品牌的声誉强度压过了绝大多数省份的全省茶品牌。但头部企业是什么量级?八马在武夷岩茶品类上销量领先,但整个公司营收21.96亿元,武夷岩茶只是其中一部分;武夷星、香江、熹茗等本地企业营收在数亿到十亿量级,没有一家接近“武夷岩茶代表品牌”的位置。区域品牌价值百亿量级,头部企业营收十亿量级,中间隔着的不是竞争,是声誉沉淀的位置——绝大部分声誉留在了“武夷岩茶”四个字里,留在了“三坑两涧”这些山场地名里,留在了大红袍、肉桂、水仙这些品种符号里,没有流向任何一家企业的资产负债表。“牛肉”“马肉”这些山场黑话在茶客圈子里流通得越广,企业品牌就越没有必要存在——消费者认的是那块石头缝里长出来的叶子,不是那家公司做的包装。凤凰单丛:品类逻辑的极致形态,企业品牌几乎为零。凤凰单丛是乌龙茶里品类逻辑最纯粹、也最极端的样本。潮州凤凰镇茶叶种植面积8万多亩,年产值突破25亿元,茶叶企业近700家,4500多家销售门店遍布全国。但凤凰单丛的品种体系以“香型”划分,蜜兰香、鸭屎香、黄枝香,每一个香型本身就是一个微品类。消费者记住的是“鸭屎香”三个字,不是任何一家企业的名字。近700家企业、25亿产值,平均每家不到400万元。这不是“企业品牌弱”的问题,是企业品牌在凤凰单丛的品类结构里几乎没有存在的位置。品类用香型把自己切成了无数个更小的“品类”,每一个香型都不需要企业品牌来证明自己,因为香型本身就是证明。不是企业长不大,是品类根本不需要企业长大。台湾乌龙:一个例外,以及例外为什么没有变成通例。天仁茗茶是台湾最大的茶叶制造厂商,也是唯一一家股票上市的茶企,在台湾市场的品牌知名度和占有率长期领先。天仁的存在说明,在乌龙茶品类里,企业品牌不是“不可能”的。但天仁的规模仍然是一个区域性的、以台湾市场为根基的品牌,没有成为跨越海峡的品类代表。台湾高山茶在大陆市场的高端价格,更多来自“台湾”这个产地标签和“高山”这个海拔叙事,而不是任何一家台湾茶企在大陆消费者心中建立起的独立品质承诺。天仁证明的是“可以有一个企业品牌”,但它没有证明“可以有一个不属于任何产区、独立定义品质的企业品牌”。四个产区,四种形态,同一个底层结构。安溪铁观音:企业品牌走得最远,但份额最高只有2.1%,信任仍然寄生在区域品牌上,而且品类声誉曾经被集体透支到几近崩塌。武夷岩茶:区域品牌百亿量级,头部企业十亿量级,声誉和商业规模之间隔着一道无法跨越的沟。凤凰单丛:近700家企业分25亿产值,品类用香型把自己切碎,企业品牌连生长的缝隙都没有。台湾天仁:唯一的例外,但例外始终是例外,没有变成通例。乌龙茶“有品类无品牌”的性质,和前两篇不同。红茶是“品类声誉曾经属于中国,品牌权力流向别人”——那是失去。绿茶是“品类太成功,企业品牌被省略”——那是不需要。乌龙茶是第三种形态:企业品牌看得见天花板,但天花板是品类声誉本身搭建的。 八马做到2.1%,已经是乌龙茶企业品牌能走到的最高位置之一;再往上走,它面对的不是竞争对手,是“安溪铁观音”这四个字本身。而铁观音那段从鼎盛到滞销的过山车,恰恰证明了这个天花板的另一面:品类声誉可以把你托得很高,也可以在无人守门的时候摔得很重。回到做青。做青的本质,是把品质的判断权交给制茶师,而不是交给一套标准。判断权一旦交给制茶师,品质承诺的主体就变成了“某一片山场的某一批叶子在某一天被某一个人做成了什么味道”,而不是“某一家企业承诺它的产品每一批都达到某个标准”。企业品牌的核心能力是跨批次的品质可预期性,而乌龙茶的核心价值恰恰建立在批次之间的风土差异和工艺差异之上。绿茶的“鲜”至少还有一个相对稳定的产地证明可以依附,乌龙茶的“韵”连产地证明都无法完全覆盖——同一片武夷山场,不同师傅做出来的“岩韵”可以差出两个等级。安溪铁观音的清香型转向,恰恰是对这套逻辑的一次“反叛”。它试图用统一的“清香”口味覆盖全国市场,把判断权从“山场和师傅”手里暂时拿走,交给市场需求。但问题在于:当判断权被拿走之后,没有一家企业有资格、有能力把它重新锚定下来。 清香型的“好”由谁定义?没有答案。于是价格战、仿冒、品质失控轮番上场,品类声誉在无人守门的状态下被透支殆尽。做青把乌龙茶的品质锚定在“人”和“山”上,清香型试图把锚拔起来,却没有找到新的锚点。还有一个更深层的结构:凤凰单丛的“单株”传统和武夷岩茶的“山场”传统,都是把品质单位切到极小的颗粒度。颗粒度越细,风土叙事越丰富,但企业品牌的空间越小——因为企业品牌需要的是可复制、可规模化、可跨批次承诺的品质单位,而“某一株”“某一个坑”天然是不可复制的。安溪铁观音的清香型转向是反方向的尝试:把品质单位放大到“清香”这个口味标签上,试图让更多主体进入、让更大规模成为可能。但它放大了单位,却没有放大定义权——谁都可以说自己的茶是“清香型铁观音”,没有一家企业能说“只有我的清香型才是标准”。颗粒度太细,品牌进不来;颗粒度放粗,定义权又守不住。乌龙茶的品牌化,卡在这个两难里。那乌龙茶的企业品牌是不是完全不可能?也不是。八马、天仁、华祥苑的存在说明,在渠道端和消费终端,企业品牌可以建立认知、可以做到规模、可以上市。但它们做到的是“消费者知道去哪里买乌龙茶”,不是“消费者知道乌龙茶的品质应该由谁来定义”。前者是渠道品牌和零售品牌的能力,后者是品类代表品牌的能力。乌龙茶的企业品牌至今停留在前一个层面,没有跨到后一个层面。跨不过去的原因,不在企业不够努力,在工艺逻辑把定义权交给了山场和师傅,没有交给企业;而铁观音的教训还加了一层:当定义权分散在无数主体手里、又没有一个品牌来守门的时候,品类声誉本身就不是“资产”,而是一个谁都可以取用、谁都不必维护的公共水池。 红茶输掉的是品牌的国际归属,绿茶搁置的是品牌的企业归属,乌龙茶面对的是品牌的定义权归属。品类声誉越厚,定义权越不属于企业。做青做出了乌龙茶最迷人的香气层次,也做出了企业品牌最难翻越的那道墙;而安溪铁观音用一次从顶峰到谷底的完整周期,演示了这道墙的另一面——品类可以把企业托到很高的地方,但没有人守门的时候,摔下来也是整个品类一起摔。系列预告乌龙茶篇把“定义权”的问题摆了出来。下一篇看白茶——六大茶类里工艺最简单的一种,不炒不揉,只有萎凋和干燥。但恰恰是这个“最简单”的品类,在最近十年里走出了最陡峭的品牌价值曲线。福鼎白茶、政和白茶的区域品牌价值高速攀升,品品香、绿雪芽等企业品牌也在同步生长。工艺最简单的茶,会不会反而长出了最清晰的企业品牌?还是说,白茶的“简单”背后,藏着另一个版本的同一个结构?参考资料1. 乌龙茶起源:学界普遍认为清初王草堂《茶说》是最早完整记录乌龙茶工艺的古籍,武夷茶制法与后世乌龙茶基本工艺高度契合;乌龙茶最早起源于武夷山,后传至闽南、广东、台湾。来源:新华每日电讯《一叶“双骄”出武夷》,2025年11月14日。2. 乌龙茶2025年产业数据:产量34.98万吨,内销24.64万吨,内销额266.31亿元,内销均价108.1元/千克;内销额在六大茶类中居第四,被黑茶超越。来源:中国茶叶流通协会《2025年度中国茶叶产销形势分析报告》;智研咨询《研判2026!中国乌龙茶市场供需现状、进出口贸易、竞争格局及发展趋势分析》,2026年10月。3. 八马茶业2025年营收21.96亿元,乌龙茶收入6.86亿元;按2024年销售收入计在乌龙茶市场排名第一,乌龙茶市场份额2.1%,高端茶叶市场份额1.7%。来源:八马茶业2025年年报;弗若斯特沙利文数据,转引自国元国际IPO报告。4. 安溪铁观音区域公用品牌价值150.36亿元,2025中国茶区域公用品牌第一。来源:2025中国茶品牌TOP50,中国茶叶流通协会、新华社中国经济信息社,2025年11月。5. 铁观音市场下滑:2011年起销量直线下降,2014年滞销70%,均价从2010年800元/斤跌至2014年400元/斤。来源:央视农业频道《铁观音遭遇困境 需要迷途知返》,2015年2月;搜狐相关报道,2015年11月。6. 清香型转向与消青、拖酸工艺:上世纪90年代中后期台湾茶商带入空调控温、轻摇青、轻发酵、推迟杀青的做法;传统工艺讲究“观音韵”。来源:制茶工艺公开资料及行业分析。7. 农残与稀土超标事件:2011—2012年集中暴露,头部品牌被检出问题;外地茶贴“安溪铁观音”标签销售。来源:行业公开报道及分析。8. 武夷岩茶区域公用品牌价值113.29亿元(“武夷岩茶/武夷山大红袍”),2025中国茶区域公用品牌百亿阵营;品牌强度连续多年居茶叶类第一。来源:2025中国茶品牌TOP50;福建省相关公开材料。9. 凤凰单丛:凤凰镇种植面积8万多亩,年产值突破25亿元,茶叶企业近700家,销售门店4500多家。来源:中国茶叶流通协会转载报道,2025年12月;潮州日报2025年10月报道。10. 天仁茗茶为台湾最大茶叶制造厂商、唯一上市茶企。来源:天仁茶业公开资料。11. 做青工艺:“看青做青,看天做青”;乌龙茶半发酵,氧化程度介于20%—70%之间。来源:制茶技艺公开资料;智研咨询行业报告。本文为“有品类无品牌”系列第三篇。产业数据均标注公开来源;企业份额数据以弗若斯特沙利文等第三方机构口径为准,区域品牌价值采用2025中国茶品牌TOP50统一口径。